Проблеми формування і функціонування економічного і фінансового механізму освіти в Україні
Система видатків місцевих бюджетів та механізм фінансування ЗСО
Формування витрат місцевих бюджетів відбувається шляхом закріплення за органами державної влади та місцевого самоврядування видаткових функцій. У науковій літературі зазначається, що кінцевою метою розмежування видаткових повноважень є розподіл між ними тих функцій, які будуть належним чином виконуватися. Фінансування видатків місцевих бюджетів, використання місцевих фінансових ресурсів тісно пов'язане з витратами державного бюджету. Адже саме держава, використовуючи фінансові ресурси, забезпечує можливість реалізації завдань і функцій, які постають перед нею на тому чи іншому етапі розвитку суспільства.
Так, якщо порівнювати 2002 р. з 2005 р. то можна помітити, ідо питома вага видатків місцевих бюджетів у ВВП знизилась з 12,6% до 12,3%, тобто майже на 0,3% (рис. 2.2.1., див. Додаток Б). Такі зміни у сфері видатків місцевих бюджетів можна розглядати з двох точок зору:
1) скорочення рівня видаткової частини місцевих бюджетів України супроводжується більш ефективним використанням фінансових ресурсів, які знаходяться в розпорядженні органів місцевого самоврядування;
2) скорочення рівня питомої ваги видатків місцевих бюджетів України супроводжуються змінами, які відбулися в дохідній частині місцевих бюджетів в бік зменшення, що, як наслідок, призводить до обмеженості органів місцевого самоврядування у виконанні покладених на них завдань.
Специфіка функціонування місцевих бюджетів найбільш повно відображається у складі та структурі їхніх видатків. За функціональною класифікацією видатків структура бюджетів Автономної Республіки Крим, областей, міст Києва та Севастополя представлена на рис. 2.2.2. (Додаток В).
Як показують дані рис. 2.2.2.(Додаток В), найбільшу питому вагу у видатковій частині місцевих бюджетів країн з розвинутою ринковою економікою складають видатки на освіту (в середньому 27,9%), охорону здоров'я (21,7%), соціальний захист та соціальне забезпечення (15,2%), будівництво (8,2%); найменшу - видатки на державне управління (4,2%), житлово-комунальне господарство (5,7%), культуру та мистецтво (3,3%), транспорт (3,7%).
Наведені дані свідчать, що з кожним роком показники структури місцевих бюджетів України набувають більшої соціальної спрямованості. Насамперед, це пояснюється соціальними та економічними змінами в суспільстві. Важливим є встановлення співвідношення між видатками на соціальні цілі та економічний розвиток. Спрямування коштів на економічний розвиток створює передумови для зростання ВВП і таким чином, з одного боку, збільшує можливості бюджету у фінансуванні соціальних заходів, з другого — зменшує навантаження на бюджет, оскільки зменшує потребу в самому соціальному захисті. [16, 204-206]
Економічний механізм можна подати у вигляді системи учасників (суб'єктів), що здійснюють використання ресурсу з метою одержання певного ефекту від цього. Механізм фінансового забезпечення закладів освіти можна подати як створення умов і формування відносин між учасниками фінансування, які забезпечують здійснення освітніми установами освітньої діяльності. Механізм фінансування освіти є організацією забезпечення фінансовими ресурсами освітнього процесу в державній і муніципальній освітній установах.
. Фінансовий механізм включає насамперед ціни, податки, мита, пільги, штрафи, санкції, дотації, субсидії, банківський кредитний і депозитний відсоток, дисконтну ставку, тарифи, а також різні форми фінансування освітніх установ.
У структурі фінансово-організаційного механізму виділяються такі блоки: фінансові інструменти, фінансові методи, організаційні заходи, нормативно-правове забезпечення, органи управління.
Сьогодні в освітній галузі як фінансові механізми виступають окремі форми організації фінансування;
1. Бюджетне і позабюджетне фінансування.
2. ДІФЗ - державні іменні фінансові зобов'язання як основний базовий елемент механізму фінансування вищої освіти.
3. Освітній кредит - механізм (державні освітні субсидії), який дає змогу населенню успішно долати нерівність у доступі до вищої освіти тією мірою, якою ця нерівність є фінансово обґрунтованою.
Механізм фінансування освіти може бути охарактеризований такими основними рисами:
1) учасники фінансування освіти визначені чинним законодавством;
2) рух бюджетних і позабюджетних коштів здійснюється відповідно до Закону України про Державний бюджет на відповідний рік;
3) бюджетне фінансування здійснюється з бюджету тільки одного рівня - з бюджету засновника;
4) фінансування здійснюється відповідно до кошторису витрат, який затверджується по статтях економічної класифікації витрат бюджетів України з розбивкою по кварталах;
5) кошторис витрат бюджетних коштів затверджується головним розпорядником бюджетних коштів;
6) кошторис витрат позабюджетних коштів затверджується освітньою установою самостійно;
7) зміна кошторису здійснюється головним розпорядником бюджетних коштів з подання освітньої установи.
Механізм фінансового забезпечення діяльності освітньої установи має враховувати як бюджетне фінансування, так і позабюджетні кошти. Проілюструвати це можна таким чином:
ФЗАГ = ВЗАГ + (Р-Борг), (2.2.1.)
де Ф заг, - загальний обсяг засобів що надходять
Взаг - загальний обсяг витрат по бюджетній позабюджетній діяльності
Р - прибуток, отриманий від позабюджетної діяльності
Борг - заборгованість по фінансуванню з бюджету
Зміст наведеного рівняння полягає в наступному:
1 Для нормального функціонування освітньої установи заборгованість бюджетного фінансування має бути скомпенсована прибутком, отриманим від позабюджетної діяльності
2 Чим менше борг бюджетного фінансування, тобто різниця між обґрунтованими витратами і виділеними на їх компенсацію бюджетними коштами, тим менший прибуток потрібен для погашення цього боргу, що, у свою чергу, призводить до зниження навантаження на позабюджетну діяльність.
3 За наявності нульового боргу позабюджетна діяльність також може здійснюватися на некомерційній основі тобто без прибутку.
Умовами договорів, що укладаються на здійснення різної діяльності освітньою установою, наявність прибутку не передбачається. Враховуючи, що всі розрахунки по позабюджетних коштах здійснюються зі спеціального особового рахунка в органах казначейства, визначаємо, що бюджет зі своїх неподаткових прибутків платить самому собі податок на прибуток, а з коштів, що залишилися, фінансує свою освітню діяльність.
Освіта як бюджетна галузь переведена фактично в режим часткового самофінансування. Можливий такий варіант діяльності освітніх установ, при якому ціна (фінансування) на освітню послугу менша за витрати з її надання але при цьому дефіцит коштів не покривається ні з бюджету, ні з прибутку від по забюджетної діяльності. Такий збиток може виступати у вигляді кредиторської заборгованості освітніх установ перед постачальниками товарів, робіт і послуг.
Якщо розглядати взаємозв`язок між витратами на виробництво освітньої послуги та їх компенсацією з бюджету у формі фінансування більш детально нескладно помітити що споконвічно фінансування освіта будувалося таким чином щоб забезпечити фінансовими ресурсами нормальне функціонування освітніх установ. Обсяг фінансування при цьому розраховувався залежно від "виробничих показників установи" що визначалися, насамперед, двома групами параметрів:
1) кількістю і структурою контингентів учнів;
2) матеріально-технічною базою освітньої установи;
Якщо розглядати визначення обсягу фінансування як виключно формалізований процес, то воно може бути зведене до залежності від одного єдиного показника - контингенту учнів та студентів. Витрати визначаються на навчання однієї особи, на основі питомого подушного нормативу фінансування. Розподіл коштів між освітніми установами має здійснюватися, згідно з цим нормативом, пропорційно до контингенту учнів.
Залежність витрат від контингенту може застосовуватися з урахуванням певних факторів, оскільки для одержання осмислених величин потреби в коштах розрахунок має здійснюватися від певної кількості студентів.
Пропоновані для розрахунку потреби у фінансуванні алгоритми мають абстрактний характер, оскільки вимушено не враховують ряд обставин:
1 За фактом матеріальна база освітніх установ має сформований характер і не може підганятися під нормативи;
2 Норми обслуговування можуть залежати від фактичної матеріальної бази і місця її розташування;
3 Розрахунок оплати праці йде або а середньою ставкою, або за реальним штатним розкладом, що може дати і власне дає на практиці суттєво відмінні результати.
З урахуванням цих обставин розрахунок, приведений до одного показника контингенту, може використовуватися обмежено для вирішення, наприклад, окремих задач на визначення розрахункової потреби в коштах. Отже, наявна історично сформована практика визначення потреби освітньої установи у фінансуванні, диференційована за структурою витрат, точніше відображає обсяг необхідних для здійснення освітньої діяльності витрат.
Можна запропонувати до реалізації такі варіанти заміни діючого механізму розподілу бюджетних коштів.
1. Нормативне фінансування - розподіл асигнувань пропорційно до кількості студентів, що зрештою перетворюється на те ж саме складання індивідуальних кошторисів бюджетних витрат освітньої установи з введенням елементів нормування окремих видів (статей) витрат.
2. Державні іменні фінансові зобов'язання, диференційоване фінансування залежно від рейтингу студентів породжують багато проблем, пов'язаних як з обґрунтованістю оцінки рейтингу, так і з необхідністю використання одночасно бюджетного і позабюджетного фінансування.
3. Використання різних форм державної підтримки освітніх субсидій для студентів у формі кредитів перебуває на стадії дослідження, хоча більшістю авторів ці форми фінансування оцінюються позитивно. Практично не отримав розвитку підхід, пов'язаний з розподілом (виділенням) ресурсів залежно від досягнутих результатів або поставлених цілей, що скеровані на досягнення певного результату.
Як неодноразово відзначалося в публікаціях, присвячених проблемам фінансування освіти, фактичне фінансування дуже відстало від наявних потреб. Однак з цього випливає ряд інших важливих висновків, зокрема:
1)прийняті державою зобов'язання в галузі фінансування освіти не виконуються і мають бути переглянуті або ж є необхідними заходи іншого порядку;
2)діючі нормативні документи не відображають сучасних умов функціонування системи освіти і мають бути переглянуті;
3) порядок визначення потреби у фінансуванні освіти, сформований для інших соціально-економічних умов, не може застосовуватися в умовах ринкової економіки.
Загальним напрямом зміни механізму фінансування освіти на сьогодні є підвищення самостійності ЗНЗ установ в управлінні фінансовими ресурсами та підвищення ефективності використання цих ресурсів та ініціювання процесів саморегулювання в системі освіти, що неможливо без розширення самостійності освітніх установ. Саму по собі проблему підвищення самостійності навчальних закладів у частині бюджетного фінансування вирішити можна, уточнивши законодавство про бюджет, надавши право установам системи освіти самостійно розробляти і затверджувати кошторис бюджетних коштів у межах виділених бюджетних асигнувань, самостійно вносити до нього необхідні зміни й уточнення.
Наслідки такого рішення у першу чергу можуть виявитися у вигляді зміни навантаження на учасників бюджетного процесу. Сам процес фінансування буде обмежений розробкою повідомлень про бюджетне фінансування і лімітів бюджетного фінансування. Основне навантаження фінансового планування буде покладене на бюджетну освітню установу.
Розглядаючи проблему фінансування освіти, звертають увагу на недостатню величину виділення бюджетних коштів і шукають джерела їх поповнення. З іншого боку, фінансові органи справедливо звертають увагу на існуючу економію у витратах на освіту. При розробці проекту бюджету регулярно постає питання про те, чи необхідно зважати на потребу, якщо грошей все одно не дадуть. У результаті бюджет формується або від досягнутого рівня або за залишковим принципом, а завдання планування зводиться до вибору варіанта розподілу отриманих бюджетних коштів серед освітніх установ. [10]
Планування видатків на ЗСО
Нормативний метод фінансування освіти оцінюється а деяких дослідженнях як більш ефективний порівняно з існуючим нині кошторисним фінансуванням, основним недоліком якого вважається неефективна, неощадлива витрата бюджетних коштів. Зокрема, нормативний метод визначення обсягів фінансування освітніх закладів порівняно з іншими способами розрахунків вважається таким, що має найбільші потенційні можливості для визначення планових сум у максимальному наближенні до реальних витрат, пов'язаних з наданням освітніх послуг.
Нормативне фінансування є способом оптимізації діяльності системи освіти. До переваг нормативного фінансування:
- є засобом для вирівнювання умов доступу молоді до забезпеченої державним фінансуванням освіти — навчання кожного учня забезпечується з бюджету однаковою сумою коштів;
- підвищує обґрунтованість і плановість фінансування освітніх закладів з бюджету - величина нормативу встановлюється на стадії її розробки, а планування обсягів фінансування освітніх закладів стає значною мірою технічною процедурою;
- наявність нормативу фінансування розглядається як гарантія того, що відповідні гроші в освітній заклад надійдуть, а їх обсяг буде визначатися кількістю учнів і стабільними нормативами, а не адміністративними рішеннями;
- нормативи фінансування повинні стати також основою бюджетної політики, оскільки їх потрібно виконувати не тільки на стадії виконання бюджету, а і при його формуванні і т. д.
Нормативне фінансування породжує ряд проблем, про які говорять зазвичай набагато менш охоче. Відсутність рішень у цьому напрямі або принаймні ясного розуміння цих проблем і їх наслідків перешкоджає широкому застосуванню нормативного фінансування в освіті.
Слід зазначити, що нормативне фінансування використовується як засіб для вирішення двох основних завдань:
1. Забезпечення гарантованого рівня фінансування одиничного об'єкта, виходячи з установлених параметрів його функціонування, і задоволення обґрунтованої потреби об'єкта у фінансових ресурсах.
2. Створення нормативної бази нормального, рівноправного", раціонального" розподілу наявних фінансових ресурсів між об'єктами фінансування в таму разі, якщо обсяг цих ресурсів менше від потреби в них.
Варто відзначити, що це звичайний стан фінансування освіти, причому не тільки освіти і не тільки для українських умов. Рівень забезпечення освіти суспільними ресурсами дослідники характеризують насамперед часткою витрат на освіту у відсотках до ВВП, розглядаючи його як своєрідну гарантію певного рівня фінансового забезпечення функціонування системи освіти. Звідси з'являються різні пропозиції про встановлення нормативу витрат на освіту у вигляді відсотка до ВВП, національного доходу, видаткової частини бюджету тощо.
Не маючи під собою реальної розрахункової бази, ці співвідношення відображають, як правило, оцінки сформованого стану фінансування освіти і прагнення:
- зберегти принаймні наявний рівень забезпечення освіти;
- забезпечити його збільшення разом із зростанням ВВП шляхом уведення простого і зрозумілого алгоритму розрахунку обсягу фінансування освіти від чогось великого і міцного.
Крім того, такий підхід дає змогу проводити порівняння у сфері витрат на освіту між країнами, хоча обґрунтованість таких порівнянь видається сумнівною. У п. 2 от. 61 Закону України "Про освіту", наприклад, було встановлено, що держава гарантує щорічне виділення фінансових засобів на потреби освіти в розмірі не менше ніж десять відсотків національного доходу, а також захищеність відповідних видаткових статей бюджетів усіх рівнів.
Це положення щодо розмірів фінансування освіти жодного разу не було виконано. Незважаючи на те, що встановлені законодавством державні гарантії фінансування освіти не виконувались, їх наявність була не тільки важливим фактором для політичних дій у процесі формування бюджетів, а й серйозним стимулом для розробки різних варіантів їх реалізації.
Введення нормативів фінансування, нехай навіть і не забезпечених реальним фінансуванням, створило б базу для розподілу коштів між об'єктами фінансування.
Найважливішим фактором створення системи нормативного фінансування або нормативного розподілу фінансових ресурсів є правильний вибір одиничного об'єкта фінансування. Для системи освіти основними одиничними об'єктами фінансування можуть бути або учень, або освітній заклад. Слід зазначити, що з недавнього часу як можливу одиницю нормування почали розглядати окрему освітню програму і навіть окрему освітню послугу. Кожен такий об'єкт із погляду фінансування має як позитивні, так і негативні аспекти.
У регіонах при використанні нормативного фінансування пропонується застосовувати коефіцієнти, що враховують такі фактори: розбіжності в місці розташування освітніх закладів (міські та сільські райони); розбіжності в розмірі шкіл; розбіжності а типі освіти (професійна, загальна і т. д.); проведення спеціальних програм навчання для дітей з обмеженими можливостями; надання домашнього навчання; проведення програм поглибленого вивчення з окремих предметів; проведення програм "сімейної освіти".
За своїм змістом застосування коефіцієнтів безпосередньо наближає визначення обсягу фінансування до чинного порядку планування витрат в освітніх закладах по статтях кошторису.
Подушне фінансування може обмежити територіальну або внутрішньо-системну мобільність учнів, оскільки буде відрізнятися по регіонах і навіть усередині одного регіону. Крім того, перехід учня з одного навчального закладу в інший, що відрізняється нормативом фінансування, буде ускладнений у зв'язку з необхідністю відповідного перенесення коштів. Очікування щодо конкуренції між навчальними закладами за учня можуть виявитися сильно перебільшеними у зв'язку з дією цього фактора.
У загальному випадку нормативне подушне фінансування може бути спрямоване на вирішення таких основних завдань: розподіл бюджетних коштів між навчальними закладами на основі єдиного підходу; стимулювання освітніх закладів до залучення більшої кількості учнів або стимулювання інших характеристик діяльності залежно від використовуваної одиниці (одиниць) нормування; створення умов функціонування освітніх закладів, наближених до ринкових відносин купівлі-продажу освітніх послуг (при збереженні бюджетного фінансування освіти); інші завдання, вирішенню яких сприяє нормативне фінансування, наприклад економія і підвищення ефективності використання бюджетних коштів у системі освіти; усі зазначені завдання в комплексі.
Вибір навчального закладу як одиничного об'єкта фінансування являє собою збереження сформованого взаємозв'язку "заклад - засновник", реалізуючи схему фінансування засновником свого закладу. Він має ряд істотних позитивних рис, серед яких можна відзначити:
- можливість урахувати всю наявну мережу освітніх закладів, кількість учнів і сформовану в них матеріально-технічну базу;
- урахування територіального розташування кожного освітнього закладу;
- можливість збереження за засновником елементу регулювання, контролю й управління процесами зміни або оптимізації мережі, характеристик окремого освітнього закладу, введення в цей процес якихось цільових установок.
Недоліки нормативного фінансування освіти зводяться, головним чином, до певного відриву обсягу виділених державою коштів від учня, оскільки у цьому варіанті фінансується не навчальний процес, а значною мірою - зміст і експлуатація матеріальних об'єктів системи освіти. Сума коштів, що залежить при нормативному фінансуванні закладів від кількості учнів, становить від 40 до 60% від усього обсягу коштів. Отже, від 60 до 40% виділюваних фінансових ресурсів залежить більшою мірою від сформованої матеріальної бази, а не від відповідної кількості учнів та особливостей навчального процесу. У результаті важко визначити, яким повинен бути одиничний об'єкт нормативного фінансування освіти.
Підходи до розрахунку нормативів фінансування освітніх закладів мають в основі визначення потреби освітнього закладу в коштах для нормального здійснення освітнього процесу.
Норматив фінансування повинен складатися з нормативу поточних витрат і нормативів витрат на устаткування, інвентар і капітальний ремонт будівель і споруд. У кінцевому підсумку витрати визначаються по окремих статтях бюджетної класифікації і по окремих видах витрат усередині статей з використанням для кожної нормативної бази, що була чинною на той момент часу. Аналіз витрат за кілька років дає змогу визначати середній відсоток їх зміни за цей період і на основі цього показника розраховувати середньорічний відсоток зростання витрат по відповідній статті й визначати ці витрати на плановий період з урахуванням цього зростання.
Негативні риси такого формування нормативів теж є очевидними: нормативи формуються "від бази", що зберігає сформовану структуру витрат і не стимулює її зміни; нормативи фіксуються на термін 5 років, і це позбавляє можливості їх перегляду в разі зміни структури витрат; застосування такого підходу обмежене рамками стабільних умов зростання обсягів бюджетного фінансування.
Норматив фінансування визначається в три етапи:
1. Визначається кількість учнів, кількість класів (навчальних груп) і педагогічних ставок відповідно до встановлених співвідношень і норм навчального часу. На основі типових штатів і (або) сформованих співвідношень розраховується кількість працівників адміністративного, навчально-допоміжного й обслуговуючого персоналу. На підставі встановлених для кожного працівника кваліфікаційних розрядів визначається середній розряд і кількість ставок у розрахунку на одного учня (вихованця).
2. Розраховується обсяг коштів на оплату праці на основі розрахунку фонду заробітної плати на одну ставку по кожній групі персоналу. Розраховується як тарифна, так і надтарифна частини фонду заробітної плати при загальній установці на підвищення тарифної частини. До загальної суми заробітку тарифної і надтарифної частин - додаються компенсаційні виплати, встановлені для працівників освіти. Закінчується розрахунок визначенням загального фонду заробітної плати на місяць на одну ставку по кожній групі працівників.
3. Сам норматив бюджетного фінансування визначається на основі кількості ставок, що припадають на одного учня по кожній групі персоналу, і відповідного цій кількості фонду заробітної плати також на одного учня. Загальний розмір нормативу розраховується, виходячи з установленої частки ФОП у загальній сумі витрат. Обсяг фінансування окремого освітнього закладу розраховується простим множенням нормативу на кількість учнів.
Введення в методику нормативної частки ФОП у загальних витратах вирішує проблему нормування витрат на утримання матеріальної бази. Норматив, розрахований відповідно до описаного підходу, забезпечує беззбитковий режим функціонування освітнього закладу при визначеній кількості учнів. При відхиленні контингенту в той або інший бік буде наявною або нестача коштів, або нераціональна витрата надлишкового фінансування.
Фінансове становище освітнього закладу в умовах нормативного фінансування буде визначатися величиною нормативу, кількістю учнів і величиною витрат, що будуть здійснені для їх навчання.
Воно може бути наочно проілюстроване поняттям досягнення точки беззбитковості. Стосовно освітнього закладу воно означає, що покриття всіх витрат досягається при наборі визначеної кількості учнів.
Якщо навчальний заклад створений, то навіть без учнів він має потребу в певному фінансуванні. Зростання контингенту зумовлює пропорційне зростання витрат і, відповідно, підвищення потреби у фінансуванні. В умовах нормативного фінансування при досягненні визначеної величини контингенту доходи навчального закладу зрівняються з витратами і буде досягнута крапка беззбиткового функціонування. Перевищення граничного контингенту учнів можливе за умови зміни матеріальних умов здійснення освітнього процесу і відповідного переоформлення ліцензії, що потребує часу й відповідних ресурсів. [11]
Розділ 3. Шляхи вдосконалення фінансування ЗСО
3.1 Шляхи вдосконалення фінансового забезпечення ЗОШ
У державній національній програмі "Освіта" ("Україна XXI століття") зазначено: "Система освіти в Україні перебуває в стані, що не задовольняє вимогам, які постають перед нею в умовах розбудови української державності, культурного та духовного відродження українського народу"'. В Україні нині лише 50—55 % випускників середньоосвітніх закладів, за даними Міністерства освіти і науки, мають достатньо високий рівень знань, який дає можливість цій категорії учнів продовжувати навчання у вищих навчальних закладах. Так, наприклад, у Васильківському районі Київської області у 2005/06 навчальному році закінчили середньоосвітню школу 723 учні, а вступили до вищих навчальних закладів — 442 (61,1 %). Про це свідчать також дані за іншими регіонами країни, що, безумовно, доводить необхідність підвищення рівня та якості освіти в країні.
За даними соцопитування 2002 року щодо розвитку освіти в Україні, за достатній рівень знань висловилися 30,7 % респондентів, а найбільша їх частка вважає, що освітня реформа в країні малоефективна і зводиться лише до переведення навчання в середньоосвітній школі на 12-річний термін та 12-бальну систему оцінки знань. Зазначимо, що нині рівень знань мало чим відрізняється від рівня 2002 року.
Результати соціологічного дослідження 2007 року свідчать: 80% батьків "задоволені" або "задоволені середньою мірою" рівнем знань, які надають їхнім дітям загальноосвітні навчальні заклади (ЗНЗ).
Оцінки рівня знань школярів, отримані у результаті опитування вчителів ЗНЗ, менш оптимістичніші: 50% вчителів оцінюють рівень успішності учнів як "поганий" або "задовільний".
Опитування вчителів ЗНЗ демонструє: 29,2% "незадоволені" та "абсолютно незадоволені" існуючою системою освіти, 49,0% – "задоволені середньою мірою", а частка "задоволених" та "цілком задоволених" вчителів становить лише 19,6%. [15]
Зауважимо, що реформування системи освіти в Україні повинно мати на меті підвищення рівня знань кожного випускника, які відповідали б сучасним вимогам та європейським стандартам. На це націлює й Конституція України, де зазначається, що кожна людина має обов'язки перед суспільством, в якому забезпечується вільний і всебічний розвиток її особистості (ст. 23).
Щодо держави, то вона гарантує доступність і безоплатність здобуття повної загальної середньої освіти. Обсяги коштів для цього рік у рік зростають, у 2006 році вони становили: 14 млрд грн з місцевих бюджетів і понад 76,2 млн грн — з державного проти відповідно 7,5 млрд грн і 51 млн грн у 2004 році. При цьому асигнування на утримання загальноосвітніх закладів зростають абсолютно і відносно при зменшенні кількості учнів, що припадає на одного вчителя, і зростанні витрат на одного учня.
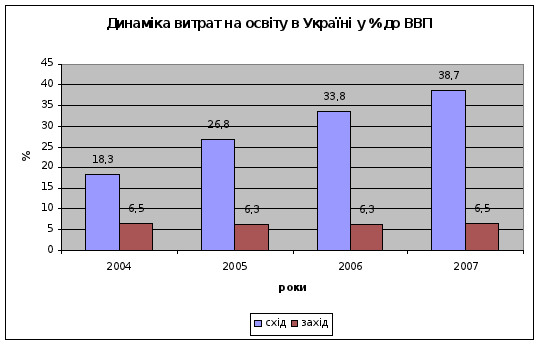
На семінарі Світового банку з політики у сфері освіти 10—11 квітня 2008 року відзначено: "у законі сказано, що "держава забезпечує бюджетні асигнування на освіту в розмірі не меншому 10 % національного доходу". Але навіть на 18-му році незалежності вказані законодавчі норми не виконуються. Більше 6,5 % (2007 р.) на освіту ніколи не виділялось. У переважній більшості шкіл, навіть столичних, фінансуються тільки "захищені" статті бюджету (заробітна плата, теплоенергоносії) і деякі комунальні видатки (вивіз сміття, оплата телефонного зв’язку).
Докладний і неупереджений аналіз шкільних видатків, знайомство із системами фінансування шкіл у зарубіжжі дають підстави на таку їх класифікацію:
група І — безпосередні витрати на проведення навчання:
група ІІ — шкільні витрати, прив’язані до процесу навчання:
Перша група видатків безпосередньо пов’язана з навчанням, отриманням знань. Відсутність бюджетного фінансування з будь-якої з позицій цієї групи означає перекладання державних стандартів обов’язкової шкільної освіти на батьківську їх оплату, тобто оплачування державного стандарту освіти.
Що стосується другої групи витрат, то вони не є очевидними для саме шкільного бюджету й можуть забезпечуватись або за кошти батьків учнів, або вчителів, або інших муніципальних служб. У будь-якому разі переважна більшість статей бюджету школи державою не фінансується взагалі або фінансується з дефіцитом.
Причин декілька. По-перше, високий (до 50 %) рівень тінізації доходів населення, що не наповнює державний бюджет, з якого відбувається фінансування шкіл. По-друге, не ефективний розподіл навіть обмежених коштів, бо фінансується не освіта кожної української дитини, а витрати кожного навчального закладу. По-третє, потреба державних чиновників мати під своєю рукою власний псевдокомуністичний розподільник бюджетних коштів, що, як наслідок, створює штучний дефіцит бюджету в кожній конкретній школі.
Безперечною вбачається зміна діючої парадигми фінансування закладів освіти на користь схеми "кошти йдуть за учнем". У такому варіанті кожний перехід дитини до іншої школи означатиме перехід відповідних коштів на навчання дитини теж до іншої школи. [9]
Якщо більш конкретно, то потрібно пройти такі взаємопов’язані кроки реформування:
провести повну ревізію нормативно-правової бази шкільної освіти;
провести короткотермінову розробку й створити багаторівневі стандарти фінансування кожної школи (3 або 4 рівні);
перейти від напівтіньового бюджету кожної школи до легалізованого;
визначити й запровадити державні стандарти матеріально-технічного забезпечення викладання кожного шкільного предмета;
перейти до громадсько-державної моделі управління школами, коли громада візьме на себе стратегічне керівництво шкільними фінансами."
В тих умовах, в яких нині знаходиться система загальної освіти в Україні, Кабінету Міністрів України буде досить складно реалізувати цілі визначені у Програмі діяльності "Подолання впливу світової фінансово-економічної кризи та поступальний розвиток", тому що багато з них обумовлені рівнем розвитку освіти і науки.
Комітет вважає за доцільне рекомендувати врахувати наступні пропозиції у Декларації цілей та завдань бюджету на 2010 рік, а саме:
- розширення переліку платних послуг, які можуть надаватися навчальними закладами.
- оптимізація мережі навчальних закладів.
- удосконалення механізму формування державного замовлення на підготовку кадрів яке не повинно супроводжуватися необґрунтованим зменшенням відповідних показників державного замовлення. [7]
Законом України "Про державне прогнозування і розробку програми економічного і соціального розвитку" передбачено формування щорічної Державної програми економічного та соціального розвитку, яка вноситься до Верховної Ради одночасно з проектом Державного бюджету України на відповідний рік. Однак така вимога закону не виконується, що знижує ефективність використання бюджетних коштів.
За наявності в Україні 21589 шкіл вкрай важливо мати інформацію про кількісний і якісний склад учителів, кількість учнів, що закінчили навчальний рік з оцінками "відмінно", "добре", із медалями тощо, а також — обсяг фонду зарплати з нарахуваннями та ін. Вона необхідна тому, що чинні нормативи фінансового забезпечення освітніх установ застарілі. При цьому слід було б законодавчо передбачити, які нормативи має встановлювати МОН, а які необхідно передати органам самоврядування, адже на них покладено відповідальність за управління загальною середньою освітою.
Необхідно змінити ставлення до вчителів, адже від учителя залежить стан економіки держави більше, ніж від майстра цеху. За останніх одинадцять років у кілька разів збільшено розміри доплат до посадових окладів педагогічних працівників. 2008 року вони виплачувалися в розмірі не 50 %, як раніше, а — 100 %. Для цього в ДБУ закладено майже 562 млн грн. Зарплата педагога у 2000 році дорівнювала 156 грн, у 2003-му — 340 грн, а починаючи з 2004 року, зростала і 2006-го становила 804,2 грн (див. рис.3.1.1.).
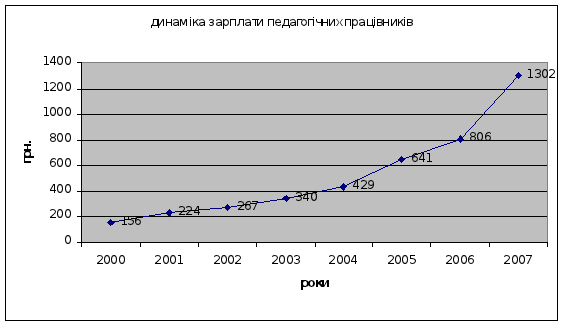
Рис. 3.1.1. Динаміка заробітної плати педагогічних працівників (грн)
При цьому слід зауважити, що, за розрахунками ЄС, мінімальна заробітна плата повинна містити 2—2,5 прожиткових мінімуми (на 1 січня 2007 року він становив у країні 492 грн, а з 1 квітня — 501 грн в розрахунку на одну особу на місяць).
В Україні розмір мінімальної заробітної плати, за даними Світового банку, становить 0,69 прожиткового мінімуму. За європейськими стандартами, середня зарплата має бути не менше 5—6 прожиткових мінімумів.
Європейські країни всіляко стимулюють освіту. Видатки на освіту, зокрема в країнах ОЕСР, становлять 5,9 % від ВВП. Завдяки цьому в цих країнах встановлено й відповідну оплату праці. Скажімо, у Польщі зарплата вчителя зі стажем роботи 15 років — 833 долари.
Безперечно, рівень оплати праці педагогів зростатиме в міру підвищення темпів росту продуктивності праці, а звідси збільшаться і джерела формування державного бюджету. Можна констатувати, що витрати на освіту мають сталу тенденцію до зростання (рис.3.1.2.)