Проблеми формування і функціонування економічного і фінансового механізму освіти в Україні
Рис. 3.1.2. Динаміка витрат на освіту в Україні у відсотках до валового внутрішнього продукту
Слід підкреслити, що державі завжди належить провідна роль, зокрема й у питаннях розвитку освіти. З цього приводу лауреат Нобелівської премії Дж. Гелбрейт зауважив, що держава є провідною і буде такою і в майбутньому; з розширенням і зростанням сучасної економіки дедалі більша відповідальність лягає на державу. Отже, держава несе відповідальність за державний бюджет, який є законодавчим актом, що визначає усі статті доходів і видатків, частина яких спрямована на фінансування освіти. [14]
3.1.1 Від "залишкового" фінансування освіти — до реалізації принципу "гроші ходять за учнем"
Проблема фінансування освіти України не тільки в браку грошей. У не меншій мірі — це проблема вміння їх використовувати.
В освіті є визначальним фактор людської взаємодії. Тому найбільшу віддачу принесуть гроші, що будуть вкладатись у покращення живої взаємодії педагогів з учнями, а не у прикраси на стіни чи модерні засоби вираження думки.
Окрім того, не приділяється жодної уваги непрямим формам фінансування самоосвіти педагогів. І все це на фоні надзвичайно високого рівня експлуатації вчителів: освітяни України вже друге десятиліття безрезультатно сподіваються на повноцінне введення в дію положень Закону "Про освіту" щодо грошової винагороди своєї праці. А світова практика тим часом обов’язково передбачає гідний розмір його тарифної ставки.
Фінансування освіти в Україні не відповідає меті її існування, адже тут існує виключно постатейне бюджетування й немає бюджетування, спрямованого на результат. Поява програмно-цільового бюджетування означатиме надання можливості навчальним закладам подавати проекти своїх бюджетів, які б нагадували проекти бізнес-планів.
Розподіл фінансових ресурсів має відповідати проголошеним політичним цінностям у сфері освіти: результативність і ефективність, рівність, свобода й вибір, економічне зростання й продуктивність.
Щодо фінансування власне навчання учнів, то замість бюрократичного розподілу грошей визріли умови для застосування принципу "гроші ходять за учнем", де головним фактором є не самі гроші, а учень (студент), котрий вибирає заклад. Така схема впливає не стільки на порядок роботи з грішми, скільки на рівень діяльності педагогічного колективу й на формування природовідповідної змістовності шкільного простору: не діти для того, щоб у школі їх "робили людьми", а школа — для дітей .
Щодо фінансуванні освіти за принципом "гроші ходять за учнем", то суспільство виграє в якості як витрачання грошей, так і свого кінцевого освітнього "продукту", бо набуває системної відповідальної автономності.
Щодо фінансування самоосвіти педагогів, то сильним імпульсом до цього стає введення практичних форм самомотивації, котре змінює ситуацію на перспективнішу. Сучасна за духом і відповідальна перед своєю місією організація обов’язково передбачає у своєму бюджеті кошти на додаткове навчання своїх співробітників. Щоб вони не витрачались неефективно, заклад, наприклад, видає адекватну своїм потребам інформаційну збірку. А потім замість традиційного "почитали, послухали й розійшлися" треба діяти нестандартно й не погоджуватися з тим, щоб все залишалося без змін (мовляв, освіта не дає прямих дивідендів).
Не зможе не спрацювати природний потяг керівників підрозділів до того, щоб розповсюдити подібне й на своїх працівників базового рівня. Така внутрішньо-корпоративна тактика підтримки самоосвітнього потягу ініціативних працівників створюватиме середовище неформальної безперервної освіти дорослих протягом усього життя. Питання самоосвіти переноситься з рівня індивідуальної зацікавленості у площину колективного: тримається фінансово на підтримці колективу.
Щодо фінансування закладів, то існує немало українських колективів, котрі на радість громади успішно доповнюють традиційну пострадянську організацію освіти школярів інноваційними організаційними ресурсами. Саме це докорінно змінює на краще щоденну живу взаємодію педагогів і їхніх учнів.
Суспільно-державна модель управління освітою повинна враховувати, що так званий державний бюджетний кошт має єдині витоки — податки з працюючого населення. А тому навчання дітей завжди відбувається за кошти батьків та інших їхніх дорослих партнерів, а не державно-гіпотетичного чиновника.
З одного боку, школі не досягти якісної роботи без відповідальної автономності, а з іншого — на такому фундаменті народжується інноваційна постдемократична влада горизонтальної технологічної природи — влада партнерської співпраці зацікавлених. Донині у світі (в Україні теж) не тільки залишається, а й за інерцією підтримується модель влади, за якої вона є аморфною щодо духу, моралі й дієвої продуктивності людей. Позитивно міцні люди — це особистості продуктивні за внутрішньою природою, а для традиційних владних технологій природна потреба у продуктивних формах діяльності не має особливого значення. [9]
3.2 Реформування системи ЗСО
Важливу роль у реалізації реформування освітньої галузі в Україні необхідно надавати моніторинговому забезпеченню процесу управління освітою в Україні, саме тому, що моніторинг є спеціальною системою тривалого спостереження, котра дозволяє об’єктивно вимірювати якість освіти, оцінювати та глибше зрозуміти причини сучасних недоліків практичного застосування цієї системи й на підставі цього прогнозувати основні тенденції та динаміку розвитку освітньої галузі. Міністерство освіти і науки України, Міжнародний банк реконструкції й розвитку на період 2006-2009 років розробляли проект реформування ЗСО шляхом забезпечення рівного доступу дітей шкільного віку до загальної середньої освіти; підвищення якості й ефективності освітньої системи. Структура проекту містила три етапи: професійний розвиток педагогічних працівників, удосконалення навчального процесу, ефективність та управління ресурсами.
Умови та заходи, необхідні для здійснення ефективного державного управління якістю ЗСО:
Структурні перетворення: орієнтація державного управління ЗСО на управління якістю освіти; встановлення та впорядкування різних видів зв'язків; створення розгалуженої національної системи моніторингу якості ЗСО та єдиної системи інформаційного забезпечення органів державного управління ЗСО; розвиток інфраструктури системи освіти в регіонах. [13]
3.3 Децентралізація фінансування ЗСО
За сучасних умов трансформаційних процесів в Україні у сфері освіти актуальним постало питання децентралізації фінансового управління загальноосвітніми школами. Так, на сьогоднішній день в освітянській сфері існує три рівні державного управління : національний рівень (Міністерство освіти і науки, Міністерство фінансів); регіональний рівень (управління освіти областей України); районний рівень.
На основі розроблених МОН нормативів та норм централізована бухгалтерія відділу освіти районної державної адміністрації складає проект бюджету загальноосвітніх шкіл району на наступний навчальний рік і подає у фінансове управління районної державної адміністрації, в свою чергу фінансове управління – головному фінансовому управлінню обласної держадміністрації.
МФУ, маючи перевагу у вирішенні фінансових питань в освітянській сфері, крім отриманих проектів бюджетів, на основі розрахункової формули на одного учня, розробленої МОН, планує загальний обсяг видатків на утримання загальноосвітніх шкіл і проводить розподіл коштів безпосередньо до фінансового управління районної держадміністрації.
Доведені з МФУ контрольні цифри бюджету загальноосвітніх шкіл району виносять на розгляд сесії районної ради, де його затверджують і, фінансування видатків проводять з місцевого бюджету.
МФУ розподіляє кошти на освіту відповідно до встановлених нормативів, проте не аналізує вплив фінансування на її розвиток, особливо це негативно позначається на фінансуванні загальноосвітніх шкіл сільських районів. [9]
Обласні управління освітою державних адміністрацій не задіяні в процесі формування бюджету та фінансування загальноосвітніх шкіл. Це можна пояснити тим, що згідно з прийнятим в 2001 році БКУ, повноваження щодо фінансування видатків загальноосвітніх шкіл перекладено на місцеві органи виконавчої влади.
Згідно з чинним законодавством місцевим органам виконавчої влади надані значні повноваження щодо фінансового управління загальноосвітніми школами, які розташовані на їх території. В статті 14 ЗУ "Про освіту" зазначено, що місцеві органи виконавчої влади встановлюють, не нижче визначених МОН мінімальних нормативів бюджетного фінансування закладів освіти та забезпечують фінансування витрат на їх утримання; забезпечують розвиток мережі закладів освіти, зміцнення їх матеріальної бази, господарське обслуговування. [4, c.47.]
В статті 32 ЗУ "Про місцеве самоврядування" сказано, що до повноважень виконавчих органів місцевих рад належить управління закладами освіти, організація їх матеріально-технічного та фінансового забезпечення. [30]
Відповідно до чинного законодавства, місцевим органам виконавчої влади надається більша автономія у прийнятті рішень щодо фінансово-господарської діяльності закладів шкільної освіти, які розташовані на їх території.
Оскільки МОН України визначає мінімальні нормативи забезпечення закладів освіти, то відповідно доцільно повноваження щодо встановлення нормативів розподілу фінансових ресурсів на видатки загальноосвітніх шкіл з місцевих бюджетів передати з Міністерства фінансів до МОН.
Процес децентралізації передбачає делегування прав в управлінні на місцеві органи виконавчої влади, то доцільно розширити повноваження місцевим органам виконавчої влади в управлінні закладами шкільної освіти, надавши їм більшої самостійності у вирішенні організаційних, управлінських, фінансових питань, що зумовлено необхідністю кращого врахування освітніх потреб даної місцевості.
Висновки
Фінансовий механізм освіти являє собою сукупність форм і методів створення та використання фінансових ресурсів для забезпечення діяльності навчальних закладів, характеризується дедалі більшим ускладненням.
У сучасних умовах має зазнати радикальної трансформації традиційний підхід до управління школою, яке досі нагадує дистанційне керування безпілотним літальним апаратом. Якщо ми справді хочемо досягнути якісно вищого рівня ефективності роботи освітньої системи й навчитися уникати функціональної, структурної та інформаційної надлишковості, нам слід перейти від зовнішнього управління школами до школобазованого менеджменту. Практика такого переходу до школобазованого менеджменту неодмінно підтверджує прості істини: найкраще вирішують проблеми ті, хто найближче до них стоїть; гарною школою не можна керувати, вона сама знає, що робити. Аналіз динаміки видатків на освіту в Україні з 2002 р. свідчить, що, незважаючи на щорічне збільшення бюджетного фінансування галузі освіти внаслідок зростання ВВП, воно не є достатнім для забезпечення потреб освіти. Незадовільне фінансування спостерігається за програмами матеріального забезпечення навчальних закладів. Для побудови міжбюджетних відносин з метою фінансування закладів освіти в Україні застосовуються дві схеми: в умовах чинного Бюджетного кодексу з відповідного бюджету можуть фінансуватися державні заклади освіти відповідного рівня підпорядкування; при нестачі власних коштів у відповідному бюджеті його наповнення забезпечується шляхом виділення ресурсів із бюджетів інших рівнів, як правило, за допомогою трансфертів, тобто коштів, що зараховуються в дохідну частину бюджету відповідного рівня і не мають цільового спрямування.
Нормативне фінансування освіти є способом оптимізації діяльності системи освіти. До переваг нормативного фінансування також зараховують підвищення економічної захищеності освітніх закладів, істотне зниження впливу суб'єктивних факторів при розподілі фінансових ресурсів, підвищення самостійності освітніх закладів і їх зацікавленості в ефективному й законному використанні виділених коштів тощо. Воно містить ряд проблем, наявність яких не дає змоги підтвердити переваги над чинним у даний час кошторисним фінансуванням. Основна відмінність нормативного фінансування полягає в тому, що введення нормативу має дещо змінювати організацію звичайного фінансування. Насамперед ця зміна стосується початкової стадії визначення необхідного обсягу бюджетних асигнувань і їх розподілу між освітніми закладами. Основними напрямами досліджень у галузі фінансового механізму в освіті є проблеми визначення потреби у фінансових ресурсах, формування структури фінансового механізму, визначення умов його реалізації й оцінки ефективності його функціонування. Загальним напрямом зміни механізму фінансування освіти на сьогодні є підвищення самостійності освітніх установ в управлінні фінансовими ресурсами та підвищення ефективності використання цих ресурсів.
На сьогодні органам місцевого самоврядування потрібно шукати принципово інші джерела фінансування ЗСО та своїх повноважень. Залучення позикових ресурсів дозволить органам місцевого самоврядування перейти до цільового планування витрат - приймати нові програми соціально-економічного розвитку адміністративно-територіальної одиниці та фінансувати їх за рахунок позикових коштів. Важливим напрямом підвищення ефективності бюджетного процесу в регіонах є вдосконалення методик планування місцевих бюджетів. Доцільно також внести зміни до бюджетної класифікації щодо зменшення кількості кодів, за якими здійснюється планування видатків. Важливо забезпечити ефективність використання освітніх коштів. В умовах централізованого управління цільове використання бюджетних коштів визначалося шляхом дотримання статей бюджетної класифікації. За таким методом важко було визначити ефективність використання бюджетних коштів, адже їх можна використати цілеспрямовано, але неефективно.
Бібліографічний список
Конституція України вiд 28.06.1996 № 254к/96-ВР зі змінами та доповненнями .
Бюджетний Кодекс України Закон України від 21.06.01 № 2542.
Закон України "Про загальну середню освіту" №651-XIV від 13.05.99р. зі змінами та доповненнями.
Закон України "Про освіту" //Загальна середня освіта : Збірник нормативно-правових документів. Частина І. – К. : ЗАТ "НІЧЛАВА", 2003. – c.47.
Постанова МОН України №12/5-2 від 22.11.2001 "Концепція загальної середньої освіти "
Постанова КМУ від 14.01.04 №24 "Про затвердження Державного стандарту базової і повної загальної середньої освіти"
Протокол № 30 від 08.07.2009 р. засідання ВРУ, Комітет з питань освіти та науки "Про стан виконання Державного бюджету України за 2008 рік в частині фінансування освіти і науки та пропозиції щодо виконання Декларації цілей та завдань бюджету на 2010 рік (Бюджетної декларації) в освітянській та науковій сферах"
Берг О.В. Проблемы формирования бюджетов муниципальных образований // Финансы. — 2001. — №6. — С. 72—75.
Бєлий В.П., Войтов , За матеріалами семінару Світового банку з політики у сфері освіти "Якість, управління та фінансування в освіті та навчанні: як розв’язувати ці питання в Україні?", 10—11 квітня 2008 року
Бугай І.В. Механізм фінансування освіти // Держава та регіони Серія: Економіка та підприємництво. – 2007. - №2. – с.48-52.
Бугай І.В. Нормативне фінансування освіти //Держава та регіони Серія: Економіка та підприємництво. – 2007. - №2. – с.12-17
Буряк П.Ю. Міжбюджетні відносини та перспективи формування місцевих бюджетів // Фінанси України. — 2001. — №6. — С. 14—24.
Лукіна Т.О. Визначення соціальної ефективності державного управління якістю ЗСО //Державне управління якістю загальної середньої освіти в Україні: Монографія. – К.: НАДУ, 2004. – с. 146 – 153.
Полозенко Д.В. Державні програми економічного і соціального розвитку та бюджетне планування в умовах трансформаційної економіки // Наукові праці НДФІ. – 2008. - №1(42). – с.27-39
Соціологічне дослідження "Система освіти в оцінках громадян України" – К: 2007.
Шевчук Н.Ю. Структура видатків місцевих бюджетів України та особливості їх побудови //Актуальні проблеми економіки. – 2008. - №5. – с.202-207
Шукевич Ю. Якість, управління та фінансування в освіті та навчанні: як розв’язувати ці питання в Україні //Біла книга . - 2008
Шумар Н.Л //Держава та регіони . – 2007. - №10. – с.133-137
Гапонюк М.А., Яцюта В.П., Буряченко А. Є., Славкова А.А.. — К.: КНЕУ, 2002. — 184
Василенко О.Д. Державні фінанси України К., Вища школа 1997р.
Кравченко В. І. Місцеві фінанси Украни: Навч. посіб. – К.: Т-во "Знання", КОО, 1999. – С. 249 – 254.
Максимчук Н.Ю. Моніторинг якості освіти як предмет наукового дослідження в державному управлінні - К.: К.І.С., 2004. – 128 с.
Опарін В.М., Малько В.І., Кондратюк С.Я.- Бюджетна система: Підручник. – К.: НІОС. – 2004.
Пасічник Ю.В. Бюджетна система України та зарубіжних країн: Навч. посібник. – К.: Знання-Прес, 2003. – 495 с.
Юрій С.І., Бескід Й.М. Бюджетна система України: Навчальний посібник – К.: НІОС, 2000. – 400с.
education.gov/pls/edu/docs/common/education_ukr.html - Опис системи освіти України
dneprstat.gov/statinfo/ - Головне управління статистики у Дніпропетровській області
mon.gov - Міністерство освіти і науки України
www2.znz.edu-ua - загальна середня освіта в Україні
zakon.rada.gov – офіційний сайт ВРУ
kno.rada.gov/komosviti - Комітет з питань освіти і науки
ukrstat.gov – Держкомстат
minfin.gov – МФО
Статистичний збірник: Бюджет України 2005.– К., 2006., 19
Додаток А
Таблиця - динаміка витрат місцевих бюджетів на загальну середню освіту в Україні за регіонами
| Регіони | Кількість загальноосвітніх навчальних закладів | Чисельність учнів, тис. | Чисельність учителів, тис. | Припадає учнів на одного вчителя, , осіб | Витрати в розрахунку на одного учня, гри | ||||||
| 2000/ 2001 | 2005/ 2006 | 2000/ 2001 | 2005/ 2006 | 2000/ 2001 | 2005/ 2006 | 2000/ 2001 | 2005/ 2006 | 2003 | 2004 | 2005 | |
| Україна | 22 210 | 21 589 | 6 764 | 5 399 | 576,6 | 543,3 | 11,7 | 9,9 | 1 033 | 1 312 | 2 067 |
| АРК | 645 | 632 | 295 | 223 | 21,3 | 20,1 | 13.8 | 11.1 | 919 | 1 174 | 1 954 |
| Вінницька | 1 072 | 1 040 | 245 | 205 | 24,1 | 23,0 | 10,2 | 8.9 | 926 | 1 174 | 1 850 |
| Волинська | 832 | 816 | 167 | 147 | 18,0 | 17,2 | 9,3 | 8,3 | 918 | 1 140 | 1 766 |
| Дніпропетровська | 1 113 | 1 094 | 492 | 378 | 32,5 | 30,7 | 15,1 | 12,3 | 852 | 1 086 | 1 680 |
| Донецька | 1 318 | 1 235 | 588 | 432 | 43,6 | 38,0 | 13,5 | 11,4 | 849 | 1 093 | 1 627 |
| Житомирська | 950 | 903 | 208 | 173 | 19,9 | 19,1 | 10,4 | 9,1 | 945 | 1 185 | 1 852 |
| Закарпатська | 722 | 716 | 208 | 182 | 18,1 | 18,2 | 11,5 | 10,0 | 875 | 1 068 | 1 714 |
| Запорізька | 698 | 677 | 269 | 203 | 21,8 | 19,3 | 12,3 | 10,5 | 879 | 1 139 | 1 816 |
| Івано-Франківська | 772 | 772 | 222 | 191 | 21,6 | 21,4 | 10,3 | 8,9 | 905 | 1 124 | 1 854 |
| Київська | 813 | 809 | 263 | 214 | 21,7 | 21,4 | 12,1 | 10,0 | 924 | 1 146 | 1 889 |
| Кіровоградська | 631 | 617 | 159 | 125 | 14,6 | 13,4 | 10.9 | 9,3 | 956 | 1 211 | 1 942 |
| Луганська | 843 | 793 | 325 | 234 | 22,4 | 20,6 | 14,5 | 11,4 | 862 | 1 126 | 1 667 |
| Львівська | 1 479 | 1 487 | 390 | 328 | 38,5 | 37,3 | 10,1 | 8,8 | 894 | 1 143 | 1 734 |
| Миколаївська | 672 | 651 | 187 | 147 | 14,4 | 13,5 | 13,0 | 10,9 | 910 | 1 115 | 1 737 |
| Одеська | 975 | 975 | 344 | 283 | 28,3 | 26,8 | 12,2 | 10,6 | 829 | 1 101 | 1 670 |
| Полтавська | 962 | 870 | 222 | 178 | 20,8 | 18,8 | 10,7 | 9,5 | 931 | 1 155 | 1 832 |
| Рівненська | 796 | 750 | 192 | 171 | 17,8 | 18,4 | 10,8 | 9,3 | 889 | 1 187 | 1 704 |
| Сумська | 704 | 658 | 172 | 130 | 16,3 | 14,5 | 10,5 | 8,9 | 949 | 1 202 | 1 930 |
| Тернопільська | 925 | 920 | 170 | 145 | 18,5 | 18,3 | 9,2 | 7,9 | 915 | 1 122 | 1 808 |
| Харківська | 1 007 | 984 | 373 | 285 | 28,7 | 26,8 | 13,0 | 10,6 | 904 | 1 101 | 1 747 |
| Херсонська | 581 | 575 | 182 | 143 | 14,4 | 13,8 | 12,6 | 10,4 | 897 | 1 165 | 1 815 |
| Хмельницька | 1 103 | 1 075 | 212 | 177 | 22,0 | 20,4 | 9,6 | 8,7 | 974 | 1 222 | 1 942 |
| Черкаська | 719 | 699 | 199 | 158 | 19,0 | 17,4 | 10,5 | 9,1 | 971 | 1 216 | 1 959 |
| Чернівецька | 462 | 454 | 138 | 121 | 12,7 | 12,2 | 10,9 | 9,9 | 869 | 1 085 | 1 698 |
| Чернігівська | 843 | 778 | 166 | 129 | 17,8 | 16,1 | 9,3 | 8,0 | 1 012 | 1 319 | 2 094 |
Джерело: розрахунки за даними Міністерства фінансів. [33]
Додаток Б
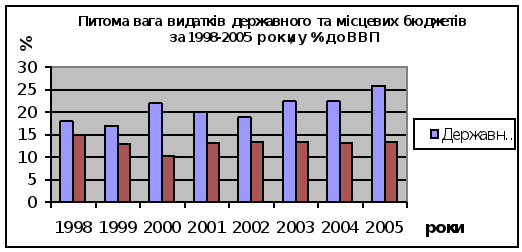
Рис. 2.2.1. Питома вага видатків державного та місцевих бюджетів України протягом 1998-2005 рр., у % до ВВП [34]
Додаток В
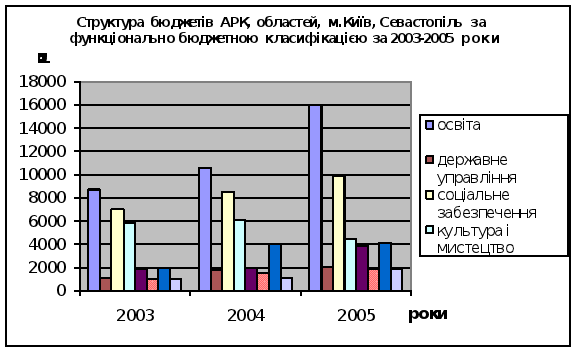
Рис. 2.2.2. Структура бюджетів Автономної Республіки Крим, областей, міст Києва та Севастополя за функціональною бюджетною класифікацією протягом 2003-2005 рр., млн. грн. [34]
Размещено на