Оценка финансового состояния РУП "МАЗ"
|
Наименование показателя |
3 квартал |
уд. вес, % |
9 месяцев |
уд. вес, % |
за год |
уд. вес, % |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Затраты на производство, всего | 194243 623 | 100 | 528 888108 | 100 | 750 506035 | 100 |
| Материальные затраты | 145 267857 | 74,79 | 393 15 433 | 74,34 | 562 012634 | 74,88 |
| Сырье и материалы | 37 063 250 | 19,08 | 102 01 559 | 19,29 | 148 281608 | 19,76 |
| покупные комплектующие | 93 780 752 | 48,28 | 254 99 104 | 48,21 | 362 167914 | 48,26 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Топливо | 2 849 267 | 1,47 | 6 498 351 | 1,23 | 9 379353 | 1,25 |
| Электроэнергия | 6 900 481 | 3,55 | 16 837 157 | 3,18 | 23 928 514 | 3,19 |
| тепло энергия | 2 210 446 | 1,14 | 5 991 530 | 1,13 | 8 517 287 | 1,13 |
| Прочие материальные затраты | 410 932 | 0,21 | 1 308 304 | 0,25 | 1 840 131 | 0,25 |
| Расходы на оплату труда | 22 474 541 | 11,57 | 61 293 244 | 1,59 | 8388746 | 11,18 |
| Отчисления на социальные нуды | 8 325 357 | 4,29 | 22 982 371 | 4,35 | 31 781 177 | 4,23 |
| Амортизация основных фондов | 6 168 241 | 3,18 | 17 690 905 | 3,34 | 24 864 646 | 3,31 |
| Прочие затраты, в т.ч. | 12 007 657 | 6,18 | 33 763 155 | 6,38 | 47 963 032 | 6,39 |
| плата по процентам | 679 017 | 0,35 | 2 332 008 | 0,44 | 2 829 237 | 0,38 |
| налоги и платеже, включаемые в себестоимость | 7 163 055 | 3,69 | 20 650 409 | 3,90 | 28 948 308 | 3,86 |
| Оплата нематериальных услуг сторонних организаций | 2 655 815 | 1,37 | 6 538 139 | 1,24 | 9 117 288 | 1,21 |
| В том числе банко | 852 403 | 0,44 | 3 022 106 | 0,57 | 3 817 662 | 0,51 |
| Другие затраты | 1 162 910 | 0,60 | 3 218 957 | 0,61 | 5 477 622 | 0,73 |
В смету затрат на производство включаются также затраты на подготовку и освоения производства новых видов продукции, возмещаемые за счет себестоимости, т.е. инновационного фонда, и других целевых источников (таблица 2.2).
Структура затрат за производство продукции складывается следующим образом: материальные затраты – на уровне 74%, и нематериальные соответственно – 26%. Ведущими статьями затрат в структуре материальных затрат являются расходы, связанные покупкой сырья и материалов – 19% и расходы по приобретению комплектующих – 48%. В структуре нематериальных затрат ведущей статьей расходов являются расходы на оплату труда – 11%.
Смета затрат на производство разрабатывается с целью определения общей суммы всех плановых затрат определения по экономическим элементам и взаимной увязки плана по себестоимости с другими разделами плана. Смета затрат на производство составляется планово-экономическим управлением с поквартальной разбивкой.
Схематично структура затрат представлена на рисунке 2.1.
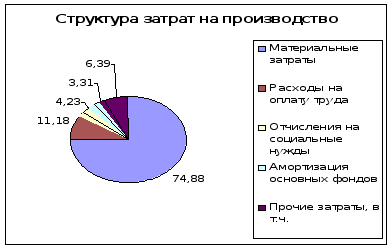
Рисунок 2.1- Структура затрат на производство
В сводную смету затрат на производство и реализацию продукции включаются расходы всех структурных подразделений предприятий, участвующих в производстве промышленной продукции. Кроме того, в сводной смете затрат на производство и реализацию продукции отражаются расходы, связанные с выполнение производственным персоналом предприятия работ, не включаемых в состав товарной продукции (строительно-монтажные работы для капитального строительства, работы для капитального ремонта зданий и сооружений, для жилищно-коммунального хозяйства), ли оказанием услуг промышленного характера строительным организациям, собственному капитальному строительству и непромышленного хозяйствам.
Для составления сметы затрат на производство разрабатывается контрольная ведомость «Свод затрат на производство» в экономических элементах. Например, для определения материальных затрат на производство одной единицы изделия составляется ведомость стоимости материалов на изделие, где указывается код материла, его наименование, единица измерения норм, норма расхода, цена в рублях, стоимость на изделие. По окончании периода (месяц, год) составляется отчет о затратах на производство и реализацию продукции.
Основой для составления смет общепроизводственных и общехозяйственных расходов являются:
- установленная структура управления цехом и предприятием в целом, их штатные расписания;
- нормы расходов топлива и энергии для отопления, освещения и других хозяйственных нужд;
- нормы расхода вспомогательных материалов на содержание и ремонт зданий и сооружений;
- нормы износа малоценного и быстроизнашивающегося хозяйственного инвентаря;
- нормы амортизационных отчислений на полное восстановление основных фондов;
- распределение продукции (работ, услуг) вспомогательного производства по внутризаводским подразделениям-потребителям;
- сметы расходов на ремонт основных фондов, охрану труда, испытания, опыта и исследования, рационализацию и изобретательство, содержание противопожарной и сторожевой охраны, подготовку кадров, содержание служебного легкового транспорта и другие сметы.
На заводе плановым управлением планируются общепроизводственные и общехозяйственные расходы. Бухгалтерия учитывает общепроизводственные и общехозяйственные расходы, шифрует согласно номенклатуре статей расходов и составляет свод общецеховых, общезаводских расходов на содержание и эксплуатацию оборудования, где указываются шифры затрат, сумма затрат за месяц, сначала квартала и сначала года по каждому виду затрат и всего по общехозяйственным и общепроизводственным расходам.
Косвенные расходы связаны с работой цеха, предприятия в целом по изготовлению многих или всех видов продукции. Их нельзя прямо относить на себестоимость единицы изделия. Они распределяются меду изделиями и включаются в себестоимость пропорционально какому-либо признаку. К ним относятся:
1) общепроизводственные расходы – % от основной заработной платы производственных рабочих;
2) общехозяйственные расходы – % от основной заработной платы производственных рабочих;
3) коммерческие расходы – % от производственной себестоимости.
Косвенные расходы учитываются в целом по производству.
2.2 Анализ движения внеоборотных и оборотных активов
Цель анализа – изучение структуры и динамики средств и источников их формирования для ознакомления с общей картиной финансового состояния предприятия. Оценка имущественного положения проводят на основе сравнительного аналитического баланса, который можно получить из исходного путем уплотнения статей и дополнения его различными показателями:
- показатели структуры (абсолютные величины и удельные веса);
- показатели динамики (изменения);
- показатели структурной динамики (изменения в % к величинам на начало периода, изменения в % к изменению валюты баланса).
Этот баланс фактически включает показатели горизонтального и вертикального анализа, что позволяет упростить работу по их проведению.
Анализ имущества предприятия проводится для выяснения общих тенденций изменений структуры баланса, выявления основных источников средств и направлений их использования. В таблице 2.3 представлены абсолютные величины, их удельные веса в общей величине валюты баланса, изменения абсолютных величин и Данные таблицы показывают, что общая стоимость имущества предприятия увеличилась на 142 224 млн. рублей или на 9,3%. Доля внеоборотных активов уменьшилась в общей сумме активов, а в стоимостном выражении увеличилась на 26 039 млн. рублей, их прирост составил 3.4%. Доля оборотных активов увеличилась в общей сумме активов, их прирост оставил 15,3% или 116 185 млн. рублей.
Рост стоимости имущества со стороны пассивов обусловлен увеличением собственных средств на 99 758 млн. рублей, прирост их составил 8,1%. Доля краткосрочных обязательств уменьшилась на 40 910 млн. руб., их снижение составило 1,3%. Доля долгосрочных обязательств уменьшилась на 40 910 млн. руб., их снижение составило 59,8%. Удельный вес доли собственных средств уменьшился в общей сумме пассивов, это свидетельствует об опережающих темпах роста краткосрочных обязательств над темпами роста капитала и резервов.
Результаты расчетов для анализа структуры имущества предприятия содержатся в таблице 2.3.
Таблица 2.3 - Сравнительный аналитический баланс РУП «МАЗ»
|
Показатели баланса |
Абсолютная величина |
Удельный вес, % |
изменения |
||||||||
|
За 2007 год |
За 2008 год |
За 2007 год |
За 2008 год |
Абсолютная величина (+, -) |
Уд. вес, % |
Темп прироста |
(+, -) |
||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | |||
| АКТИВ: | |||||||||||
| 1. Внеоборотные активы | 770 927 | 796 966 | 50,5 | 47,7 | +26 039 | -2,8 | +3,4 | +18,3 | |||
| 2. Оборотные активы | 757 103 | 873 288 | 49,5 | 52,3 | +116 185 | +2,8 | 15,3 | +81,7 | |||
| Баланс | 1 528 030 | 1 670254 | 100 | 100 | +142 224 | 0 | +9,3 | 100 | |||
| ПАССИВ: | |||||||||||
| 3. Источники собственных средств | 1 234 708 | 1 334466 | 80,8 | 79,9 | +99 758 | -0,9 | +8,1 | +70,1 | |||
| 4. Доходы и расходы | 4 878 | 87 264 | 0,3 | 0,5 | +3 848 | +0,2 | +78,9 |
22.7 |
|||
| 5. Расчеты | 288 444 | 327 061 | 18,9 | 19,6 | +38 617 | +0,7 | +13,4 | 27,2 | |||
| 5.1. Краткосрочные кредиты и займы | 86 472 | 85 283 | 5,7 | 5,1 | -1 189 | -0,6 | -1,3 | -0,8 | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | |||
| 5.2. Долгосрочные кредиты и займы | 68 399 | 27 488 | 4,5 | 1,7 | -40 910 | -2,8 | -59,8 | -28,8 | |||
| 5.3. Кредиторская задолженность | 133 573 | 214 290 | 8,7 | 12,8 | 80 716 | +4,1 | +60,4 | 56,8 | |||
| Баланс | 1 528 030 | 1 670254 | 100 | 100 | +142224 | 0 | +9,3 | 100 | |||
Анализ показателей структурной динамики активов показывает благоприятную тенденцию: 81,3% – внеоборотных активов. Темп прироста оборотных активов почти в 11 раз больше темпов прироста внеоборотных активов, что определяет тенденцию к ускорению оборачиваемости всей совокупности активов и создает благоприятные условия для повышения эффективности деятельности предприятия.
Активы предприятия состоят из внеоборотных и оборотных активов. Поэтому наиболее общую структуру активов характеризует коэффициент соотношения оборотных и внеоборотных активов:
коэффициент = оборотные активы / внеоборотные активы
коэффициент на начало периода = 0,98
коэффициент на конец периода = 1,09
Увеличение данного коэффициента на конец 2007 года свидетельствует о благоприятной тенденции увеличения доли оборотных активов по сравнению с началом 2008 года.
Из анализа таблицы 2.4 видно, что за 2008 год выросли затраты и запасы предприятия, как в абсолютном исчислении, так и их доля. Это произошло за счет сырья и материалов, незавершенного производства (рост соответственно 64 860 млн. рублей и 16 700 млн. рублей).
За отчетный период увеличился размер дебиторской задолженности пред другими организациями (с 180 056 млн. рублей до 232 818 млн. рублей). При чем в составе дебиторской задолженности произошли следующие изменения. Так, за год на 31 530 млн. рублей увеличился размер при расчетах с покупателями и заказчиками; на 9 247 млн. рублей снизилась задолженность по расчетам с разными дебиторами и кредиторами; на 30 477 млн. рублей увеличился размер по статье «прочая дебиторская задолженность».
Более конкретный анализ структуры активов и ее изменения представлен в таблице 2.4.
Таблица 2.4
Динамика внеоборотных и оборотных активов РУП«МАЗ»
|
Активы |
За 2007 год |
За 2008 год |
Прирост (+), снижение (-) |
|||
|
Абсолютная величина, млн. руб. |
Уд. вес, % |
Абсолютная величина, млн. руб. |
Уд. вес, % |
Абсолютная величина, млн. руб. |
Уд. вес, % |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 2.4 Основные средства | 618 19 | 40,5 | 632 267 | 37,9 | +13 948 | +9,8 |
|
Нематериальные активы |
113 745 | 7,4 | 106 852 | 6,4 | +6 894 | -4,9 |
| Доходные вложения в материальные ценности | 3 991 | 0,3 | 4 409 | 0,3 | +418 | +0,3 |
| Вложения во внеоборотные активы | 34 871 | 2,3 | 53 438 | 3,2 | +18 567 | +13,1 |
| ИТОГО по разделу 1 | 770 926 | 50,5 | 796 966 | 47,7 | +26 040 | +18,3 |
| Запасы и затраты | 353 660 | 23,1 | 362 684 | 26,1 | +81 560 | +57,4 |
|
В т.ч. - сырье, материалы, животные на выращивании другие ценности |
263 448 | 17,2 | 273 590 | 19,7 | +64 860 | +45,6 |
| - незавершенное производство | 90 212 | 5,9 | 106 913 | 6,4 | +16700 | +11,7 |
| Налоги по приобретенным ценностям | 14 144 | 0,9 | 24 275 | 1,5 | +10 130 | +7,1 |
| Готовая продукция | 116 974 | 7,7 | 67 577 | 4,1 | -49 397 | -34,7 |
| Дебиторская задолженность | 180 056 | 11,8 | 232 818 | 14,0 | +52 761 | +37,1 |
Продолжение таблицы 2.4
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| - расчеты с разными дебиторами и кредиторами | 83 010 | 73 763 | -9 247 | |||
| - прочая дебиторская задолженность | 9 824 | 40 302 | +30 477 | |||
| В т.ч., расчеты с бюджетом | 4 192 | 35 378 | +31 186 | |||
| - расчеты по соц.страхованию | 4 | |||||
| Финансовые вложения | 702 | 0,05 | 392 | 0,02 | 310 | -0,2 |
| Денежные средства | 91 566 | 6,0 | 113 005 | 6,8 | +21 439 | +15,1 |
| ИТОГО по разделу 2 | 757 103 | 49,6 | 873 288 | 52,3 | -116 185 | +81,7 |
| Всего активов (баланс) | 1 528 030 | 100 | 1 670 254 | 100 | +142 224 |
Анализ состава и структуры оборотных активов лучше представить в виде таблицы (таблица 2.5).
Таблица 2.5 Анализ состава и структуры оборотных активов
|
Оборотные активы |
На начало года |
На конец года |
Отклонение |
|||
|
млн. руб. |
уд. вес, % |
млн. руб. |
уд. вес, % |
млн. руб. |
уд. вес,% |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Всего оборотных активов | 757 103 | 100 | 873 288 | 100 | 116 185 | |
|
В том числе: Запасы и затраты |
353 660 | 46,71 | 435 221 | 49,83 | 81 561 | 3,12 |
| Налоги по приобретенным ценностям | 14 144 | 1,86 | 24 275 | 2,77 | 10 131 | 0,91 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Готовая продукция | 116 974 | 15,45 | 67 577 | 7,73 | 49 397 | -7,72 |
| Дебиторская задолженность | 180 056 | 23,78 | 232 818 | 26,65 | 52 762 | 2,87 |
| Денежные средства | 91 566 | 12,09 | 113 005 | 12,94 | 21 439 | 0,85 |
Наибольший удельный вес в оборотных активах занимают запасы и затраты. На их долю на начало года приходилось 46,71%, а на конец – 49,38%. К концу года они выросли на 3,12%. Снизился удельный вес готовой продукции с 15,45% до 4,73%. Увеличилась дебиторская задолженность с 23,78% до 26,65% на 2,87%. Возрос удельный вес денежных средств с 12,09% до 12,94.
Проанализировав состав и структуру оборотных активов, можно сделать вывод, что структура оборотных активов предприятия не претерпела в течение года существенных изменений, и финансовое состояние его не ухудшилось.
Эффективность использования оборотных средств характеризуется скоростью их оборота, т.е. временем, затрачиваемым на последовательное движение оборотных средств через все стадии кругооборота. Эффект, достигнутый в результате ускорения оборачиваемости, выражается в увеличении выпуска продукции без дополнительных финансовых ресурсов. Оборачиваемость оборотных средств зависит от их размеров, а также от объемов произведенной и реализованной продукции и выражается следующими показателями:
Коэффициент оборачиваемости (количество оборотов), которые совершают оборотные средства за определенный период:

(2.1)
где Вр – выручка от реализации, руб.;
Соб – средний остаток оборотных средств.
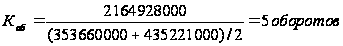 (2.2)
Коэффициент загрузки оборотных средств, показатель обратный коэффициенту оборачиваемости:
 , (2.3)
где Коб – коэффициент оборачиваемости
 (2.4)
Длительность одного оборота:
 , (2.5)
где Д – количество дней в периоде
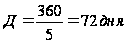
Согласно Положения об учетной политике РУП «МАЗ» на 2009 год в качестве основных средств учитываются законодательно определенная часть имущества, используемая в течение периода, превышающего 12 месяцев, в качестве средств труда, а также для обеспечения управления организацией и в иных целях, предусмотренных Уставом РУП «МАЗ.
Таблица 2.6 - Структура внеоборотных активов.
|
Состав внеоборотных активов |
Абсолютная величина |
Удельный вес, % |
Отклонение |
|||
|
За 2007 год, млн. руб. |
За 2008 Год. млн. руб. |
За 2007 год |
За 2008 год |
млн. руб. |
Уд. вес, % |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Внеоборотные активы в т.числе: | 770 927 | 796 966 | 100 | 100 | 26 039 | - |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Основные средства | 618 319 | 632 267 | 80,20 | 79,33 | 13 948 | -0,87 |
| нематериальные активы | 113 746 | 106 852 | 14,75 | 13,40 | 6 894 | -1,35 |
| Доходные вложения в материальные ценности | 3 991 | 4 409 | 5,17 | 5,53 | 418 | 0,36 |
| Вложения во внеоборотные активы | 34 860 | 53 438 | 4,52 | 6,70 | 18 578 | 2,18 |
| Прочие внеоборотные активы | - | - | - | - | - | - |
Как видно из таблицы 2.6 внеоборотные активы на конец года увеличились на 26 039 млн. рублей. В основном это увеличение внеоборотных активов произошло за счет сокращения удельного веса основных средств на 0,87% (с 80,20 на начало года до 79,33 на конец года). Это обусловлено с уменьшением удельного веса нематериальных активов на 1,35% (14,75-13,40), а также увеличением вложений в материальные ценности и внеоборотные активы.
Учитывая, что удельный вес основных средств начало года составлял 80,20%, а на конец года 79,33%, в процессе анализа изучается их состав и структура.
Основные средства участвуют в создании материальных благ и используются в процессе производства, перенося свою стоимость на готовый продукт в течение одного производственного цикла полностью или частями в зависимости от характера их износа.
Зачисление в состав основных средств объектов, стоимость которых не превышает 30 базовых величин, может производиться в соответствии с приказами генерального директора ПО «БелавтоМАЗ» – генерального директора РУП «МАЗ» в каждом отдельном случаеНаибольший удельный вес (55,31%) в стоимости основных средств составляют машины и оборудование. Однако их доля увеличилась незначительно – на 0,29%. Здания и сооружения составляют – 38,31% стоимости основных средств. Их доля также увеличилась незначительно – на 0,14% .
Анализ структуры основных средств представлен в таблице 2.7.
Таблица 2.7-Анализ состава и структуры основных средств.
|
Основные средства |
На начало года |
На конец года |
Отклонение |
|||
|
млн. руб. |
уд. вес, % |
млн. руб. |
уд. вес, % |
млн. руб. |
уд. вес, % |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Всех основных средств | 1 689029 | 100 | 1 712002 | 100 | 22 973 | - |
|
В том числе: Здания и сооружения |
647 207 | 38,31 | 653 492 | 38,17 | 6 285 | 0,14 |
| Передаточные устройства, измерительные приборы и регулирующие устройства | 41 851 | 2,47 | 42 947 | 2,50 | 1 096 | 0,03 |
| Объекты природопользования и землепользования | 110 | 0,0065 | 110 | 0,0064 | - | 0,0001 |
| Многолетние насаждения | 257 | 0,0154 | 182 | 0,0058 | 105 | 0,0153 |
| Рабочий скот | 5 | 0,00029 | 5 | 0,00021 | - | 0,00008 |
| Машины и оборудование | 934 346 | 55,31 | 941 96 | 55,02 | 7 650 | 0,29 |
| Транспортные средства | 41 412 | 2,45 | 46 962 | 2,47 | 5 550 | 0,02 |
| Вычислительная техника | 11 749 | 0,71 | 12 900 | 0,75 | 0,5878 | -0,069 |
| Другие виды основных средств | 12 091 | 0,81 | 13 406 | 0,87 | 1,408 | -0,06 |
Общая стоимость основных средств увеличилась с 1 689 029 млн. руб. до 1 712 002 млн. руб.
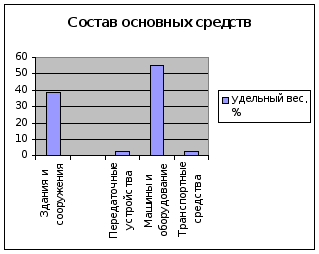
Рисунок 2.2- Состав основных средств
Эффективность использования основного капитала и в первую очередь основных производственных фондов в значительной степени зависит от их технического состояния. Последнее включает нормативные и фактические сроки службы основного капитала, коэффициенты износа и годности основных средств, коэффициенты их обновления и выбытия, сроки службы оборудования.
Восстановительная стоимость и износ основного каптала в балансе предприятия не отражаются. Поэтому при проведении анализа основного каптала используются данные справки к разделу 3 «Амортизируемое имущество» формы №5 приложения к бухгалтерскому балансу. Эти данные используются для определения изношенности капитала.
Таблица 2.8
Основные показатели на 01.01.2009 г. (с учетом переоценки)
|
Наименование показателя |
Единицы измерения |
2007 |
2008 |
| 1 | 2 | 3 | 4 |
| Уровень износа. | % | 63,5 | 59,0 |
| Восстановительная стоимость основных фондов на конец периода. | млн. руб. | 1 420 971 | 1 897 792 |
| Остаточная стоимость основных фондов на конец периода. | млн. руб. | 518 806 | 777 560 |
| 1 | 2 | 3 | 4 |
|
В том числе: активная часть основных фондов. |
млн. руб. | 82, 7 | 77,7 |
| Восстановительная стоимость активной части основных фондов. | млн. руб. | 834 341 | 1 043 056 |
| Остаточная стоимость активной части основных фондов. | млн. руб. | 144 341 | 232 180 |
Первоначальная стоимость, по которой объекты основных средств в соответствии с законодательством принимаются к бухгалтерскому учету при их вводе в эксплуатацию, а также установленная по результатам проведения переоценки основных средств по решениям Правительства.
Изменения первоначальной стоимости основных средств допускается в случаях предусмотренных законодательством.
Затраты по перечню, установленному законодательством, возникающие в течение отчетного года и относящиеся к объектам основных средств, введенным в эксплуатацию, обособленно учитываются в течение отчетного года в пообъектном разрезе по дебету счета «Вложения во внеоборотные активы».
Эффективность использования основных фондов может быть определена с использованием следующих коэффициентов:
Коэффициент износа основных фондов (КИ), рассчитываемого по формуле:
 (2.6)
где ∑ И – сумма износа;
Офп – первоначальная стоимость основных фондов.
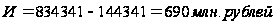
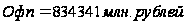
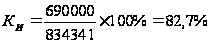
Это свидетельствует о достаточной изношенности основных фондов ухудшению технического состояния основных средств.
Коэффициент годности основных фондов (КГ), показывающий, какую долю составляет их остаточная стоимость (Офо) в первоначальной (Офп), рассчитывается по формуле:
 (2.7)
где Офо – остаточная стоимость основных фондов;
Офо – 144 341 млн. рублей
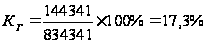
Коэффициент обновления основных фондов (Коб), характеризующий долю новых, введенных в эксплуатацию в отчетном периоде основных фондов (Офн) в составе всех основных фондов, имеющихся к концу отчетного периода, (Офкг), рассчитывается по формуле:
 (2.8)
где Офкг – основные фонды на конец года;
Офн – основные фонды новые (введенные в эксплуатацию).
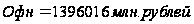
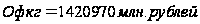
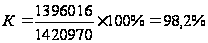
Это означает, что основные средства обновляются за 1,01 года (100/98,2). Самый высокий коэффициент обновления по машинам и оборудованию.
Коэффициент прироста основных фондов (Кпр), показывает рост основных фондов за данных период в результате обновления, определяется по формуле:
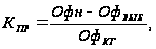 (2.9)
где Офвыб – выбывшие основные фонды.
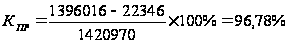
Коэффициент выбытия основных фондов (Кв), показывает, какая доля основных фондов, имеющихся к началу отчетного периода Офнг, выбыла за отчетный период из-за износа и ветхости ОФвыб:
 (2.10)
где Офнг – основные фонды к началу отчетного периода;
Офкг – основные фонды на конец отчетного периода.
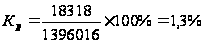
Выбытие основных фондов происходит в результате их ликвидации, передачи на баланс или продажи другим организациям. Изношенные и не пригодные для дальнейшего использования основные фонды списывают, если их восстановление невозможно или экономически не целесообразно.
Важнейший экономический показатель – фондоотдача (Фо) – выражающая объем продукции в расчете на единиц основных фондов, использованных для его производства. В промышленности наиболее часто применяется стоимостный показатель фондоотдачи, характеризующий выпуск продукции (количество реализованной продукции) на 100 000 руб. основных производственных фондов. В отраслях с относительно однородной продукцией фондоотдача может быть исчислена не только в стоимостном, но и в натуральном (условно-натуральном) выражении.
В промышленности фондоотдача определяется по формуле:
 (2.11) где С
– стоимость
реализованной
продукции;
Соф – среднегодовая стоимость основных производственных фондов.
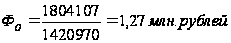
Фондоемкость (Фе) – отношение стоимости фондов к стоимости произведенной продукции. Фондоемкость показывает стоимость основных фондов, использованных при выпуске единицы продукции, на рубль произведенной продукции. Фондоемкость – величина, обратная фондоотдаче, рассчитывается по формуле:
 (2.12)
где С – стоимость реализованной продукции,
Соф – среднегодовая стоимость основных производственных фондов.
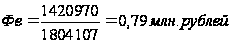
Рост показателя фондоотдачи и снижение фондоемкости свидетельствует об эффективном использовании ОФ.
Поскольку в процессе эксплуатации основные средства изнашиваются, для поддержания в рабочем состоянии необходимо периодически их ремонтировать. Различают текущий и капитальный ремонт. При текущем ремонте производятся мелкие работы по устранению неисправностей, окраске предметов, регулированию механизмов, замене некоторых деталей. Капитальный ремонт – наибольший по объему, сложности и стоимости, он производится с периодичностью эксплуатации объектов свыше одного года.
Таблица 2.9- Возраст оборудования по РУП «МАЗ»
|
Возраст оборудования |
Кол-во единиц |
% от общего кол-ва |
| 1 | 2 | 3 |
|
До 2-х лет От 2-х лет до 5-ти лет От 5-ти лет до 10-ти лет От 10-ти лет до 15-ти лет От 15-ти лет до 20-ти лет От 20-ти лет и свыше |
185 547 977 1 308 1 044 2 634 |
2,8 8,2 14,6 19,6 15,5 39,4 |
| Общее количество оборудования | 6 685 | - |
| Общая стоимость всего по РУП «МАЗ», (млн.руб.) | 724 188 | - |
| Износ оборудования всего по РУП «МАЗ», (%) | 79,9 | - |
| Сумма износа, (млн. руб.) | 578 564 | - |
Увеличение износа основных фондов связано с их устареванием как морально, так и физически. Различают полный и частичный износ основных фондов. При полном износе действующие фонды ликвидируются и заменяются новыми. Частичный износ преодолевается ремонтом. В современных условиях все большее значение приобретает учет морального износа.
Таким образом, износ оборудования составляет 79,9%. Так как основную часть (39,4%) оборудования составляет оборудование в возрасте свыше 20-ти лет.
Появление новых, более совершенных видов оборудования с повышенной производительностью, лучшими условиями обслуживания и эксплуатации часто делает экономически целесообразным замену старых основных фондов еще до их физического износа. Несвоевременная замена морально устаревшей техники приводит к тому, что на ней производится более дорогая и худшего качества продукции по сравнению с изготовляемой на более совершенных машинах и оборудовании. Это совершенно недопустимо в условиях рыночной конкуренции.
Пассивы предприятия (источники финансирования активов) состоят из собственного капитала и резервов, долгосрочных заемных средств, краткосрочных заемных средств и кредиторской задолженности. Обобщенно источники средств можно поделить на собственны и заемные (приравнивая к последним и кредиторскую задолженность).
В таблице 2.10 представлена информация для анализа динамики и источников формирования активов предприятия.
Таблица 2.10- Динамика основных ресурсов РУП «МАЗ»
|
Пассивы |
За 2007 год |
За 2008 год |
Прирост (+), снижение (-) |
|||
|
Абсолютная величина, млн. руб. |
Уд. вес, % |
Абсолютная величина, млн. руб. |
Уд. вес, % |
Абсолютная величина,млн. руб. |
Уд. вес, % |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Уставный фонд | 4 510 | 4 510 | - | - | ||
| Резервный фонд | 10 218 | 10 218 | - | - | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Добавочный фонд | 1 0333 254 | 1 042 404 | +9 149 | 0,9 | ||
| Нераспределенная прибыль | 182 107 | 266 503 | +84 396 | 31,7 | ||
| Непокрытый убыток | - | - | - | - | - | - |
| Целевое финансирование | 4 619 | 6 314 | +1 696 | - | ||
| ИТОГО по разделу 3 | 1 234 708 | 80,1 | 1 334 466 | 80,0 | +99 758 | 70,1 |
| Резервы предстоящих расходов | 1 | 1 | - | |||
| Расходы будущих периодов | 1 192 | -2 639 | - | |||
| Доходы будущих периодов | 7 543 | 12 769 | - | |||
| Прибыть отчетного года | - | - | - | - | - | -- |
| Убыток отчетного периода | - | - | - | - | - | - |
| Прочие доходы и расходы | -1 475 | - | -1 405 | - | ||
| ИТОГО по разделу 4 | 4 878 | 0,3 | 8 726 | 0,5 | +3 848 | 2,8 |
| Краткосрочные кредиты и займы | 86 472 | 5,7 | 85 283 | 5,1 | -1 189 | -0,8 |
| Долгосрочные кредиты и займы | 68 399 | 4,5 | 29 779 | 1,7 | -40 910 | -28,8 |
| Кредиторская задолженность | 133 573 | 8,7 | 214 290 | 12,8 | +80 717 | 56,8 |
|
В т.ч., - расчеты с поставщиками и подрядчиками |
67 290 | 4,4 | 80 572 | 4,9 | +13 282 | 9,3 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| - расчеты по оплате труда | 13 312 | 0,9 | 19 170 | 1,2 | +5 858 | 4,1 |
| - расчеты по прочим операциям с персоналом | 16 | 0,0 | 22 | 0,0 | +6 | 0,0 |
| - расчеты по налогам и сборам | 7 141 | 0,5 | 26 416 | 1,6 | +19 274 | 13,6 |
| - расчеты по соц. Страхованию | 4 864 | 0,3 | 6 792 | 0,4 | +1 928 | 1,4 |
| - расчеты с акционерами по выплате доходов | 557 | 0,04 | 604 | 0,04 | +47 | 0,03 |
| - расчеты с разными дебиторами и кредиторами | 40 394 | 2,6 | 80 716 | 4,8 | +40 321 | 28,4 |
| ИТОГО по разделу 5 | 288 444 | 18,9 | 327 061 | 19,6 | +38 617 | 27,1 |
| Всего активов (баланс) | 1 528 030 | 100,0 | 1 670 254 | 100,0 | 142 224 | |
Анализируя таблицу 2.10 видно, что уставной и резервные фонды предприятия за два года изменились; добавочный фонд вырос на 9 149 млн. рублей. Размер нераспределенной прибыли вырос на 84 396 млн. рублей. Размер целевого финансирования вырос на 1 696 млн. рублей. В итоге собственный капитал предприятия вырос за год на 99 758 млн. рублей при темпе роста 165,3%.
За 2008 год увеличился размер источников финансирования на 142 224 млн. рублей. Это вызвано. Прежде всего, увеличением статей «нераспределенная прибыль», а также изменением размера кредиторской задолженности.
Кредиторская задолженность за 2008 год увеличилась на 80 717 млн. рублей. При этом, как видно, задолженность выросла за счет роста при взаиморасчетах с поставщиками и подрядчиками, при расчетах по налогам и сборам, а также за счет расчетов с разными дебиторами и кредиторами.
Таким образом, анализ показал, что собственный капитал предприятия за 2008