Оценка финансового состояния РУП "МАЗ"
Собственный капитал предприятия на начало 2007 года составил – 79,9%; а кредиты, займы и сумма кредиторской задолженности – 8,7%. В то же время доля собственного капитала предприятия на начало 2008 года составила 80,8%; а кредиты и займы – 18,9%, из чего можно сделать вывод о том, что за анализируемый период предприятие имело значительный удельный вес собственного капитала, что может свидетельствовать о его довольно устойчивом финансовом состоянии.
Также на финансовое состояние РУП «МАЗ» значительное влияние оказывают размеры дебиторской и кредиторской задолженности.
В таблице 2.11 представлена информация по дебиторской и кредиторской задолженности предприятия за анализируемый период.
Таблица 2.11
Информация о дебиторской и кредиторской задолженности
|
Наименование показателя |
За 2007г. |
За 2008г. |
Отклонение, в 2008г. к 2007г. (+;-) |
Темп роста, в 2008г. к 2008г., % |
| 1 | 2 | 3 | 4 | 5 |
| Кредиторская задолженность, всего млн. руб. | 133 572 | 214 290 | +80 717 | 160,4 |
| Сумма просроченной кредиторской задолженности, млн. руб. | 5 059 | 6 524 | +1 465 | 129,0 |
| Дебиторская задолженность, всего, млн. руб. | 180 056 | 232 818 | +52 762 | 129,3 |
| Сумма просроченной дебиторской задолженности, млн. руб. | 24 | 23 926 | +23 902 | 99 690 |
| Средства организации, млн. руб., в т.ч. | - | - | - | - |
| - оборотные активы | 757 103 | 873 288 | 116 185 | 115,3 |
| - внеоборотные активы | 770 927 | 796 966 | +26 039 | 103,3 |
Анализируя таблицу 2.11 следует, что в 2008 году в сравнении с 2007 годом на предприятии выросла как кредиторская задолженность (темпы ее роста составили 160,4%), так и дебиторская задолженность (129,3%) при одновременном наличии просроченной кредиторской и дебиторской задолженности.
2.3 Анализ финансовой устойчивости, платежеспособности и ликвидности
Финансовая устойчивость характеризует зависимость предприятия от внешних источников финансирования и определяется соотношением собственных и заемных средств, а также их структурой. Коэффициенты финансовой устойчивости характеризуют степень защищенности интересов инвесторов и кредиторов [14].
Таблица 2.12- Коэффициенты финансовой устойчивости
|
Коэффициенты финансовой устойчивости |
На начало периода |
На момент установления неплатежеспособности |
Норматив коэффициента |
| 1 | 2 | 3 | 4 |
| Автономии | 0,81 | 0,80 |
|
| Финансовой зависимости | 0,19 | 0,2 |
|
| Финансовой неустойчивости | 0,23 | 0,24 |
|
| Покрытия задолженности (финансовой устойчивости) | 4,30 | 4,08 |
|
| Коэффициент маневренности | 0,61 | 0,64 | Высокое значение коэффициента характеризуется положительно, нормативов значений показателя нет. |
| Обеспеченности запасов собственными оборотными средствами | 2,14 | 20,00 | нормативов значений показателя нет |


Финансовая устойчивость предприятия характеризуется рядом специальных коэффициентов, расчет которых основан на существовании определенных соотношений между отдельными статьями бухгалтерского баланса, других форм отчетности, показателями хозяйственной деятельности.
Основные цели анализа финансовой устойчивости – это объективная и своевременная диагностика финансового состояния предприятия, поиск резервов его улучшения, разработка практических рекомендаций и прогнозирование возможных финансовых результатов. При этом анализ финансовой устойчивости производится на основе относительных показателей. Рассчитаем следующие основные показатели, характеризующие финансовую устойчивость предприятия, учитывая данные баланса и формулы расчета .
Значение коэффициент автономии свидетельствует о том, что работа предприятия зависит от внешних источников финансирования. Значение показателя равно 0,80, с экономической точки зрения это означает, что все обязательства завода могут быть покрыты его собственными средствами, а с точки зрения кредиторов это обеспечивает гарантированность предприятием своих обязательств. Повышение этого показателя свидетельствует об улучшении финансового состояния предприятия.
Значение коэффициента финансовой зависимости не превышает 0,5 и это свидетельствует об устойчивом положении предприятия.
Коэффициент
финансовой
неустойчивости
находится в
пределах норматива
 ,
т.е. долги не
превышают
размера собственного
капитала.
Коэффициент финансовой устойчивости, значение которого равно 4,08, подтверждает устойчивое финансовое положение предприятия. Предприятие является платежеспособным. Т.е. собственный капитал превышает заемный капитал в 4,08 раза.
Коэффициент обеспеченности запасов показывает на сколько собственный оборотный средства превышают запасы (в 2,00 раза.)
Одним из важнейших показателей, характеризующих финансовую устойчивость предприятия, является его платежеспособность.
Платежеспособность предприятия выступает в качестве внешнего проявления финансовой устойчивости и представляет собой способность своевременно и полностью выполнять свои платежные обязательства, это обеспеченность оборотных активов долгосрочными источниками формирования.
Для оценки изменения степени платежеспособности и ликвидности нужно сравнить показатели баланса по различным группам активов и обязательств.
В ходе анализа платежеспособности проводят различные расчеты по определению ликвидности активов предприятия и ликвидности его баланса.
Ликвидность активов – это величина, обратная времени, необходимого для превращения их в деньги.
Ликвидность баланса – выражается в степени покрытия обязательств предприятия его активами, срок превращения которых в деньгах соответствует сроку погашения обязательств. Анализ ликвидности баланса заключается в сравнении средств по активу, которые сгруппированы по степени их ликвидности и расположен вы порядке ее убывания и обязательств по пассиву, которые сгруппированы по срокам их погашения и расположены в порядке возрастания уроков уплаты.
В зависимости от степени ликвидности активы делятся на группы:
1) Наиболее ликвидные активы: денежные средства и краткосрочные финансовые вложения
А1 – стр. 270 + стр. 260
на начало года А1 = 92 268
на конец отчетного периода А1 = 113 398
2) Быстрореализуемые активы: дебиторская задолженность и прочие оборотные активы (товары отгруженные)
А2 = стр. 250 + стр. 240
на начало года А2 = 180 056
на конец отчетного периода А2 = 232 818
3) Медленно реализуемые активы: запасы и затраты, налоги по приобретенным ценностям
А3 = стр. 210 + стр. 220
на начало года А3 = 367 805
на конец отчетного периода А3 = 459 496
4) Трудно реализуемые активы: внеоборотные активы
А4 = стр. 190 – стр. 140
на начало года А4 = 736 056
на конец отчетного периода А4 = 743 527
Пассивы баланса группируются по степени срочности их оплаты:
1) Наиболее срочные обязательства: кредиторская задолженность
П1 = стр. 730
на начало года П1 = 133 573
на конец отчетного периода П1 = 241 290
2) Краткосрочные обязательства: краткосрочные кредиты и займы
П2 = стр. 710
на начало года П2 = 86 472
на конец отчетного периода П2 = 85 283
3) Долгосрочные обязательства: долгосрочные кредиты и займы
П3 = стр. 720
на начало года П3 = 68 399
на конец отчетного периода П3 = 27 488
4) Постоянные пассивы: источники собственных средств + доходы и расходы будущих периодов
П4 = стр. 590 + стр. 690
на начало года П4 = 1 239 466
на конец отчетного периода П4 = 1 343 192
Для определения ликвидности баланса следует сопоставить итоги приведенных групп по активу и пассиву. Балан считается абсолютно ликвидным, если выполняются неравенства:
А1>=П1; А2 >=П2; А3 >=П3; А4<=П4
На начало года
А1 (92 268) < П1 (133 573)
А2 (232 818) > П2 (85 283)
А3 (459 496) > П3 (27 488)
А4 (743 527) < П4 (1 343 192)
На конец отчетного периода:
А1 (113 398) < П1 (241 290)
А2 (232 818) > П2 (85 283)
А3 (459 496) > П3 (27 488)
А4 (743 527) < П4 (1 343 192)
Данные расчетов при сопоставлении итогов приведенных групп по активу и пассиву показывают, что баланс предприятия не является абсолютно ликвидным по наиболее срочным обязательствам. Сравнение первой и второй группы активов с первыми двумя группами пассивов показывает текущую ликвидность, то есть платежеспособность. Сравнение третьей и четвертой группы активов и пассивов показывает перспективную ликвидность, то есть прогноз платежеспособности на основе сравнения будущих поступлений и платежей.
Таблица 2.13- Показатели ликвидности
|
Активы |
На начало год |
На конец отчетного периода |
Отклонение |
|||
|
Сумма |
Уд вес, % |
Сумма |
Уд. вес, % |
Сумма |
Уд вес, % |
|
| А1 | 92 268 | 6,7 | 13 398 | 7,3 | +141130 | - |
| А2 | 180056 | 13,1 | 332 818 | 15,0 | +52 762 | - |
| А3 | 367805 | 26,7 | 459 496 | 29,7 | 991,691 | - |
| А4 | 736 056 | 53,5 | 743 527 | 48,0 | +7 471 | -- |
| Итого | 1 375 825 | 100 | 1548878 | 100 | +173 053 | -- |
|
Пассивы |
На начало года |
На конец отчетного периода |
||
|
Сумма |
Уд. вес, % |
Сумма |
Уд. вес, % |
|
| П1 | 133 573 | 8,7 | 241 290 | 12,8 |
| П2 | 86 472 | 5,7 | 85 283 | 5,1 |
| П3 | 68 399 | 8,5 | 27 488 | 1,6 |
| П4 | 1 239 466 | 81,1 | 1 343192 | 80,4 |
| Итого | 1 528030 | 100 | 1 670254 | 100 |
Выполнение первых трех неравенств влечет выполнение четверного неравенства, которое свидетельствует о соблюдении условия финансовой устойчивости – наличия у предприятия собственных оборотных средств.
Большая или меньшая текущая платежеспособность обусловлена большей или меньшей степенью обеспеченности оборотных активов долгосрочными источниками. Оценка платежеспособности предприятия делается на основе ряда показателей (таблица 2.14).
Коэффициент текущей ликвидности (коэффициент покрытия долгов), характеризует общую обеспеченность предприятия оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств.
По предприятию это показатель составил на 01.01.2008 г. 3,44, а на 01.01.2009 г. 2,92. Норматив данного коэффициента составляет не менее 2. Это говорит о том, что текущие активы покрывают текущие пассивы.
Таблица 2.14- Показатели ликвидности
|
Наименование показателя |
Методика расчета |
На начало периода |
На момент установления неплатеже-способности |
Норматив коэффи-циента |
| 1 | 2 | 3 | 4 | 5 |
| Коэффициент текущей ликвидности (К1) | К1 = с 290 / (с 790- с 720) | 3,44 | 2,92 | ≥2 |
| Коэффициент обеспеченности собственными оборотными средствами (К2) | К2 = (с 590 + с 690 – с 190) / с 290 | 0,62 | 0,63 | ≥0,30 |
| Коэффициент обеспеченности финансовых обязательств (К3) | К3 = с 790 / с 390 или с 890 | 0,19 | 0,20 | ≤0,85 |
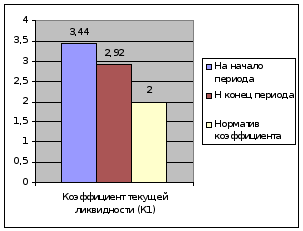
Рисунок 2.3 - Коэффициент текущей ликвидности
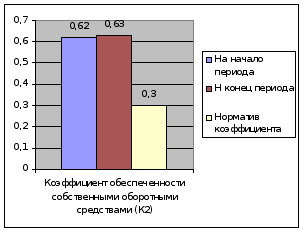
Рисунок 2.4 - Коэффициент обеспеченности собственными оборотными средствами
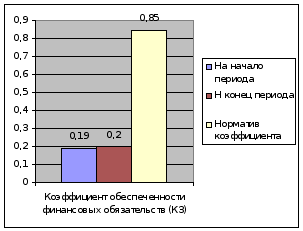
Рисунок 2.5 - Коэффициент обеспе6ченности финансовыми обязательствами
Коэффициент быстрой или «критической» ликвидности – это отношение суммы денежных средств, краткосрочных финансовых вложений и дебиторской задолженности, платежи по которой ожидаются в течение 12 месяцев после отчетной даты, к сумме краткосрочных финансовых обязательств. По предприятию на начало года он составил 1,24 и на конец – 1,16. Удовлетворительным является показатель от 0,7 до 1. При уровне 0,8 – 1,0 его величина считается достаточной.
Коэффициент абсолютной ликвидности (норма денежных резервов) дополняет предыдущие показатели. Чем выше его величина, тем больше гарантия погашения долгов. Он составил на начало года 0,42 и на конец год 0,38. Значение этого коэффициента – это платежеспособность должника, показывающая, какую часть краткосрочных обязательств предприятие может погасить в ближайшее время. Теоретически нормальное значение коэффициента абсолютной ликвидности ≥ 0,2 ч 0,5.
Коэффициент обеспеченности просроченных финансовых обязательств активами характеризует способность предприятия рассчитаться по своим финансовым обязательствам после реализации активов. Его также можно рассчитать как разность между единицей и коэффициентом автономии.
1- 0,81 = 0,19 на начало периода
1- 0,80 = 0,20 на конец отчетного периода.
Если значение данного коэффициента не превышает 0,5, то это свидетельствует об устойчивом финансовом положении (норматив – не более 0,85).
Коэффициент обеспеченности просроченных финансовых обязательств активами, характеризующий способность предприятия рассчитаться по просроченным финансовым обязательствам путем реализации имущества составил на начало года 0,003 и на конец года 0,004 (норматив – не более 0,50).
На уровень платежеспособности предприятия большое влияние оказывает коэффициент обеспеченности собственными оборотными средствами, характеризующий наличие собственных оборотных средств у предприятия, необходимых для его финансовой устойчивости. Он составил на 01.01.2008 г. 0,62, а на 01.01.2009 г. 0,63 при норме не менее 0,30.
2.4 Анализ прибыли
Прибыль – это денежное выражение основной части денежных накоплений, создаваемых предприятиями любой формы собственности [10].
Как экономическая категория она характеризует финансовый результат предпринимательской деятельности предприятия. Прибыль является показателем, наиболее полно отражающим эффективность производства, объем и качество произведенной продукции, состояние производительности труда, уровень себестоимости. Вместе с тем прибыль оказывает стимулирующее воздействие на укрепление коммерческого расчета, интенсификацию производства при любой форме собственности.
Получение прибыли – это одна из главных целей функционирования любого предприятия.
Формирование и распределение прибыли на РУП«МАЗ» осуществляется следующим образом (таблица. 2.15).
Таблица 2.15- Формирование и распределение прибыли на РУП «МАЗ»
|
Наименование показателя |
За 2008 год |
За 2007 год |
| 1 | 2 | 3 |
|
1. Доходы и расходы по видам деятельности Выручка от реализации товаров, продукции, работ, услуг |
2 280 026 |
1 769 149 |
| Налоги, включаемых в выручку от реализации товаров, продукции, работ, услуг | 115 098 | 219 900 |
|
Выручка от реализации товаров, продукции, работ, услуг (за минусом ДС, акцизов и иных аналогичных обязательных платежей |
2 164 928 | 1 549 249 |
| В т.ч. себестоимость реализованных товаров, работ, услуг | 1 856 116 | 1 281 551 |
| Управленческие расходы | 91 954 | 78 199 |
| Расходы на реализацию | 30 395 | 18 893 |
| Прибыль (убыток) от реализации | 186 464 | 170 606 |
|
2. Операционные доходы и расходы Операционные доходы |
1 587 505 |
1 142 831 |
| Операционные расходы | 1 582 001 | 1 125 448 |
| Прибыль (убыток) от операционных доходов и расходов | -16 465 | 803 |
|
3. Внереализационные доходы и расходы Внереализационные доходы |
31 898 |
18 655 |
| Внереализациооные расходы | 42 606 | 47 827 |
| 1 | 2 | 3 |
| Прибыль (убыток) от внереализационных доходов и расходов | -14 330 | -29 668 |
| Прибыль (убыток) за отчетный период (валовая) | 155 669 | 141 742 |
| Налоги и сборы, производимые из прибыли | 58 358 | 53 908 |
| Прибыль к распределению (чистая) | 97 273 | 87 608 |
Валовая прибыль, как основной показатель эффективности работы, за 2008 год составила 155 669 млн. рублей. В 2007 году валовая прибыль была в размере 141 742 млн. рублей. Валовая прибыль увеличилась на 10% или на 13 927 млн. рублей.
Основную часть в валовой прибыли занимает прибыль от реализации продукции. В 2008 году она составила 186 464 млн. рублей. В 2007 году – 170 606 млн. рублей. Прибыль от реализации продукции увеличилась на 15 858.
В 2008 году увеличились объемы производства и реализации продукции объединения. Минский автомобильный завод, являясь головным предприятием объединения, перешел на выпуск автомобилей класса ЕВРО-3, ЕВРО-4, ЕВРО-5. В течение года постоянно повышались цены и тарифы, оказывали влияние инфляционные процессы, рынок не позволяющий поднимать цены на готовую продукцию.
Себестоимость реализации продукции увеличилась, что повлияло на снижение рентабельности реализованной продукции. По итогам отчетного года она составила 10%. По итогам работы 2007 года рентабельность реализованной продукции – 13%.
Другая составляющая валовой прибыли – разница между прочими операционными доходами и расходами. В 2008 году она составила убыток -16 465 млн. рублей или -10,6% в общей прибыли. В 2007 году она составляла прибыль – 803 млн. рублей или 0,5% в общей прибыли.
Разница между внереализационными доходами и расходами представляет собой убыток -14 330 млн. рублей или или -9,2%. В 2007 году убыток от внереализационных доходов и расходов составил -29 668 млн. рублей или – 20,9%.
Из полученной прибыли были уплачены налоги и иные обязательные платежи в сумме 58 385 млн. рублей или 37,5%. Платежи в бюджет из прибыли в 2008 году увеличились по сравнению с 2007 годом на 4 450 млн. рублей или на 7,9%.
РУП «МАЗ» по итогам работы за 2008 год получило прибыль. Прибыль к распределению (чистая прибыль) составила 97 273 млн. рублей, в 2007 году прибыль к распределению составила 87 608 млн. рублей, таким образом чистая прибыль по сравнению с прошлым годом выросла на 10%.
Под распределение прибыли понимается направление прибыли в бюджет и по статьям использования на предприятии.
Законодательно распределение прибыли регулируется в той ее части, которая поступает в бюджет разных уровней в виде налогов и других обязательных платежей. Определение направлений расходования прибыли, остающейся в распоряжении предприятия, структуры статей ее использования находится в компетенции предприятия.
Принципы распределения прибыли можно сформулировать следующим образом:
- прибыль, получаемая предприятием в результате производственно-хозяйственной и финансовой деятельности, распределяется между государством и предприятием как хозяйствующим субъектом;
- прибыль для государства поступает в соответствующие бюджеты в виде налогов и сборов, ставки которых не могут быть произвольно изменены. Состав и ставки налогов, порядок их исчисления и взносов в бюджет устанавливаются законодательно;
- величина прибыли предприятия, оставшейся в его распоряжении после уплаты налогов, не должна снижать его заинтересованности в росте объема производств и улучшения результатов производственно-хозяйственной и финансовой деятельности;
- прибыль, остающаяся в распоряжении предприятия, в первую очередь направляется на накопление, обеспечивающее его дальнейшее развитие, и только в остальной части – на потребление.
На предприятии распределению подлежит чистая прибыль, т.е. прибыль, оставшаяся в распоряжении предприятии после платы налогов и других обязательных платежей. Из нее взыскиваются санкции, уплачиваемые в бюджет и некоторые внебюджетные фонды.
Распределение чистой прибыли отражает процесс формирования фондов и резервов предприятия для финансирования потребностей производства и развития социальной сферы.
Порядок распределения и использования прибыли на предприятии фиксируется в уставе предприятия и определяется положением, которое разрабатывается соответствующими подразделениями экономических служб и утверждается руководящим органом предприятия. В соответствии с уставом предприятия могут составлять сметы расходов, финансируемых из прибыли, либо образовывать фонды специально назначения: фонды накопления (фонд развития производства или фонд производственного и научно-технического развития, фонд социального развития) и фонды потребления (фонд материального поощрения).
Смета расходов, финансируемых из прибыли, включает расходы на развитие производства, социальные нужды трудового коллектива, на материальное поощрение работников и благотворительные цели.
К расходам, связанным с развитием производства, относятся расходы на научно-исследовательские, проектные, конструкторские и технологические работы, финансирование разработки и освоения новых видов продукции и технологических процессов, затраты по совершенствованию технологии и организации производства, модернизации оборудования, затраты, связанные с техническим перевооружением и реконструкцией действующего производства, расширением предприятий. В эту же группу расходов включаются расходы по погашению долгосрочных ссуд банков и процентов по ним. Здесь же планируются затраты на проведение природоохранных мероприятий и др. Взносы предприятий из прибыли в качестве вкладов учредителей в создание уставного капитала других предприятий, средства, перечисляемые союзам, ассоциациям, концернам, в состав которых входит предприятие, также считаются использованием прибыли на развитие.
Распределение прибыли на социальны нужды включает расходы по эксплуатации социально-бытовых объектов, находящихся на балансе предприятия, финансирование строительства объектов непроизводственного назначения, организации и развития подсобного сельского хозяйства, проведения оздоровительных, культурно-массовых мероприятий и т.п.
Вся прибыль, остающаяся в распоряжении предприятия, подразделяется на две части. Первая увеличивает имущество предприятия и участвует в процессе накопления. Вторая характеризует долю прибыли, используемой на потребление. При этом обязательно всю прибыль, направляемую на накопление, использовать полностью. Остаток прибыли, не использованной на увеличение имущества, имеет важное резервное значение и может быть в последующие годы направлен для покрытия возможных убытков, финансирования различных затрат (смотри таблицу 2.10).
Нераспределенная прибыль (на начало года составила 182 107 млн. рублей, на конец – 266 503 млн. рублей) в широком смысле как прибыль, использованная на накопление, и нераспределенная прибыль прошлых лет увеличилась 84 396 млн. рублей, что свидетельствуют о финансовой устойчивости предприятия.
Рентабельность – один из основных стоимостных качественных показателей эффективности производства на предприятии, характеризующий уровень отдачи затрат и степень использования средств в процессе производства и реализации продукции (работ, услуг). Если деловая активность предприятия в финансовой сфере проявляется прежде всего в скорости оборота ресурсов, то рентабельность предприятия показывает степень прибыльности его деятельности.
Показатели рентабельности отражают результативность работы предприятия за отчетный период. Как уже отмечалось, в хозяйственной деятельности предприятия могут происходить изменения, требующие крупных инвестиций и затрат. Но планируемый долгосрочный эффект показатели рентабельности не отражают. Поэтому снижение уровня рентабельности в рассматриваемом периоде не всегда следует расценивать как негативную тенденцию.
Основные показатели рентабельности можно объединить в следующие группы:
показатели доходности продукции;
Рассчитываются на основе выручки от реализации продукции (работ, услуг) и затраты на производство (рентабельность продаж, рентабельность основной деятельности).
показатели доходности имущества предприятия;
Формируется на основе расчета уровня рентабельности, в зависимости от изменения размера имущества (рентабельность всего капитала, рентабельность основных средств и прочих внеоборотных активов).
показатели доходности используемого капитала.
Рассчитывается на базе инвестируемого капитала (рентабельность собственного капитала).
Существенно влияют на оценку финансового состояния предприятия и формулирование выводов, следующие особенности показателей рентабельности (см. формулы 1.12-1.16) представленные в таблице 2.16.
Ухудшение показателя рентабельности реализованной продукции указывает о большой доле затрат в цене продукции. Следовательно, динамика коэффициентов свидетельствует о необходимости усиления контроля за себестоимостью реализованной продукции.
Таблица 2.16- Показатели рентабельности предприятия
|
Показатель |
2007 г. |
2008 г. |
Абс. изменения |
| 1 | 2 | 3 | 4 |
| Рентабельность продаж | 0,04% | 0,05% | 0,01% |
| Рентабельность реализованной продукции | 10,0% | 13,1% | -3,1% |
| Рентабельность активов | 0,06% | 0,05% | -0,01% |
| Рентабельность инвестиций | 0,07% | 0,06% | -0,01% |
| Рентабельность собственного капитала | 0,08% | 0,07% | -0,01% |
Рассматривая показатели рентабельности активов предприятия, можно сказать, что имущество предприятия используется очень неэффективно. Рентабельность актиывов намного ниже рентабельности продукции (0,05<<9,4).
То же можно сказать и анализируя показатели рентабельности инвестиций и собственного капитала. Так как имущество предприятия (внеоборотные активы) сформированы за счет собственных средств и их рентабельность очень низкая, это говорит о том, что собственный капитал используется не рационально, большую прибыль можно было бы получить, вкладывая средства в банк под проценты или в другое, более прибыльное предприятие. Следовательно, чтобы не прибегать к крайним мерам, следует пересмотреть структуру активов предприятия и поощрять в дальнейшем увеличение доли оборотных активов в сумме всех активов предприятия. Должна рассмотреться также возможность продажи части основных средств, сдача их в аренду или, при отсутствии свободных основных производственных и непроизводственных средств, возможность вложения собственных средств в модернизацию производственных основных фондов, с целью увеличения эффективности их использования. Так как у предприятия наблюдается большое количество незавершенного производства, примерно равное основным средствам, руководство должно рассмотреть все возможные варианты уменьшения этого количества незавершенного строительства в кратчайшие сроки.
Таким образом бухгалтерская (финансовая) отчетность без сравнения ценна только наполовину, так как для полного анализа финансово – экономического состояния предприятия необходимо сопоставление его данных с данными других предприятий или с отчетностью предприятия за прошлые годы. В настоящее время в развитых странах многие компании включают в отчет краткие сведения о своей деятельности за последние десять лет. Это получает все большее признание, так как позволяет более полно анализировать текущую деятельность предприятия и делать достоверные экономические прогнозы на будущее.
3. Рекомендации по улучшению финансового состояния предприятия
3.1 Программное обеспечение оценки финансово-экономического состояния предприятия с использованием MS Excel
От оперативного анализа экономической ситуации и выбора оптимального решения из множества альтернатив зависит успех в современном бизнесе. Одним из компьютерных средств для решения подобных задач является программный продукт корпорации Microsoft – Excel. Программа MS Excel, являясь лидером на рынке программ обработки электронных таблиц, определяет тенденции развития в этой области.
Excel – это программный продукт, который относится к категории, называемой электронными таблицами. Excel – не единственная программа электронных таблиц для персональных компьютеров. Среди других можно назвать также Lotus 1-2-3 и Quattro Pro.
Электронная таблица – это интерактивная компьютерная программа, которая состоит из набора строк и столбцов. Они изображаются на экране в специальном окне, которое можно прокручивать вверх и вниз, вправо и влево. Область, находящаяся на пересечении строки и столбца, называется ячейкой. В ячейке может находиться число, текст или формула, с помощью которой выполняются вычисления, относящиеся к одной или нескольким другим ячейкам. Ячейки можно копировать, перемещать или изменять содержащиеся в них формулы. Электронную таблицу можно сохранить в файле для дальнейшего использования или удалить, если она больше не нужна. Ячейки электронной таблицы можно форматировать и распечатывать для ведения документации. Кроме того, отдельные группы числовых ячеек можно использовать для создания графиков, диаграмм или карт [13].
Наиболее важным преимуществом электронной таблицы является то, что при изменении содержимого какой-либо ячейки, используемой в формуле, результат будет автоматически пересчитываться. Это означает, что если имеется электронная таблица, работающая с определенными формулами, то, проводя небольшие изменения, можно использовать эту “модель” и для других случаев.
Отсюда следует, что пользователи Excel имеют три существенных преимущества:
- многообразие возможностей создания качественных таблиц и графиков, которые существенно превосходят аналогичные возможности других программ;
- наличие в одной оболочке таких элементов, как раскрывающиеся меню или диалоговые окна, которые присутствуют во всех программах, работающих в среде Windows, и при этом имеют одну и ту же форму. Таким образом, пользователю, имеющие опыт работы с любым программным продуктом из пакета MS Office без особых усилий смогут освоить и этот программный продукт, так как попадут в знакомую им среду;
- облегчается переход из одной программы в другую через границы используемой операционной системы (например, от Windows к OS/2), так как нет необходимости изучать структуру программы или способы управления ею, а можно ограничится изучением только существенно отличающихся возможностей.
Перечислим некоторые возможности электронных таблиц MS Excel:
Многостраничные файлы. Файлы Excel, называемые рабочими книгами, могут состоять из произвольного числа отдельных листов. Это могут быть листы рабочих таблиц, листы диаграмм, созданные пользователем диалоговые окна. Данная возможность позволяет упорядочить работу. Например, можно сохранять все электронные таблицы, относящиеся к бюджету, в отдельной рабочей книге.
Многооконный интерфейс. В Excel можно работать с несколькими файлами одновременно, при этом вовсе не обязательно закрывать один файл, если вам надо заглянуть в другой. Это свойство упрощает процесс обмена информацией между таблицами в разных рабочих книгах.
Контекстно-зависимая справочная система. Это означает, что пользователь может получить любую справку на экране компьютера, работая в Excel.
Легкость управления. Excel, вероятно, самая простая в использовании электронная таблица. Многие ее возможности были специально разработаны для того, чтобы и начинающие, и профессионалы могли выполнять повседневные задачи быстро и просто.
Встроенные функции. В Excel включено огромное количество встроенных функций, которые можно использовать в формулах.
Гибкое управление текстом. Хотя сильная сторона Excel – это операции с числами, она не так уж плоха и в работе с текстом. Пользователь может форматировать или поворачивать текст, находящийся в ячейках. Кроме того, программа позволяет перемещать текстовые окна, вставляя их в любом месте рабочей таблицы, а также менять их размеры. Excel – единственная программа электронных таблиц, позволяющая легко форматировать отдельные символы внутри одной ячейки. Например, если в ячейке находится текст, то можно выделить одну букву полужирным шрифтом, а вторую – цветом.
Разнообразие диаграмм. По сравнению с другими программами электронных таблиц Excel обладает, пожалуй, самыми богатыми возможностями по созданию диаграмм и графиков. Они позволяют пользователю изменять и пополнять богатый ассортимент диаграмм различных типов. Excel 97 предоставляет в распоряжение пользователя множество функций для создания и форматирования диаграмм. В дальнейшем диаграммы могут использоваться для более наглядного представления цифровых данных.
Наличие всех вышеуказанных обстоятельств (а также наличие подобной программы практически на любом персональном компьютере) существенно повлияло на мой выбор, при поиске программного продукта для целей финансово-экономического экспресс-анализа деятельности предприятия.
Сущность работы программы заключается в том, что на основании данных стандартной бухгалтерской отчетности происходит автоматический экспрес-анализ финансового состояния предприятия.
Далее после ввода всех 5 форм стандартной бухгалтерской отчетности происходит автоматический расчет структуры прибыли предприятия, отражаются показатели неудовлетворительной структуры бухгалтерского баланса, рассчитываются коэффициенты характеризующие финансовое состояние предприятия.
Пример анализа полученных данных представлен в рамках данного дипломного проекта на основе бухгалтерской отчетности РУП «МАЗ».
Следовательно, для того, чтобы провести анализ любого другого предприятия либо провести анализ данного за иной период, нет необходимости рассчитывать вышеприведенные показатели заново. Достаточно лишь заполнить входные формы, а все остальное сделает программа. Таким образом, она позволяет несколько облегчить процесс экспресс-анализа финансово-экономического состояния предприятия, автоматизируя его расчетную часть.
3.2 Пути улучшения финансового состояния предприятия
Нехватка на предприятии специалистов по менеджменту, ориентация на то, что все проблемы финансовой стратегии должен решать главный бухгалтер, нередко приводит к негативным последствиям [20]. На большинстве предприятий основной ошибкой в составлении бухгалтерского учета, в определении объектов налогообложения и управлении финансами является недостаточность юридического обеспечения хозяйственной деятельности. Как и любому другому предприятию, РУП «МАЗ» могут потребоваться дополнительные инвестиции для реализации какого-либо проекта. Поэтому руководители компании должны быть заинтересованы в том, чтобы показать работу предприятия, ее финансовое положение с лучшей стороны. Подобную информацию о финансовом состоянии предприятия, его потенциале, стабильности в будущем призван предоставить аудитор.
Помимо отдела сбыта и связанных с ним организационно-технических мероприятий предприятие может создать финансовую дирекцию а в ней аналитический, плановый отдел и отдел внутреннего отдел аудита – важного инструмента достижения высоких результатов, а также профилактики управленческих рисков. В период становления рыночной экономики возникла объективная необходимость в услугах независимых экспертов, устанавливающих достоверность финансовой отчетности. Интересы руководителей обязан защищать именно аудитор.
Важно учесть то, что рядовой специалист почти всегда способен отметить недостатки в работе предприятия, тогда как высококвалифицированный аудитор, оценив ситуацию, обязан предложить несколько возможных решений. Обычно этим отличается подход аудитора высокого уровня от обычного. Кроме того, чтобы предложить организации оптимальное решение проблемы, от аудиторов требуется владение не только вопросами бухгалтерского учета, но вопросами гражданского права и других отраслей права. Для обеспечения высокой производительности труда работников, руководству предприятия необходимо формировать и реализовывать программы систематического обучения и подготовки кадров в целях более полного раскрытия их возможностей.
Проведя анализ финансового состояния РУП «МАЗ» можно сделать вывод, что главенствующее место в структуре оборотных активов занимают запасы, на втором месте стоит дебиторская задолженность. Поэтому предприятию необходимо тщательнее управлять запасами.
Для увеличения размера собственных оборотных средств нужно рассмотреть элементы формулы расчета таких средств