Налоги и их роль в производственно-хозяйственной деятельности предприятия
Юридический адрес Общества: Россия, г. Новосибирск, ул. Немировича-Данченко д.104.
Предприятие осуществляет свою деятельность на основании:
– Свидетельства о государственной регистрации. Серия № 05109, регистрационный №5584 от 19.03.1995г.;
– Свидетельства о постановке на учет в налоговом органе юридического лица, образованного в соответствии с законодательством РФ (часть 1 Налогового кодекса РФ, принятого Федеральным законом от 31 июля 1998г. №146 ФЗ);
– Устава и учредительных документов.
ИНН предприятия: 543817022053, Код причины постановки на учет 231701001.
Организационно-управленческая структура предприятия достаточно простая - линейно функциональная, т.е. прямое подчинение всех сотрудников, что можно более наглядно увидеть на рисунке 2.1.
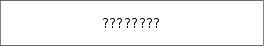


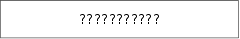
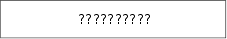

Рисунок 2.1 - Организационная структура предприятия ООО «Триэс - Новосибирск»
В торговом зале ООО «Триэс - Новосибирск» установлены 2 кассовых аппарата и ведутся 2 журнала регистрации показаний суммирующих денежных и контрольных счетчиков контрольно-кассовых машин, работающих без кассира - операциониста». Журналы пронумерованы, прошнурованы и скреплены печатями и подписями директора, бухгалтера предприятия и руководителя ИМНС РФ по Кировскому району г. Новосибирска. Выручка от реализации сдается ежедневно в главную кассу предприятия
Анализ организации безопасности и жизнедеятельности показал, что в этом направлении работа магазина организована в полном объеме, соблюдаются все социально-экономические, организационно-технические, санитарно-гигиенические, лечебно-профилактические, реабилитационные и иные мероприятия. Особое внимание уделяется сложности работы в торговом зале, работникам приходиться большую часть времени проводит в прямом смысле на ногах, за данную сложность предусмотрены надбавки.
Согласно технике безопасности по пожаротушению, торговые и складское помещение оборудованы огнетушителями и запасными выходами.
2.2 Анализ налоговой базы и налогового поля предприятия
На первом этапе выполнения аналитической части работы рассмотрим коэффициенты прироста имущества, выручки от реализации и прибыли предприятия за период 2008-2009 гг., являющихся налогооблагаемой базой для основных налогов предприятия: налога на имущество, НДС и налога на прибыль [18, с. 23].
Данные отразим в таблице 2.1.
| Таблица 2.1 – Коэффициенты прироста имущества, выручки от реализации и прибыли предприятия | |||
| Показатели | Предыдущий год | Отчетный год | Коэффициент прироста показателя |
| 1. Среднегодовая стоимость имущества (активов), тыс.руб. | 19489 | 20015 | 1,03 |
| 2. Выручка от реализации продукции, тыс.руб. | 6991 | 7482 | 1,07 |
| 3. Прибыль до налогообложения, тыс.руб. | 576 | 847 | 1,47 |
Проводя анализ полученных данных, можно отметить, что среднегодовая стоимость имущества за анализируемый период возросла и составила 20015 тыс.руб., коэффициент прироста составил 1,03, что можно интерпретировать как рост на 3 %.
Выручка от реализации продукции также имела тенденцию к росту и составила в 2009 г. 7 % от аналогичного показателя в 2008 г.
Прибыль, полученная предприятием в 2009 г., возросла в абсолютном выражении на 271 тыс.руб., что составляет 47 % от аналогичного показателя в предыдущем году, то есть можно высказать мнение о значительном росте налогооблагаемой базы по налогу на прибыль.
Для того, чтобы проанализировать налоговое поле предприятия, составим таблицу 2.2 , в которой отразим такие данные по налогам как [1, с. 39] :
– нормативная база;
– ставка;
– сроки уплаты.
Отметим, что составляемое нами налоговое поле включает налоги, уплачиваемые предприятием ООО «Триэс - Новосибирск» в 2009 г.
| Таблица 2.2 – Налоговое поле ООО «Триэс - Новосибирск» | ||||||
| Наименование налога | Налоговая база | Ставка | Срок уплаты | |||
| Налог на прибыль | 25 глава НК | 20,00% | каждый месяц 28-го числа | |||
| Налог на имущество | налогооблагаемое имущество предприятия | 2,2% | 25-го числа месяца, следующего за отчетным кварталом | |||
| НДС | 21 глава НК | 18% | каждый месяц до 20-го числа | |||
| Налог на доходы физических лиц | Доход физических лиц в соответствии с НК РФ | 13% | каждый месяц не позднее 20-го числа | |||
| ЕСН | ФОТ, гл. 24 НК | 26,0% | каждый месяц не позднее 20-го числа | |||
| Транспортный налог | Закон «О Транспортном налоге», гл. 28 НК РФ | 30 руб. в расчете на одну л.с. | ежегодно | |||
Отметим, что налоговое поле предприятия не является постоянным. Ввиду постоянных изменений в части налогового законодательства могут происходить значительные изменения в части исчисления и уплаты налога.
2.3 Анализ эффективности учетной и налоговой политики и ее влияние на налоговую нагрузку на предприятие
Далее перейдем к изучению влияния учетной и налоговой политики предприятия на размер налоговых платежей [21, с. 286].
Квалифицированная проработка приказа об учетной политике позволит предприятию выбрать оптимальный вариант учета, эффективный с точки зрения режима налогообложения. Значимость данного документа особенно возросла в связи с вступлением в действие главы 25 "Налог на прибыль организаций" Налогового кодекса РФ. Дело в том, что впервые в системе российского налогообложения законодательно установлена самостоятельная учетная система - учет операций в целях налогообложения. В связи с этим при разработке учетной политики в целях налогообложения необходимо обратить внимание на ряд положений. Таких как выбор метода признания доходов в целях налогообложения, метода начисления амортизации.
В ООО «Триэс - Новосибирск» учетной политикой установлен наиболее распространенный на сегодняшний день среди предприятий метод определения выручки от реализации в целях налогообложения – кассовый метод (по мере поступления выручки на счета денежных средств).
П. 1 ст. 259 Налогового кодекса РФ предоставляет возможность выбора метода начисления амортизации – линейным и нелинейным методом. Предприятием для удобства был выбран линейный метод начисления амортизации. С точки зрения наибольшей эффективности привлекателен нелинейный метод начисления амортизации, так как при его использовании списание стоимости имущества происходит быстрее, чем при использовании линейного метода.
Одним из показателей эффективной работы предприятия является размер налоговой нагрузки на предприятие.
Для определения уровня совокупной налоговой нагрузки нам необходимо рассчитать отношение суммы всех налогов, уплаченных предприятием, к общей сумме доходов, полученной предприятием [25, с. 355].
При анализе данной таблицы следует учесть, что как правило, размер налоговой нагрузки на российские предприятия и организации (за исключением мелкого предпринимательства) значительно выше оптимального значения и составляет 35-40 %, в то время как оптимальный размер – не более 25 %. Поэтому важность расчета и анализа данного показателя для ООО «Триэс-Новосибирск» не вызывает сомнений.
Отметим, что такой показатель как общая величина доходов предприятия мы определяли как сумму выручки от реализации с учетом НДС и прочих налогов, а также прочих доходов, учтенных на бухгалтерском счете «Прибыли и убытки»
Данные отразим в таблице 2.3.
| Таблица 2.3 – Уровень совокупной налоговой нагрузки предприятия | |||||||
| Показатели | Предыдущий год | Отчетный год | Отклонение (+;-) | Отчетный год к предыдущему, % | |||
| Общая величина доходов предприятия (тыс.руб.) | 7331,00 | 7940,00 | 609,00 | 108,30 | |||
| Налоговые платежи, всего (тыс.руб.) | 1833,00 | 2080,00 | 247,00 | 113,50 | |||
| Уровень совокупной налоговой нагрузки предприятия | 25,50 | 26,20 | 0,70 | 102,70 | |||
Анализируя представленные в таблице 2.3 данные, следует отметить, что за анализируемый период уровень налоговой нагрузки на наше предприятие имел тенденцию к росту и составил в 2009 г. 26,2 %, что на 0,7 % больше аналогичного показателя в 2008 г.
Отметим также, что исчисленный показатель налоговой нагрузки превышает предельный уровень (25 %), то есть можно сделать вывод, что предприятие нуждается в мерах по налоговой оптимизации и необходимые регулярные, своевременные мероприятия в части налогового планирования.
Данные таблицы 3 позволяют оценить влияние общей величины доходов предприятия и суммы налоговых платежей на уровень совокупной налоговой нагрузки. Так, учитывая, что темп роста доходов составил 108,3 %, а темп роста налоговых платежей – 113,5 %, можно сделать вывод о том, что причиной уменьшения налоговой нагрузки стал менее быстрый рост общих доходов предприятия в сравнении с резким ростом размера налоговых платежей.
В таблице 2.4 конкретизируем показатели налоговой нагрузки и проведем их анализ.
| Таблица 2.4 – Характеристика налоговой нагрузки |
| Показатели | 2008 г. | 2009 г. | Изменение |
| 1. Показатели общей налоговой нагрузки | |||
| Н.Н. на доходы, % | 25,50 | 26,20 | 0,70 |
| Н.Н. на финансовые ресурсы, % | 6,50 | 6,00 | -0,50 |
| Н.Н. на 1 работника, тыс.руб. | 23,20 | 23,90 | 0,70 |
| Н.Н. на чистую прибыль, тыс.руб. | 4,20 | 3,50 | -0,70 |
| 2. Частные показатели налоговой нагрузки по источникам покрытия, % по отношению к: | |||
| реализации | 26,20 | 27,80 | 1,60 |
| расходам | 28,5 | 31,00 | 2,50 |
| чистой прибыли | 312,30 | 222,30 | -90,00 |
Анализируя данную таблицу, можно сделать вывод, что практически все показатели налоговой нагрузки имели тенденцию к росту, за исключением налоговой нагрузки на чистую прибыль (снижение на 0,7 тыс.руб.) и налоговой нагрузки на финансовый ресурсы (снижение на 0,5 %), а это достаточно важные и существенные показатели. Интерпретируя их, можно отметить, что рост налоговой нагрузки был менее значительным, чем рост чистой прибыли и финансовых ресурсов предприятия.
Что касается сравнительного анализа динамики показателей, то можно сделать вывод о том, что наиболее значительно возросла налоговая нагрузка по отношению к реализации – рост на 2,5 %.
2.4 Расчет и анализ структуры налогов и налогового производства
Далее перейдем к рассмотрению структуры налоговых платежей, уплачиваемых предприятием [26, с. 385].
Для оценки структуры налоговых платежей рассмотрим таблицу 2.5.
| Таблица 2.5 – Расчет структуры налоговых платежей за 2008-2009 гг. | |||||||||
| Показатели | 2008 г. | 2009 г. | Изменение | ||||||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | ||||
| Всего, в том числе | 1833,00 | 100,00 | 2080,00 | 100,00 | 247,00 | 100,00 | |||
| налог на прибыль | 138,00 | 7,50 | 203,00 | 9,80 | 65,00 | 131,00 | |||
| НДС | 769,90 | 42,00 | 813,30 | 39,10 | 43,40 | 93,00 | |||
| налог на доходы физических лиц | 289,60 | 15,80 | 345,30 | 16,60 | 55,70 | 105,00 | |||
| ЕСН | 397,80 | 21,70 | 465,90 | 22,40 | 68,20 | 103,00 | |||
| налог на имущество | 110,00 | 6,00 | 129,00 | 6,20 | 19,00 | 103,00 | |||
| транспортный налог | 128,30 | 7,00 | 122,70 | 5,90 | -5,60 | 84,00 | |||
Анализируя данные, представленные в таблице 2.5, можно сделать вывод о том, что на протяжении последних двух лет в ООО «Триэс-Новосибирск» наибольший удельный вес в структуре налоговых платежей приходился на НДС (более 39,1 % в 2009 г.).
Отметим, что сложившаяся в ООО «Триэс-Новосибирск» структура налоговых платежей является типичной для российских предприятий, высокий удельный вес налога на добавленную стоимость – не редкость.
Следует обратить внимание, что достаточно большой удельный вес в структуре налоговых платежей занимает налог на доходы физических лиц – более 16,6 % в 2009 г. и единого социального налога – более 22 % в отчетном периоде (отметим, что предприятие выступает налоговым агентом при перечислении данных видов налогов).
Анализируя изменение структуры налоговых платежей в динамике за последние два года, можно отметить увеличение удельного веса налога на прибыль с 7,5 до 9,8 %%, налога на имущество – с 6 до 6,2 %%, налога на доходы физических лиц – с 15,8 до 16,6 %% и уменьшение удельного веса НДС с 42 до 39,1 %, транспортного налога – с 7 до 5,9 %.
Если анализировать структуру налоговых платежей в целом, то можно отметить, что она не претерпела значительных изменений.
Для наглядности структуры и динамики налоговых платежей ООО «Триэс - Новосибирск» за период 2008 – 2009 г.г. представим в виде гистограммы (рис. 2.2).
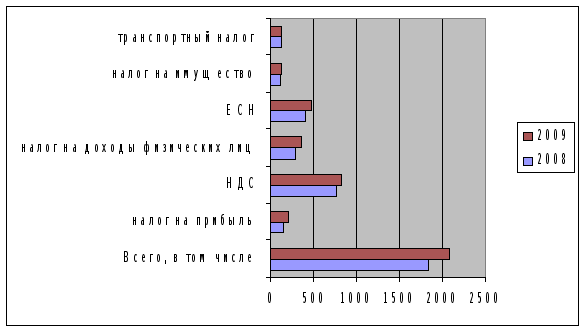
Рисунок 2.2 - Структура и динамика налогов ООО «Триэс -Новосибирск» за период 2008 – 2009 г.г.
Для того чтобы изучить, насколько эффективна в анализируемом предприятии система налогового производства, рассмотрим данные, представленные в таблице 6 по налогу на добавленную стоимость.
Отметим, что задолженностей по уплате прочих видов налогов предприятие не имеет [7, с. 34-45].
Анализируя данные, представленные в таблице 2.5, можно сделать вывод о том, что удельный вес недоимок в сумме налоговых платежей по НДС довольно значителен и колеблется в пределах 9– 13,8 % за анализируемый период. Отметим, что в динамике удельный вес недоимки снизился на 4,8 %, что весьма существенно.
Что касается изменений сумм задолженности за период 2008-2009 гг., можно сделать вывод об их снижении со 106 тыс. руб. до 76 тыс.руб.
| Таблица 2.5 – Динамика перечислений и задолженностей по НДС за отчетный и предыдущий годы |
| Отчетный период |
Перечислено в бюджет (тыс.руб.) |
Задолженности по налогам (тыс.руб.) | Удельный вес недоимки к общей сумме поступлений, % | |||
| предыдущий | отчетный | предыдущий | отчетный | предыдущий | отчетный | |
| На 01.01 | 160,00 | 170,00 | 25,00 | - | 15,60 | - |
| На 01.04 | 210,00 | 165,00 | - | 21,00 | - | 13,00 |
| На 01.07 | 155,00 | 158,00 | 61,00 | - | 39,40 | - |
| На 01.10 | 197,00 | 161,00 | - | 55,00 | - | 34,00 |
| На 01.01 | 47,90 | 159,30 | - | - | - | - |
| Всего за год | 769,90 | 813,30 | 106,00 | 76,00 | 13,80 | 9,00 |
В качестве основных мероприятий по своевременной уплате налогов в бюджет, можно порекомендовать предприятию:
– внимательно изучить сроки уплаты НДС в бюджет и составить график уплаты;
– иметь резерв денежных средств для уплаты налогов;
– приобрести справочно-информационную систему типа «Гарант», «Консультант- Плюс», чтобы быть в курсе последних изменений и нововведений налогового законодательства.
Далее рассмотрим Отчет о прибылях и убытках [23, с. 34].
Для того чтобы проанализировать Форму – 2 (см. приложение Б), произведем расчет таблицы 2.6.
| Таблица 2.6 – Анализ прибыли предприятия по отчету "О прибылях и убытках" | |||||||||
| Наименование показателей | 2008 г., тыс.руб. | 2009 г., тыс.руб. | Отклонение (+;-), тыс.руб. | Удельный вес, % | Отклонение | ||||
| 2008 г. | 2009 г. | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | |||
| 1. Выручка (нетто) от продажи товаров | 6991,00 | 7482,00 | 491,00 | 100,00 | 100,00 | - | |||
| 2. Себестоимость проданных товаров | 6432,00 | 6734,00 | 302,00 | 92,00 | 90,00 | -2,00 | |||
| 3. Валовая прибыль | 559,00 | 748,00 | 189,00 | 8,00 | 10,00 | 2,00 | |||
| 4. Коммерческие расходы | 77,00 | 85,00 | 8,00 | 1,10 | 1,14 | 0,00 | |||
| 5. Управленческие расходы | 41,00 | 54,00 | 13,00 | 0,59 | 0,72 | 0,10 | |||
| 6. Прибыль (убыток) от продаж | 441,00 | 609,00 | 168,00 | 6,31 | 8,14 | 1,80 | |||
| 7. Операционные доходы | 308,00 | 404,00 | 96,00 | 4,41 | 5,40 | 1,00 | |||
| 8. Операционные расходы | 205,00 | 220,00 | 15,00 | 2,93 | 2,94 | 0,00 | |||
| 9. Внереализационные доходы | 32,00 | 54,00 | 22,00 | 0,46 | 0,72 | 0,30 | |||
| 10. Внереализационные расходы | - | - | - | - | - | - | |||
| 11. Прибыль (убыток) до налогообложения | 576,00 | 847,00 | 271,00 | 8,24 | 11,32 | 3,10 | |||
| 12. Налог на прибыль и иные обязательные платежи | 138,00 | 203,00 | 65,00 | 1,97 | 2,71 | 0,70 | |||
| 13. Прибыль (убыток) от обычной деятельности | 438,0 | 644,00 | 206,00 | 6,27 | 8,61 | 2,30 | |||
14. Чрезвычайные доходы |
- | - | - | - | - | - | |||
| 15. Чрезвычайные расходы | - | 55,00 | - | - | 0,74 | 0,70 | |||
| 16. Чистая (нераспределенная) прибыль или убыток | 438,00 | 644,00 | 206,00 | 6,27 | 8,61 | 2,30 | |||
Анализ данной таблицы позволяет сделать вывод о том, что удельный вес себестоимости продукции в общей сумме выручки от реализации колеблется в пределах 90 % -92 %. За анализируемый период удельный вес себестоимости снизился на 2 %,что следует отметить как положительный момент в деятельности предприятия, так как свидетельствует о снижении затрат на производство продукции, о повышении эффективности производства.
Размер валовой прибыли в структуре выручки составляет по данным 2009 г. 10 %, что довольно существенно. Что же касается его динамики, то мы наблюдаем увеличение удельного веса валовой прибыли за анализируемый период на 2 %, а в абсолютном выражении это составляет 189 тыс.руб.
Удельный вес коммерческих расходов к общему объему выручки составил 1,14 %, а управленческих – 0,72 % по данным 2009 г.
Что касается удельного веса чистой прибыли, то можно отметить, что на ее долю в структуре выручки приходится 8,6 % в 2009 г., что на 2,3 % больше аналогичного показателя в 2008 г., следовательно, рост размера чистой прибыли можно считать незначительным.
Рост размера чистой прибыли свидетельствует о том, что предприятие стало более эффективно использовать имеющиеся у него ресурсы.
2.5 Анализ экономико-финансового состояния предприятия
Для того чтобы провести экспресс-анализ деятельности предприятия за 2008-2009 гг. рассчитаем таблицу 2.7
Данная таблица содержит комплекс показателей, позволяющих сделать вывод об эффективности работы предприятия, его финансовом состоянии и динамичности развития [17, с. 44-54].
| Экспресс-анализ ООО «Триэс-Новосибирск» | |||
| Таблица 2.7 – Оценка состояния и динамики экономического потенциала предприятия |
| Показатели | 2008 г. | 2009 г. | отклонение | |
| абсолютное | относительное | |||
| 1 | 2 | 3 | 4 | 5 |
|
1. Оценка имущественного положения |
||||
| Сумма хозяйственных средств, находящихся в обращении, тыс.руб. | 16911,00 | 23119,00 | 6208,00 | 136,70 |
| Стоимость основных средств, тыс.руб. | 10900,00 | 11220,00 | 320,00 | 102,90 |
| Коэффициент износа основных средств | 0,30 | 0,28 | -0,02 | 93,30 |
| Коэффициент текущей ликвидности | 0,20 | 0,30 | 0,10 | 150,00 |
|
2. Оценка финансового положения |
||||
| Сумма собственных оборотных средств, тыс.руб. | 3640,00 | -4495,00 | -855,00 | 123,50 |
| Прибыль (убытки), тыс.руб. | 438,00 | 589,00 | 151,00 | 134,50 |
| Кредиты и займы, не погашенные в срок, тыс.руб. | - | - | - | - |
|
3. Оценка динамичности |
||||
| Темп роста выручки от реализации, % | 0,90 | 1,10 | 0,20 | 122,20 |
| Темп роста прибыли, % | 1,10 | 1,30 | 0,20 | 118,20 |
|
4. Оценка эффективности использования экономического потенциала |
||||
| Затраты на 1 рубль реализации, руб. | 0,90 | 0,92 | 0,02 | 102,20 |
| Рентабельность продаж, % | 6,90 | 9,00 | 2,10 | 130,40 |
| Рентабельность капитала, % | 5,80 | 7,90 | 2,10 | 136,20 |
При проведении анализа расчетной таблицы 2.7, можно отметить следующие моменты.
Оценка имущественного потенциала показала увеличение суммы хозяйственных средств, находящихся в обращении на 6208 тыс. руб. или на 36,7 %. Стоимость основных средств также увеличилась и составила 11220 тыс. руб. в 2009 г., что на 2,9 % больше аналогичного показателя в предыдущем отчетном периоде.
Как положительный момент в деятельности предприятия, следует отметить снижение коэффициента износа основных средств на 0,02, и снижение коэффициента соотношения заемных и собственных средств на 1 %, что свидетельствует о повышении финансовой устойчивости предприятия.
Рост коэффициента текущей ликвидности за 2008-2009 гг. на 0,1 показал, что предприятие улучшило эффективность использования наиболее ликвидных активов (денежные средства).
Оценка финансового положения ООО «ТРИЭС - Новосибирск» позволила выявить рост недостатка собственных оборотных средств на 855 тыс.руб. и рост прибыли на 151 тыс.руб. или на 34,5 %.
Оценка динамичности ООО «Триэс- Новосибирск» показала увеличение темпов роста выручки от реализации на 0,2 % и увеличение темпов роста прибыли на 0,2 %.
Оценка эффективности использования экономического потенциала выявила увеличение рентабельности продаж на 2,1 % и увеличение рентабельности капитала на 2,1 %.
В целом же можно сделать вывод о том, что за анализируемый период предприятие значительно улучшило результаты своей финансово-хозяйственной деятельности.
ГЛАВА 3. Проблема оптимизации налоговых платежей на предприятии и пути их решения
3.1 Разработка приказа об учетной политике для целей налогообложения
Учетная политика является одним из инструментов налогового планирования. Законодательство в ряде случаев предоставляет налогоплательщику возможность самостоятельно выбрать способ бухгалтерского или налогового учета той или иной операции. В зависимости от конкретной ситуации экономически может быть выгоднее тот или иной способ. На правильности оценки и применения способов учета и налогообложения в учетной политике и основан соответствующий метод в налоговом планировании [16, с. 20-26].
Учетная политика является документом, который утверждается налогоплательщиком. В настоящее время выделились существенные различия учетной политики для целей бухгалтерского учета и для целей налогообложения. Поэтому целесообразно составить два отдельных документа: один по бухгалтерской учетной политике и другой - по налоговой учетной политике. При составлении документов целесообразно учесть, что способы бухгалтерского и налогового учета должны как можно меньше отличаться друг от друга. Такой подход минимизирует затраты бухгалтерии на ведение учетного процесса.
Квалифицированная проработка приказа об учетной политике позволит предприятию выбрать оптимальный вариант учета, эффективный с точки зрения режима налогообложения. В связи с этим при разработке учетной политики в целях налогообложения необходимо обратить внимание на ряд положений. Таких как выбор метода признания доходов в целях налогообложения, метода начисления амортизации. Налоговый кодекс предоставляет возможность выбора предприятию одного из двух методов признания доходов и расходов для целей налогообложения в отношении налога на прибыль организаций – метод начисления и кассовый метод. В ходе анализа приказа об учетной политике ООО «Триэс - Новосибирск» установлено, что выбран кассовый метод. Для предприятия же выгодно применять метод по отгрузки.
Расчет влияния выбранного метода на сумму НДС определяется по формуле (3.1).
Н = (РП – РПа) * Нс (3.1)
где РП – выручка от реализации без НДС (кассовый метод);
РПа – выручка от реализации без НДС (метод по отгрузке)
Нс – ставка НДС (18 %)
Н = (7482– 7100) * 18 % = 68,76 тыс. руб. (по данным 2009 г.).
Отсюда можно сделать вывод о том, что применяемый метод увеличивает объем уплачиваемого НДС на 68,76 тыс.руб. в год (при расчете на месяц получаем 5,73 тыс.руб.). Положительным моментов в данной ситуации является экономия на налоге, отрицательным то, что данный метод не является более надежным по сравнению с кассовый.
П. 1 ст. 259 Налогового кодекса РФ предоставляет возможность выбора метода начисления амортизации – линейным и нелинейным методом. Предприятием для удобства был выбран линейный метод начисления амортизации. С точки зрения наибольшей эффективности привлекателен нелинейный метод начисления амортизации, так как при его использовании списание стоимости имущества происходит быстрее, чем при использовании линейного метода.
Приведем пример расчета влияния выбранного метода начисления амортизации на сумму налога на прибыль в таблице 3.1.
Предположим, что в дальнейшем магазин приобретет торговое оборудование за 180 тыс. руб. со сроком полезного использования 36 месяца, рассчитаем и сравним величину начисленной амортизации при линейном и нелинейном методах, а так же сумма налога на имущество организации в различных случаях, расчет произведем в таблице Х.
Следует отметить, что при использовании нелинейного способа начисления амортизации, норма амортизации составляет: (2 : 36) х 100% = 5,56%.
В 1-й месяц начисляется: 180000 х 5,56% = 10008 руб.
Во 2-й месяц начисляется: (180000 - 10008) х 5,56% = 9452 руб.
и т.д.
В таком порядке амортизация начисляется до тех пор, пока остаточная стоимость объекта не достигнет 20% первоначальной (восстановительной) стоимости.
Так, когда в указанном примере остаточная стоимость объекта достигнет 36000 руб., то будет применяться другой порядок.
Таблица 3.1 – Расчет величины начисленной амортизации и налога на имущество при линейном и нелинейном методах начисления амортизации в рублях.
| Линейный метод | Нелинейный метод | |||||||
|
ме- сяц |
сумма амортизации в месяц | амортизация нарастающим итогом | Остаточная стоимость | сумма налога на имущество | сумма амортизации | амортизация нарастающим итогом | Остаточная стоимость | сумма налога на имущество |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1 | 5000 | 5000 | 175000 | 3850 | 10008 | 10008 | 169992 | 3740 |
| 2 | 5000 | 10000 | 170000 | 3740 | 9452 | 19460 | 160540 | 3532 |
| 3 | 5000 | 15000 | 165000 | 3630 | 8926 | 28386 | 151614 | 3336 |
| 4 | 5000 | 20000 | 160000 | 3520 | 8430 | 36815 | 143185 | 3150 |
| 5 | 5000 | 25000 | 155000 | 3410 | 7961 | 44776 | 135224 | 2975 |
| 6 | 5000 | 30000 | 150000 | 3300 | 7518 | 52295 | 127705 | 2810 |
| 7 | 5000 | 35000 | 145000 | 3190 | 7100 | 59395 | 120605 | 2653 |
| 8 | 5000 | 40000 | 140000 | 3080 | 6706 | 66101 | 113899 | 2506 |
| 9 | 5000 | 45000 | 135000 | 2970 | 6333 | 72434 | 107566 | 2366 |
| 10 | 5000 | 50000 | 130000 | 2860 | 5981 | 78414 | 101586 | 2235 |
| 11 | 5000 | 55000 | 125000 | 2750 | 5648 | 84063 | 95937 | 2111 |
| 12 | 5000 | 60000 | 120000 | 2640 | 5334 | 89397 | 90603 | 1993 |
| 13 | 5000 | 65000 | 115000 | 2530 | 5038 | 94434 | 85566 | 1882 |
| 14 | 5000 | 70000 | 110000 | 2420 | 4757 | 99192 | 80808 | 1778 |
| 15 | 5000 | 75000 | 105000 | 2310 | 4493 | 103685 | 76315 | 1679 |
| 16 | 5000 | 80000 | 100000 | 2200 | 4243 | 107928 | 72072 | 1586 |
| 17 | 5000 | 85000 | 95000 | 2090 | 4007 | 111935 | 68065 | 1497 |
| 18 | 5000 | 90000 | 90000 | 1980 | 3784 | 115719 | 64281 | 1414 |
| 19 | 5000 | 95000 | 85000 | 1870 | 3574 | 119293 | 60707 | 1336 |
| 20 | 5000 | 100000 | 80000 | 1760 | 3375 | 122669 | 57331 | 1261 |
| 21 | 5000 | 105000 | 75000 | 1650 | 3188 | 125856 | 54144 | 1191 |
| 22 | 5000 | 110000 | 70000 | 1540 | 3010 | 128867 | 51133 | 1125 |
| 23 | 5000 | 115000 | 65000 | 1430 | 2843 | 131710 | 48290 | 1062 |
| 24 | 5000 | 120000 | 60000 | 1320 | 2685 | 134395 | 45605 | 1003 |
| 25 | 5000 | 125000 | 55000 | 1210 | 2536 | 136930 | 43070 | 948 |
| 26 | 5000 | 130000 | 50000 | 1100 | 2395 | 139325 | 40675 | 895 |
| 27 | 5000 | 135000 | 45000 | 990 | 2262 | 141586 | 38414 | 845 |
| 28 | 5000 | 140000 | 40000 | 880 | 2136 | 143722 | 36278 | 798 |
| 29 | 5000 | 145000 | 35000 | 770 | 4535 | 148257 | 36278 | 798 |
| 30 | 5000 | 150000 | 30000 | 660 | 4535 | 152792 | 31743 | 698 |
| 31 | 5000 | 155000 | 25000 | 550 | 4535 | 157327 | 27208 | 599 |
| 32 | 5000 | 160000 | 20000 | 440 | 4535 | 161862 | 22673 | 499 |
| 33 | 5000 | 165000 | 15000 | 330 | 4535 | 166397 | 18138 | 399 |
| 34 | 5000 | 170000 | 10000 | 220 | 4535 | 170932 | 13603 | 299 |
| 35 | 5000 | 175000 | 5000 | 110 | 4535 | 175467 | 9068 | 199 |
| 36 | 5000 | 180000 | 0 | 0 | 4533 | 180000 | 4533 | 100 |
|
Ито- го |
180000 | Х | Х | 69305 | 180000 | Х | Х | 57298 |
Как видно из примера, применение нелинейного метода амортизации позволяет в первые месяцы списывать в уменьшение налогооблагаемой прибыли стоимость основных средств, почти в 2 раза большую, чем при линейном методе. Все это позволить сэкономить на налоге на имущество 12007 руб.
Возможность выбора метода начисления амортизации затруднена тем, что выбранный метод амортизации по каждому объекту применяется на протяжении всего срока начисления амортизации. Следовательно, его можно будет применять только для вновь приобретенного или созданного амортизируемого имущества. Хотелось бы обратить особое внимание на положение п. 1 ст. 256 Налогового кодекса РФ, в котором указано что не относятся к амортизируемому имуществу объекты со стоимостью менее 10000 рублей. Их стоимость полностью относиться на расходы. Предприятию при приобретении имущества следует рассматривать возможность разбиения этого имущества на отдельные части, для того чтобы иметь возможность списать их стоимость сразу. А по составным частям, стоимость которых свыше 10000 рублей, выбрать нелинейный метод начисления амортизации. Который должен быть закреплен в приказе об учетной политике предприятия для целей налогообложения [9,с. 15-16].
В качестве одной из мер по уменьшению влияния принятой учетной политики на сумму уплачиваемых налогов, можно порекомендовать ООО «Триэс - Новосибирск» заключать договора с оговоренным сроком оплаты отгруженной продукции (желательно день отгрузки). Данная мера позволит также увеличить объем оборотных активов и увеличить их ликвидность.
Общий анализ приказа об учетной политике предприятия для целей налогообложения показал, что недостаточно уделено внимания его детальной проработке и закреплению положений позволяющих осуществить дальнейшее применение мероприятий по налоговому планированию, в частности метода признания доходов и расход для целей налогообложения, выбора начисления амортизации, работы с поставщиками и потребителями магазина.
3.2 Перевод деятельности предприятия на упрощенную систему налогообложения
Далее необходимо обратиться к таблице 2.6.1, чтобы определить какие налоги имеют наибольший удельный вес в общей сумме налоговых платежей предприятия. Таковыми являются НДС (более 39,1 % в 2009 г.) и ЕСН (более 22,40 % в 2009 %). Предприятие не располагает льготами по данным налогам, но есть возможность их снизить или точнее заменить налогом, исчисленным при использовании упрощенной системы налогообложения (УСН), предусмотренной главой 26.2 «Упрощенная система налогообложения» Налогового кодекса РФ. Об эффективности УСН свидетельствует и тот факт, что, по заявлению Минфина России, на предприятие работающие по УСН