Финансовый анализ
ЧП = 2792,4–296,0=2496,4 тыс. грн.
Результаты вычислений помещаем в таблицу 4.
Таблица 4 – Расчет финансового результата (прибыли, убытка)
предприятия в 2004 году
| № п/п | Статьи | Сумма, тыс. грн. |
| 1 | Доход (выручка) от реализации продукции | 13296,2 |
| 2 | Налог на добавочную стоимость | 2216,0 |
| 3 | Акцизный сбор | – |
| 4 | Платежи с дохода | – |
| 5 | Чистый доход (выручка) от реализации продукции | 11080,2 |
| 6 | Себестоимость реализованной продукции | 8517,0 |
| 7 |
Валовая: а) прибыль б) убыток |
2563,2 |
| 8 | Административные расходы | 35,3 |
| 9 | Расходы на сбыт | 6,1 |
| 10 | Другие операционные доходы | 121,2 |
| 11 | Другие операционные расходы | 50,4 |
| 12 |
Финансовый результат от операционной деятельности: а) прибыль б) убыток |
2592,6 |
| 13 | Доходы от участия в капитале | 214,8 |
| 14 | Финансовые доходы | 37,6 |
| 15 | Другие доходы | 9,8 |
| 16 | Финансовые расходы | 29,6 |
| 17 | Расходы от участия в капитале | 17,4 |
| 18 | Другие расходы | 15,4 |
| 19 |
Финансовый результат от финансово-инвестиционной деятельности: а) прибыль б) убыток |
199,9 |
| 20 |
Финансовый результат от обычной деятельности до налогообложения: а) прибыль б) убыток |
2792,4 |
| 21 | Налог на прибыль от обычной деятельности | 296,0 |
| 22 | Чистая прибыль от обычной деятельности |
2496,4 |
4. размер мобилизованных (иммобилизованных) внутренних ресурсов в строительстве
Мобилизация (иммобилизация) внутренних ресурсов в капитальном строительстве рассчитывается по следующей формуле:
М(И) = (ОбАнг – ОбАкг) – (КЗнг – КЗкг), (4.1)
где ОбАнг – оборотные активы стройки на начали планового периода; ОбАкг – норматив (оптимальная величина оборотных активов стройки на конец планового периода); КЗнг – кредиторская задолженность на начало планового периода; КЗкг – устойчивая (переходящая) кредиторская задолженность на конец планируемого периода.
1. Оборотные активы строительства согласно исходным данным [табл.1; 53]:
а) на начало года составили 165,0 тыс. грн.
б) на конец года составили 184,0 тыс. грн.
2. Кредиторская задолженность, постоянно находящаяся в строительстве согласно исходным данным [табл.1; 54]:
а) на начало года составила 9,0 тыс. грн.
б) на конец года составила 10,0 тыс. грн.
3. Мобилизация (иммобилизация) внутренних ресурсов в капитальном строительстве находится по формуле 4.1:
М(И) = (165,0 –184,0) – (9,0 – 10,0) = –18,0 тыс. грн.
Результат заносим в таблицу 5.
Таблица 5 – Расчет мобилизации (иммобилизации) оборотных активов в строительстве на 2004 год
| № п/п | Показатели | Сумма, тыс. грн. |
| 1 | Оборотные активы строительства: | |
| а) на начало года; | 165,0 | |
| б) на конец года | 184,0 | |
| 2 | Кредиторская задолженность, постоянно находящаяся в строительстве: | |
| а) на начало года; | 9,0 | |
| б) на конец года | 10,0 | |
| 3 | Мобилизация (иммобилизация) внутренних ресурсов в капитальном строительстве | –18,0 |
Таким образом, получили иммобилизацию (отвлечение денежных средств) внутренних оборотных активов в строительстве, равную 18 тыс. грн.
5. инвестиционный план предприятия на будущий год
Финансовые ресурсы предприятия направляются на финансирование текущих расходов и инвестиций.
Инвестиции – это совокупность долговременных финансовых, трудовых и материальных затрат в целях увеличения активов и прибыли.
Основным методом расширенного производства основного капитала является прямые инвестиции (капитальные вложения).
Прямые инвестиции – вложения, направленные на увеличение основных фондов предприятия как производственного, так и непроизводственного назначения.
Финансирование – это порядок предоставления денежных средств, система расходования и контроля за эффективным распределением.
Методы финансирования зависят от конкретных условий функционирования предприятий, изменений и направлений его развития. Они определяются особенностями воспроизводства основного капитала и источника финансирования на той или иной стадии развития экономики. В настоящее время финансирование прямых инвестиций осуществляется по следующим группам:
собственные финансовые ресурсы и внутрихозяйственных резервов (внутренних ресурсов строительства);
заемные денежные средства (долгосрочные кредиты банка);
привлеченные денежные средства, полученные от эмиссии ценных бумаг, паевых и иных взносов юридических и физических лиц;
денежные средства, поступающие в порядке перераспределения из централизованных фондов, концернов, ассоциаций и объединений;
средства внебюджетных фондов;
ассигнования из бюджетов различных уровней, предоставляемых на безвозмездной основе;
средства иностранных инвесторов.
Рассмотрим финансирование по первой группе – с помощью собственных финансовых ресурсов. В состав этой группы можно выделить источники, образуемые от производственно-хозяйственной деятельности труда (амортизационные отчисления и прибыль, остающаяся в распоряжении предприятия) и внутрихозяйственные ресурсы строительства (мобилизация внутренних ресурсов в капитальном строительстве; доход по строительно-монтажным работам, выполняемым хозяйственным способом; экономия от снижения стоимости строительства по работам, выполняемым хозяйственным способом; доходы от покупной добычи полезных ископаемых и прочие).
1.1. Потребность в инвестициях согласно исходным данным [табл.1;50] составляет 7800,0 тыс. грн., в том числе объем строительно-монтажных работ, выполняемых хозяйственным способом по данным [табл.1;51] составляет 45%, т.е. 7800,0*0,45=3510,0 тыс. грн.
1.2. Иммобилизация внутренних ресурсов в капитальном строительстве составляет 18,0 тыс. грн. [табл.5; 3].
Всего потребность в инвестициях составляет 7800,0+18,0=7818,0 тыс. грн.
2.1. Собственные средства.
а) прибыль на инвестиции согласно [табл.9; 4] составит 1334,6 тыс. грн.
б) амортизационные отчисления по полученным данным [табл.2; 4] составили 1170,9 тыс. грн.
в) к другим внутренним финансовым ресурсам относятся:
плановые накопления в строительстве составляют 30% от объема строительно-монтажных работ, выполняемых хозяйственным способом [табл. 1; 52], что составит 3510,0*0,3=1053,0 тыс. грн.;
доходы от попутной добычи строительных материалов на территории строительства составляют 165,0 тыс. грн. [табл. 1; 55];
выручка от реализации имущества строительства составила 40,0 тыс. грн. [табл. 1; 56];
другие источники равны 28,0 тыс. грн. [табл. 1; 57].
Всего внутренних финансовых ресурсов: 1053,0+165,0+40,0+28,0=1286,0 тыс. грн.
Всего собственных средств: 1334,6+1170,9+1286,0=3791,6 тыс. грн.
2.2. Заемные средства (долгосрочный кредит) составят: 7818,0–3791,6=4026,4 тыс. грн.
Всего доходов и поступлений: 3791,6+4026,4=7818,0 тыс. грн.
Результаты вычислений заносим в таблицу 6.
Таблица 6 – Инвестиционный план на 2004 год
| № п/п | Показатели |
Сумма, тыс. грн. |
|
I.Потребность в инвестициях |
||
| 1 | Потребность в инвестициях – всего, |
7800,0 |
|
в том числе: – объем строительно-монтажных работ, выполняемых хозяйственным способом |
3510,0 | |
| 2 | Иммобилизация внутренних ресурсов в капитальном строительстве |
18,0 |
| Всего потребность в инвестициях (баланс) |
7818,0 |
|
|
II. Доходы и поступления |
||
| 1 | Собственные средства – всего, |
3791,6 |
|
в том числе: а) прибыль |
1334,6 |
|
| б) амортизационные отчисления |
1170,9 |
|
| в) другие внутренние финансовые ресурсы – всего, |
1286,0 |
|
|
из них: – плановые накопления в строительстве |
1053,0 | |
| – доходы от попутной добычи строительных материалов на территории строительства | 165,0 | |
| – выручка от реализации имущества строительства | 40,0 | |
| – мобилизация внутренних ресурсов в капитальном строительстве | – | |
| – другие источники | 28,0 | |
| 2 | Заемные средства – всего, |
4026,4 |
|
в том числе: а) долгосрочные кредиты |
4026,4 | |
| б) другие источники (расшифровать) | - | |
| Всего доходов и поступлений (баланс) |
7818,0 |
|
Таким образом, согласно таблице 6, получили равенство в общей потребности в инвестициях и в сумме доходов и поступлений (баланс, равный 7818,0 тыс. грн.).
6. потребность в оборотных средствах и источники их финансирования
Для производственно-хозяйственной деятельности каждое предприятие должно располагать не только основными производственными фондами, а также оборотными фондами. В отличие от основных производственных фондов (ОсПФ) оборотные производственные фонды (ОбПФ) участвуют только в одном цикле производства, теряют натуральную форму и полностью переносят свою стоимость на вновь изготовленные продукты.
Оборотные средства (ОбС) участвуют в обеспечении процесса производства и реализации продукции, одновременно находятся на всех стадиях кругооборотных средств, переходят из денежной формы стоимости в товарную, затем в производственную и снова в товарную и в денежную. ОбС обеспечивают бесперебойную работу предприятия. Сферу производства обеспечивают ОбПФ, а сферу обращения – фонд обращения (ФО).
К ОбПФ относятся:
сырье, основные материалы и ППФ;
вспомогательные материалы;
топливо;
тара;
запасные части;
малоценные, быстроизнашивающиеся предметы (МБП);
НЗП;
расходы будущих периодов.
ФО представляет собой ту часть ОбС, которая включает:
остатки готовой продукции на складе;
остатки денежных средств на счете и в кассе;
дебиторская задолженность;
краткосрочные ценные бумаги.
ОбС – это денежные средства, авансированные в ОбПФ и ФО для обеспечения непрерывного процесса производства и реализации продукции. Соотношение ОбС, находящихся в сфере производства и сфере обращения, неодинаково в различных отраслях промышленности. Состав Об в разных отраслях промышленности, как правило, одинаков, т.е. имеются одни и те же статьи ОбС.
Определение потребности в ОбС (норматива) в настоящее время осуществляется предприятиями самостоятельно. При этом используется 2 метода: метод прямого счета и экономический метод.
Расчет норматива методом прямого счета осуществляется по следующим этапам.
1 этап. Определение норм запаса по отдельным статьям ОбС. Норма ОбС представляет собой относительный показатель, который выражается в днях, процентах или гривнах.
2 этап. Установление однодневного расхода материальных ценностей, исходя из сметы затрат на производство.
3 этап. Определение норматива ОбС по каждой статье в денежном выражении производится следующим образом:
Нi = Рi*Дi , (6.1)
где Рi – однодневный расход i-го элемента нормируемых ОбС; Дi – норма запаса по i-му элементу нормируемых ОбС.
4 этап. Расчет совокупного норматива или общей потребности по предприятию производится путем суммирования частных нормативов по отдельным статьям:
Нсов =
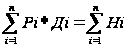 (6.2)
Метод прямого расчета обеспечивает разработку обоснованных нормативов на каждом предприятии с учетом всех факторов, связанных с особенностями снабжения, производства и реализации продукции.
Нормативы на начало года по всем элементам берутся согласно исходным данным [табл. 1; 45], нормы запаса в днях по некоторым элементам (курсив)– [табл. 1; 46], увеличение норматива собственных ОбС на конец планового года по некоторым элементам (курсив) – [табл. 1; 47].
Затраты на IV квартал планового года берем по рассчитанным данным:
сырье и основные материалы: 1271,4 тыс. грн. [табл. 2; 1], в том числе в день: 1271,4/90=14,13 тыс. грн.
вспомогательные материалы: 49,4 тыс. грн. [табл. 2; 1], в том числе в день: 49,4 /90=0,55 тыс. грн.
топливо: 19,5 тыс. грн. [табл. 2; 1], в том числе в день: 19,5/90=0,22 тыс. грн.
НЗП: 2115,0 тыс. грн. [табл. 2; 6], в том числе в день: 2115,0/90=23,5 тыс. грн.
готовые изделия: 2107,7 тыс. грн. [табл. 2; 8], в том числе в день: 2107,7/90=23,42 тыс. грн.
Норматив на конец планового года по этим элементам находится по формуле 6.1:
сырье и основные материалы: Н1=14,13*26=367,3 тыс. грн.
вспомогательные материалы: Н2=0,55*28=15,4 тыс. грн.
топливо: Н3=0,22*41=8,9 тыс. грн.
НЗП: Н7=23,5*14=329,0 тыс. грн.
готовые изделия: Н9=23,42*26=608,9 тыс. грн.
Норматив на конец планового года по остальным элементам находится исходя из данных изменения норматива:
– запасные части для ремонта: Н4=36,0+1,9=37,9 тыс. грн.
– тара и упаковочные материалы: Н5=30,0+3,8=33,8 тыс. грн.
– малоценные предметы: Н6=27,0+4,2=31,2 тыс. грн.
– расходы будущих периодов: Н8=42,0+6,3=48,3 тыс. грн.
Прирост или сокращение общей суммы нормативов ОбС представляет разницу между совокупным нормативом на конец и начало года.
Нсовнг = 296,0+66,0+43,0+36,0+30,0+27,0+303,0+42,0+470,0=1313,0 тыс. грн.
Нсовкг = 367,3+15,4+8,9+37,9+33,8+31,2+329,0+48,3+608,9=1408,6 тыс. грн.
ΔН = Нсовкг – Нсовнг =1408,6–1313,0=167,6 тыс. грн.
Результаты расчетов сводим в таблицу 7.
Таблица 7 – Расчет норматива собственных оборотных средств на 2004 год
|
Наименование статей нормативов |
Норматив на начало года | Норматив на плановый год | Изменение норматива ("+" прирост, "–" снижение) | |||
| Затраты на IV квартал | Норма запаса в днях | Норматив на конец года | ||||
| всего | в том числе в день | |||||
| 1. Сырье и основные материалы | 296,0 | 1271,4 | 14,13 | 26 | 367,3 | +71,3 |
| 2. Вспомогательные материалы | 66,0 | 49,4 | 0,55 | 28 | 15,4 | -50,6 |
| 3. Топливо | 43,0 | 19,5 | 0,22 | 41 | 8,9 | -34,1 |
| 4. Запасные части для ремонта | 36,0 | – | – | – | 37,9 | +1,9 |
| 5. Тара и упаковочные материалы | 30,0 | – | – | – | 33,8 | +3,8 |
| 6. Малоценные предметы | 27,0 | – | – | – | 31,2 | +4,2 |
| 7. НЗП | 303,0 | 2115,0 | 23,50 | 14 | 329,0 | +26,0 |
| 8. Расходы будущих периодов | 42,0 | – | – | – | 48,3 | +6,3 |
| 9. Готовые изделия | 470,0 | 2107,7 | 23,42 | 26 | 608,9 | +138,9 |
| Всего | 1313,0 | – | – | – | 1480,6 | +167,6 |
Получили изменение норматива в плановом году со знаком "+". Это означает прирост норматива ОбС на 167,6 тыс. грн., т.е. требуются дополнительные денежные средства, которые должны вложить в нормируемые оборотные активы для обеспечения нормального, ритмичного и бесперебойного хода производства.
Заносим необходимые полученные данные в таблицу 8.
Фактическое наличие оборотных активов на начало планового года согласно [табл. 1; 49] составило 1300,4 тыс. грн.
Все источники формирования прироста оборотных активов можно подразделить на собственные и заемные средства.
К собственным относятся:
а) недостаток ("–") собственных оборотных средств на начало планового года: 1300,4–1313,0=–12,6 тыс. грн.;
б) прирост стойких пассивов в плановом году по данным [табл. 1; 48] составил +17,0 тыс. грн.;
в) прибыль предприятия: 167,6+12,6–17,0=163,2 тыс. грн.
К заемным средствам относятся:
а) кредиты банка – не используется;
б) кредиторская задолженность – не используется.
Полученные расчеты заносим в соответствующие ячейки в таблице 8.
Таблица 8 – Расчет источников формирования прироста оборотных активов на 2004 год
| № п/п | Показатели | Сумма, тыс. грн. |
| 1 | Норматив (потребность) в оборотных активах на конец планового года | 1480,6 |
| 2 | Норматив (потребность) в оборотных активах на конец отчетного года | 1313,0 |
| 3 | Изменение норматива в плановом году ("+" прирост, "–" снижение) | +167,6 |
| 4 | Фактическое наличие оборотных активов на начало планового года | 1300,4 |
| 5 | Источники формирования прироста оборотных активов – всего, |
167,6 |
|
в том числе: 1. Собственные средства: |
167,6 | |
| а) излишек ("+") (недостаток ("–")) собственных оборотных средств на начало планового года; | –12,6 | |
| б) прирост (снижение) стойких пассивов в плановом году; | +17,0 | |
| в) прибыль предприятия | 163,2 | |
| 2. Заемные средства: | – | |
| а) кредиты банка | – | |
| б) кредиторская задолженность | – |
7. распределение прибыли предприятия
Полученная предприятием прибыль предназначена на удовлетворение различных потребностей. Она используется для формирования финансовых ресурсов государства и финансовых ресурсов самих предприятий, используемых для обеспечения их хозяйственной деятельности.
В распределении прибыли можно выделить два этапа.
1 этап. Распределение общей прибыли (участниками распределения являются государство и предприятие). В результате каждый из участников получает свою долю прибыли. Соотношение в распределении прибыли между государством и предприятием имеет важное значение для обеспечения потребностей государства и предприятия. Это один из принципиальных вопросов реализации финансовой политики государства, от правильности решения которого зависит развитие экономики в целом.
2 этап. Распределение и использование прибыли, остающейся в распоряжении предприятия после осуществления платежей в бюджет. На этом этапе за счет прибыли могут создаваться целевые фонды: резервный фонд, фонд развития производства, фонд социального развития, фонд материального поощрения, на благодетельные цели. Средства этих фондов в дальнейшем используются для финансирования определенных затрат.
1. Прибыль от обычной деятельности составляет 2792,4 тыс. грн. [табл. 4; 20]
2. Налог на прибыль равен 296,0 тыс. грн. [табл. 4; 21]
3. Чистая прибыль составила 2496,4 тыс. грн. [табл. 4; 22]
4. Прибыль, направленная на накопления (производственное развитие), составляет 60% от чистой прибыли [табл. 1; 44], т.е. 2496,4*0,6=1497,8 тыс. грн.
В том числе:
на прирост норматива собственных оборотных средств: 163,2 тыс. грн. [табл. 8; 5];
на инвестиции: 1497,8–163,2=1334,6 тыс. грн. (это число заносим в таблицу 6 в пункт «Доходы и поступления», прибыль (собственные средства)).
5. Прибыль, направленная в резервный фонд, составляет 5% от чистой прибыли [табл. 1; 44], т.е. 2496,4*0,05=124,8 тыс. грн.
6. Прибыль, направленная на потребление, составляет 35% от чистой прибыли [табл. 1; 44], т.е. 2496,4*0,35=873,7 тыс. грн.
В том числе:
на социальное развитие (50%): 873,7*0,5=436,9 тыс. грн.
на материальное поощрение (20%): 873,7*0,2=174,7 тыс. грн.
на благотворительные цели (30%): 873,7*0,3=262,1 тыс. грн.
Результаты расчетов заносим в таблицу 9.
Таблица 9 – Распределение (использование) прибыли на предприятии
в 2004 году
| № п/п | Показатели | Сумма, тыс. грн. |
| 1 | Прибыль от обычной деятельности | 2792,4 |
| 2 | Налог на прибыль | 296,0 |
| 3 | Чистая прибыль | 2496,4 |
| 4 | Прибыль, направленная на накопления (производственное развитие) – всего, | 1497,8 |
|
в том числе: – на инвестиции |
1334,6 | |
| – на прирост норматива собственных оборотных средств | 163,2 | |
| 5 | Прибыль, направленная в резервный фонд | 124,8 |
| 6 | Прибыль, направленная на потребление – всего, | 873,7 |
|
в том числе: – на социальное развитие |
436,9 | |
| – на материальное поощрение | 174,7 | |
| – на благотворительные цели | 262,1 |
8. ФИНАНСОВЫЙ ПЛАН
Составление финансового плана – окончательный этап работы, по которому подводятся итоги по общим доходам и расходам. Составляется баланс.
I. Доходы и поступления.
Валовая прибыль составляет 2563,2 тыс. грн. [табл. 4; 7]
2. Другие операционные доходы включают следующие элементы:
реализация иностранной валюты: 45,6 тыс. грн. [табл. 1; 17];
операционная курсовая разница (положительная): 26,5 тыс. грн. [табл. 1; 18];
полученные пени, штрафы, неустойки: 41,5 тыс. грн. [табл. 1; 19];
списание кредиторской задолженности: 7,6 тыс. грн. [табл. 1; 20].
Всего другие операционные доходы составят: 45,6+26,5+41,5+7,6=121,2 тыс. грн.
3. Доходы от финансово-инвестиционной деятельности включают следующие элементы:
–инвестиции в ассоциированные предприятия: 116,5 тыс. грн. [табл. 1; 31];
–дивиденды полученные: 98,3 тыс. грн. [табл. 1; 32];
–проценты полученные: 37,6 тыс. грн. [табл. 1; 33];
– другие доходы: 9,8 тыс. грн. [табл. 1; 34].
Всего доходы от финансово-инвестиционной деятельности составят: 116,5+98,3+37,6+9,8=262,2 тыс. грн.
4. Амортизация основных фондов равна 1170,9 тыс. грн. [табл. 2; 4].
5. Амортизация нематериальных активов – не используется.
6. Прирост устойчивых пассивов составляет 17,0 тыс. грн. [табл. 1; 48].
7. Излишек собственных оборотных средств на начало года – не характерен.
8. Долгосрочные ссуды составят 4026,4 тыс. грн. [табл. 6; 2.2].
9,10,11. Целевое финансирование и поступления из внебюджетных фондов, целевое финансирование на капитальное строительство из государственного бюджета, безвозвратная финансовая помощь – не фиксируются.
12. Внутренние ресурсы строительства составляют 1286,0 тыс. грн. [табл. 6; 2.1].
13. Прочие доходы и поступления – не фиксируются.
Итого доходов и поступлений:
2563,2+121,2+262,2+1170,9+17,0+4026,4+1286,0=9447,0 тыс. грн.
II. Расходы и отчисления.
1. Административные расходы составляют 35,3 тыс. грн. [табл. 4; 8].
2. Расходы на сбыт равны 6,1 тыс. грн. [табл. 4; 9].
3. Другие операционные расходы включают следующие элементы:
– операционная аренда активов: 5,6 тыс. грн. [табл. 1; 22];
уплаченные пени, штрафы, неустойки: 38,5 тыс. грн. [табл. 1; 21];
сомнительные и безнадежные долги: 6,3 тыс. грн. [табл. 1; 23].
Всего другие операционные расходы составят: 5,6+38,5+6,3=50,4 тыс. грн.
4. Расходы от финансово-инвестиционной деятельности включают следующие элементы:
расходы по совместной деятельности: 17,4 тыс. грн. [табл. 1; 35];
проценты за кредит: 29,6 тыс. грн. [табл. 1; 37];
списание необоротных активов: 14,8 тыс. грн. [табл. 1; 36];
другие расходы: 0,55 тыс. грн. [табл. 1; 38].
Всего расходы от финансово-инвестиционной деятельности составили:
17,4+29,6+14,8+0,55=62,4 тыс. грн.
5. Налог на прибыль составил 296,0 тыс. грн. [табл. 1; 43].
6. Реальные инвестиции составили 7818,0 тыс. грн. [табл. 6; 1.2].
7. Недостаток собственных оборотных средств на начало года составил 12,6 тыс. грн. [табл. 8; 5].
8. Прирост оборотных средств составил 167,6 тыс. грн. [табл. 8; 3].
9. Отчисления в резервный фонд составили 124,8 тыс. грн. [табл. 9; 5].
10. Погашение долгосрочных ссуд банка – не наблюдается.
11. Расходы на потребление составили 873,7 тыс. грн. [табл. 9; 6].
12,13,14. Погашение долгосрочных займов, финансовые инвестиции, прочие отчисления и расходы – не фиксируются.
Итого расходов и отчислений:
35,3+6,1+50,4+62,4+296,0+7818,0+12,6+167,6+124,8+873,7=9447,0 тыс. грн.
Таблица 10 – Финансовый план (баланс доходов и затрат) на 2004 год
| № п/п | Показатели | Сумма, тыс. грн. |
|
I. Доходы и поступления |
||
| 1 | Валовая прибыль |
2563,2 |
| 2 | Другие операционные доходы – всего, |
121,2 |
|
в том числе: а) реализация иностранной валюты |
45,6 | |
| б) реализация других оборотных активов (кроме финансовых инвестиций) | – | |
| в) операционная аренда активов | – | |
| г) операционная курсовая разница (положительная) | 26,5 | |
| д) полученные пени, штрафы, неустойки | 41,5 | |
| е) получение раннее списанных активов | – | |
| ж) списание кредиторской задолженности | 7,6 | |
| з) получение субсидий | – | |
| и) другие операции | – | |
| 3 | Доходы от финансово-инвестиционной деятельности – всего, |
262,2 |
|
в том числе: а) инвестиции в ассоциированные предприятия |
116,5 | |
| б) от совместной деятельности | – | |
| в) инвестиции в дочерние предприятия | – | |
| г) дивиденды полученные | 98,3 | |
| д) проценты полученные | 37,6 | |
| е) реализация необоротных активов | – | |
| ж) реализация финансовых инвестиций | – | |
| з) реализация имущественных комплексов | – | |
| и) неоперационная курсовая разница | – | |
| к) другие доходы | 9,8 | |
| 4 | Амортизация основных фондов |
1170,9 |
| 5 | Амортизация нематериальных активов | – |
| 6 | Прирост устойчивых пассивов |
17,0 |
| 7 | Излишек собственных оборотных средств на начало года | – |
| 8 | Долгосрочные ссуды |
4026,4 |
| 9 | Целевое финансирование и поступления из внебюджетных фондов | – |
| 10 | Целевое финансирование на капитальное строительство из государственного бюджета | – |
| 11 | Безвозвратная финансовая помощь | – |
| 12 | Внутренние ресурсы строительства |
1286,0 |
| 13 | Прочие доходы и поступления (расшифровать) | – |
|
Итого доходов и поступлений |
9447,0 |
|
|
II. Расходы и отчисления |
||
| 1 | Административные расходы |
35,3 |
| 2 | Расходы на сбыт |
6,1 |
| 3 | Другие операционные расходы – всего, |
50,4 |
|
в том числе: а) затраты на исследования и разработки |
– | |
| б) себестоимость реализованной иностранной валюты | – | |
| в) операционная аренда активов | 5,6 | |
| г) расходы по операционной курсовой разнице | – | |
| д) уплаченные пени, штрафы, неустойки | 38,5 | |
| е) расходы от обесценивания запасов | – | |
| ж) недостачи и расходы от обесценивания ценностей | – | |
| з) сомнительные и безнадежные долги | 6,3 | |
| и) другие расходы по операционной деятельности | – | |
| 4 | Расходы от финансово-инвестиционной деятельности – всего, |
62,4 |
|
в том числе: а) расходы по инвестициям в ассоциации |
– | |
| б) расходы по совместной деятельности | 17,4 | |
| в) расходы по инвестициям в дочерние предприятия | – | |
| г) проценты за кредит | 29,6 | |
| д) себестоимость реализованных необоротных активов | – | |
| е) себестоимость реализованных финансовых инвестиций | – | |
| ж) себестоимость реализованных имущественных комплексов | – | |
| з) расходы по неоперационной курсовой разнице | – | |
| и) уценка необоротных активов и финансовых инвестиций | – | |
| к) списание необоротных активов | 14,8 | |
| л) другие расходы | 0,55 | |
| 5 | Налог на прибыль |
296,0 |
| 6 | Реальные инвестиции |
7818,0 |
| 7 | Недостаток собственных оборотных средств на начало года |
12,6 |
| 8 | Пополнение (прирост) оборотных средств |
167,6 |
| 9 | Отчисления в резервный фонд |
124,8 |
| 10 | Погашение долгосрочных ссуд банка | – |
| 11 | Расходы на потребление – всего |
873,7 |
|
в том числе: – на социальное развитие |
436,9 | |
| – на материальное поощрение | 174,7 | |
| – на благотворительные цели | 262,1 | |
| 12 | Погашение долгосрочных займов | – |
| 13 | Финансовые инвестиции | – |
| 14 | Прочие отчисления и расходы (расшифровать) | – |
|
Итого расходов и отчислений |
9447,0 |
|
Таким образом, сумма доходов и поступлений и сумма расходов и отчислений составила 9447,0 тыс. грн.
ЗАКЛЮЧЕНИЕ
В ходе контрольной работы был составлен финансовый план (баланс доходов и расходов). Для его составления по исходным данным была проделана следующая работа.
Рассчитана плановая сумма амортизационных отчислений, равная 1170,9 тыс. грн.
Составлена смета затрат на производство продукции (табл. 2).
Рассчитана себестоимость реализованной продукции, равная 8517,0 тыс. грн.
и выручка от реализации продукции в оптовых (договорных) ценах, равная 11080,2 тыс. грн.
Определен финансовый результат предприятия (табл. 4), где была получена прибыль в размере 2792,4 тыс. грн.
Определен размер иммобилизованных внутренних ресурсов в строительстве составил 18 тыс. грн. (табл. 5).
Составлен инвестиционный план предприятия на будущий год (табл. 6).
Рассчитана потребность в оборотных средствах и источники их финансирования (табл. 7,8).
Распределена прибыль предприятия (табл. 9).