1.0pt; padding:0cm 5.4pt 0cm 5.4pt;height:11.25pt;">0,42
| ПОКАЗНИКИ ПРИБУТКОВОСТІ І ДІЛОВОЇ АКТИВНОСТІ |
| Коефіцієнт рентабельності основної діяльності |
Прибуток від реал-ї продукції (валова) /
Собівартість реалізованої продукції |
0,14 |
0,15 |
0, 19 |
0,04 |
0,05 |
| Коефіцієнт рентабельності власного капіталу |
Чистий прибуток / Середня величина власного капіталу |
0,10 |
0,04 |
0,21 |
0,17 |
0,11 |
| Коефіцієнт оборотності активів |
Виторг від реалізації / Середньорічна вартість
активів |
3,32 |
1,75 |
1,85 |
0,10 |
-1,47 |
| Коефіцієнт рентабельності реалізації |
Чистий прибуток / Чистий дохід (виторг) від
реалізації |
0,03 |
0,02 |
0,10 |
0,08 |
0,07 |
| Коефіцієнт рентабельності активів |
Чистий прибуток / Середньорічна вартість активів |
0,02 |
0,03 |
0,17 |
0,14 |
0,15 |
Отже, проаналізувавши фінансовий стан
підприємства можна зробити такі висновки: показники ліквідності свідчать про
те, що в цілому підприємство є ліквідним. Якщо протягом 2006-2007 року дані
показники були трішки заниженими від норми, то в 2008 році можна сказати, що підприємство
може погасити короткострокові позики за рахунок власних швидко ліквідних коштів.
Показники фінансової стійкості говорять про
те, що протягом всього досліджуваного періоду підприємство є незалежним від
зовнішніх кредиторів, і його фінансовий стан є стабільним та відмінний.
Показники прибутковості також свідчать про
високу віддачу майна підприємства: власного капіталу, оборотного капіталу,
виручки.
2.2 Аналіз грошових потоків
підприємства
Почнемо аналіз складу та структури грошових
потоків із оцінки трьох найважливіших фінансових показників діяльності даного
підприємства (табл.2.3., Рис.2.2) Сукупність значення цих показників і
тенденцій його зміни характеризують ефективність роботи підприємства та його
основні проблеми. Але для цього розмежуємо ці поняття і визначимо чим прибуток
відрізняється від грошового потоку.
Виручка від реалізації - обліковий дохід від
реалізації продукції чи послуг за даний період, що відображає як грошові, так і
не грошові форми доходу.
Прибуток - різниця між обліковим доходом від
реалізації продукції чи послуг та нарахованими витратами на реалізовану
продукцію.
Чистий дохід - різниця між всіма отриманими та
виплаченими підприємством грошовими засобами за певний період часу.
Таблиця
2.2. Динаміка основних показників фінансової
діяльності ЗАТ "Богуславський маслозавод" за 2006-2008 роки
| Стаття |
2006 |
2007 |
2008 |
Абс. приріст |
Темп росту |
| 1 |
2 |
3 |
с.3-с.2 |
с.3-с.1 |
с.3/с.2,% |
с.3/с.1,% |
| Доходи |
400721 |
540368,8 |
655180,2 |
114811,4 |
254459,2 |
121,25 |
163,50 |
| Витрати |
388965 |
530383,5 |
596803,6 |
66420,1 |
207838,6 |
112,52 |
153,43 |
| Прибуток |
11756 |
9985,3 |
58376,6 |
48391,3 |
46620,6 |
584,63 |
496,57 |
|
|
|
|
|
|
|
|
|
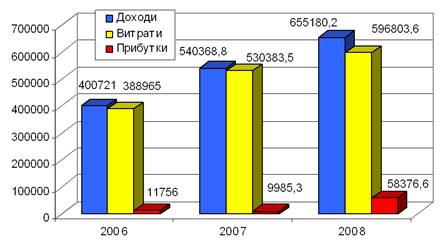
Рис. 2.1. Динаміка основних показників
фінансової діяльності
Як ми бачимо на підприємстві є досить
стабільна ситуація із трьома показниками. Доходи підприємства мають тенденцію
до збільшення. Так протягом 2007-2008 року вони зросли на 114 811,4 тис. грн.
., (на 21,25%) протягом 2006-2008 року на 254 459,2 тис. грн. (на 163,5%).
Витрати підприємства також відповідно зросли
за 2007-2008 роки на 66 420,1 тис. грн. (на 12,52%), за 2006-2008 роки на 207 838,6
тис. грн. (на 53,43%). Можна зазначити, що темпи росту доходів перевищують
темпи росту витрат, що говорить про покращення фінансового стану підприємства
та застосування більш ефективних технологій та покращення продуктивності праці.
Звичайно, що це позитивно відобразилося на прибутку. Протягом 2 років він зріс
на 48 391,3 тис. грн. ., тобто становить 584,63% прибутку 2007 року. Порівнюючи
ріст прибутку за 2006-2008 роки, то ми бачимо, що він зріс на 46 620,6 тис. грн.,
що становить 496,57% прибутку, отриманого в 2007 році.
Для того, щоб розкрити реальне відображення
руху грошових засобів в ЗАТ "Богуславський маслозавод" необхідно оцінити
синхронність поступлень, а також ув’язати отриману величину фінансового
результату із станом грошових засобів, виділимо і проаналізуємо всі напрямки
поступлення грошових засобів (табл. 2.3).
Внутрішні грошові надходження згідно з чинною
практикою обліку і звітності включали:
1) виручку від реалізації продукції, товарів,
робіт, послуг;
2) виручку від іншої реалізації;
3) доходи від фінансових інвестицій;
4) доходи від інших позареалізаційних операцій.
Досліджуване підприємство отримує свої доходи
не тільки від операційної діяльності, а й від інвестиційної та фінансової. Стан
додатного та від’ємного грошового потоків відображено в додатку 7. Проаналізуємо
динаміку позитивного грошового потоку ЗАТ "Богуславський маслозавод".
Таблиця
2.3. Динаміка позитивного грошового потоку ЗАТ
"Богуславський маслозавод" за 2006-2008 роки
| Стаття |
2006 |
2007 |
2008 |
Абс. приріст |
Темп росту |
| 1 |
2 |
3 |
с.3-с.2 |
с.3-с.1 |
с.3/с.2,% |
с.3/с.1,% |
| виручка від реалізації |
395214,2 |
474972,5 |
559522,4 |
84549,9 |
164308,2 |
117,80 |
141,57 |
| інші операційні доходи |
5081,4 |
58272,2 |
59718,4 |
1446,2 |
54637 |
102,48 |
1175,24 |
| Інші фінансові доходи |
52,4 |
7,8 |
19,2 |
11,4 |
-33,2 |
246,15 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Поможем написать работу на аналогичную тему
Получить выполненную работу или консультацию специалиста по вашему учебному
проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты:
-
Розрахунок беззбиткового обсягу виробництва у вартісному виразі. Розрахунок податку на прибуток підприємства
Обґрунтування величини прибутку від операційної діяльності з урахуванням різної структури витрат. Розрахунок маржинального прибутку підприємства у базовому періоді. Графічна інтерпретація беззбиткового обсягу реалізації продукції у вартісному виразі.
-
Аналіз руху грошових потоків підприємства
Надходження грошових коштів, що забезпечує покриття поточних зобов’язань підприємства, – основна умова стабільного фінансового стану підприємства. Сутність грошових потоків підприємства. Система показників, що характеризують рух грошових коштів.
-
Фінансовий аналіз ВАТ "Стахановський вагонобудівний завод"
Аналіз динаміки і структури статей бухгалтерського балансу підприємства. Визначення та аналіз показників фінансової стійкості. Структура та характеристика джерел фінансових ресурсів. Обіг оборотних активів, визначення та оцінка необхідних коефіцієнтів.
-
Управління грошовими потоками підприємства
Теоретичні засади управління грошовими потоками підприємства, їх сутність, класифікація та рух. Макроекономічний аналіз виробничо-господарської діяльності ВАТ "КВБЗ"; рекомендації по вдосконаленню механізму формування та управління грошовими потоками.
-
Управління грошовими потоками на підприємстві: його значення та принципи
Система управління грошовими потоками як забезпечення фінансової рівноваги та стабільної платоспроможності підприємства в процесі його господарської діяльності. Механізм процесу, мета, завдання, етапи, основні елементи. Методи аналізу керування.
-
Оцінка фінансового стану підприємства для можливості надання кредиту
Основні фінансові показники та коефіцієнти, що відображають загальний стан підприємства, методика їх розрахунків. Порядок оцінки кредитоспроможності, платіжоспроможності та ліквідності даного підприємства, визначення його рейтингу та місця на ринку.
-
Управління ризиком неплатоспроможності підприємства
Постановка проблеми якісного та кількісного обґрунтування управлінських фінансових рішень. Аналіз коефіцієнтів ліквідності, фінансової стійкості, ділової активності, майнового стану та рентабельності. Особливості прогнозування ймовірності банкрутства.
-
Показники фінансової стабільності підприємства
Розрахунок та аналіз показників підприємства, що характеризують грошові надходження та видатки. Джерела формування фінансових ресурсів. Основний капітал підприємства та джерела його фінансування і відтворення. Оцінка показників прибутковості підприємства.
-
Розробка фінансового плану будівельного підприємства на основі аналізу його фінансового стану
Завершальним етапом бухгалтерського обліку є складання фінансової звітності, тобто бухгалтерської звітності, що містить інформацію про фінансовий стан підприємства. Фінансовий план будівельного підприємства. Розрахунок планової суми прибутку підприємства.
-
Фінансова санація та банкрутство підприємства
Оцінка санаційної спроможності підприємства. Система показників аналізу фінансового стану підприємства з метою визначення його санаційної спроможності. Основні напрямки прогнозування ймовірності банкрутства підприємства. Оцінка ймовірності банкрутства.
-
Характеристика фінансових ризиків на та заходи щодо їх мінімізації
Фінансовий ризик як імовірність виникнення фінансових наслідків у формі втрати доходу або капіталу. Класифікація фінансових ризиків за видами. Аналіз фінансових ризиків ЗАТ "Рівне-Борошна" та заходи щодо їх мінімізації. Оцінка фінансового рівня безпеки.
-
Значення та аналіз грошових потоків підприємства
Аналіз показників руху потоків грошових коштів за методом прямого розрахунку: дослідження їх динаміки, визначення суми перевищення надходжень над витратами, виявлення можливості внутрішнього самофінансування; контроль за виконанням планових завдань.
-
Аналіз фінансового стану підприємства та фінансових результатів його діяльності
Характеристика показників, що потрібні для проведення фінансового аналізу. Класифікація активів підприємства по рівню ліквідності. Аналіз руху коштів ВАТ "Стахановський вагонобудівний завод" за 2009 й 2010 р. висновки щодо фінансового стану підприємства.
-
Фінансовий аналіз діяльності підприємства
Організаційно-економічна характеристика, показники діяльності та організаційна структура управління на прикладі ПП "Метід". Аналіз ефективності використання оборотних коштів. Аналіз собівартості та рентабельності продукції. Динаміка доходів підприємства.
-
Основи фінансового аналізу
Складання порівняльного аналітичного балансу. Аналіз складу, структури, динаміки активів підприємства та джерел їх формування. Розрахунок показників оборотності поточних активів. Аналіз показників ліквідності балансу. Розрахунок рентабельності виробу.
-
Планування та оптимізація грошових потоків на підприємстві
Планування грошових потоків як стратегія фінансово-господарської діяльності підприємства. Розробка системи операційних, інвестиційних і фінансових показників щодо майбутнього періоду з метою удосконалення процесу прийняття управлінських рішень.
-
Банкрутство і санація
Контрольні питання по віддзеркаленню вмісту і структури процесу банкрутства і санації підприємства. Процедури арбітражного суду, чинники стратегічної кризи підприємства, менеджмент санації, санаційний аудит, фінансова незалежність і реструктуризація.
-
Аналіз фінансового стану підприємства
Показники майнового стану підприємства. Показники ділової активності (ресурсовіддачі, оборотності капіталу, трансформація активів). Розрахунок показників рентабельності капіталу (активів) за чистим прибутком на початок і кінець звітного періоду.
-
Нормативно-критеріальна база оцінки фінансового стану підприємства
Ефективність функціонування підприємств різних видів економічної діяльності, показники оцінки їх фінансового стану та його окремих складових. Недоліки нормативно-критеріального забезпечення, обґрунтування переліку найбільш репрезентативних індикаторів.
-
Необоротні активи. Фінансовий аналіз діяльності підприємства
Статутний капітал як первинна основа створення необоротних активів підприємства. Фінансове забезпечення відтворення необоротних активів. Форми здійснення інвестицій. Мета і основні показники фінансового аналізу прибутковості діяльності підприємства.
|