Аналіз і управління грошовими потоками підприємства
Фінансова діяльність
Отже, як ми бачимо підприємству вигідніше вкладати вільні грошові кошти в цінні папери, крім того, підприємство може вкладати кошти в будівництво, що принесе значно більші прибутки підприємству.
Проаналізуємо як зміняться доходи підприємства із застосуванням методу збільшення фінансової діяльності використовуючи планові показники, розраховані вище.
Таблиця 3.4. Планові показники ЗАТ "Богуславський маслозавод"
на 2006-2008 роки
| Стаття | 2006 | 2007 | 2008 |
| виручка від реалізації | 640877,9 | 723032 | 805186,1 |
| фінансові доходи | 30,6 | 42 | 53,4 |
| доходи всього | 786586,53 | 913844,1 | 1041101,7 |
| витрати всього | 713222,63 | 817141,9 | 921061,23 |
| чистий прибуток | 73363,9 | 96702,2 | 120070,5 |
| за умови збільшення придбання ЦП | |||
| виручка від реалізації | 640877,9 | 723032 | 805186,1 |
| фінансові доходи | 38,6 | 52,9 | 67,3 |
| доходи всього | 786594,5 | 913855,1 | 1041115,6 |
| витрати всього | 713222,63 | 817141,9 | 921061,23 |
| чистий прибуток | 73371,9 | 96713,1 | 120084,4 |
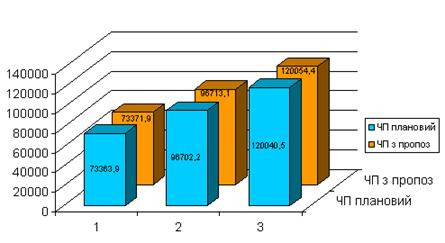
Рис. 3.1. Зміна прибутку підприємства за рахунок пропозиції
Як ми бачимо, підприємство постійно має в наявності вільні грошові кошти, які можуть бути використані для вкладання у виробничі запаси підприємства. Проте доцільніше буде вкладати дані кошти у цінні папери або у будівництво чи розширення основних фондів будівлями, приміщеннями, офісами, інше. Провівши аналіз грошових коштів за 2006-2008 рік ми бачимо, що підприємство має таку можливість. Так підрахунки показали що вклавши кошти в цінні папери, підприємство отримає на 13,9 тис. грн... більше доходів. Проте, вклавши грошові кошти у будівництво, то його номінальна вартість зростатиме без додаткових вкладень коштів.
Висновок
Отже, провівши дослідження формування та управління грошовими потоками на підприємстві, можна зробити такі висновки:
Грошовий потік - це виявлення сутності грошей у русі. Розрахунки бувають як готівкові, так і безготівкові. Більше часта розрахунків перепадає на безготівкові розрахунки.
Для аналізу грошових потоків на ЗАТ "Богуславський маслозавод" було використано дані фінансової звітності за 2006-2008 роки, а саме: баланс, звіт про фінансові результати та звіт про рух грошових коштів.
Під час аналізу грошового потоку підприємства було виявлено, що підприємство отримує доході від основної, інноваційної та інвестиційної діяльності. Питома вага операційних доходів в загальних надходженням підприємства за 2007 рік склала 86%. Доходи підприємства мають тенденцію до збільшення. Так протягом 2006-2007 року вони зросли на 114 811,4 тис. грн. ., (на 21,25%) протягом 2006-2008 року на 254 459,2 тис. грн. (на 163,5%). Витрати підприємства також відповідно зросли за 2006-2007 роки на 66 420,1 тис. грн. (на 12,52%), за 2006-2008 роки на 207 838,6 тис. грн. (на 53,43%). Протягом 2 років він зріс на 48 391,3 тис. грн. ., тобто становить 584,63% прибутку 2006 року. Порівнюючи ріст прибутку за 2006-2008 роки, то ми бачимо, що він зріс на 46 620,6 тис. грн., що становить 496,57% прибутку, отриманого в 2006 році. Протягом 2006-2007 року кредиторська заборгованість була вищою за дебіторську, проте в 2007 році ситуація значно змінилася. Так дебіторська заборгованість перевищує кредиторську на 11057,9 тис. грн. ., тобто в 1,2 рази. Дана ситуація є позитивною для досліджуваного підприємства. ЗАТ має розрахунковий рахунок як в національній, так і іноземній валюті. Грошові кошти в національній валюті мають тенденцію до збільшення так за 2007 рік - збільшилися на 333 тис. грн., тобто 33,4%, а за 2 роки на 1122,5 тис. грн., тобто становлять 643,3% 2006 року. Гроші в іноземній валюті також мають тенденцію до збільшення. так за 2007 рік вони збільшилися на 32 258,3 тис. грн., тобто становлять 8035,6% від суми на 01.01.2007 рік. за 2 роки - збільшилися на 32 664,8 грн. Дане збільшення грошових коштів не є позитивним, оскільки підприємство реально втрачає кошти від їх знецінення та не використання можливості їх вигідного вкладення.
Аналізуючи показники ефективності використання грошових коштів, можна зробити висновок, що підприємство є ліквідним, і має можливість за рахунок високоліквідних активів погасити свою заборгованість.
В цілому фінансовий стан підприємства є добрим, розвиток підприємства є стабільним, темпи зростання доходів перевищують темпи зростання витрат, що свідчить про можливість розширення виробництва та зміцнення фірми на ринку.
Підприємство постійно має в наявності вільні грошові кошти, які можуть бути використані для вкладання у виробничі запаси підприємства. Проте доцільніше буде вкладати дані кошти у цінні папери або у будівництво чи розширення основних фондів будівлями, приміщеннями, офісами, інше. Провівши аналіз грошових коштів за 2006-2008 рік ми бачимо, що підприємство має таку можливість. Так підрахунки показали що вклавши кошти в цінні папери, підприємство отримає на 13,9 тис. грн. більше доходів. Проте, вклавши грошові кошти у будівництво, то його номінальна вартість зростатиме без додаткових вкладень коштів.
Отже, дослідивши тему "формування грошового потоку організації" мою було виконано всі поставлені завдання на початку роботи. Дані дослідження можуть бути використані підприємством для подальшої його діяльності та використані при плануванні отримання доходів в наступних періодах.
Список використаної літератури
1. А.В. Калина, М.Т. Пашута ¢¢Прогнозування та макроекономічне планування¢¢; Навчальний посібник, К: МАУП, 2008р., ст.34-36.
2. А.М. Ковалева ¢¢Финансы¢¢, Научное пособие, М: 2007, ст. 322.
3. А.М. Поддерьогін ¢¢Фінанси підприємств¢¢, 2006 р. ст. 288
4. Балабанов И.Т. Основы финансового менеджмента: Уч. пособие. - М.: Финансы и статистика, 2005.
5. Бланк И.А. Основы финансового менеджмента. - К.: Ника-Центр, Эльга, 2004.
6. Бонк И.А. ¢¢Стратегия и тактика управления финансами¢¢, К, 2006, с.21
7. Бочаров В.В. Методы финансирования инвестиционной деятельности предприятий. - М.: Финансы и статистика, 2003.
8. Брігхем Е.Г. Основи фінансового менеджменту. - К.: Молодь, 2004.
9. Иванов А.М. Управление капиталом и дивидендная политика. - М.: Финансы и статистика, 2007.
10. Ковалев В.В. Введение в финансовый менеджмент. - М.: Финансы и статистика, 2007.
11. Ковалев В.В. Финансовый