Анализ финансовой устойчивости предприятия "ОАО Жилкомсервис"
На 01.01.09 Кп = 33702 = 2,718
12398
Рассчитанный показатель свидетельствует о достаточной платежеспособности ОАО «Жилкомсервис». В случае одновременного требования платежей со стороны кредиторов не будет необходимости прибегать к распродаже имущества. Рекомендуемое значение этого показателя 1 и более, то есть имеющихся активов достаточно для погашения вей задолженности.
Однако показатель платежеспособности организации выражает ее способность осуществлять расчеты по всем видам обязательств: и по ближайшим, и по отдаленным. Он не дает представления о возможностях организации погашать краткосрочные обязательства. Поэтому, для оценки способности ОАО «Жилкомсервис» выполнить свои краткосрочные обязательства рассмотрим три относительных показателя ликвидности баланса.
Общую оценку ликвидности баланса дает коэффициент текущей ликвидности. Он характеризует общую обеспеченность предприятия оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств предприятия.
Коэффициент текущей ликвидности определяется как отношение стоимости находящихся в наличии у предприятия оборотных средств в виде производственных запасов, готовой продукции, денежных средств, дебиторских задолженностей и прочих оборотных активов (итог раздела 2 актива баланса), к наиболее срочным обязательствам предприятия в виде краткосрочных кредитов банков, просроченных займов и различных кредиторских задолженностей, прочих краткосрочных пассивов (итог раздела 6 пассива баланса за вычетом строк 640, 650, 660).
Кт.л. = оборотные активы (2), тыс. руб. (17)
Краткоср. пассивы (6)-(стр.640+650+660), тыс. руб.
Для ОАО «Жилкомсервис» коэффициент текущей ликвидности равен:
На 01.01.08.Кт.л. = 13476 = 0,8671
15542
На 01.01.09 Кт.л. = 13248 = 1,0694
12388
Это свидетельствует о том, что имеющиеся оборотные средства не позволяют погасить долги по краткосрочным обязательствам.
Критическим уровнем коэффициента текущей ликвидности считается 1. Рекомендуемое значение этого коэффициента 2 и более.
Рекомендуемые нормативные значения показателей ликвидности, как показал отечественный опыт их применения за последние годы, не являются достаточно совершенными и обоснованными, к ним следует относиться взвешенно. Этот недостаток относится как к официальным нормативам, так и к различным вариантам этих нормативных значений, колеблющихся по многочисленным авторским разработкам в широком диапазоне.
Предлагаемые оптимальные уровни показателей ликвидности носят, как правило, излишне универсальный характер, не учитывают отраслевые особенности, поэтому сопоставление с ними фактических значений ликвидности не дает ожидаемый объективной оценки текущей платежеспособности. Поэтому при анализе финансового состояния отечественных предприятий они могут служить в качестве ориентиров, а также рекомендуется скорее обращать внимание на динамику значений коэффициентов, чем на их абсолютную величину.
Промежуточным коэффициентом ликвидности является коэффициент быстрой ликвидности (К б.л.). Он характеризует способность акционерного общества рассчитаться с задолженностью в ближайшее время и определяется отношением наиболее ликвидной части оборотных активов, то есть без учета наименее ликвидной части текущих активов – товарных запасов, к краткосрочным обязательствам.
Кб.л. = оборотные активы – запасы, тыс. руб. (18)
краткосрочные обязательства, тыс. руб.
Коэффициент быстрой ликвидности отражает прогнозируемые платежные возможности при условии своевременного проведения расчетов с дебиторами. В нашем случае он равен:
На 01.01.08. 13476 – 11710 = 0,11354
15553
На 01.01.09. 13248 – 10778 = 0,2007
12348
Рост данного коэффициента является положительной тенденцией, однако, его значение является неудовлетворительным по сравнению с нормативными значениями. Рекомендуемое значение показателей – от 0,5 до 1,0.
Для получения наиболее полной картины ликвидности необходимо использовать коэффициент абсолютной ликвидности (Ка.л.). Он характеризует способность акционерного общества рассчитаться с задолженностью немедленно и определиться отношением наиболее ликвидных оборотных активов – денежных средств и краткосрочных финансовых вложений - к краткосрочным обязательствам. Чем выше данный коэффициент, тем надежнее организация.
Ка.л. = денежные средства и краткосрочные фин. вложения, тыс. руб. (19)
Краткосрочные обязательства, тыс. руб.
В нашем случае коэффициент абсолютной ликвидности 2007 года и 2008 года равен:
2007 год = 739 = 0,0475
15553
2008 год = 623 = 0,05025
12398
Это свидетельствует о том, что в анализируемом периоде ОАО «Жилкомсервис» испытывает недостаток свободных денежных средств для финансирования текущей хозяйственной деятельности. Рекомендуемое значение этого показателя от 0,2 до 0,3.
Одним из показателей, непосредственно оценивающих вероятность банкротства, является коэффициент обеспеченности собственными средствами. Он характеризует наличие собственных оборотных средств у предприятия, необходимых для его финансовой устойчивости.
Коэффициент восстановления (утраты) платежеспособности характеризует наличие реальной возможности у предприятия восстановить (либо утратить) свою платежеспособность в течение определенного периода.
Коэффициент восстановления (утраты) платежеспособности определяется как отношение расчетного коэффициента текущей ликвидности к его установленному значению. Расчетный коэффициент текущей ликвидности определяется как единица фактического значения текущей ликвидности на конец отчетного периода и изменения значения этого коэффициента между концом и началом отчетного периода в пересчете на установленный период восстановления (утраты) платежеспособности.
Кв.(у) пл. = Кт.л.ф. + Пв(у)/Т * (Кт.л.ф. – Кт.л.н.), (20)
Кт.л.норм.
где
Кт.л.ф. – фактическое значение (в конце отчетного периода) коэффициента текущей ликвидности;
Пв.(у) – установленный период восстановления (утраты) платежеспособности предприятия в месяцах;
Т – отчетный период в месяцах;
Кт.л.н. – значение коэффициента текущей ликвидности в начале отчетного периода;
Кт.л.норм. – нормальное значение коэффициента текущей ликвидности (К1 норм. = 2).
Определим коэффициент восстановления (утраты) платежеспособности ОАО «Жилкомсервис» за 6 месяцев:
Кв.(у)пл. = 1,0694+6/12 * (1,0694 – 0,8671) = 0,5853
2
Так как значение коэффициента восстановления (утраты) платежеспособности ≤ 1, то у предприятия возникает реальная возможность в следующие 6 месяцев утратить платежеспособность.
Таким образом, на основе проведенного анализа можно сделать вывод о неудовлетворительности структуры баланса, ОАО «Жилкомсервис» и низкой ликвидности предприятия.
Заключительным этапом анализа платежеспособности является оценка движения денежных средств предприятия, отражающая контроль за поступлением средств от продажи продукции, погашения дебиторской задолженности и прочими поступлениями денежных средств, а также для контроля за выполнением платежных обязательств перед поставщиками, банками и прочими кредиторами. Для анализа сравним платежные календари предприятия за 2006 – 2008 года. Оперативный платежный календарь составляется на основе данных об отгрузке и реализации продукции (выполняемых работ, оказываемых услуг), о закупках средств производства, документов о расчетах по оплате труда, на выдачу авансов работникам, выписок со счетов банков (приложение 3).
Анализ таблицы показывает, что оптимальное соотношение платежных средств и платежных обязательств, в идеале составляющей единицу, в 2006 и 2007 годах в целом выполняется и составляет соответственно 1,01 и 1,02. В 2008 году платежеспособность предприятия ухудшается и составляет 0,997. Снижение уровня платежеспособности может носить временный характер, что связано с невыполнением плана по производству и реализации продукции, повышением ее себестоимости, неправильным использованием оборотного капитала: отвлечение средств в дебиторскую задолженность. Для выявления причин ухудшения платежеспособности проведем анализ дебиторской и кредиторской задолженности.
Большое влияние на оборачиваемость капитала, вложенного в оборотные активы, а следовательно, и на финансовое состояние предприятие оказывает увеличение или уменьшение дебиторской задолженности. В процессе анализа необходимо изучить динамику, состав, причины и давность образования дебиторской задолженности, установить, нет ли в ее составе сумм, нереальных для взыскания, или таких, по которым истекают сроки исковой давности. Для анализа используем данные баланса, приложения к балансу, а также материалы первичного и аналитического бухгалтерского учета.
Рассмотрим дебиторскую и кредиторскую задолженность предприятия по срокам задолженности и по ее видам (приложение 8).
Доминирующую долю в общей сумме задолженности дебиторов составляет краткосрочная задолженность, ее доля незначительно снижается в 2007 году по сравнению с 2006 годом с 64,4% до 62,98% (абсолютное снижение составило 2008 тыс.руб.) и значительно возрастает в 2008 году до 82,12%. При этом доля просроченной задолженности возрастает с 0,905% в 2007 году до 23,51% в 2008 году, что негативно характеризует деятельность сбытового подразделения организации, работу предприятия с должниками. Задолженность, платежи по которой ожидаются после 12 месяцев с отчетной даты, стабильно снижается с 1456 тыс. руб. в 2006 году до 321 тыс. руб. в 2008 году. Доля долгосрочной задолженности также стабильно уменьшается с 35,6% до 15,88%.
Оценивая характеристику портфеля дебиторской задолженности предприятия необходимо определить период ее оборачиваемости исходя из следующей формулы:
П д.з. = Средние остатки ДЗ * Дни периода; (21)
Сумма погашенной задолженности
П д.з. (2006) = 4090,0 * 360 / 2345 = 627,89 (дней)
П д.з. (2007) = 994 * 360 / 2784 = 128,53 (дней)
П д.з. (2008) = 1795 * 360 / 39975 = 16,17 (дней)
Таким образом, расчетные показатели оборачиваемости дебиторской задолженности отражают эффективную систему расчетов, опровергая ранее сделанные выводы, показывают отсутствие финансовых затруднений у покупателей продукции, короткий цикл банковского документооборота.
Анализ кредиторской задолженности показывает неравномерную динамику прироста и снижения показателей задолженности как в абсолютном, так и в относительном выражении. Так, краткосрочная кредиторская задолженность в 2006 году составляла 15680 тыс.руб (60,76%), в 2007 году – 7921 тыс. руб (51,03%), в 2008 году - 5768 тыс. руб. (53,09%). Таким образом, налицо снижение сумм краткосрочной кредиторской задолженности предприятия в абсолютном выражении при одновременном наращивании ее доли в общей сумме долга.
Анализ долгосрочной кредиторской задолженности показывает отсутствие платежеспособности предприятия в длительном периоде. Об этом свидетельствует рост просроченной задолженности, доля которой в общей сумме долгосрочной задолженности составляет в 2008 году 100%.
По формуле оценим период оборачиваемости кредиторской задолженности предприятия:
П к.з. = Средние остатки КЗ * Дни периода;
Сумма погашенной задолженности
П к.з. (2006) = 25805 * 360 / 4648 = 1998,67 (дней)
П к.з. (2007) = 15522 * 360 / 16173 = 345,5 (дней)
П к.з. (2008) = 10864 * 360 / 74818 = 52,27 (дней).
Таким образом анализ показал, что на предприятии наблюдается снижение показателей долгосрочной кредиторской задолженности за ряд лет в абсолютном выражении (с 25805 тыс.руб. до 10864 тыс.руб); относительном выражении наблюдается рост долгосрочной задолженности с 39,2% до 41,6%..
3. УПРАВЛЕНИЕ ПРЕДПРИЯТИЕМ В УСЛОВИЯХ ФИНАНСОВОГО КРИЗИСА И РАЗРАБОТКА МЕРОПРИЯТИЙ ПО ВЫХОДУ ИЗ КРИЗИСА
3.1 Современные подходы к разработке стратегии финансового оздоровления предприятия
Организациям необходимы стратегии, чтобы видеть путь достижения своих целей и выполнения миссии. Разработка стратегии всегда вращается вокруг вопросов:
как достичь целей;
как устранить конкурентов;
как достичь преимуществ в конкурентной борьбе;
как усилить долгосрочные позиции фирмы;
как сделать управленческое стратегическое видение реальностью.
Стратегия необходима как всей компании в целом, так и отдельным ее связующим звеньям. Научные исследования, продажа, маркетинг, финансы, трудовые ресурсы и т.д. – важные составные части стратегии.
Основной внешней причиной частого возникновения кризисов предприятий и организаций, их короткого жизненного цикла является высокая нестабильность условий среды, в которой они действуют. Изменения факторов внешней среды приводят к необходимости изменения существующих и созданию новых стратегий организаций. В экономической литературе понятие стратегии, которое И. Ансофф считает трудноуловимым и несколько абстрактным, определяется как всесторонний план действий, направленных на достижение стоящих перед организацией целей или как правила (т. е. основные направления) формирования таких действий.
Финансовая стратегия компании представляет собой сложную многофакторно - ориентированную модель действий и мер, необходимых для достижения поставленных перспективных целей в общей концепции развития в области формирования и использования финансово-ресурсного потенциала компании. Принципиальная схема ее формирования представлена в приложении 2.
В общей схеме экономического регулирования финансовая стратегия должна рассматриваться как компонент общей стратегии компании в ряду с производственной, инновационной, инвестиционной, маркетинговой и другими видами стратегических решений.
Формулирование финансовой стратегии становится особенно необходимым при скачкообразных изменениях факторов внешней среды. «Если у организации в такой ситуации нет единой стратегии, то… это приведет к конфликтам, задержит переориентацию фирмы и сделает ее работу неритмичной, неэффективной. Может обнаружиться, что переориентация начата слишком поздно, чтобы гарантировать фирме выживание. Оказавшись перед лицом подобных сложностей, фирма должна решить проблемы… выработки и реализации стратегии».
Этому содействует основополагающий тезис теории Й. Шумпетера, согласно которому волна активизации инноваций в хозяйственной системе происходит в период ее кризиса, когда мелкие изменения в рамках сложившейся системы управления хозяйственными субъектами не дают результатов. Это, в частности, означает, что во время кризиса необходимо изменение существующих стратегий субъектов рынка, т. е. применение ими новых антикризисных стратегий. Таким образом, стратегия в момент кризиса становится жизненно важным и необходимым управленческим механизмом.
Освещая процесс разработки финансовой стратегии, необходимо выявить грани управленческого плана роста предприятия, которые определяют позиции на рынке и закладывают основу для успеха в будущем.
С учетом высокой степени инновационности финансовых инструментов, которыми оперирует компания, выделяют ряд организационно-структурных компонентов финансовой стратегии и развития компании:
выбор целевых рыночных сегментов для работы на перспективу;
выбор финансовых институтов в качестве приемлемых долгосрочных партнеров;
определение финансовых механизмов будущих сделок по реструктуризации компании (слияние, поглощение);
разработка системы централизованного управления финансами в сочетании с обоснованной децентрализацией других управленческих функций в рамках диверсифицированной схемы регулирования компанией.
Стратегия организации должна постоянно развиваться. Не всегда удается продумать заранее все до мелочей и затем долгое время жить без изменений. Естественно, что процесс разработки стратегии всегда чувствителен и часто непредсказуем из-за конкуренции, многообещающего взлета и падения цен, перестановки среди основных промышленных конкурентов, наличие торговых барьеров и бесконечное число других событий могут способствовать устареванию стратегии.
Всегда находится что-то новое, на что надо реагировать, и в результате этого открываются новые стратегические ниши. Поэтому задача усовершенствования финансовой стратегии бесконечна. Стратегия организации всегда должна сочетать в себе запланированную и продуманную линии поведения, а также возможность реагирования на все новое.
В российской литературе встречаются различные названия стратегий антикризисного управления организациями: стратегии предотвращения банкротства, финансового оздоровления организаций в кризисном состоянии, преодоления кризиса и др. В англоязычной литературе они называются turn around strategies – стратегии возвращения к прибыльности или иногда survival strategies – стратегии выживания.
В нестабильной внешней среде, когда жизненные циклы отдельных бизнесов коротки, более устойчивы диверсификационные предприятия. Они состоят из многих бизнесов, действующих в различных сферах производства товаров и услуг, и спады жизненных циклов одних бизнесов компенсируются подъемами в других. Сбалансированность между жизненными циклами различных бизнесов достигается применением матричных (или «портфельных») методов выбора стратегии, из которых наиболее известны: матрица Бостонской консалтинговой группы; матрица «Дженерал Электрик» (иногда называется матрицей Маккинзи); матрица фирмы «А.Д. Литтл» и матрица Ч. Хофера.
Составить исчерпывающую классификацию всех применяемых коммерческими организациями стратегий финансового оздоровления затруднительно из-за их разнообразия, отраслевой, региональной, национальной и функциональной специфики. Крупные западные консалтинговые фирмы имеют целые «библиотеки» различных отраслевых стратегий. Вместе с тем в западной литературе приводятся описания типовых, наиболее часто применяемых антикризисных стратегий (приложение 3).
Универсальность предлагаемых стратегий финансового оздоровления подтверждается тем, что в настоящее время они широко применяются коммерческими организациями в России и в других странах с переходной экономикой. В кризисной ситуации наиболее часто применяются стратегии сокращения, означающие сокращение производства и отказ от тех ресурсов организации, которые в изменившихся внешних условиях уже не используются или продукция которых убыточна. Эти стратегии не требуют значительных затрат на осуществление, нацелены на прекращение финансовых потерь и ведут к получению средств от продажи сокращаемых ресурсов. Стратегии сокращения классифицируются на:
стратегию ликвидации, означающую прекращение деятельности организации;
стратегию «сбора урожая» (harvest strategy), применяемую, если бесперспективную организацию невозможно выгодно продать. Эта стратегия имеет своей целью максимизацию финансовых результатов в краткосрочном периоде перед выходом из бизнеса;
стратегию «отсечения лишнего» (divestiture strategy) – представляющую собой изменение границ ведения бизнеса путем продажи или закрытия неперспективных или убыточных подразделений или видов деятельности;
стратегию сокращения расходов, означающую краткосрочные меры для сокращения затрат путем жесткой экономии ресурсов, сокращение персонала, продажи или сдачи в аренду используемых активов, реструктуризацию долгов и т. д.
стратегию занятия рыночной ниши, основанную на нахождении такого сегмента для находящейся в стадии спада отрасли производства продукции, в котором спрос будет уменьшаться медленно или сохранится на прежнем уровне, затем на обеспечении в нем доминирующего положения и выходе из других сегментов этого рынка.
Антикризисные стратегии роста используются, если их применение способно увеличить объем продаж организации, а стратегия стабилизации – для прекращения его падения. Они требуют наличия у организации достаточных финансовых и иных ресурсов и более рискованны, поэтому в период кризиса применяются реже. Известная матрица рынки/товары И. Ансаффа указывает следующие четыре стратегии роста:
стратегию усиления позиции на рынке, которая предполагает увеличение сокращающихся продаж и валовой прибыли путем усиленного маркетинга;
стратегию развития рынка, предполагающую нахождение новых рынков для уже производимых товаров, например, выход на нраве региональные, национальные или внешние рынки;
стратегию развития продукта, означающую производство новых или усовершенствованных товаров на уже освоенном фирмой рынке (взамен устаревших или для расширения ассортимента);
стратегию диверсификации, которая заключается в завоевании дополнительных рынков сбыта за счет выпуска новых видов продукции. Она применяется, если фирма не имеет возможности развития в границах прежних рынков или для снижения риска банкротства фирмы в целом.
Чем сильнее стратегическое и финансовое положение организации, тем более вероятна, что ее стратегия хорошо продуманна и четко реализуется. Хотя есть свои полосы в оценке стратегии с качественной точки зрения (ее полнота, внутренняя согласованность, логическое обоснование и то, насколько она соответствует ситуации), лучшим свидетельством того, на сколько эффективна выбранная стратегия является стратегическое и финансовое положение компании за последнее время.
3.2 Разработка управленческих решений по выходу из финансового кризиса
Анализ финансово-экономического состояния анализируемого предприятия ОАО «Жилкомсервис» за периоды с 2006 года по 2008 год включительно, выявил недостаточно устойчивое финансовое состояние организации, отсутствие достаточно проработанной комплексной стратегии развития фирмы. Тенденция развития предприятия во временном отрезке выявляет наличие негативных причин ухудшения состояния организации на рынке предлагаемой ею продукции. Такими причинами являются: замедление оборачиваемости запасов и готовой продукции, увеличение просроченной дебиторской задолженности. Целью дипломного проекта является обоснование, разработка и предложение для внедрения комплексной стратегии функционирования предприятия на длительную перспективу.
Предложение 1: формирование финансовой стратегии по выводу ОАО «Жилкомсервис» из кризисного финансового состояния
Оздоровление финансового положения предприятия как составная часть управления кризисными состояниями и банкротством предполагает целевой выбор наиболее эффективных средств стратегии и тактики.
Стратегия хозяйствования на ОАО «Жилкомсервис» неэффективна и требует достижения безубыточности производства.
Для выбора стратегии, приносящей эффективность предприятию ОАО «Жилкомсервис» - необходимо провести анализ безубыточности производства.
В целях изучения зависимости между изменениями объема производства, совокупного дохода от продаж, расходов и чистой прибыли проводят анализ безубыточности производства. При этом особое внимание уделяется анализу выпуска продукции, что позволяет руководству предприятия определить («мертвые») точки объема производства. Критической является такая точка объема продаж, при которой предприятие имеет затраты, равные выручке от реализации всей продукции. В этой системе нет ни прибыли, ни убытков.
Анализ безубыточности производства определяет зависимости между объемом продаж, расходами и прибылью в течении короткого промежутка времени. Период, в течении которого по результатам анализа даются рекомендации, ограничен имеющимися в данное время производственными мощностями.
В международной практике используют три метода определения критической точки: управление, маржинальный доход, графическое изображение.
Чистая прибыль = 9563, 1 * 3, 46 – 9563, 1 * 1, 753 – 3223, 54 = 13098,35
Если через Х обозначить какой-то объем производства (количество единиц), при котором предприятие имеет затраты, равные выручке, получим уравнение:
3,46 Х – 1,753 Х = 3223,54
Х (3,46 – 1,753) = 3223,54
Х = 1888,4 (ед.)
То есть критический объем производства (выполняемых работ, оказываемых услуг) для ОАО «Жилкомсервис» равен 1888,4 условные единицы.
Таблица 9
Показатели работы предприятия ОАО «Жилкомсервис»
| Показатель | Величина |
| 1. Объем реализации, усл. ед. | 9563,1 |
| 2. Цена за усл. ед., тыс. руб. | 3,46 |
| 3. Переменные расходы на усл. ед., тыс. руб. | 1,753 |
| 4. Переменные расходы на весь объем реализации, тыс. руб. | 16764,11 |
| 5. Постоянные расходы, тыс. руб. | 3223,54 |
| 6. Маржинальный доход, тыс. руб. | 16321,89 |
| 7. Выручка от реализации, тыс. руб. | 33089 |
| 8. Чистая прибыль, тыс. руб. | 13098,35 |
Метод маржинального дохода – разновидность метода управления
Тогда:
Постоянные расходы в общей сумме
Критическая точка = ____________________________________ (23)
Маржинальный доход на единицу
3223,54
Критическая точка = _________ ≈ 1888,4 единиц
1,70
Если выручку представить как произведение цены продаж единицы продукции (Р) и количества проданных единиц (q), а затраты пересчитать на единицу продукта, то получим развернутое уравнение:
Р * q = Zc + Zv * q (24)
где с – постоянные расходы на весь объем производства продукции;
q - переменные расходы в расчете на единицу изделия.
Это уравнение является основным для получения необходимых оценок.
расчет критического объема выручки (реализации). Для определения критического объема реализации используются уравнения критического объема производства. Умножив левую и правую части этого уравнения на цену (Р), получим необходимую формулу:
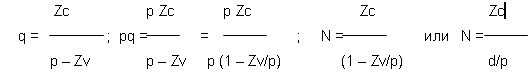 (25)
где условные обозначения соответствуют принятым ранее.
3223,54
N = _________ = 6606,007 (тыс. руб.).
1, 688/3,46
3. расчет критического уровня постоянных затрат.
Для расчета используется исходная формула выручки.
N = Zcost + Zvar (26)
Отсюда имеем
Zc = N – Zvar = p q – Zv q = q (1 – Zv), то есть Zcost = q d
Zcost = 6223,54 (тыс. руб.).
4. расчет критической цены реализации. Цена реализации определяется исходя из заданного объема реализации и уровня постоянных и переменных затрат в расчете на одну условную единицу.
Имеем
N = Zcost + Zvar, или (27)
p q = Zc + Zv q, откуда p = Zc/р + Zv, min