основе
разделения труда внутри предприятия. Организационную структуру ООО "Интел
- плюс" можно охарактеризовать как двухуровневую линейную (см. рис.1). Она
позволяет осуществлять оперативное и эффективное руководство данным
предприятием и взаимодействие отдельных служб.
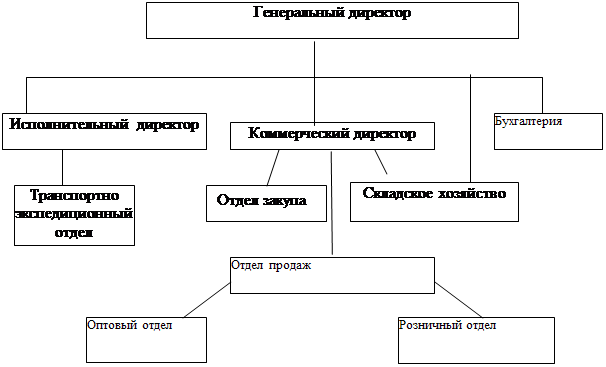
Рис. 1 Организационная структура ООО "Интел -
плюс"
Анализ основных финансово-экономических показателей
предприятия за 2004-2005 гг. представлен в таблице 1.3.1
Таблица 1.3.1
Основные показатели торговой деятельности ООО "Интел - плюс" за
2004—2005 гг.
| Наименование показателей |
2004 г тыс. руб |
2005 г. тыс. руб |
Абсолют изменения тыс. руб |
Темп роста, (%) |
| Валовые доходы (за минусом налогов) |
116565 |
108936 |
7629 |
107,00 |
| Прибыль от реализации: сумма |
771 |
1908 |
-1137 |
40,41 |
| в % к выручке |
0,66 |
1,75 |
-1,09 |
37,76 |
| Сальдо внереализационных доходов и расходов |
0 |
7 |
-7 |
0,00 |
| Прибыль до налогообложения: сумма |
631 |
1687 |
-1056 |
37,40 |
| в % к выручке |
0,54 |
1,55 |
-1,01 |
34,96 |
| Налоги и отчисления, уплачиваемые из Прибыли |
151 |
409 |
-258 |
36,92 |
| Чистая прибыль: сумма |
480 |
1278 |
-798 |
37,56 |
| в % к выручке |
0,41 |
1,17 |
-0,76 |
|
| Численность персонала, чел. |
632 |
644 |
+12 |
|
| Средняя зарплата, тыс. руб. |
5 |
8,5 |
+3,5 |
125,00 |
Сумма валовых доходов ООО
"Интел - плюс" в 2005 г. составила 116565 тыс. р. Увеличение уровня
валовых доходов по сравнению с 2004 г. на 7 процентных пункта обусловлено лишь
влиянием внутренних факторов. Так, рост суммы валовых доходов был связан с
ростом объема товарооборота и увеличением среднего уровня валовых доходов. Рост
среднего уровня валовых доходов произошел за счет ускорения оборачиваемости
товаров и увеличения удельного веса в товарообороте товаров, имеющих больший,
чем средний, уровень торговой надбавки.
На величину полученной предприятием балансовой прибыли
оказало влияние множество факторов как внешнего, так и внутреннего порядка.
Положительное влияние оказало увеличение объема розничного товарооборота,
снижение уровня налогов и отчислений, рост величины внереализационных доходов.
Негативное влияние оказали главным образом внешние факторы: снижение среднего
уровня торговой надбавки, рост тарифов на топливно-энергетические ресурсы и
услуги по автомобильным перевозкам, изменение базы налогообложения по отдельным
видам отчислений и введение местных налогов. Негативное влияние оказало также
снижение показателей деловой активности предприятия в 2005 г. (см. табл. 1.3.2).
Таблица 1.3.2
Показатели деловой активности ООО "Интел плюс"
| Наименование показателей |
Источник информации |
Расчетная формула |
2004 год |
2005 год |
| Коэф. общей оборачиваемости капитала (ресурсоотдача) |
Ф2. Ф.1 |
Ф2. 010 |
4,59 |
9,97 |
| Б |
| Коэффициент оборачиваемости мобильных средств |
Ф2. Ф.1 |
Ф2. 010 |
4,59 |
9,97 |
| Ф. 290 |
| Коэффициент оборачиваемости собственного капитала |
Ф.2, Ф.1 |
Ф2. 010 |
67,57 |
206,71 |
| Ф1. 490 |
| Коэффициент оборачиваемости материальных средств |
Ф.2, Ф.1 |
Ф2. 010 |
6,49 |
12,62 |
| Ф1.210 |
| Срок оборачиваемости средств в днях |
Табл. 6 |
360 п.6 |
55,51 |
28,53 |
Данные
таблицы 1.3.2 свидетельствуют о снижении коэффициентов оборачиваемости ликвидных
средств по всем позициям более чем в два раза. Соответственно, увеличился срок
оборачиваемости средств с 28,53 дня до 55,1 дней, что доказывает процесс
затаривания товаров на складах предприятия.
Показатели эффективности, рассчитанные по отчетным
данным ООО "Интел - плюс" представлены в таблице 1.3.3.
Таблица 1.3.3 Показатели рентабельности и прибыльности ООО "Интел плюс"
| Наименование показателя |
Источник информации |
Расчетная формула |
2005 год |
2004 год |
|
|
| Рентабельность реализации |
Ф2. |
Ф2. 050 |
´100 |
0,66 |
1,75 |
|
| Ф2.010 |
|
| Рентабельность собственного капитала |
Ф2. Ф.1 |
Ф2.140 |
´ 100 |
2,49 |
15,44 |
|
| Ф.1. 290 |
|
| Экономическая рентабельность |
Ф2. ф.1 |
Ф2. 140 |
´100 |
2,49 |
15,44 |
|
| Б |
|
| Период окупаемости собственного капитала |
Ф2. Ф.1 |
Ф.1.490 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Поможем написать работу на аналогичную тему
Получить выполненную работу или консультацию специалиста по вашему учебному
проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Страницы: 1 2 3 4 5 6 7 8 9 10 11 12
Похожие рефераты:
-
Анализ показателей прибыльности и безубыточности работы предприятия
Понятие прибыльности и безубыточности, их отличия и общая характеристика, экономическое содержание. Анализ финансовых результатов деятельности ОАО ПО "АМЗ", пути улучшения его показателей методом анализа безубыточности и повышения эффективности.
-
Анализ и диагностика фининсово-хозяйственной деятельности предприятия
Основные положения методики финансово-экономического анализа деятельности предприятия. Показатели финансовых рисков, связанные с вложением капитала предприятия. Расчет коэффициента реальных активов в имуществе предприятия, показателей оборачиваемости.
-
Антикризисное управление предприятием
Ликвидность и рентабельность предприятия: их взаимосвязь, противоречие и воздействие на платежеспособность. Этапы антикризисного управления и их цели. Сущность коэффициентного и графического анализа, составление матрицы финансовой стратегии предприятия.
-
Анализ себестоимости продукции
Понятие и задачи анализа себестоимости на предприятии, его источники информации и значение. Анализ финансово-хозяйственной деятельности себестоимости продукции потребительского общества "Хлебокомбинат", пути его совершенствования и оптимизации.
-
Аналіз беззбитковості проектів
Оцінка фінансової здійсненності проекту. Головний інструментарій оцінки. Розробка декількох сценаріїв аналізу чутливості: песимістичний, нормальний та оптимістичний. Розрахунок точки беззбитковості, обсяг продажів у ній. Критерії ефективності проектів.
-
Анализ управления собственным капиталом Открытого акционерного общества (ОАО "Монтаж-Сервис")
Собственный капитал предприятия, необходимость его формирования, значение собственного капитала для устойчивого функционирования предприятия. Анализ управления собственным капиталом ОАО "Монтаж-Сервис". Дивидендная и эмиссионная политика предприятия.
-
Анализ финансового состояния организации
Краткая организационная характеристика ООО "Слотекс". Исследование структуры имущества предприятия и источников его финансирования. Оценка финансового состояния (ликвидности и платежеспособности) предприятия, разработка направлений по его улучшению.
-
Валютный контроль
Сущность валютного контроля, исторический опыт его становления в России. Затратный и результативный подходы к оценке эффективности валютного контроля, его органы и агенты. Государственное регулирование валютно-кредитных отношений в Российской Федерации.
-
Анализ доходов ООО "Спорт-тайм"
Сущность и виды доходов, их влияние на финансовое состояние предприятия. Значение, задачи, информационное обеспечение прибыли и методика ее анализа. Экономическая характеристика предприятия. Оценка, стратегия развития и пути повышения доходности.
-
Анализ финансовых результатов и планирование прибыли на примере ООО "Фирма "Реал ЗИС"
Понятие прибыли, ее сущность, функции и виды. Анализ формирования финансовых результатов деятельности организации и показатели ее рентабельности. Методы планирования прибыли в организации. Резервы увеличения прибыли от реализации продукции (работ, услуг).
-
Анализ финансовых результатов деятельности организации (предприятия)
Анализ факторов изменения прибыли и рентабельности отдельных видов продукции и в целом по предприятию. Анализ безубыточного объема продаж, зон безопасности предприятия и факторов изменения их уровня. Порядок расчета влияния факторов на прибыль от продаж.
-
Анализ финансовых результатов деятельности предприятия ОАО "Аквия"
Сущность и задачи анализа финансовых результатов деятельности предприятия. Факторный анализ рентабельности продукции ОАО "Аквия". Анализ рентабельности продаж, прибыли от реализации продукции и основных показателей финансовых доходов и расходов фирмы.
-
Анализ привлекательности инвестиционного проекта на примере строительства жилищного комплекса "Гарибальди" и последующей его продажи
Формы и содержание инвестиционных проектов, основные методы их анализа. Описание проекта, его содержание и структура, организационный план и особенности финансовой модели. Показатели эффективности проекта и его качественный и количественный анализ.
-
Анализ финансового состояния ОАО "Минский завод отопительного оборудования"
Характеристика завода ОАО "МЗОО" по производству отопительного оборудования. Оценка финансовой устойчивости предприятия на основе анализа соотношения собственного и заемного капитала. Анализ платежеспособности на основе показателей ликвидности баланса.
-
Анализ прибыли как одной из основных функций управления
Анализ прибыли как одной из основных функций управления на материалах организации ОАО "Мурманский тарный комбинат". Прибыль как источник финансирования внутрихозяйственных потребностей и развития предприятия, увеличение фонда оплаты труда работников.
-
Анализ финансового состояния предприятия на примере ОАО "Межрегиональная распределительная сетевая компания Юга"
Финансовое состояние предприятия как важнейшая характеристика его деловой активности и надежности. Характеристика предприятия ОАО "Межрегиональная распределительная сетевая компания Юга". Показатели, характеризующие финансовое состояние предприятия.
-
Анализ денежных потоков на предприятии
Необходимость, цель и задачи анализа денежных потоков. Оценка движения денежных средств. Показатели денежных потоков предприятия. Возможности прямого и косвенного методов анализа. Содержание и основные направления использования коэффициентного метода.
-
Анализ финансово-хозяйственной деятельности предприятия ООО "Корпорация Уралшина"
Общая характеристика и организационная структура ООО "Корпорация Уралшина". Организация управленческого учета на предприятии. Анализ финансово-хозяйственной деятельности ООО "Корпорация Уралшина". Порядок финансового планирования и оформления документов.
-
Анализ деятельности предприятия "Вуд-Майзер Индустриес Ист"
Характеристика предприятия: номенклатура выпускаемой продукции, структура деятельности экономической службы. Планирование, особенности управления финансовыми ресурсами, характеристика фондов и резервов, платежеспособность и кредитование предприятия.
-
Анализ инвестиционного проекта
Характеристика условий инвестиционной деятельности в Украине. Распределение сметной стоимости по объектам инвестирования. Оценка разброса доходов по средневзвешенному отклонению и коэффициенту вариации. Решение на инвестирование, источники финансирования.