Анализ финансового результата в ООО "Интел-плюс"
Низкие показатели рентабельности ООО "Интел плюс" в 2005 г. (см. табл. 1.3.3) характеризуют собой падение эффективности деятельности предприятия, несмотря на рост валовых доходов.
Проведенный анализ прибыльности свидетельствует, что, у предприятия имеются проблемы поддержания финансового состояния на должном уровне. Это характеризует и коэффициент ресурсоотдачи – показатель низкий, хоть и не отрицательный. Высок только показатель оборачиваемости нематериальных активов, но это благодаря небольшому проценту последних в структуре всех активов.
В ходе осуществления производственной деятельности предприятия регистрация хозяйственных операций производится бухгалтерской службой ООО "Интел - плюс", численность которой составляет 5 чел.
В ООО "Интел - плюс" сложилась линейная структура бухгалтерии: все работники бухгалтерии подчиняются непосредственно главному бухгалтеру. Организационная структура бухгалтерии представлена на рисунке 2.
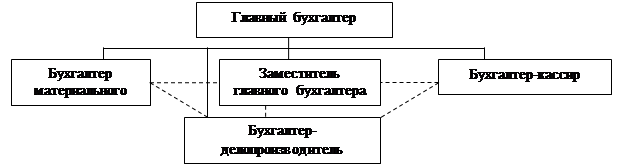
Рисунок 2 – Организационная структура бухгалтерской службы предприятия
Должностные обязанности распределены следующим образом:
- главный бухгалтер – отвечает за формирование учетной политики организации, ведет учет по налогам, занимается составлением бухгалтерской отчетности;
- заместитель главного бухгалтера отвечает за правильность расчетов с организациями, подотчетными лицами, в том числе расчетов по оплате труда;
- бухгалтер материального стола – осуществляет учет и ведение первичных документов по товарам и товарным операциям;
- бухгалтер-кассир ведет учет операций по наличным и безналичным расчетам, принимает и сдает выручку предприятия, выдает деньги подотчетным лицам;
- бухгалтер-делопроизводитель осуществляет учет и ведение кадрового производства, и одновременно учет по основным средствам.
Бухгалтерский учет в ООО "Интел - плюс" ведется в соответствии с Федеральным законом "О бухгалтерском учете" от 21.11.96 г. №129-ФЗ.
Ответственность за организацию бухгалтерского учета на предприятии несет директор.
Ежегодно до 31 декабря на предприятии разрабатывается и утверждается учетная политика, которая имеет две части: для целей бухгалтерского учета и для целей налогового учета и налогообложения прибыли предприятия. Для ведения бухгалтерского учета в ООО "Интел - плюс" используется рабочий План счетов, утвержденный генеральным директором и разработанный на основании "Инструкции по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности предприятий", утвержденной приказом Минфина РФ от 31.10.2000г. №94н. (см. Приложение 1).
Бухгалтерский учет в ООО "Интел - плюс" ведется с применением компьютерной программы 1С версии 7.7. Первичные и сводные учетные документы, а так же учетные регистры бухгалтерского учета, составленные на машинных носителях информации, подлежат выводу на бумажные носители.
Инвентаризация имущества и ТМЦ в ООО "Интел - плюс" проводится перед составлением годовой бухгалтерской отчетности, а так же в других случаях, когда проведение инвентаризации обязательно.
В учетной политике предприятия определены способы ведения бухгалтерского учета.
Так, учет основных средств (ОС) ведется в соответствии с ПБУ 6/01, при этом стоимость объектов ОС погашается посредством начисления амортизации линейным способом.
Начисление амортизации по нематериальным активам производится линейным способом, исходя, из срока полезного использования и отражается в бухгалтерском учете путем накопления на отдельном счете (счет 05 "Амортизация НМА").
Учет процесса приобретения и заготовления материалов осуществляется в оценке по фактической себестоимости с применением счета 10 "Материалы".
Списание материалов производится путем списания на затраты на производство в момент передачи в эксплуатацию, их оценка производится по себестоимости каждой единицы.
Учет затрат ведется на счете 44 "Издержки обращения".
Коммерческие расходы признаются в себестоимости проданной продукции (товаров, работ, услуг) полностью в отчетном году их признания в качестве расходов по обычным видам деятельности
Согласно данным налогового учета дата возникновения обязанности по уплате налога на добавленную стоимость установлена по мере отгрузки.
В целях исчисления налога на прибыль применяется метод начисления для доходов и расходов в соответствии со ст. 272, 273 НК РФ.
При списании материалов применяется метод средней себестоимости.
Начисление амортизации по амортизируемому имуществу производится линейным способом, в порядке, установленном ст. 259 НК РФ.
Затраты, произведенные в отчетном периоде, но относящиеся к следующим отчетным периодам, отражаются в бухгалтерском учете на счете 97 "Расходы будущих периодов" и подлежат списанию равномерно в течение периода, к которому они относятся.
Итак, несмотря на то, что в ООО "Интел - плюс" разработаны и применяются бухгалтерская и налоговая учетные политики, основные аспекты учета максимально приближены. Оценка МПЗ, товаров как при принятии к учету, так и при их реализации в бухгалтерском и налоговом учете одинакова.
При проведении налоговых расчетов используются регистры бухгалтерского учета.
Анализ основных положений учетной политики позволяет дать предварительное заключение о достаточно эффективной организации бухгалтерского учета в ООО "Интел - плюс", отвечающее требованиям достоверности, полноты, адекватности.
2 АНАЛИЗ ФИНАНСОВОГО РЕЗУЛЬТАТА В ООО "ИНТЕЛ-ПЛЮС"
2.1 Организация учета финансового результата в ООО "Интел - плюс"
Правила формирования в бухгалтерском учете ООО "Интел - плюс" информации о доходах определяются в соответствии с Положением по бухгалтерскому учету 9/99 "Доходы организации", утвержденного Приказом Министерства финансов РФ от 6 мая 1999 г. №32н.
В Плане счетов выделены два счета для обобщения информации о доходах и расходах от основного вида деятельности ООО "Интел - плюс": счет 90 "Продажи" - для определения финансового результата по доходам и расходам от обычных видов деятельности и счет 99 "Прибыли и убытки", предназначенный для обобщения информации о формировании конечного финансового результата деятельности ООО "Интел плюс" в отчетном году.
К счету 90 открыты следующие субсчета:
- 90/1 "Выручка" - учитывается выручка от основной деятельности;
- 90/1/1 "Выручка от продаж, не облагаемых ЕНВД" - учитывается выручка от реализации покупных товаров;
- 90/1/2 "Выручка от продаж, облагаемых ЕНВД" - учитывается выручка от реализации собственной продукции;
- 90/2 "Себестоимость продаж" - учитывается себестоимость продукции, списанную на реализацию;
- 90/2/1 "Себестоимость продаж, не облагаемых ЕНВД" - учитывается себестоимость покупных товаров, списанную на реализацию;
- 90/3 "Налог на добавленную стоимость" - учитываются суммы НДС, причитающиеся к получению от покупателя (заказчика);
- 90/7 "Расходы на продажу" - отражаются издержки обращения;
- 90/9 "Прибыль/убыток от продаж" - учитывается финансовый результат от реализации.
Аналитический учет по счету 90 в ООО "Интел - плюс" организуется по каждому виду проданных товаров, продукции, выполняемых работ, оказываемых услуг. Классификация доходов на доходы от обычных видов деятельности и прочие поступления осуществляется ООО "Интел - плюс" самостоятельно, т.е. предприятие само устанавливает перечень видов деятельности, осуществление которых является основной задачей предприятия и которые формируют основную доходную часть бюджета предприятия. Данная модель учета соответствует пункту 4 ПБУ 9/99 "Доходы организации" и соответственно является правильной.
Рассмотрим порядок формирования финансового результата от обычной деятельности ООО "Интел - плюс" за 2005г. На первом этапе в ООО "Интел - плюс" приведем порядок установления доходов предприятия от обычной деятельности. Для отражения доходов ООО "Интел - плюс" от обычной деятельности в бухгалтерском учете используется счет 90.1 "Выручка". Операции по кредиту счета 90.1 отражаются по мере признания в бухгалтерском учете ООО "Интел - плюс" выручки от продажи продукции (работ, услуг). Поступление выручки от реализации осуществляется на счете 62 "Расчеты с покупателями и заказчиками" (см. табл. 2.1.1).
Таблица 2.1.1 Анализ счета 62 "Расчеты с покупателями и заказчиками" за 2005 год
| Счет | Расшифровка операции | С кредита счетов | В дебет счетов |
| Сальдо на начало периода | 267623,80 | ||
| 50 | Получены деньги от покупателя | 1114294,91 | |
| 51 | Авансы полученные (выплаченные) | 8907,70 | 112439785,75 |
| 58 | Учет ценных бумаг, предоставленных в счет оплаты продукции | 2587460 | |
| 62 | Зачет полученных авансов | 32761747,24 | 33761474,24 |
| 76 | Предъявление и погашение требований | 123552,53 | 11461632,27 |
| 90 | Признана выручка от реализации | 130503073,64 | |
| Обороты за период | 164397281,11 | 161364920,17 | |
| Сальдо на конец периода | 3299984,74 | ||
Активный счет 62 "Расчеты с покупателями и заказчиками" предназначен для обобщения информации о расчетах покупателей за отгруженную продукцию и формирования доходов от продаж по мере отгрузки продукции (на основании учетной политики).
Представленная таблица 2.1.1 счета 62 "Расчеты с покупателями и заказчиками" отражает движение средств, полученных от покупателей товаров ООО "Интел - плюс".
В течение отчетного периода ООО "Интел - плюс" было получено и зачтено авансов общей суммы 32761747,24 руб. Четвертая операция счета характеризует учет полученных от покупателей авансов в ООО "Интел - плюс" субсчет к счету 62 "Расчеты с покупателями и заказчиками".
Так как для целей налогообложения доходы и расходы, признаются по методу начисления в зачет предварительной оплаты товаров бухгалтерами предприятия производится записью:
Д-т. сч. 62, субсчет "Расчеты по авансам полученным"
К-т сч. 62 "Расчеты с покупателями и заказчиками" 32761747,24 руб.
Последней операцией по счету 62 стало признание выручки на сумму 130503073,64 руб. В конце рассматриваемого отчетного периода на счете 62 имеется дебетовое сальдо в размере 3299984,74 руб. показывающее образование дебиторской задолженности покупателей за полученный товар.
При этом записи по субсчету "Выручка" на сч. 90.1 в корреспонденции со сч. 62 "Расчеты с покупателями и заказчиками" в 2005 году имели следующий вид (см. табл. 2.1.2).
Таблица 2.1.2 Порядок отражения признания выручки от основной деятельности в бухгалтерском учете ООО "Интел плюс" за 2005 г.
| Д | Счет 90.1 "Выручка от продаж, не облагаемых ЕНВД" | К | ||||
| Нач. сальдо | ||||||
| 1.01-31.01 | 13904608,40 | |||||
| 1.02-31.02 | 15607897,20 | |||||
| 1.03-31.03 | 12423691,51 | |||||
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||