Анализ финансового состояния и устранение узких мест в финансово-хозяйственной деятельности организации
А4 – труднореализуемые активы – статьи раздела I актива баланса «Внеоборотные активы», за исключением статей этого раздела, включаемых в предыдущую группу.
Пассивы баланса группируются по степени срочности их оплаты:
П1 – наиболее срочные обязательства – к ним относятся кредиторская задолженность, а также ссуды, не погашенные в срок;
П2 – краткосрочные пассивы – краткосрочные кредиты и заемные средства;
П3 – долгосрочные пассивы – долгосрочные кредиты и заемные средства;
П4 – постоянные пассивы – статьи III раздела «Капитал и резервы». Для сохранения баланса актива и пассива итог данных группы уменьшается на сумму иммобилизации оборотных средств величины по статье «Расходы будущих периодов» II раздела баланса и увеличивается на строки 630–650.
Для определения ликвидности баланса сопоставляем итоги приведенных групп по активу и пассиву. Баланс считается абсолютно ликвидным, если имеют место соотношения:
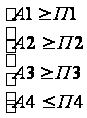 . (10)
Выполнение первых трех неравенств с необходимостью влечет выполнение и четвертого неравенства, поэтому практически существенным является сопоставление итогов первых трех групп по активу и пассиву. Четвертое неравенство носит «балансирующий» характер и в то же время имеет глубокий экономический смысл: его выполнение свидетельствует о соблюдении минимального условия финансовой устойчивости – наличии у предприятия собственных оборотных средств.
В случае, когда одно или несколько неравенств имеют знак, противоположный зафиксированному в оптимальном варианте, ликвидность в большей или меньшей степени отличается от абсолютной.
При этом недостаток средств по одной группе активов компенсируется их избытком по другой группе, хотя компенсация при этом имеет место лишь по стоимостной величине, поскольку в реальной платежной ситуации менее ликвидные активы не могут заместить более ликвидные.
Проводимый по изложенной схеме анализ ликвидности баланса является приближенным по той причине, что соответствие степени ликвидности и сроков погашения обязательств в пассиве намечено ориентировочно. Это обусловлено ограниченностью информации, которой располагает аналитик, проводящий внешний анализ на основе бухгалтерской отчетности.
1.3.3 Система показателей рентабельности предприятия
Экономическая целесообразность функционирования предприятия оценивается не только абсолютными, но и относительными показателями, к которым относятся системы показателей рентабельности.
В широком смысле рентабельность означает прибыльность, доходность. Предприятие считается рентабельным, если результаты от реализации продукции (работ, услуг) образуют сумму прибыли, достаточную для нормального функционирования предприятия.
Экономическая сущность рентабельности может быть раскрыта только через характеристику системы показателей. Общий их смысл – определение суммы прибыли с одного рубля вложенного капитала. И поскольку это относительные показатели, они практически не подвержены влиянию инфляции.
Основными показателями рентабельности являются следующие:
Рентабельность активов (имущества) (Ра). Показывает, какую прибыль получает предприятие с каждого рубля, вложенного в активы:
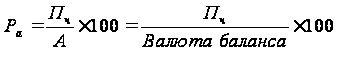 , (11)
где А – средняя величина активов (валюта баланса);
Пч – чистая прибыль.
Рентабельность текущих активов (Рта). Показывает, сколько прибыли получает предприятие с каждого рубля, вложенного в текущие активы:
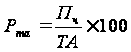 . (12)
Рентабельность инвестиций (Ри). Отражает эффективность использования средств, инвестированных в предприятие. В странах с рыночной экономикой этот показатель выражает оценку «мастерства» управления инвестициями:
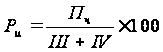 . (13)
Рентабельность собственного капитала (Рск). Отражает долю прибыли в собственном капитале:
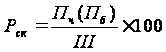 , (14)
где Пб – чистая прибыль.
Рентабельность основной деятельности (Росн.д.). Показывает какова доля прибыли от реализации (работ, услуг) основного вида деятельности в сумме затрат на производство:
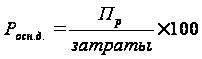 , (15)
где Пр – чистая прибыль.
Рентабельность производства (фондов) (Рпроиз.). Показывает, насколько эффективна отдача производственных фондов:
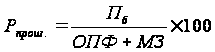 , (16)
где ОПФ – стоимость основных производственных фондов;
МЗ – материальные запасы.
Рентабельность реализуемой продукции (Рр.п.). Показывает размер прибыли на рубль реализуемой продукции1:
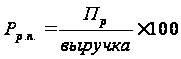 . (17)
Таким образом, перечисленные показатели наиболее полно отражают рентабельность деятельности любой организации.
1.3.4 Оценка деловой активности организации
Оценка деловой активности предприятия включает анализ оборачиваемости активов и кредиторской задолженности.
Для оценки оборачиваемости оборотных средств используются следующие показатели:
– продолжительность одного оборота:
– коэффициент оборачиваемости средств;
– коэффициент закрепления средств;
– экономический эффект.
Оценка деловой активности характеризуется финансовыми коэффициентами:
1. Капиталоотдача (фондоотдача) (Кот):
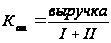 . (18)
2. Отдача основных производственных средств и нематериальных активов (ООПФ):
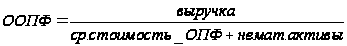 . (19)
3. Оборачиваемость всех оборотных активов (ООА):
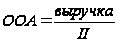 . (20)
4. Оборачиваемость запасов (ОЗ):
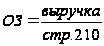 . (21)
5. Оборачиваемость дебиторской задолженности (ОДЗ):
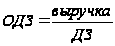 . (22)
6. Оборачиваемость банковских активов (ОБА):
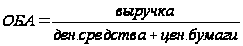 . (23)
Продолжительность одного оборота в днях (ПО) определяется путем отношения средней величины оборотных средств к сумме однодневной выручки за анализируемый период и показывает средний срок, за который возвращаются в хозяйственный оборот денежные средства, вложенные в производственно-коммерческие операции:
ПО= СО * Д / Вр, (24)
где СО – средние остатки оборотных средств за анализируемый период;
Д–число календарных дней анализируемого периода (30; 60; 90; 180; 360);
Вр – выручка от продажи продукции, работ, услуг за анализируемый период.
Средние остатки оборотных средств рассчитываются на основе месячных балансов по формуле средней хронологической. При отсутствии необходимой информации их можно рассчитать как простые средние арифметические.
Коэффициент оборачиваемости средств (К) характеризует размер объема выручки от продажи продукции на один рубль оборотных средств:
К= Вр / СО (25)
Рост коэффициента оборачиваемости свидетельствует о более эффективном использовании оборотных средств.
Коэффициент закрепления средств (КЗ) в обороте характеризует сумму оборотных средств, авансируемых на один рубль выручки от продажи продукции:
КЗ = СО / Вр (26)
Чем меньше коэффициент закрепления, тем эффективнее используются оборотные средства.
Экономический эффект (Э) в результате ускорения оборачиваемости выражается в относительном высвобождении средств из оборота и увеличении суммы прибыли. Сумма высвобожденных средств из оборота за счет ускорения оборачиваемости (Эв) или дополнительно привлеченных средств в оборот (Эп) при замедлении оборачиваемости определяется путем умножения фактического однодневного оборота по реализации на изменение продолжительности одного оборота в днях:
Эв, п =(ПО1 – ПО0)*Вр1/Д, (27)
где ПО1 – продолжительность одного оборота за отчетный год;
ПО0 – продолжительность одного оборота за предыдущий год;
Д–число календарных дней анализируемого периода (30; 60; 90; 180; 360);
Вр1 – фактическая выручка от продажи продукции, работ, услуг за анализируемый период.
Увеличение (уменьшение) суммы прибыли (П) можно рассчитать умножением относительного прироста (снижения) коэффициента оборачиваемости на сумму прибыли от продаж за предыдущий год:
П = Прп * (К – 1), (28)
где Прп–прибыль от продажи продукции, работ, услуг за предыдущий год;
К – темп роста коэффициента оборачиваемости.
Источником информации для оценки показателей оборачиваемости оборотных средств являются данные бухгалтерского баланса (форма №1) и отчета о прибылях и убытках (форма №2).
Кроме того, при оценке эффективности использования оборотных средств определяется продолжительность операционного (производственного) и финансового циклов.
Операционный цикл характеризует общее время, в течение которого оборотные средства иммобилизованы в запасах и дебиторской задолженности и определяется по формуле.
ПОЦ = ПОз + ПОдз, (30)
где ПОЦ – продолжительность операционного (производственного) цикла в днях;
ПОз – период оборачиваемости запасов в днях;
ПОдз – период оборачиваемости дебиторской задолженности в днях.
Финансовый цикл или цикл обращения денежной наличности представляет собой время, в течение которого денежные средства отвлечены из оборота.
Поскольку организация оплачивает счета с временной задержкой, финансовый цикл уменьшается на время обращения кредиторской задолженности. Разрыв между сроками платежа по своим обязательствам и получением денежных средств от покупателя называется финансовым циклом, в течение которого оборотные средства отвлекаются из оборота предприятия.
ПФЦ =ПОЦ – ВОК = ПОз +ПОдз – ПОкз, (31)
где ПФЦ – продолжительность финансового цикла (дни);
ПОЦ – продолжительность операционного цикла (дни);
ПОкз – время обращения кредиторской задолженности.
Чем меньше финансовый цикл, тем эффективней работает предприятие. Отрицательное значение финансового цикла свидетельствует о том, что предприятие «живет в долг» и существует острая нехватка денежных средств, которая связана с низкой оборачиваемостью дебиторской задолженности2.
2. Анализ экономической ситуации ОАО «Сибирьтелеком»
Полное фирменное наименование: Открытое акционерное общество «Сибирьтелеком» (Open Joint-Stock Company Sibirtelecom). Место нахождения Общества: Россия, г. Новосибирск, ул. М. Горького, д. 53. Зарегистрировано 30.05.1994 г. Номер свидетельства о государственной регистрации: ГР 1161. В соответствии с Федеральным законом «О государственной регистрации юридических лиц» 23 июля 2002 г. ИМНС России по Железнодорожному району г. Новосибирска Новосибирской области внесена запись в ЕГРЮЛ о юридическом лице, зарегистрированном до 1 июля 2002 г. за основным государственным регистрационным номером 1025403189778.
2.1 История компании
История ОАО «Сибирьтелеком» началась в 1919 году, когда в Сибревкоме – на правах отдела – было образовано Сибирское управление почт и телеграфов с необычным, но очень характерным для того времени названием «Сибпочтель». Новое управление должно было обеспечить почтово-телеграфной связью водный транспорт и окраины Сибири, пункты заготовок Совнархоза и медицинские учреждения.
С тех пор прошло 80 лет. Все это время задачи и функции управления связи непрерывно росли: и количественно, и качественно. Сегодняшнее ОАО «Сибирьтелеком» – это крупный оператор связи Сибирского региона с выручкой, достигающей 1 730 миллионов рублей в год, обладающий разветвленной сетью филиалов и располагающий новейшими высокими технологиями.
Связь в Сибири начиналась с почты. Первое упоминание о почтовом сообщении между Москвой и сибирскими городами относится к концу XVII века. С середины XIX века на территории нынешней Новосибирской области стали появляться почтово-телеграфные конторы. Весьма примитивные по сегодняшним меркам, они активно работали тогда, когда не только города, но и поселка Новониколаевского не было и в помине.
Гражданская война и экономическая разруха привели службу связи в состояние крайнего упадка. 13 июня 1921 года была образована Новониколаевская губерния с центром в Новониколаевске, а три месяца спустя был организован отдел народной связи губернского исполнительного комитета, к которому отходили соответствующие учреждения Томской и Алтайской губерний.
Новониколаевский губернский отдел связи просуществовал ровно год. В результате очередной реорганизации был образован Средне-Сибирский округ связи (с центром в Новониколаевске), куда вошли Новониколаевская, Томская и Алтайская губернии.
Однако новая система подчиненности районных контор округу связи осложняла их взаимодействие, поэтому пришлось создать промежуточное звено, которым стала в начале Новониколаевская губернская, а затем – Новониколаевская окружная контора связи.
С 1 октября 1925 года по распоряжению центра структура управления связью в Сибири была изменена, а Средне-Сибирский округ был переименован в Сибирский округ связи. На смену бывшим районным конторам пришли окружные, которые вначале выполняли функции районных, затем круг их прав и обязанностей расширился.
То обстоятельство, что центр управления связью Сибири находился в Новониколаевске-Новосибирске, накладывало на наших связистов особые обязанности, в исполнении которых они преуспевали.
25 мая 1925 года постановлением ВЦИК был образован Сибирский край. 30 июля 1930-го на территории Сибири «появился» Восточно-Сибирский край, а Сибирский переименовали в Западно-Сибирский. 28 сентября 1937 года Западно-Сибирский край был разделен на Новосибирскую область и Алтайский край. С этого времени в названии областного управления связи появилось слово «Новосибирское». В задачи тогдашнего управления, согласно «Положения об областном управлении наркомсвязи» от 31 декабря 1939 г. входило руководство всеми видами связи общего пользования (почта, телеграф, телефон, радио), радиофикация, распространение и экспедирование печати, контроль строительства, технического состояния и эксплуатации всех видов связи и радиовещания. Дальнейшие территориальные изменения большого значения не имели, они лишь меняли количество курируемых областным управлением территорий.
Название – «Электросвязь» – компания получила в 1994 году, а 30 ноября 2002 года – ОАО «Сибирьтелеком».
Открытое акционерное общество «Сибирьтелеком» – один из крупнейших телекоммуникационных операторов связи России, осуществляющий свою деятельность на территории Сибирского федерального округа, в котором ОАО «Сибирьтелеком» имеет разветвленную филиальную сеть – 11 филиалов и владеет 100% акций ведущих сибирских сотовых операторов, работающих в стандартах GSM и IMT-MC-450 – ЗАО «Енисейтелеком», ЗАО «Байкалвестком» и ЗАО «СТЕК Джи Эс Эм».
Филиалы ОАО «Сибирьтелеком» расположены во всех регионах СФО, кроме Республики Тыва: в Республиках Алтай, Бурятия и Хакасия, Алтайском, Забайкальском, Красноярском краях, Иркутской, Кемеровской, Новосибирской, Омской и Томской областях.
Услугами «Сибирьтелекома» в этих регионах сегодня пользуется около 4,4 млн. абонентов фиксированной сети и свыше 5 млн. сотовых абонентов.
2.2 Место ОАО «Сибирьтелеком» на рынке связи Сибири
ОАО «Сибирьтелеком» – крупнейший телекоммуникационный оператор региона, компания занимает более 34% совокупного объема рынка. Компания предоставляет большинство известных телекоммуникационных услуг на третьей части России, а ее уникальные масштабные сети являются гарантом решения любых бизнес задач в этом регионе России. Наиболее прочные позиции компания занимает на рынках традиционных услуг местной проводной телефонии и внутризоновой связи – 79% и 97% рынка соответственно. ОАО «Сибирьтелеком» занимает 58% рынка услуг доступа к сети Интернет и 21% рынка мобильной связи региона.
Компании «Сибирьтелеком» ставит перед собой цель способствовать развитию научного, делового, творческого и личностного потенциала Сибири, обеспечивая жителей региона телекоммуникациями для бизнеса, образования и досуга.
Каждый второй житель Сибири сегодня пользуется сервисами компании «Сибирьтелеком». Компания обслуживает около 4,4 миллионов абонентов фиксированной и более 5,3 миллионов абонентов сотовой связи. Компания объединяет всю Сибирь и делает все для того, чтобы жизнь ее абонентов была удобной, динамичной и радостной. Компания использует нестандартные решения и задает направление и темпы развития телекоммуникационной отрасли в Сибири – стремится всегда опережать рынок, предлагать клиентам все самые современные сервисы, такие как широкополосный интернет, интерактивное телевидение, телефонию нового поколения, беспроводный и мобильный доступ в сеть, сотовую связь.
Среди множества других операторов связи Сибирьтелеком выделяет развитая современная инфраструктура. Компания завершила строительство мультисервисной сети, общей протяженностью 6,500 км, которая станет основой реализации всех проектов компании, позволит существенно увеличить территорию предоставления услуг. В 2008 году Сибирьтелеком приступил к реализации программы трансформации системы продаж и обслуживания, главная задача которой преобразовать деловой профиль из технологической компании в клиентоориентированную. Сибирьтелеком становится компанией, с которой не просто выгодно, но удобно и приятно работать.
Стратегическим приоритетом компании является формирование единой современной информационно коммуникационной среды Сибирского федерального округа.
Видимые преимущества компании: широкий охват рынка связи, самая протяженная в СФО цифровая внутризоновая сеть, опыт работы с альтернативными операторами, корпоративными клиентами и населением и большая собственная абонентская база, помогают ей планомерно следовать выбранной стратегии, а также сохранять лидерство в трех ключевых направлениях – традиционных и современных услугах связи, качество в области сервиса для абонентов и инновационное развитие бизнеса.
Учитывая значительный масштаб бизнеса компании, ОАО «Сибирьтелеком» осознает свою роль, как представителя крупного бизнеса, участия в общественно-значимых процессах. Компания признает необходимость осуществлять посильный вклад в формирование здорового общества, позитивного жизненного настроя населения, способствовать комфортному восприятию действительности гражданами, участвовать в развития общества и в процессах общественной консолидации.
Сознательная гражданская и корпоративная позиция компании, объективная оценка потребностей и поддержание актуальных инициатив являются частью социальной миссии компании, стремящейся к партнерским отношениям с окружающим нас обществом.
2.3 Основные экономические показатели деятельности ОАО «Сибирьтелеком»
Развитие деятельности Общества соответствует общим тенденциям отрасли: наблюдается рост доходов от оказания услуг связи, доли доходов от новых услуг в общем объеме доходов. В настоящее время ОАО «Сибирьтелеком» занимает лидирующее положение на рынке телекоммуникационных услуг в СФО. Потребителями предоставляемых Обществом услуг являются массовые и корпоративные клиенты.
Для детального анализа экономической ситуации анализируемой организации необходимо проанализировать структуру и динамику доходов и расходов общества за период.
Доходы ОАО «Сибирьтелеком» за период 2007–2009 гг. представлены в таблице 2.
Таблица 2. Изменение доходов ОАО «Сибирьтелеком» за период 2007–2009 гг. млн. руб.
| Вид доходов | 2007 г. | 2008 г. | 2009 г. | Отклонение 2009 г. к 2007 г. | |
| млн. руб. | % | ||||
| Услуги местной телефонной связи | 11 578,0 | 11 337,6 | 11 650,3 | 72,3 | 0,62 |
| в том числе: | |||||
| универсальные услуги связи | 0,3 | 0,7 | 0,8 | 0,5 | 166,67 |
| Услуги телеграфной связи, услуги по передаче данных и телематических услуги связи | 5 299,5 | 4 566,3 | 5 791,2 | 491,7 | 9,28 |
| в том числе: | |||||
| услуги по передаче данных и услуги предоставления доступа к сети Интернет | 3 190,8 | 4 333,0 | 5 565,0 | 2374,2 | 74,41 |
| Услуги внутризоновой телефонной связи | 2 979,5 | 5 427,7 | 4 966,1 | 1986,6 | 66,68 |
| Услуги присоединения и пропуска трафика | 3 737,8 | 3 099,2 | 2 561,6 | -1176,2 | -31,47 |
| Услуги подвижной радиотелефонной (сотовой) связи | 1 066,7 | 1 212,6 | 1 034,9 | -31,8 | -2,98 |
| Доходы от сдачи активов в аренду | 328,9 | 604,9 | 773,9 | 445 | 135,30 |
| Услуги содействия и агентские | 649,4 | 590,6 | 474,2 | -175,2 | -26,98 |
| Услуги подвижной радиосвязи, проводного вещания, радиовещания, телевидения | 405,7 | 426,1 | 402,7 | -3 | -0,74 |
| Прочие доходы по неосновным видам деятельности | 272,2 | 351,7 | 314,2 | 42 | 15,43 |
| Прочие услуги по основным видам деятельности | 3,7 | 0,3 | 1,1 | -2,6 | -70,27 |
| Итого | 26 532,7 | 27 617,0 | 27 970,1 | 1437,4 | 5,42 |
По сравнению с 2007 годом (без учета дочернего бизнеса):
– прирост доходов от предоставления услуг телеграфной связи, услуг по передаче данных и телематических услуг связи составил 491,7 млн. руб., или 9,28% уровня 2007 года, что обусловлено ростом числа пользователей услуг широкополосного доступа (ШПД) и соответственно ростом доходов от предоставления доступа к сети Интернет. На 1 января 2010 года количество абонентов ШПД составило 593,9 тыс. шт. (прирост к 2008 г. составил 44,5%);
– прирост доходов от предоставления услуг местной телефонной связи составил 72,3 млн. руб., или 0,62%, что в основном обусловлено индексацией регулируемых тарифов с 1 марта 2009 года;
– прирост доходов от сдачи активов в аренду составил 445,0 млн. руб., или 135,3%, что связано с увеличением количества объектов, сдаваемых в аренду;
– снижение доходов от услуг присоединения и пропуска трафика, составившее 1176,2 млн. руб., или 31,47%, обусловлено снижением объемов пропускаемого трафика, а также отменой с 1 марта 2008 года тарификации точек присоединения;
– увеличение доходов от предоставления услуг внутризоновой телефонной связи составило 1986,6 млн. руб., или 66,68%, что связано с увеличением за период трафика от фиксированных абонентов как на сети фиксированных, так и на сети сотовых операторов;
– снижение доходов от предоставления услуг сотовой связи без учета дочернего бизнеса составило 31,8 млн. руб., или 2,98%, что объясняется уменьшением потребления услуг абонентами как в массовом, так и в корпоративном сегменте;
– снижение доходов по услугам содействия и агентским услугам, составило 175,2 млн. руб. (-26,98%). Снижение доходов произошло за счет уменьшения объема оказанных услуг пользователям со стороны ОАО «Ростелеком», а также заключения с пользователями на уровне ОАО «Ростелеком» прямых договоров.
Далее рассчитаем структуру доходов ОАО «Сибирьтелеком» в процентом отношении к итогу, полученные данные представим в виде таблицы (табл. 3).
Таблица 3. Структура доходов ОАО «Сибирьтелеком» в 2007–2009 гг.%
| Вид доходов | 2007 г. | 2008 г. | 2009 г. | Отклонение |
| Услуги местной телефонной связи | 43,64 | 41,05 | 41,65 | -1,98 |
| в том числе: | ||||
| универсальные услуги связи | 0,001 | 0,003 | 0,003 | 0,002 |
| Услуги телеграфной связи, услуги по передаче данных и телематических услуги связи | 19,97 | 16,53 | 20,70 | 0,73 |
| в том числе: | ||||
| услуги по передаче данных и услуги предоставления доступа к сети Интернет | 12,03 | 15,69 | 19,90 | 7,87 |
| Услуги внутризоновой телефонной связи | 11,23 | 19,65 | 17,76 | 6,53 |
| Услуги присоединения и пропуска трафика | 14,09 | 11,22 | 9,16 | -4,93 |
| Услуги подвижной радиотелефонной (сотовой) связи | 4,02 | 4,39 | 3,70 | -0,32 |
| Доходы от сдачи активов в аренду | 1,24 | 2,19 | 2,77 | 1,53 |
| Услуги содействия и агентские | 2,45 | 2,14 | 1,70 | -0,75 |
| Услуги подвижной радиосвязи, проводного вещания, радиовещания, телевидения | 1,53 | 1,54 | 1,44 | -0,09 |
| Прочие доходы по неосновным видам деятельности | 1,03 | 1,27 | 1,12 | 0,10 |
| Прочие услуги по основным видам деятельности | 0,01 | 0,00 | 0,00 | -0,01 |
| Итого | 100,00 | 100,00 | 100,00 | 0,00 |
В структуре доходов Компании наиболее значительная доля принадлежит доходам от предоставления услуг местной телефонной связи – 41,65% (11 650,3 млн. руб.).
Существенными статьями в структуре доходов являются доходы от услуг по передаче данных и телематических услуг связи (5 791,2 млн. руб.) и от предоставления услуг внутризоновой телефонной связи (4 966,1 млн. руб.) 20,7% и 17,76% соответственно. Доходы, полученные от услуг присоединения и пропуска трафика, составляют 9,16% (2 561,6 млн. руб.) от суммарной выручки. Доходы от предоставления услуг сотовой связи в структуре выручки – 3,7% (1 034,9 млн. руб.).
Динамика расходов ОАО «Сибирьтелеком» обусловлена изменениями, произошедшими в структуре доходов анализируемого предприятия. Показатели, характеризующие изменение расходов общества представлены в таблице 4.
Таблица 4. Изменение расходов ОАО «Сибирьтелеком» за период 2007–2009 гг. млн. руб.
| Вид расходов | 2007 г. | 2008 г. | 2009 г. | Отклонение 2009 г. к 2007 г. | |
| млн. руб. | % | ||||
| Затраты на оплату труда | 7542,4 | 7259,1 | 6624,2 | -918,2 | -12,17 |
| Амортизация основных средств | 3244,6 | 4036,7 | 4714,1 | 1469,5 | 45,29 |
| Услуги операторов связи (кроме ОАО «Ростелеком») | 2484,4 | 2752 | 2559,5 | 75,1 | 3,02 |
| Услуги сторонних организаций | 1479,5 | 1827,5 | 1789,2 | 309,7 | 20,93 |
| Отчисления на социальное страхование | 1709,5 | 1585,5 | 1544,8 | -164,7 | -9,63 |
| Материальные затраты | 1053,1 | 1383,7 | 1201,4 | 148,3 | 14,08 |
| Расходы на энергетические ресурсы | 667,7 | 685,4 | 670 | 2,3 | 0,34 |
| Арендная плата | 500,3 | 681,1 | 656,8 | 156,5 | 31,28 |
| Услуги ОАО «Ростелеком» | 183,4 | 180,9 | 428 | 244,6 | 133,37 |
| Покупная стоимость товара | 87,9 | 181,3 | 213,1 | 125,2 | 142,43 |
| Налоги и сборы, включаемые в состав расходов по обычным видам деятельности | 36,3 | 38,4 | 36,5 | 0,2 | 0,55 |
| Прочие расходы по обычным видам деятельности | 2203,6 | 2496,7 | 2714,3 | 510,7 | 23,18 |
| Итого | 21192,7 | 23108,2 | 23152 | 1959,3 | 9,25 |
По сравнению с 2007 годом (без учета дочернего бизнеса):
– расходы на оплату труда и отчисления на социальное страхование уменьшились на 918,2 млн. руб., или на 12,17%, что связано с проводимой работой по оптимизации численности сотрудников;
– расходы по услугам операторов связи (кроме ОАО «Ростелеком») уменьшились на 75,1 млн. руб., или 3,02%, вследствие оптимизации маршрутов прохождения трафика.
– материальные затраты уменьшились на 148,3 млн. руб., или на 14,08%, что связано с реализацией мероприятий по сокращению издержек.
– размер начисленной амортизации основных средств возрос на 1469,5 млн. руб., или на 45,28%, что связано с активной инвестиционной политикой Компании, направленной на развитие и модернизацию сети;
– прирост расходов по услугам ОАО «Ростелеком» составил 244,6 млн. руб., или 133,37%, что обусловлено увеличением потребляемого Интернет-трафика растущей абонентской базой ОАО «Сибирьтелеком».
– прирост прочих расходов составил 510,7 млн. руб., или 23,18%, что в основном обусловлено ростом агентских вознаграждений, а также расходов по программному обеспечению и базам данных.
Далее проанализируем структуру расходов ОАО «Сибирьтелеком» (табл. 5).
Таблица 5. Структура расходов ОАО «Сибирьтелеком» в 2007–2009 гг. млн. руб.
| Вид расходов | 2007 г. | 2008 г. | 2009 г. | % |
| Затраты на оплату труда | 35,59 | 31,41 | 28,61 | -6,98 |
| Амортизация основных средств | 15,31 | 17,47 | 20,36 | 5,05 |
| Услуги операторов связи (кроме ОАО «Ростелеком») | 11,72 | 11,91 | 11,06 | -0,67 |
| Услуги сторонних организаций | 6,98 | 7,91 | 7,73 | 0,75 |
| Отчисления на социальное страхование | 8,07 | 6,86 | 6,67 | -1,39 |
| Материальные затраты | 4,97 | 5,99 | 5,19 | 0,22 |
| Расходы на энергетические ресурсы | 3,15 | 2,97 | 2,89 | -0,26 |
| Арендная плата | 2,36 | 2,95 | 2,84 | 0,48 |
| Услуги ОАО «Ростелеком» | 0,87 | 0,78 | 1,85 | 0,98 |
| Покупная стоимость товара | 0,41 | 0,78 | 0,92 | 0,51 |
| Налоги и сборы, включаемые в состав расходов по обычным видам деятельности | 0,17 | 0,17 | 0,16 | -0,01 |
| Прочие расходы по обычным видам деятельности | 10,40 | 10,80 | 11,72 | 1,33 |
| Итого | 100,00 | 100,00 | 100,00 | 0,00 |
В общей сумме затрат Компании наибольшую долю занимают расходы на оплату труда и отчисления на социальное страхование – 28,61% и 6,67%, соответственно, амортизационные отчисления – 20,36%, прочие расходы – 11,72%, расходы по услугам операторов связи – 11,06%, и расходы по услугам сторонних организаций – 7,73%.
Дополняет картину экономической ситуации общества анализ основных финансовых показателей.
Основные финансовые показатели представлены в таблице 6.
Таблица 6. Основные финансовые показатели ОАО «Сибирьтелеком» по РСБУ
| Показатель | 2007 г. | 2008 г. | 2009 г. | Отклонение 2009 г. от 2007 г. |
| Доходы, млн. руб. | 26 532,70 | 27 617,00 | 27 970,10 | 1 437,40 |
| Расходы, млн. руб. | 21 192,70 | 23 108,20 | 23 152,00 | 1 959,30 |
| OIBDA*, млн. руб. | 8 584,60 | 8 551,90 | 9549,1 | 964,50 |
| Маржа OIBDA, % | 32,40% | 31,00% | 34,10% | 1,70% |
| EBITDA**, млн. руб. | 8 342,50 | 8 523,40 | 10 027,10 | 1 684,60 |
| Маржа EBITDA, % | 31,40% | 30,90% | 35,80% | 4,40% |
| Прибыль от продаж, млн. руб. | 5 340,00 | 4 508,80 | 4 818,20 | -521,80 |
| Маржа прибыли от продаж, % | 20,10% | 16,30% | 17,20% | -2,90% |
| Прибыль до налогообложения, млн. руб. | 3 720,60 | 2 801,50 | 3 017,60 | -703,00 |
| Чистая прибыль, млн. руб. | 2 644,60 | 2 107,00 | 2 345,20 | -299,40 |
| Маржа чистой прибыли, % | 10,00% | 7,60% | 8,40% | -1,60% |
В отчетном году наблюдалось увеличение показателя OIBDA на 964,5 млн. руб., что обусловлено ростом доходов при одновременном снижении расходов без учета амортизации основных средств и нематериальных активов. Маржа OIBDA составила 34,1%, с ростом на 1,7 п.п. к уровню 2007 г.
Прибыль от продаж снизилась на 521,8 млн. руб., что обусловлено опережающим ростом расходов по сравнению с ростом доходов. Маржа прибыли от продаж – 17,2%.
Прибыль до налогообложения также сократилась на 703 млн. рублей, что обусловлено в основном динамикой прибыли от продаж.
Чистая прибыль по итогам 2009 года также снизилась на 299,4 млн. руб., и составила 2 345,2 млн. руб., что обусловлено снижением прибыли до налогообложения. Маржа чистой прибыли, таким образом, сократилась на 1,6 п.п. и составила 8,4%.
Основные операционные показатели деятельности Компании представлены в таблице 7.
Таблица 7. Основные операционные показатели деятельности Компании
| Показатель | 2007 г. | 2008 г. | 2009 г. | Отклонение 2009 г. к 2007 г. | |
| абсолютное | % | ||||
| Основные операционные показатели | |||||
| Уровень цифровизации коммутационного оборудования, % | 72,1 | 74,3 | 83,6 | 11,5 | х |
| Количество основных телефонных аппаратов, тыс. | 4295,8 | 4380,1 | 4362 | 66,2 | 1,54 |
| Внутризоновый трафик (исходящий платный), млн. мин. | 2302,5 | 2438,9 | 2214,5 | -88 | -3,82 |
| Количество абонентов сотовой связи (с учетом дочернего бизнеса), тыс. | 4265,7 | 4862,9 | 5218,3 | 952,6 | 22,33 |
| Количество абонентов ШПД, тыс. | 190,8 | 410,9 | 593,9 | 403,1 | 211,27 |
| Трафик Интернет по коммутируемым линиям, млн. мин. | 2478,8 | 2260,5 | 1251,7 | -1227,1 | -49,50 |
| Среднее количество линий, тыс. | 4722,5 | 4928,6 | 5033,4 | 310,9 | 6,58 |
| Средняя численность работников*, чел. | 34 337 | 29 499 | 25 501 | -8836 | -25,73 |
| Показатели эффективности | |||||
| Выручка на линию, руб. | 5 618 | 5603 | 5 557 | -61 | -1,09 |
| Выручка на работника, тыс. руб. | 773 | 936 | 1097 | 324 | 41,91 |
| Линий на работника | 138 | 167 | 197 | 59 | 42,75 |
Данные таблицы 7 свидетельствуют о повышении эффективности использования имеющихся трудовых ресурсов в компании, т. к. растет выручка на одного работника на 324 тыс. рублей за период 2007–2009 гг., увеличивается количество линий, приходящихся на одного работника на 59, а общее количество на 310,9 тыс. единиц. Растет количество абонентов широкополосного доступа на 403,1 тыс., возрастает уровень цифровизации коммутационного оборудования на 11,5%.
2.4 Управление рисками в ОАО «Сибирьтелеком»
Риск-менеджмент Общества осуществляется в соответствии с Положениями о Комитете по управлению рисками Общества, о риск-менеджере и о службе управления рисками в рамках Программы по управлению рисками, утверждаемой Советом директоров Общества ежегодно.
С целью эффективного функционирования системы управления рисками в 2009 году в Обществе сформирован и отлажен механизм взаимодействия между функциональными подразделениями, разработана и внедрена внутренняя нормативная база.
В соответствии с документами, регламентирующими систему управления Общества, управление рисками включает в себя следующие основные этапы работ:
– определение приемлемого уровня риска;
– выявление и оценка рисков;
– управление рисками;
– контроль управления рисками, мониторинг.
В Обществе выделяют существенные, умеренные и несущественные риски. В процессе управления и контроля существенных рисков принимает участие Совет директоров Общества, умеренные риски управляются и контролируются на уровне Комитета по управлению рисками Общества, несущественные риски управляются владельцами рисков, определяемыми в рамках Программы по управлению рисками.
По каждому риску устанавливаются ключевые показатели эффективности (КПЭ) и их целевые и фактические значения, что позволяет оценить эффективность управления конкретным риском. В Комитет по управлению рисками Общества регулярно направляется информация об исполнении / неисполнении ключевых показателей эффективности по рискам в форме отчета риск-менеджера: по существенным – ежемесячно, по умеренным – ежеквартально.
Программа по управлению рисками Общества на 2010 год разрабатывалась одновременно с процессом формирования бюджета на 2010 год. Расходы по выполнению действий, связанных с управлением рисками, учтены в утвержденном бюджете.
2.5 Перспективы развития ОАО «Сибирьтелеком»
23 сентября 2008 года Советом директоров ОАО «Сибирьтелеком» одобрена Программа развития Общества на 2009–2013 годы.
В течение пяти лет основными направлениями развития Общества являются: трансформация системы продаж и обслуживания; сохранение и укрепление позиций в фиксированной телефонии; опережающее развитие ШПД как основы формирования конкурентного преимущества; укрепление рыночных позиций в сегментах населения, малого и среднего бизнеса, крупных корпоративных клиентов; внедрение пакетированных предложений для клиентов; развитие и интеграция мобильного бизнеса; повышение операционной эффективности и сокращение затрат. Данные направления развития будут поддержаны изменениями в организационной структуре, ИТ-системах и сетевой инфраструктуре компании.
Для решения поставленных задач Общество намерено реализовать следующие стратегические инициативы:
– трансформация системы продаж и обслуживания;
– развитие абонентской базы и увеличение доходов от традиционных услуг;
– развитие услуг широкополосного доступа и услуг сетевого наполнения на базе IP-технологий;
– укрепление рыночных позиций в сегментах населения, малого и среднего бизнеса и крупных корпоративных клиентов;
– внедрение пакетированных предложений клиентам Общества;
– развитие бизнеса межоператорского взаимодействия;
– развитие и интеграция мобильного бизнеса;
– создание современной конвергентной телекоммуникационной инфраструктуры Общества;
– внедрение интегрированных информационных систем;
– повышение операционной эффективности;
– развитие системы управления.
Планируется, что основной упор Обществом будет сделан на внедрение вновь начинаемых проектов с коротким сроком окупаемости и тех