Анализ финансового состояния и устранение узких мест в финансово-хозяйственной деятельности организации
Наиболее приоритетным направлением в 2009–2013 году для Общества является развитие услуг широкополосного доступа по технологиям xDSL и ETTH. Проекты по развитию ШПД по технологии xDSL характеризуются относительно быстрым сроком окупаемости (2–3 года).
Эффективность услуг широкополосного доступа планируется максимизировать за счёт реализации следующих проектов:
Организации и развития цифрового интерактивного телевидения (IP/TV). Услуги IP/TV (TV вещание, видео по запросу) помогут увеличить как совокупные доходы Общества, так и доходы в расчёте на один порт ШПД. Учитывая ряд объективных факторов (конкуренцию со стороны мобильной связи, строительство сетей КТВ альтернативными операторами, цифровизацию TV вещания в России), развитие IP/TV является стратегическим направлением;
Развития контент-центра ОАО «Сибирьтелеком» Sibnet, что даёт возможность создать конкурентное преимущество и маркетинговый инструмент для увеличения и удержания числа абонентов услуг широкополосного доступа и, соответственно, доли Общества на рынке доступа в Интернет;
Организация Дата-центра ОАО «Сибирьтелеком», благодаря которому Общество сможет предоставить потребителям в промышленном масштабе услуги collocation и hosting. В настоящее время данные услуги остро востребованы организациями с широкой филиальной сетью.
Активное развитие услуг ШПД влечёт потребность в инвестициях на умощнение мультисервисной сети, являющейся транспортной основой сетей ШПД и необходимой для передачи трафика сгенерированного как существующими, так и вновь подключенными потребителями услуг проводного широкополосного доступа.
В течение 2009 года завершена разработка мастер системы СRM на базе решений Amdocs и начато ее внедрение в филиалах Общества. CRM система (система управления взаимоотношениями с клиентами), является инструментом, который должен обеспечить формирование единой эффективной клиентской базы с возможностями представления истории отношений и их анализа.
3. Анализ финансового состояния ОАО «Сибирьтелеком»
3.1 Анализ структуры активов и пассивов предприятия
Актив баланса содержит сведения о размещении капитала, имеющегося в распоряжении предприятия. Основным признаком группировки статей актива баланса считается степень их ликвидности. По этому признаку все активы подразделяются на долгосрочные (основной капитал) и текущие (оборотные) активы. Размещение средств предприятия имеет большое значение. От того, какие средства вложены в основные и оборотные средства, сколько их находится в сфере производства и сфере обращения, в денежной и материальной форме, во многом зависят результаты производственной и финансовой деятельности, следовательно, и финансовое состояние предприятия. Поэтому в процессе анализа активов предприятия в первую очередь следует изучить изменения в их составе, структуре и дать им оценку – горизонтальный и вертикальный анализ.
Данные по структуре и динамики активов ОАО «Сибирьтелеком» представлены в следующей таблице.
Таблица 8. Аналитическая группировка и анализ статей актива баланса ОАО «Сибирьтелеком»
| Актив баланса | 2007 г | 2008 г. | 2009 г. | Отклонение 2009 г. к 2007 г. | ||||
| Сумма, млн. руб. | Уд. вес, % | Сумма, млн. руб. | Уд. вес, % | Сумма, млн. руб. | Уд. вес, % | тыс. руб. | % | |
| Имущество, всего | 37009 | 100 | 40666 | 100 | 37188 | 100 | 179 | 0,48 |
| Иммобилизованные (внеоборотные) активы | 31639 | 85,49 | 35798 | 88,03 | 33069 | 88,92 | 1430 | 4,52 |
| Оборотные активы | 5370 | 14,51 | 4868 | 11,97 | 4119 | 11,08 | -1251 | -23,30 |
Анализируя данные таблицы 8, можно сделать вывод, что в структуре активов не произошло существенных изменений и в целом наблюдается практически рост статей иммобилизованных активов (на 4,52%).и снижение оборотных на 23,3%.
На рисунке 3 представлено изменение структуры активов в динамике.
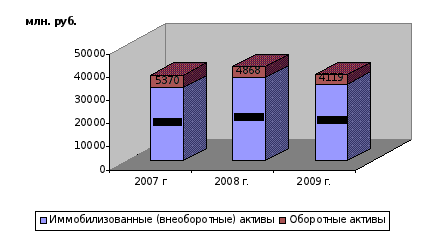
Рис. 3. Динамика структуры активов ОАО «Сибирьтелеком»
Далее проанализируем динамику и структуру статей пассива баланса (табл. 9).
Таблица 9. Аналитическая группировка и анализ статей пассива баланса ОАО «Сибирьтелеком»
| Пассив баланса | 2007 г | 2008 г. | 2009 г. | Отклонение 2009 г. к 2007 г. | ||||
| Сумма, млн. руб. | Уд. вес, % | Сумма, млн. руб. | Уд. вес, % | Сумма, млн. руб. | Уд. вес, % | тыс. руб. | % | |
| Источники формирования имущества, всего | 37009 | 100 | 40666 | 100 | 37188 | 100 | 179 | 0,48 |
| Собственный капитал | 14418 | 38,96 | 15835 | 38,94 | 17777 | 47,80 | 3359 | 23,30 |
| Долгосрочные обязательства | 10543 | 28,49 | 10975 | 26,99 | 9122 | 24,53 | -1421 | -13,48 |
| Краткосрочные обязательства | 12048 | 32,55 | 13856 | 34,07 | 10289 | 27,67 | -1759 | -14,60 |
Анализируя представленные данные, можно сделать вывод, что за период 2007–2009 гг. произошло существенное увеличение собственного капитала на 3359 млн. руб. (23,3%), при этом общая величина источников изменилась незначительно. Следствием этого явилось снижение кратко- и долгосрочных обязательств компании.
На рисунке 4 представлено изменение структуры пассивов в динамике.
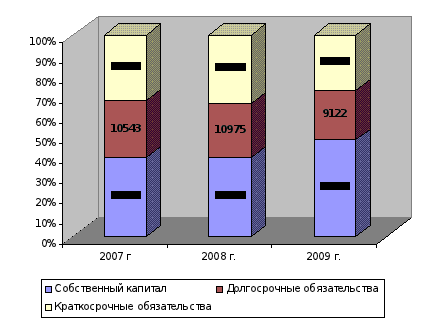
Рис. 4. Динамика структуры пассивов ОАО «Сибирьтелеком»
Таким образом, подводя итог анализа структуры активов и пассивов ОАО «Сибирьтелеком», можно сделать вывод, что в структуре активов уменьшилась доля оборотного капитала, а в структуре пассивов увеличилась доля собственного капитала, при одновременном снижении всех обязательств Компании.
3.2 Анализ финансовой устойчивости ОАО «Сибирьтелеком»
Информация о финансовом состоянии важна для многих групп пользователей. Анализ финансового состояния чаще всего принято начинать с анализа финансовой устойчивости.
Финансовая устойчивость предприятия – такое состояние его финансовых ресурсов, их распределение и использование, которые обеспечивают развитие предприятия на основе роста прибыли и капитала при сохранении платежеспособности.
Финансовая устойчивость предприятия оценивается с помощью абсолютных и относительных показателей.
Расчет абсолютных показателей финансовой устойчивости ОАО «Сибирьтелеком» представлен в таблице 10.
Таблица 10. Динамика абсолютных показателей финансовой устойчивости ОАО «Сибирьтелеком», млн. руб.
| Показатели | 2007 г. | 2008 г. | 2009 г. | Абсолютное изменение за период (2009–2007 гг.) |
| 1. Запасы (включая НДС по приобретенным ценностям) | 723 | 879 | 854 | 131 |
| 2. Собственный капитал | 14418 | 15954 | 17777 | 3359 |
| 3. Внеоборотные активы | 31639 | 35798 | 33069 | 1430 |
| 4. Наличие собственного оборотного капитала (п. 2 – п. 3) | -17221 | -19844 | -15292 | 1929 |
| 5. Долгосрочные обязательства | 10543 | 10975 | 9122 | -1421 |
| 6. Наличие собственных и долгосрочных источников формирования запасов (п. 4 + п. 5) | -6678 | -8869 | -6170 | 508 |
| 7. Краткосрочные кредиты и займы | 6656 | 7959 | 6268 | -388 |
| 8. Общая величина основных источников формирования запасов (п. 6 + п. 7) | -22 | -910 | 98 | 120 |
| 9. Излишек (+) или недостаток (–) собственного оборотного капитала (п. 4 – п. 1) | -17944 | -20723 | -16146 | 1798 |
| 10. Излишек (+) или недостаток (–) собственных и долгосрочных источников формирования запасов (п. 6 – п. 1) | -7401 | -9748 | -7024 | 377 |
| 11. Излишек (+) или недостаток (–) основных источников формирования запасов (п. 8 – п. 1) | -745 | -1789 | -756 | -11 |
| Трехфакторная модель типа финансовой устойчивости | (0; 0; 0) | (0; 0; 0) | (0; 0; 0) | Х |
Проведенные расчетные данные показателей обеспеченности запасов источниками их формирований (табл. 10) позволили установить, что ОАО «Сибирьтелеком» в 2007 году находилось в кризисном финансовом состоянии, так как ни собственных средств, ни долгосрочных и краткосрочных кредитов и займов было недостаточно для формирования запасов. Ситуация существенно не изменилась ни к концу 2008 года и в 2009 году ОАО так и не восстанавливает финансовую устойчивость
Финансовая устойчивость может быть оценена и с помощью относительных показателей – коэффициентов, характеризующих степень независимости организации от внешних источников финансирования.
Расчет относительных показателей финансовой устойчивости ОАО «Сибирьтелеком» представлен в таблице 11.
Таблица 11. Динамика относительных показателей финансовой устойчивости ОАО «Сибирьтелеком», млн. руб.
| Показатель | Код строки Баланса | 2007 г. | 2008 г. | 2009 г. | Абсолютное отклонение 2009 г. к 2007 г. | |||
| Оптимальное значение | ||||||||
| 1. Исходные данные для расчета | ||||||||
| 1. Внеоборотные активы | 190 | 31639 | 35798 | 33069 | 1430 | |||
| 2. Оборотные активы | 290 | 5370 | 4868 | 4119 | -1251 | |||
| 3. Валюта Баланса | 300 | 37009 | 40666 | 37188 | 179 | |||
| 4. Собственный капитал | 490 | 14418 | 15835 | 17777 | 3359 | |||
| 5. Долгосрочные обязательства | 590 | 10543 | 10975 | 9122 | -1421 | |||
| 6. Заемный капитал | 590 + 690 | 22591 | 24831 | 19411 | -3180 | |||
| 2. Показатели финансовой устойчивости организации | ||||||||
| 7. Собственный оборотный капитал (п. 4 – п. 1) | ≥ 10% от стоимости оборотных активов | -17221 | -19963 | -15292 | 1929 | |||
| 8. Коэффициент автономии (п. 4: п. 3) | ≥ 0,5 | 0,390 | 0,389 | 0,478 | 0,088 | |||
| 9. Коэффициент финансовой устойчивости ((п. 4+ п. 5): п. 3) | 0,8–0,9 | 0,674 | 0,659 | 0,723 | 0,049 | |||
| 10. Коэффициент маневренности собственного капитала (п. 7: п. 4) | 0,2–0,5 | -1,19 | -1,26 | -0,86 | 0,33 | |||
| 11. Коэффициент концентрации заемного капитала (п. 6: п. 3) | ≤ 0,5 | 0,610 | 0,611 | 0,522 | -0,088 | |||
| 12. Коэффициент обеспеченности собственными оборотными средствами (п. 7: п. 2) | ≥ 0,1 | -3,21 | -4,10 | -3,71 | -0,51 | |||
| 13. Коэффициент соотношения заемного и собственного капиталов (п. 6: п. 4) | ≤ 1 | 1,567 | 1,568 | 1,092 | -0,475 | |||
| 14. Индекс постоянного актива (п. 1: п. 4) | < 1 | 2,19 | 2,26 | 1,86 | -0,33 | |||
Полученные результаты (табл. 11) позволяют увидеть, что Компания характеризуется неустойчивым финансовым состоянием, так как доля собственных средств в общей величине источников финансирования меньше доли заемного капитала, коэффициент автономии меньше рекомендуемого показателя, что указывает на финансовую зависимость от внешних источников.
Коэффициенты маневренности и обеспеченности собственными оборотными средствами показывают, что недостаточность собственного оборотного капитала снижает у Компании возможности в проведения независимой финансовой политики, уменьшает возможности для маневра. Коэффициент концентрации заемного капитала подтверждает также большую зависимость предприятия от внешних источников. Превышение индекса постоянного актива (выше нормы в 1,86 раза) показывает превышение внеоборотных активов над собственным капиталом.
Таким образом, несоответствие всех полученных коэффициентов оптимальным значениям свидетельствует о неустойчивом финансовом состоянии предприятия, которое практически не изменяется на протяжении анализируемого периода.
3.3 Анализ ликвидности и платежеспособности предприятия
Одним из важнейших критериев оценки финансового состояния организации являются ее ликвидность и платежеспособность.
Ликвидность Баланса – такое соотношение активов и пассивов, которое обеспечивает своевременное покрытие краткосрочных обязательств оборотными активами. Ликвидность определяет способность предприятия быстро и с минимальным уровнем финансовых потерь преобразовать свои активы (имущество) в денежные средства. Ее характеризуют также наличием у фирмы ликвидных средств в форме остатка денег в кассе, на счетах в банках и легко реализуемых элементов оборотных активов. Баланса считается абсолютно ликвидным, если одновременно выполняются следующие условия: А1 ≥ П1, А2 ≥ П2, А3 ≥ П3, А4 ≤ П4. Анализ ликвидности баланса ОАО «Сибирьтелеком» представлен ниже.
Таблица 12. Оценка ликвидности баланса ОАО «Сибирьтелеком» в 2007 году, млн. руб.
| Группировка активов по степени их ликвидности | Код строки Баланса |
На начало 2007 года |
На конец 2007 года | Группировка пассивов по срочности погашения | Код строки Баланса |
На начало 2007 года |
На конец 2007 года |
| А1 – наиболее ликвидные активы | 250 + 260 | 516 | 1 380 | П1 – наиболее срочные обязательства | 620 + 630 + 660 | 3 984 | 3 684 |
| А2 – быстро реализуемые активы | 240 + 270 | 2 845 | 3 190 | П2-кратко-срочные пассивы | 610 | 3 835 | 6 656 |
| А3 – медленно реализуемые активы | 210 + 220 + 230 | 1 244 | 800 | П3 – долгосрочные пассивы | 590 | 11 114 | 10 542 |
| А4 – трудно реализуемые активы | 190 | 28 201 | 31 639 | П4-постоянные пассивы | 490 + 640 + 650 | 13 873 | 16 127 |
| Баланс | 300 | 32 806 | 37 009 | Баланс | 700 | 32 806 | 37 009 |
Таблица 13. Оценка ликвидности баланса ОАО «Сибирьтелеком» в 2009 году, млн. руб.
| Активы | Пассивы | ||||||
| Группировка активов по степени их ликвидности | Код строки Баланса |
На начало 2009 года |
На конец 2009 года | Группировка пассивов по срочности погашения | Код строки Баланса | На начало 2009 года | На конец 2009 года |
| А1 – наиболее ликвидные активы | 250 + 260 | 1029 | 945 | П1 – наиболее срочные обязательства | 620 + 630 + 660 | 4939 | 3241 |
| А2 – быстро реализуемые активы | 240 + 270 | 2865 | 2255 | П2-кратко-срочные пассивы | 610 | 7959 | 6268 |
| А3 – медленно реализуемые активы | 210 + 220 + 230 | 963 | 919 | П3 – долгосрочные пассивы | 590 | 10804 | 9122 |
| А4 – трудно реализуемые активы | 190 | 35757 | 33069 | П4-постоянные пассивы | 490 + 640 + 650 | 16912 | 18557 |
| Баланс | 300 | 40614 | 37188 | Баланс | 700 | 40614 | 37188 |
Из полученных данных таблиц 12 и 13 наглядно видно, что Баланс Компании является абсолютно не ликвидным, т.е. соотношение активов и пассивов не обеспечивает своевременное покрытие краткосрочных обязательств оборотными активами и не обеспечивается способность организации рассчитываться по своим обязательствам в долгосрочной перспективе. Все неравенства из условия абсолютной ликвидности не выполнены.
Сравнение четвертой группы активов и пассивов позволяет установить отсутствие у ОАО «Сибирьтелеком» необходимого количества собственного оборотного капитала, являющегося необходимым условием финансовой устойчивости организации (капитал и резервы – внеоборотные активы).
Текущую платежеспособность организации оценивают также с помощью финансовых коэффициентов ликвидности. Результаты расчетов данных показателей для анализируемого предприятия в 2009 году представлены в таблице ниже (табл. 14).
Таблица 14. Оценка платежеспособности ОАО «Сибирьтелеком»
| Показатель | Код строки Баланса | На начало 2009 года | На конец 2009 года | Абсолютное отклонение за 2009 год |
| Оптимальное значение | ||||
| 1. Исходные данные для анализа | ||||
| 1. Денежные средства и краткосрочные финансовые вложения, млн. руб. | 260 + 250 | 1029 | 945 | -84 |
| 2. Краткосрочная дебиторская задолженность, млн. руб. | 240 | 2865 | 2255 | -610 |
| 3. Общая величина оборотных активов, млн. руб. | 290 | 4857 | 4119 | -738 |
| 4. Краткосрочные обязательства, млн. руб. | 610 + 620 + 630 + 660 | 12898 | 9509 | -3389 |
| 2. Оценка текущей платежеспособности | ||||
| 5. Коэффициент абсолютной ликвидности (п. 1: п. 4) | 0,2–0,3 | 0,08 | 0,10 | 0,02 |
| 6. Коэффициент критической ликвидности ((п. 1 + п. 2): п. 4) | 0,8–1 | 0,30 | 0,34 | 0,03 |
| 7. Коэффициент текущей ликвидности (п. 3: п. 4) | 1,5–2 | 0,38 | 0,43 | 0,06 |
Из расчетов, представленных в таблице 14, следует, что на начало 2009 года Компания ОАО «Сибирьтелеком» за счет имеющихся денежных средств и краткосрочных финансовых вложений в состоянии было погасить 8% своих краткосрочных обязательств, а на конец года еще больше (10%) за счет уменьшения величины краткосрочных обязательств.
Коэффициент критической ликвидности на конец 2009 года составил 34%, что свидетельствует о наличии дебиторской задолженности. Если Компания в следующем году получит деньги от дебиторов, то она сможет расплатиться по части своих долгов.
Коэффициент текущей ликвидности к концу года увеличился с 0,38 до 0,43 по причине сокращения краткосрочных обязательств: займов.
На основании вышеизложенного можно сделать вывод, что в целом текущая платежеспособность Компании к концу года незначительно увеличилась, но в целом является все еще недостаточной для погашения долгов.
3.4 Анализ рентабельности деятельности ОАО «Сибирьтелеком» и оценка деловой активности
Сопоставление определенных групп доходов и расходов организации позволяет исчислить важнейшие показатели финансовых результатов ее деятельности. Динамика факторов формирования чистой прибыли представлена в таблице 15.
Таблица 15. Динамика факторов формирования чистой прибыли, млн. руб.
| Показатель | 2007 г. | 2008 г. | 2009 г. | Отклонение 2009 г. к 2007 г. (+,–) | Темп роста, % |
| 1. Выручка (нетто) от продаж товаров, продукции, работ, услуг | 26533 | 27617 | 27970 | 1437 | 105,42 |
| 2. Себестоимость проданных товаров, продукции, работ, услуг | 21197 | 23108 | 23152 | 1955 | 109,22 |
| 3. Прибыль (убыток) от продаж | 5336 | 4509 | 4818 | -518 | 90,29 |
| 4. Проценты к получению | 37 | 67 | 53 | 16 | 143,24 |
| 5. Проценты к уплате | 1220 | 1393 | 2069 | 849 | 169,59 |
| 6. Доходы от участия в других организациях | 687 | 662 | 470 | -217 | 68,41 |
| 7. Прочие доходы | 1302 | 1986 | 2825 | 1523 | 216,97 |
| 8. Прочие расходы | 2425 | 3030 | 3080 | 655 | 127,01 |
| 9. Итого прочих доходов (за минусом расходов) | -1619 | -1708 | -1801 | -182 | 111,24 |
| 10. Прибыль (убыток) до налогообложения | 3721 | 2801 | 3018 | -703 | 81,11 |
| 11. Отложенные налоговые обязательства | 222 | 93 | 447 | 225 | 201,35 |
| 12. Отложенные налоговые активы | 35 | 174 | 25 | -10 | 71,43 |
| 13. Текущий налог на прибыль | 819 | 444 | 202 | -617 | 24,66 |
| 14. Чистая прибыль (непокрытый убыток) отчетного года | 2645 | 2107 | 2345 | -300 | 88,66 |
Данные таблицы 15 показывают, что в 2009 году по сравнению с 2007 годом произошло сокращение прибыли от продаж на 518 млн. руб. Отрицательная динамика результата от обычных видов деятельности сложилась вследствие опережающего роста с себестоимости по сравнению с выручкой от продаж.
Положительным моментом является рост прочих доходов – на 1523 млн. руб., (или в 2,2 раза), а отрицательным – снижение доходов от участия в других организациях – на 217 млн. руб. Одновременно наблюдается увеличение процентов к уплате на 849 млн. руб., других расходов – на 655 млн. руб. При этом прочие расходы превышают соответствующие доходы. К тому же отрицательное сальдо этих доходов и расходов в 2009 году незначительно увеличилось на 182 млн. руб. Сложившаяся динамика рассмотренных факторов привела к получению прибыли до налогообложения в сумме, меньшей по сравнению с прибылью от продаж. Чистая прибыль в 2009 году снизилась по сравнению к 2007 году на 300 млн. руб. Таким образом, факторами, влияющими на сокращение чистой прибыли, являются увеличение прочих расходов, уменьшение прочих доходов, а также факторы, связанные с налогообложением прибыли.
Наиболее наглядно динамика всех видов прибыли представлена на рисунке 5.
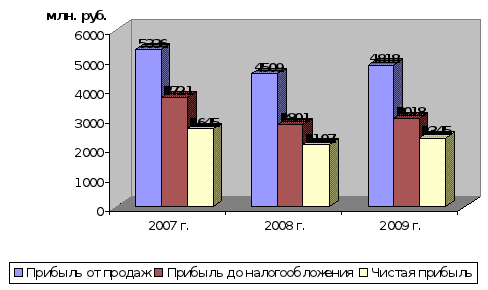
Рис. 5. Динамика всех видов прибыли ОАО «Сибирьтелеком» в 2007–2009 гг.
Далее проанализируем динамику показателей рентабельности обычных видов деятельности с помощью таблицы 16.
Таблица 16. Динамика показателей рентабельности обычных видов деятельности ОАО «Сибирьтелеком»
| Показатель | 2005 г. | 2006 г. | 2007 г. | Отклонение |
| 1. Выручка (нетто) от продаж товаров, продукции, работ, услуг, млн. руб. | 26533 | 27617 | 27970 | 1437 |
| 2. Себестоимость проданных товаров, продукции, работ, услуг, млн. руб. | 21197 | 23108 | 23152 | 1955 |
| 3. Прибыль от продаж, млн. руб. | 5336 | 4509 | 4818 | -518 |
| 4. Рентабельность продаж, % (п. 3: п. 1) | 0,20 | 0,16 | 0,17 | -0,03 |
| 5. Рентабельность расходов по обычном видам деятельности (затрат на производство и продажу продукции), % (п. 3: п. 2) | 0,25 | 0,20 | 0,21 | -0,04 |
Данные таблицы 16 показывают, что в 2009 году по сравнению с 2007 годом прибыль от продаж сократилась на 518 млн. руб. Этому способствовало, прежде всего, более быстрое увеличение себестоимости, чем выручки.
Полученные результаты позволяют увидеть, что в 2009 году по сравнению с 2007 годом произошло сокращение рентабельности обычных видов деятельности. В частности, рентабельность продаж возросла сократилась с 20% до 17%, рентабельность затрат на производство и продажу продукции – с 25% до 21%. В целом сокращению рентабельности продаж способствовало сокращение рентабельности капитала компании.
Представим в виде диаграммы изменение рентабельности (рис. 6)
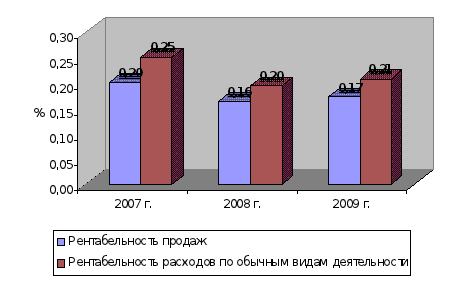
Рис. 6. Динамика рентабельности ОАО «Сибирьтелеком» в 2007–2009 гг.
Таким образом, проведенный анализ рентабельности компании свидетельствует о снижении общей доходности деятельности.
Не менее важны для вывода по финансовому состоянию предприятия показатели деловой активности, включающие показатели оборачиваемости активов. Используя, приведенные во 1 главе формулы, рассчитаем показатели оборачиваемости оборотных средств и оформим их в таблице 17.
Таблица 17. Показатели оборачиваемости оборотных средств ОАО «Сибирьтелеком»
| Показатели | 2007 г. | 2008 г. | 2009 г. | Отклонения 2009 к 2007 г., (+/–) | ||
| млн. руб. | % | |||||
| 1. Выручка от реализации продукции, (р, у), млн. руб. | 26533 | 27617 | 27970 | 1437 | 5,42 | |
| 2. Имущество, млн. руб. | 37009 | 40666 | 37188 | 179 | 0,48 | |
| 3. Оборотные активы, млн. руб. | 5370 | 4868 | 4119 | -1251 | -23,30 | |
| 4. Запасы, млн. руб. | 723 | 879 | 854 | 131 | 18,12 | |
| 5. Дебиторская задолженность (платежи по которой ожидаются более чем через 12 мес.), млн. руб. | 84 | 84 | 63 | -21 | -25,00 | |
| 6. Дебиторская задолженность (платежи по которой ожидаются в течение 12 мес.), млн. руб. | 3018 | 2864 | 2255 | -763 | -25,28 | |
| 7. Денежные средства и краткосрочные финансовые вложения, млн. руб. | 948 | 1029 | 945 | -3 | -0,32 | |
| 8. Общая капиталоотдача | 0,717 | 0,679 | 0,752 | 0,035 | 4,91 | |
| 9. Оборачиваемость всех оборотных активов, оборотов в год | 4,94 | 5,67 | 6,79 | 1,85 | 37,43 | |
| 10. Оборачиваемость запасов, оборотов в год | 36,70 | 31,42 | 32,75 | -3,95 | -10,75 | |
| 11. Оборачиваемость дебиторской задолженности (платежи по которой ожидаются более чем через 12 мес.), оборотов в год | 315,87 | 328,77 | 443,97 | 128,10 | 40,55 | |
| 12. Оборачиваемость дебиторской задолженности (платежи по которой ожидаются в течение 12 мес.), оборотов в год | 8,79 | 9,64 | 12,40 | 3,61 | 41,08 | |
| 13. Оборачиваемость банковских активов, оборотов в год | 27,99 | 26,84 | 29,60 | 1,61 | 5,75 | |
| Дополнительные показатели для расчета операционного и финансового цикла | ||||||
| 14. Оборачиваемость всей дебиторской задолженности, оборотов в год | 8,55 | 9,37 | 12,07 | 3,51 | 41,07 | |
| 15. Кредиторская задолженность, млн. руб. | 3749 | 4860 | 3171 | -578 | -15,42 | |
| 16. Оборачиваемость кредиторской задолженности, оборотов в год | 7,08 | 5,68 | 8,82 | 1,74 | 24,63 | |
Анализируя данные таблицы 17, мы видим, что на протяжении анализируемого периода наблюдается рост выручки от реализации продукции (на 5,42%) и снижение величины оборотных активов (на 23,2%), что приводит к увеличению оборачиваемости всех оборотных активов на 1,85 оборота в год.
По всем показателям оборачиваемости активов (за исключением запасов) наблюдается рост.
Также рост наблюдается в оборачиваемости кредиторской задолженности, что связано с ростом выручки и сокращением объемов кредиторской задолженности предприятия за период 2007–2009 гг.
Для дальнейшего анализа эффективности использования оборотных активов и расчета операционного и финансового циклов, воспользуемся формулами 30, 31 (глава 1). Полученные данные представим в таблице 18.
Таблица 18. Расчет операционного и финансового цикла ОАО «Сибирьтелеком», дней
| Показатели | 2007 г. | 2008 г. | 2009 г. | Отклонения 2009 к 2007 г., (+/–) | |
| абсолютное | % | ||||
| 1. Период оборачиваемости запасов | 10 | 12 | 11 | 1 | 12,1 |
| 2. Период оборачиваемости дебиторской задолженности | 43 | 39 | 30 | -12 | -29,1 |
| 3. Продолжительность операционного (производственного) цикла | 53 | 51 | 41 | -11 | -21,3 |
| 4. Период обращения кредиторской задолженности | 52 | 64 | 41 | -10 | -19,8 |
| 5. Продолжительность финансового цикла | 1 | -14 | 0 | -1 | -98,8 |
Анализируя полученные данные, мы наблюдаем, снижение финансового цикла с 1 до 0 дней, которое свидетельствует о том, что период оборота запасов и дебиторской задолженности равен периоду оборота кредиторской задолженности. Это приводит к возникновению риска, связанного с желанием кредиторов быстрее получить денежные средства по долгам и возможной отсрочкой, которую желают получить дебиторы предприятия, в результате чего может возникнуть ситуация, когда предприятие не сможет вовремя удовлетворить требования кредиторов, чем снизит свою платежеспособность и привлекательность для инвесторов.
Отрицательное значение финансового цикла в 2008 году (-14) свидетельствует о том, что предприятие «живет в долг» и существует острая нехватка денежных средств, которая связана с низкой оборачиваемостью кредиторской и дебиторской задолженности.
Далее проведем анализ эффективности использования оборотных средств на основании формул 26,27,28, представленных в первой главе дипломной работы.
Таблица 19. Эффективность использования оборотных средств ОАО «Сибирьтелеком»
| Показатели | 2007 г. | 2008 г. | 2009 г. | Отклонения 2009 к 2007 г., (+/–) | |
| абсолютное | % | ||||
| 1. Коэффициент закрепления средств в обороте | 0,20 | 0,18 | 0,15 | -0,05 | -24,7 |
| 2. Период оборачиваемости оборотных средств, дней | 74 | 64 | 54 | -20 | -27,2 |
| 3. Относительное высвобождение (привлечение) средств в оборотные активы, млн. рублей | х | -721 | -811 | -90 | 12,5 |
| 4. Прибыль от продажи продукции, млн. рублей | 5336 | 4509 | 4818 | -518 | -9,7 |
| 5. Увеличение (уменьшение) суммы прибыли, млн. рублей | х | 5177 | 5767 | 590 | 11,4 |
| 6. Рентабельность оборотных активов, % | 99,37 | 92,63 | 116,97 | 17,60 | 17,7 |
Коэффициент закрепления средств (КЗ) в обороте характеризует сумму оборотных средств, авансируемых на один рубль выручки от продажи продукции. Чем меньше данный показатель – тем эффективнее используются оборотные средства. В нашем случае значении показателя снижается в 2009 году до 0,15 (на 24,7% по сравнению с уровнем 2007 г.).
Анализируя экономический эффект от изменения оборачиваемости оборотных средств, мы видим, что: за счет сокращения сроков оборачиваемости оборотных активов на 10 дней (с 2007 по 2008 гг.) произошло высвобождение средств в размере 721 млн. руб., а уменьшение периода оборота в 2009 г. по сравнению с 2008 г. на 10 дней привело к высвобождению средств из оборота в размере 811 млн. руб.
В тоже время сокращение периода 1 оборота оборотных средств привело к увеличению прибыли: в 2008 году на 5177 млн. рублей, в 2009 году – на 5767 млн. рублей.
На фоне наблюдаемой тенденции сокращения периода одного оборота оборотных средств (высвобождения средств из оборота) и увеличения, за счет этого, прибыли – увеличивается и рентабельность оборотных активов с 99,37% до 116,97%, что является положительным моментом эффективности использования оборотных средств ОАО «Сибирьтелеком» и свидетельствует о высокой деловой активности предприятия.
Таким образом, подводя итог анализа деловой активности, можно сказать, что предприятие эффективно использует имеющиеся оборотные активы, о чем свидетельствуют рост коэффициента оборачиваемости активов, а также относительное высвобождение средств из оборота и увеличение прибыли за счет ускорения оборачиваемости активов.
3.5 Мероприятия, направленные на улучшение финансового состояния
Исходя из задач, которые стоят перед ОАО «Сибирьтелеком» в настоящее время в условиях кризисного финансового состояния, весь комплекс мероприятий по укреплению финансового состояния должен быть направлен на совершенствование политики финансирования деятельности предприятия.
Совершенствование политики финансирования деятельности предприятия предполагает:
определение рациональной структуры пассивов предприятия (соотношения между заемными, привлеченными и собственными средствами) с учетом допустимого уровня финансового риска.
разработку дивидендной политики, производя расчеты по распределению чистой прибыли на вознаграждение инвесторов, с одной стороны, и самофинансирование развития и наращивание собственных средств, с другой стороны;
формирование наилучшей структуры заемных средств по форме (кредиторская задолженность, кредит, облигационный заем), по срокам (краткосрочные, долгосрочные) и стоимости.
В области совершенствованию политики финансирования деятельности предприятия можно предложить придать структуре пассивов более рациональную основу. В структуре пассивов необходимо увеличивать долю заемного капитала, коэффициент автономии равный 47,8% (доля собственного капитала) позволяет это сделать. При этом увеличивать необходимо долгосрочные кредиты и займы. Для повышения финансовой устойчивости до нормальной, предприятию необходим долгосрочный кредит в размере 7500 млн. рублей.
Кредитный рейтинг Компании позволяет взять такой кредит, как в российском, так и в любом иностранном банке, т. к. Fitch Ratings-Лондон / Москва-2 марта 2010 г. повысило рейтинги ОАО Сибирьтелеком до уровня «BB» со «Стабильным» прогнозом.
Рейтинги отражают существенно улучшившуюся ликвидность и снизившиеся риски рефинансирования рассматриваемых традиционных операторов связи, а также тот факт, что их финансовые и операционные показатели остаются сильными, а левередж находится на низком уровне.
Операционные и финансовые показатели традиционных операторов продемонстрировали высокую устойчивость в период спада. Выручка компаний росла, показатели маржи улучшались, а абонентская база и использование услуг связи в целом оставались стабильными. Большинство операторов продемонстрировали впечатляющий уровень гибкости по существенному сокращению капвложений, что позволило им значительно улучшить генерирование свободного денежного потока и обеспечить наличие денежных средств для обслуживания долга. Fitch не ожидает, что исключительно высокая маржа свободного денежного потока, полученная в 2009 г., может поддерживаться в долгосрочной перспективе. В то же время, доля выручки, которая направляется на капвложения, скорее всего, будет ниже, чем в прошлом, и это будет иметь положительное влияние на свободный денежный поток. Однако по-прежнему отмечается, что в долгосрочной перспективе прогнозируемость уровня необходимых капвложений, который может поддерживаться, остается ограниченной, что может поставить под угрозу генерирование свободного денежного потока.
В целом Fitch ожидает, что будет сохраняться сильный контроль над расходами, и это будет поддерживать маржу. Позитивным фактором для многих традиционных операторов связи является существенный взнос денежных средств из Фонда универсальной услуги, при этом сумма трансфертов является закрепленной до 2013 г. Из фонда спонсируются определенные телекоммуникационные услуги, предоставление которых на самостоятельной основе не является экономически выгодным.
Для ОАО «Сибирьтелеком» Долгосрочный РДЭ в иностранной валюте повышен с уровня «B+» до «BB», прогноз «Стабильный», а Краткосрочный РДЭ в иностранной валюте подтвержден на уровне «B».
Пересчитаем показатели финансовой устойчивости по трехфакторной модели, исходя из возможности получения долгосрочного кредита в размере 7500 млн. рублей (табл. 20).
Таблица 20. Абсолютные показатели финансовой устойчивости ОАО «Сибирьтелеком», исходя из возможности привлечения долгосрочного кредита, млн. руб.
| Показатели | 2009 г. (Факт) | План | Абсолютное изменение за период (2009–2007 гг.) |
| 1. Запасы (включая НДС по приобретенным ценностям) | 854 | 854 | 0 |
| 2. Собственный капитал | 17777 | 17777 | 0 |
| 3. Внеоборотные активы | 33069 | 33069 | 0 |
| 4. Наличие собственного оборотного капитала (п. 2 – п. 3) | -15292 | -15292 | 0 |
| 5. Долгосрочные обязательства | 9122 | 16622 | 7500 |
| 6. Наличие собственных и долгосрочных источников формирования запасов (п. 4 + п. 5) | -6170 | 1330 | 7500 |
| 7. Краткосрочные кредиты и займы | 6268 | 6268 | 0 |
| 8. Общая величина основных источников формирования запасов (п. 6 + п. 7) | 98 | 7598 | 7500 |
| 9. Излишек (+) или недостаток (–) собственного оборотного капитала (п. 4 – п. 1) | -16146 | -16146 | 0 |
| 10. Излишек (+) или недостаток (–) собственных и долгосрочных источников формирования запасов (п. 6 – п. 1) | -7024 | 476 | 7500 |
| 11. Излишек (+) или недостаток (–) основных источников формирования запасов (п. 8 – п. 1) | -756 | 6744 | 7500 |
| Трехфакторная модель типа финансовой устойчивости | (0; 0; 0) | (0; 1; 1) | Х |
Проведенные расчетные плановые данные показателей обеспеченности запасов источниками их формирований (табл. 20) позволили установить, что ОАО «Сибирьтелеком» в 2009 году находилось в кризисном финансовом состоянии, так как ни собственных средств, ни долгосрочных и краткосрочных кредитов и займов было недостаточно для формирования запасов. Ситуация существенно изменится, если в источниках формирования запасов увеличить долю долгосрочного заемного капитала в размере 7500 млн. рублей. Данное обстоятельство позволяет восстановить финансовую устойчивость до нормальной финансовой устойчивости организации.
Пересчитаем и коэффициенты, характеризующие финансовую устойчивость, представленные в таблице 11, для подтверждения выводов об изменении финансовой устойчивости ОАО «Сибирьтелеком» с учетом привлечения долгосрочного кредита в размере 7500 млн. рублей (табл. 21).
Таблица 21. Относительные показатели финансовой устойчивости ОАО «Сибирьтелеком», исходя из измененной структуры пассивов, млн. руб.
| Показатель | Код строки Баланса | 2009 г. (Факт) | План | Абсолютное отклонение плана от уровня 2009 г. |
| Оптимальное значение | ||||
| 1. Внеоборотные активы | 190 | 33069 | 33069 | 0 |
| 2. Оборотные активы | 290 | 4119 | 11619 | 7500 |
| 3. Валюта Баланса | 300 | 37188 | 44688 | 7500 |
| 4. Собственный капитал | 490 | 17777 | 17777 | 0 |
| 5. Долгосрочные обязательства | 590 | 9122 | 16622 | 7500 |
| 6. Заемный капитал | 590 + 690 | 19411 | 26911 | 7500 |
| 2. Показатели финансовой устойчивости организации | ||||
| 7. Собственный оборотный капитал (п. 4 – п. 1) | ≥ 10% от стоимости оборотных активов | -15292 | -15292 | 0 |
| 8. Коэффициент автономии (п. 4: п. 3) | ≥ 0,5 | 0,478 | 0,398 | -0,0802 |
| 9. Коэффициент финансовой устойчивости ((п. 4+ п. 5): п. 3) | 0,8–0,9 | 0,723 | 0,770 | 0,047 |
| 10. Коэффициент маневренности собственного капитала (п. 7: п. 4) | 0,2–0,5 | -0,86 | -0,86 | 0 |
| 11. Коэффициент концентрации заемного капитала (п. 6: п. 3) | ≤ 0,5 | 0,522 | 0,602 | 0,080 |
| 12. Коэффициент обеспеченности собственными оборотными средствами (п. 7: п. 2) | ≥ 0,1 | -3,71 | -1,32 | 2,39 |
| 13. Коэффициент соотношения заемного и собственного капиталов (п. 6: п. 4) | ≤ 1 | 1,092 | 1,514 | 0,422 |
| 14. Индекс постоянного актива (п. 1: п. 4) | < 1 | 1,86 | 1,86 | 0 |
Полученные данные (табл. 21), также свидетельствуют об усилении финансовой устойчивости, т. к. растет коэффициент финансовой устойчивости до 0,77 (при нормативе 0,8–0,9); растет коэффициент обеспеченности собственными оборотными средствами до -1,32, хотя его значение все еще за пределами норматива, поэтому мы можем говорить только о нормальной устойчивости, а не абсолютной.
Обслуживание долгосрочного кредита не окажет существенного воздействия на финансовый результат в связи с тем, что при существующей ставке рефинансирования (8% с 30 апреля 2010 г.) предприятие может рассчитывать на сравнительно недорогой кредит в пределах ставки в 8%.
Таким образом, предлагаемые мероприятия являются эффективными с точки зрения улучшения финансового состояния и повышения уровня финансовой устойчивости ОАО «Сибирьтелеком».
Выводы и предложения
В современных экономических условиях деятельность каждого хозяйствующего субъекта является предметом внимания обширного круга участников рыночных отношений (организаций и лиц), заинтересованных в результате его функционирования.
На основании доступной им отчетно-учетной информации указанные лица стремятся оценить финансовое положение предприятия.
Основным инструментом для этого служит финансовый анализ, при помощи которого можно объективно оценить внутренние и внешние отношения анализируемого объекта: охарактеризовать его платежеспособность, эффективность и доходность деятельности, перспективы развития, а затем по его результатам принять обоснованные решения.
Финансовый анализ дает возможность оценить:
имущественное состояние предприятия;
степень предпринимательского риска, в частности возможность погашения обязательств перед третьими лицами;
достаточность капитала для текущей деятельности и долгосрочных инвестиций;
потребность в дополнительных источниках финансирования;
способность к наращиванию капитала;
рациональность привлечения заемных средств;
обоснованность политики распределения прибыли и др.
Современный финансовый анализ имеет определенные отличия от традиционного анализа финансово-хозяйственной деятельности. Прежде всего, это связано с растущим влиянием внешней среды на работу предприятий. В частности, усилилась зависимость финансового состояния хозяйствующих субъектов от инфляционных процессов, надежности контрагентов (поставщиков и покупателей), усложняющихся организационно-правовых форм функционирования.
Содержание и основная целевая установка финансового анализа – оценка финансового состояния и выявление возможности повышения эффективности функционирования хозяйствующего субъекта с помощью рациональной финансовой политики. Финансовое состояние хозяйствующего субъекта – это характеристика его финансовой конкурентоспособности (т.е. платежеспособности, кредитоспособности), использование финансовых ресурсов и капитала, выполнения обязательств перед государством и другими хозяйствующими субъектами.
В течение пяти лет (2009–2013 гг.), согласно стратегии, основными направлениями развития ОАО «Сибирьтелеком» являются: трансформация системы продаж и обслуживания; сохранение и укрепление позиций в фиксированной телефонии; опережающее развитие ШПД как основы формирования конкурентного преимущества; укрепление рыночных позиций в сегментах населения, малого и среднего бизнеса, крупных корпоративных клиентов; внедрение пакетированных предложений для клиентов; развитие и интеграция мобильного бизнеса; повышение операционной эффективности и сокращение затрат.
В 2009 году прирост доходов от предоставления услуг телеграфной связи, услуг по передаче данных и телематических услуг связи составил 491,7 млн. руб., или 9,28%