Фінансове планування як основний елемент управління фінансами підприємства
Система аналітичних коефіцієнтів - ведучий елемент аналізу фінансового стана, застосовуваний різноманітними групами користувачів: менеджери, аналітики, акціонери, інвестори, кредитори і т.д. Відомі десятки цих показників, тому для зручності вони підрозділяються на декілька груп. Частіше усього виділяють п'ять груп проаналізувати здібність підприємства відповідати по своїх поточних зобов'язаннях. У основу алгоритму розрахунку цих показників закладена ідея зіставлення поточних активів із короткостроковою кредиторською заборгованістю. У результаті показників по наступних напрямках фінансового аналізу.
1. Аналіз ліквідності. Показники цієї групи дозволяють описати і розрахунку встановлюється, у чи достатньому ступені забезпечене підприємство оборотними коштами, необхідними для розрахунків із кредиторами по поточних операціях. Оскільки різноманітні види оборотних коштів мають різноманітний ступінь ліквідності розраховують декілька коефіцієнтів ліквідності.
2. Аналіз поточної діяльності. З позиції кругообігу коштів діяльність будь-якого підприємства являє собою процес безупинної трансформації одних видів активів в інші:
... ДС → СС → НП → ГП → СР → ДС → ...
де ДС - кошти;
СС - сировина на складі;
НП - незавершене виробництво;
ГП - готова продукція;
СР - кошти в розрахунках.
Ефективність поточної фінансово-господарської діяльності може бути оцінена протягом операційного циклу, що залежить від обігу коштів у різних видах активів. За інших рівних умов прискорення оборотності свідчить про підвищення ефективності. Тому основними показниками цієї групи є показники ефективності використання матеріальних, трудових і фінансових ресурсів: виробка, фондовіддача, коефіцієнти оборотності коштів у запасах і розрахунках.
1. Аналіз фінансової стійкості. За допомогою цих показників оцінюються состав джерел фінансування і динаміка співвідношення між ними. Аналіз ґрунтується на тому, що джерела коштів розрізняються рівнем собівартості, ступенем доступності, рівнем надійності, ступенем ризику і т.д.
2. Аналіз рентабельності. Показники цей групи призначені для оцінки загальної ефективності вкладення коштів у дане підприємство. На відміну від показників другої групи тут абстрагуються від конкретних видів активів, а аналізують рентабельність капіталу в цілому. Основними показниками тому є рентабельність авансованого капіталу і рентабельність власного капіталу.
3. Аналіз становища і діяльності на ринку капіталів. У рамках зіставлення показників, що характеризують положення цього аналізу виконуються просторово-тимчасові підприємства на ринку цінних паперів: дивідендний вихід, прибуток на акцію, цінність акції й ін. Цей фрагмент аналізу виконується головним чином у компаніях, зареєстрованих на біржах цінних паперів і реалізуючих там свої акції. Будь-яке підприємство, що має тимчасово вільні грошові кошти і бажаюче вкласти їх у цінні папери, також орієнтуються на показники даної групи.
Предикативні моделі - це моделі передбачуваного, прогностичного характеру. Вони використовуються для прогнозування прибутків підприємства і його майбутнього фінансового стана. Найбільше поширеними з них є: розрахунок точки критичного обсягу продажів, побудова прогностичних фінансових звітів, моделі динамічного аналізу, моделі ситуаційного аналізу.
Нормативні моделі. Моделі цього типу дозволяють порівняти фактичні результати діяльності підприємств з очікуваними, розраховані по бюджету. Ці моделі використовуються в основному у внутрішньому фінансовому аналізі, їхня сутність зводиться в основному у внутрішньому фінансовому аналізі, до встановлення нормативів по кожній статті витрат по технологічних процесах, видам виробів, центрам відповідальності т.п. і до аналізу відхилень фактичних даних від цих нормативів. Аналіз у значної ступені базується на застосуванні жорстко детермінованих факторних моделей.
РОЗДІЛ 2
МЕТОДОЛОГІЧНІ ОСНОВИ АНАЛІТИЧНОЇ РОБОТИ З
ПЛАНУВАННЯ, РОЗГЛЯНУТІ НА БАЗІ ХЕРСОНСЬКОГО
ОБЛАСНОГО УПРАВЛІННЯ ПО БУДІВНИЦТВУ, РЕМОНТУ І
ЕКСПЛУАТАЦІЇ АВТОМОБІЛЬНИХ ДОРІГ
2.1. Фінансово-економічна характеристика підприємства
Державне підприємство - Херсонське обласне управління по будівництву, ремонту і експлуатації автомобільних доріг (надалі - ОАД) засноване на загальнодержавній власності, входить в систему Міністерства транспорту України і до складу Української державної корпорації по будівництву, ремонту та утриманню автомобільних доріг "Укравтодор" надалі - орган управління майном.
Метою підприємства є створення умов для безперервного і безпечного руху транспорту по автодорогах загального користування, задоволення потреб народного господарства і населення України в удосконаленні і раціональному розвитку дорожньої мережі, що обслуговується.
Основними напрямками діяльності підприємства є:
1. Комплекс робіт по будівництву, реконструкції і ремонту автомобільних доріг і дорожніх споруд в Херсонський області.
2. Експлуатаційне утримання автомобільних доріг і дорожніх споруд, а також створення і розвиток закладів дорожнього сервісу.
3. Збір коштів для фінансування дорожнього господарства по Херсонській області у відповідальності з чинним законодавством України і забезпечення їх ефективного використання.
4. Здійснення функцій замовника по будівництву, ремонту і експлуатації вільних доріг загального користування.
5. Розвиток промисловості будівельних заходів, спрямованих на зниження і компенсацію негативного впливу виробництва на природне середовище, здоров'я і майно людей.
6. Контроль якості матеріалів, виробів та конструкції в лабораторіях.
7. Торговельна , закупівельна, посередницька та інші види діяльності, що не заперечують діючому законодавству при наявності ліцензії на види, які цього потребують.
8. Інші види діяльності у відповідальності до основних завдань підприємства, які не заборонені законом.
Юридичний статус підприємства:
1. Підприємство є юридичною особою. Права і обов'язки юридичної особи підприємство набуває з дня його державної реєстрації.
2. Підприємство здійснює свою діяльність на основі і відповідно до чинного законодавства України, нормативних актів корпорації "Укравтодор" та цього статуту, який затверджується органом управління майном за участю трудового колективу.
3. Участь підприємства в асоціаціях, корпораціях, концернах та інших об'єднаннях здійснюється на добровільних засадах, якщо це не суперечить антимонопольному законодавству та іншим актам України.
4. Підприємство має самостійний баланс, розрахунковий, валютний та інші рахунки в установах банків, печатку зі своїм найменуванням. Підприємство може мати товарний знак, який реєструється відповідно до чинного законодавства.
5. Підприємство несе відповідальність за своїми зобов'язаннями в межах належного йому майна згідно з чинним законодавством.
6. Підприємство не несе відповідальність за зобов'язаннями держави та органу управління майном.
Майно підприємства становлять основні фонди та оборотні кошти, а також цінності, вартість яких відображається в самостійному балансі підприємства, а також є загальнодержавною власністю і закріпляється за ним на праві повного господарського відання. Здійснюючи право повного господарського відання, підприємство володіє, користується та розпоряджається зазначеним майном на свій розсуд, вчиняючи до нього будь-які дії, які не суперечать чинному законодавству, цьому Статусу та направлені на задоволення потреб трудового колективу.
Автомобільні дороги загального користування, закріплені за підприємством, знаходяться на його балансі, враховуються й відображаються окремо.
Право повного господарського відання автомобільними дорогами загального користування України належить органу управління майном.
Кошти, що надходять до облавтодорів та корпорації «Укравтодор», враховується в складі доходів та видатків державного та відповідних бюджетів.
Відповідно до Закону України «Про джерела фінансування дорожнього господарства України» та вищезгаданих постанов Кабінету Міністрів всі суб'єкти підприємницької діяльності повинні проводити такі обов'язкові платежі на рахунки облавтодорів та корпорації "Укравтодор", що залишились незмінним.
Відрахування коштів підприємствами і господарськими організаціями.
Законодавством встановлені норми відрахувань у таких розмірах: від 0,4 до 1,2 відсотка фактичного обсягу виробництва продукції, виконуваних робіт (послуг) - промисловим, транспортним, будівельним та іншим підприємством, кооперативам і господарським організаціям; суми валового доходу фондовим і товарним біржам, страховикам, інвестиційним фондам і компаніям, комерційним банкам та іншим кредитним установам, а також підприємствам, які займаються посередницькою діяльністю, та підприємствам з іноземними інвестиціями (а підприємствам енергетичного комплексу, колективним сільськогосподарським підприємствам, радгоспам від обсягів реалізованої продукції).
Відрахування коштів на дорожні роботи потрібно проводити незалежно від результатів господарської діяльності не пізніше 15 числа кожного місяця в розмірі 1/3 запланованого на квартал платежу.
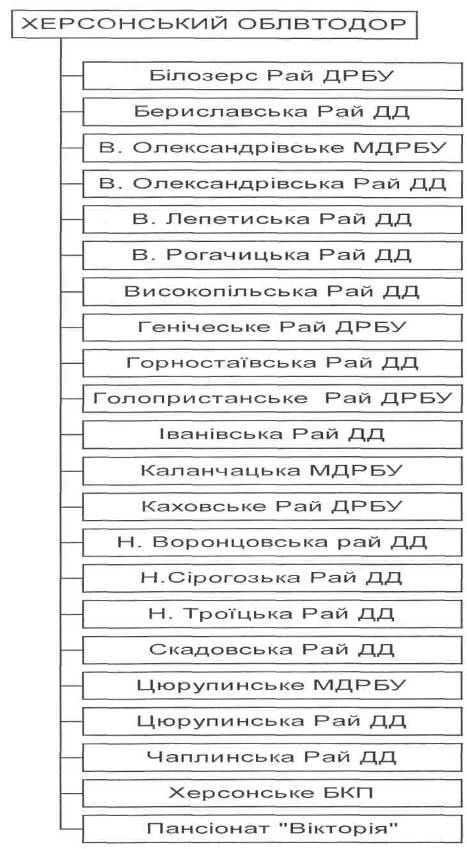
Рис. 2.1 Схематичний план Херсонського обласного управління по будівництву, ремонту та експлуатації автомобільних доріг
Остаточний розрахунок згідно з даними статистичних та бухгалтерських звітів за квартал потрібно проводити до 15 числа наступного за звітним кварталом місяця, виходячи з фактичних обсягів виробництва продукції (робіт, послуг), обороту відповідно затвердженим нормам відрахувань.
Відрахування підприємств і господарських організацій на будівництво та ремонт автомобільних доріг включається до складу витрат на виробництво продукції.
Збір від продажу пально-мастильних матеріалів сплачують на дорожні підприємства, об'єднання, організації, а також підприємці незалежно від форм власності, що реалізують споживачам та населенню автомобільний бензин, дизельне пальне, автомобільні та дизельні мастила, зріджений та стиснений газ для заправки транспортних засобів у розмірі 7 відсотків від вартості реалізованих нафтопродуктів без податку на подану вартість.
Збір від продажу дизельного пального і мастил сільськогосподарським підприємствам і селянським господарствам не справляється і відпускні ціни при цьому на суму збору не збільшуються.
Відрахування коштів від продажу пально-мастильних матеріалів слід здійснювати щомісячно 20 числа, наступного за звітним місяця.
Усі підприємства і господарські організації, незалежно від форм повинні щоквартально подавати облавтодорам державну статистичну звітність за формою №10-Д (звіт про нарахування коштів на дорожні роботи).
Контроль за правильністю обчислення та своєчасністю сплати відрахувань і будівництво, реконструкцію, ремонт і утримання автомобільних доріг загального користування здійснюються державними податковими органами.
Для аналізу фінансового стану підприємства та необхідних висновків з цього, зокрема, щодо його фінансового положення, застосовується наступна група коефіцієнтів, які порівнюються з нормативними та й динаміці:
1 .Оцінка ліквідності підприємства
Платоспроможністю (ліквідністю підприємства) називається його спроможність здійснювати платежі наявними засобами, або такими, котрі безперервно поповнюються за рахунок його діяльності. Платоспроможність (ліквідність) характеризує життєздатність, стійкість підприємства.
Показники ліквідності розраховуються як відношення суми короткострокових зобов'язань.
Для обчислення показників ліквідності необхідно всі активи балансу розділити на групи по ступеням їх ліквідності.
Перша група ліквідних засобів - грошові засоби в касі, на розрахунковому рахунку, валютному та інших рахунках, а також короткострокові фінансові вкладення.
Друга група ліквідних засобів - зобов'язання, які легко перетворюються в грошові засоби (дебіторська заборгованість).
Третя група ліквідних засобів - товарно-матеріальні запаси, готова продукція, незавершене виробництво.
Для оцінки ліквідності використовується такі показники:
1. Коефіцієнт покриття (Кп), розраховується як відношення до поточних величин, поточних активів до поточних зобов’язань (ф.1)
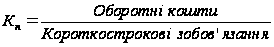 (2.1)
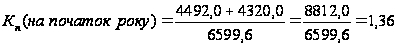 (2.2)
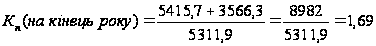 (2.3)
Цей коефіцієнт показує, скільки одиниць оборотних засобів припадає на одиницю короткострокових зобов’язань.
Оптимальне значення даного коефіцієнту має бути 2-2,5.
Висновок: покриття на початок року складає 1,36, а на кінець року 1,69, отже збільшився на 0,33 за рахунок оборотних коштів.
2. Коефіцієнт загальної ліквідності (Кз.л.) розраховується як відношення величини грошових засобів короткострокових фінансових вкладень до величини короткострокових зобов’язань (ф.1)
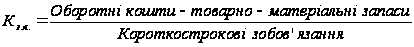 (2.4)
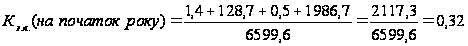 (2.5)
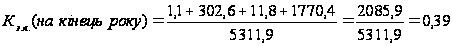 (2.6)
Чим більше значення коефіцієнта загальної ліквідності, тим більша імовірність погашення короткострокових зобов'язань. Вважається, що значення даного коефіцієнта має бути Кз.л. > 1.
Висновок: Коефіцієнт загальної ліквідності на початок року складає 0,32, а на кінець року 0,39, отже коефіцієнт загальної ліквідності на кінець року збільшилося на 0,7 за рахунок оборотних коштів, та товарно-матеріальних запасів.
З. Коефіцієнт абсолютної ліквідності (Ка.л.) розраховується як відношення величини грошових засобів до величини поточних зобов'язань (ф.1)
Грошові кошти і короткочасні вкладення
Ка.п. - короткострокові зобов'язання
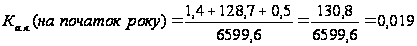 (2.7)
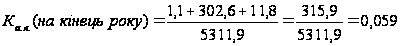 (2.8)
Цей коефіцієнт показує, яку частку короткострокових зобов'язань підприємство повинно негайно виплатити. Цей коефіцієнт теоретично має лежати в рамках 0,25 < Ка.п. < 0.3.
Висновок: Коефіцієнт абсолютної ліквідності складає на початок року 0,0191, а на кінець року 0,059, отже коефіцієнт абсолютної ліквідності на кінець року збільшився на 0,040 за рахунок грошових коштів і короткочасних вкладень.
4. Величина власних оборотних засобів визначається: власний капітал (+) довгострокові зобов'язання (-) основні засоби та вкладення (ф.1).
(на початок року) = 185914,2 + 58,1-183759,9-186,9 = 2025,9 (2.9)
(на кінець року) = 205965,6 + 51,9 - 202347,4 - 81,6 -159,5 = 3429,0 (2.10)
або: поточні активи - поточні зобов'язання (ф.1)
(на початок року) = 4492,0 + 4320,0-6599,6 = 2212,4 (2.11)
(на конец року) = 5415,7 + 3566,3 - 5311,9 = 3670,1 (2.12)
Висновок: Обсяг власних оборотних засобів на кінець року збільшився на 1457,7 за рахунок поточних активів та поточних зобов'язань.
5. Доля оборотних засобів в активах знаходиться до суми господарських засобів (ф.1).
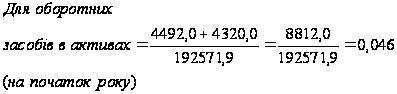 (2.13)
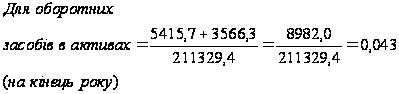 (2.14)
Висновок: Доля оборотних засобів в активах зменшився на 0,003 за рахунок зменшення поточних затрат до суми господарських засобів.
6. Доля виробничих запасів в поточних активах знаходиться як відношення розміру запасів та затрат до величини поточних активів (ф.1)
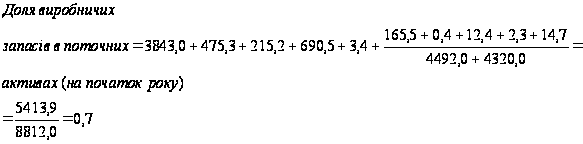 (2.14)
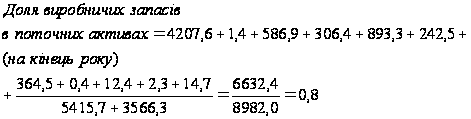 (2.15)
Висновок: Доля виробничих запасів в поточних активах збільшилася на 0,1 запаси та затрати в загальному об'ємі поточних активів.
Оцінка фінансової стійкості (тривалості)
Фінансова стійкість підприємства оцінюється таким чином.
Розраховуються:
1.
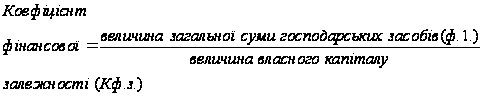 (2.16)
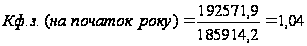 (2.17)
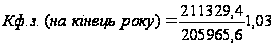 (2.18)
Висновок: Коефіцієнт фінансової залежності на початок року складає 1,04, а на кінець року 1,03, отже коефіцієнт фінансової залежності зменшився на 0,01 за рахунок величини за рахунок величини загальної суми господарських запасів.
2. Коефіцієнт фінансової автономії (Кф.а.) розраховується як відношення величини власного капіталу до величини загальної суми господарських засобів
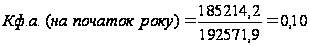 (2.19)
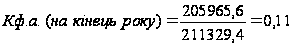 (2.20)
Чим більше значення коефіцієнта, тим кращий фінансовий стан підприємства. Якщо даний коефіцієнт має значення >= 0.5, то фінансування за рахунок одержаних засобів здійснюється в межах норми.
Висновок: Коефіцієнт фінансової автономії на початок року складає 0,10, а на кінець року 0,11. Фінансовий стан підприємства відповідає нормі.
Оцінка ліквідності
Управляння ліквідністю дозволяє уникнути тривалої, а нерідко і тимчасової неплатоспроможності і полягає в гнучкому та оперативному плануванні та координації виплат по боргових зобов'язаннях з грошовими надходженнями на рахунок підприємства.
Таблиця 2.1
Оцінка ліквідності підприємств (коефіцієнт абсолютної ліквідності - Ка.л.)
| Найменування підприємства | На початок року | На кінець звітного періоду | ||||
| Розрахунки та інші пасиви-всього (короткострокової) | Грошові кошти підприємства | Коефіцієнт абсолютної ліквідності (Ка.л.) гр.2: гр.1 | Розрахунки та інші пасиви-всього (короткострокової) | Грошові кошти підприємства |
Коеф. абсол. ліквідності (Ка.л.) гр.2: гр.1 |
|
| Херсонський "Облавтодор" | 6599,6 | 4320,0 | 0,65 | 5311,9 | 3566,3 | 0,67 |
З таблиці 2.1. коефіцієнт абсолютної ліквідності збільшився на 0,02.
Коефіцієнт оборотності (Ко)
Для забезпечення нормальних умов своєї діяльності підприємства змушено тримати певні запаси, що, звичайно, виключає частину капіталу з обігу і зменшує прибутковість.
Для визначення тенденцій оборотності обігових коштів розраховується коефіцієнт оборотності як відношення виручки від реалізації продукції до суми оборотних засобів підприємства.
Зменшення коефіцієнта, розрахованого на кінець звітного періоду та порівняння з коефіцієнтом, розрахованим на початок звітного періоду, свідчить про уповільнення оборотних коштів.
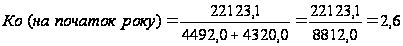 (2.21)
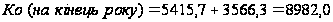 (2.22)
Висновок: Коефіцієнт оборотності збільшився на кінець року на 170,0 за рахунок виручки від реалізації.
Аналіз дебіторської заборгованості Велика увага при аналізі поточних активів має бути приділена дебіторській заборгованості. При наявності конкуренції та складністю збуту продукції підприємства продають її, використовуючи форми послідовної оплати. Через це дебіторська заборгованість є важливою частиною оборотних засобів.
Таблиця 2.2
Наявність запасів, затрат та стан дебіторської заборгованості
| Назва підприємства | Запаси та затрати ф.1 ряд. 150 |
Відхилення, (+.-) гр.2-гр.1 |
Дебіторська заборгованість ф.1 ряд.(170+180+190+ 210+220+230+240+250) |
Відхилення, (+.-) гр.5 - гр.4 |
||
|
на початок року |
не кінець року |
на початок року | не кінець року | |||
| Херсонський "Облавтодор" | 4492,0 | 5415,7 | 923,7 | 5751,6 | 2792,8 | -2958,8 |
Таблиця 2.3
Наявність власних оборотних коштів підприємства
(коефіцієнт забезпечення власними коштами - Кз.к.)
|
Назва підприємства |
На початок року | На кінець звітного періоду | ||||||||||||
|
запаси та затрати: всього, (ф.1,ряд.1 50) |
грошові кошти, розрахунки та інші активи, (ф.1,ряд.З 20) |
всього поточних активів підприємства, (гр.1+гр.2 ) |
джерела власних та прирівняних до них коштів: всього,(ф.1, ряд.495) |
основні засоби та поза оборотні активи: всього, (ф.1,ряд.070 ) |
різниця, (гр.4- гр.5) |
коефіцієнт забезпечення власними коштами, Кз.к., (гр.6: гр.З) |
запаси та затрати: всього, (ф.1,ряд.1 50) |
грошові кошти, розрахунки та інші активи, (ф.1,ряд.З 20) |
всього поточних активів підприємства, (гр..8+гр.. 9) |
джерела власних та прирівняних до них коштів: всього,(ф.1, ряд.495) |
основні засоби та поза оборотні активи: всього, (ф.1,ряд.О 70) |
різниця, (гр.П- гр.12) |
коефіцієнт забезпечення власними коштами, Кз.к., (гр.13: гр.Ю) |
|
| А | 1 | 2 | і | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 |
|
Херсонський "Облавтодор" |
4492,0 | 4320,0 | 8812,0 | 185914,2 | 183759,9 | 2154,3 | 0,24 | 5415,7 | 3566,3 | 8982,0 | 205965,6 | 202347,4 | 3618,2 | 0,41 |
Таблиця 2.4
Стан кредиторської заборгованості
|
Назва підприємства |
Кредити банків |
Відхилення (+,- )гр.2- гр.1 |
По оплаті праці |
Відхилення гр.5- гр.4 |
По бюджету |
Відхилення (+,- ) гр.8- гр.7 |
Позабюджетні платежі |
Відхилення (+,-)гр.11- гр.Ю |
Всього кредиторської заборгованості |
Відхилення (+,-) гр.14- гр.13 |
|||||
|
на почато к року |
на кінець звітного періоду |
на почато кроку |
на кінець звітного періоду |
на почато кроку |
на кінець звітного періоду |
на почато кроку |
на кінець звітного періоду |
на почато кроку |
на кінець звітного періоду |
||||||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 |
| Херсонський "Облавтодор" | |||||||||||||||
|
- |
- |
- |
204,0 | 255,4 | 51,4 | 212,7 | 260,9 | 48,2 | 36,8 | 8,7 | -27,4 | 6599,6 | 5311,9 | -1287,7 | |
З таблиці 2.2. дебіторська заборгованість на початок року складає 5751,6, а на кінець року 2792,8.
Відхилення складає - 2958,8.
2.2 Фінансове планування на підприємстві
За ринкової економіки для вирішення виробничих та комерційних завдань, які потребують вкладання коштів, необхідною є розробка внутрішньофірмового документа - бізнес-плану.
Бізнес-план має:
• давати конкретні уявлення про те, як функціонуватиме підприємство, яке місце воно займатиме на ринку;
• містити всі виробничі характеристики майбутнього підприємства, детально описувати схему його функціонування;
• розкривати принципи та методи керівництва підприємством;
• обов'язково містити програму управління фінансами, що без неї неможливо розпочати будь-яку справу та забезпечити ефективність її виконання;
• показати перспективи розвитку підприємства інвесторам та кредиторам. Процесом складання бізнес-плану керують такі стимулюючі мотиви:
1) подати інформацію про підприємство та про наміри власників;
2) викласти стратегію та тактику підприємства та показати, як взаємодіють різноманітні підрозділи підприємства, будучи одним цілим;
3) висвітлити фінансові цілі та розробити детальні кошториси, з допомогою яких можна проконтролювати фактичні витрати та доходи;
4) переконати третю сторону надати необхідні кошти або сприяти підприємству в іншій формі.
Узагальнення ще не дуже великого досвіду складання бізнес-планів вітчизняними підприємствами дає змогу виділити такі галузі їх застосування:
- вибір економічно вигідних напрямків та способів досягнення позитивних фінансових результатів підприємствами за нових умов господарювання, загальної неплатоспроможності суб'єктів;
- підготовка підприємствами інвестиційних проектів для залучення інвестицій та банківських кредитів;
- складання проектів емісії акцій, облігацій та інших цінних паперів підприємств;
- залучення іноземних інвесторів для розвитку підприємств;
- обґрунтування пропозицій щодо приватизації підприємств державної та комунальної власності.
За умов економічної кризи перехідного періоду бізнес-план підприємства має передовсім вирішувати завдання поліпшення його фінансового стану. У цьому зв'язку розгляд саме фінансового аспекту бізнес-плану є найактуальнішим.
Фінансовий план - це найважливіший елемент бізнес-плану, який складається як для обґрунтування конкретних інвестиційних проектів, так і для управління поточною та стратегічною фінансовою діяльністю. Цей розділ . бізнес-плану включає такі складові:
- прогноз обсягів реалізації;
- баланс грошових надходжень та витрат;
- таблицю доходів та витрат;
- прогнозований баланс активів та пасивів підприємства;
- розрахунок точки беззбитковості.
Нині, коли підприємствам надано самостійність у плануванні, вони можуть не складати фінансового плану або складати його в будь-якій довільній формі, що її вони вважають для себе найбільш прийнятною. Найпоширенішою формою фінансового плану є баланс доходів та видатків. У табл. 2.5 запропоновано одну з можливих форм балансу доходів та витрат. Складання фінансового плану може відбуватися в три етапи: 1. Аналіз очікуваного виконання фінансового плану поточного року.
2. Розгляд та вивчення виробничих, маркетингових показників, на підставі яких розраховуватимуться планові фінансові показники.
3. Розробка проекту фінансового плану.
Мета складання фінансового плану полягає у взаємоузгодженні доходів та витрат. За перевищення доходів над витратами сума перевищення може направлятися в резервний фонд.
Таблиця 2.5
Баланс доходів і видатків (фінансовий план) підприємства
| № п/п | Статті балансу | Код | Сума |
| 1. Доходи і надходження коштів | тис. грн.. | ||
| 1 |
Виручка від реалізації продукції, товарів, робіт, послуг - усього У тім числі: а) податок на додану вартість б) акцизний збір в) амортизаційні відрахування г) збори в цільові державні фонди д) інші обов'язкові платежі є) кошти на сплату відсотків за кредити ж) прибуток від реалізації |
01 02 03 04 05 06 07 |
22123,1 4744,7 1501,5 1332,4 3,4 1,7 3191,6 |
| 2 | Прибуток від іншої реалізації | 08 | 2540,9 |
| 3 | Прибутки від позареалізаційних операцій | 09 | 117,6 |
| 4 | Довгострокові кредити | 10 | 188,6 |
| 5 | Довгострокові позики | 11 |
- |
| 6 | Доходи від первинного випуску акцій | 12 |
- |
| 7 | Цільове фінансування і надходження з бюджету | 13 | 22,0 |
| 8 | Цільове фінансування і надходження з позабюджетних фондів | 14 |
- |
| 9 | Безповоротна фінансова допомога | 15 |
- |
| 10 | Інші надходження | 16 |
- |
| Усього доходів і надходжень | 17 | 24992,2 | |
| II. Видатки і відрахування коштів | 18 |
Продовження таблиці 2.5
| 1 | Витрати на реалізовану продукцію, товари, роботи, послуги | 16570,9 | |
| 2 | Податок на додану вартість, сплачений за товари (роботи, послуги) | 19 | 4620,1 |
| 3 | Довгострокові фінансові інвестиції | 20 |
- |
| 4 | Капітальні вкладення | 21 |
- |
| 5 | Поповнення оборотних коштів | 22 | 316,2 |
| 6 | Орендна плата | 23 | 0,3 |
| 7 | Відрахування в резервний фонд | 24 | 3,2 |
| 8 | Відрахування з прибутку в інші фонди, що їх створює підприємство | 25 | 998,7 |
| 9 | Сплачені дивіденди | 26 |
- |
| 10 | Відрахування на благодійні цілі | 27 |
- |
| 11 | Погашення довгострокових кредитів | 28 | 40,8 |
| 12 | Погашення довгострокових позик | 29 |
- |
| 13 | Податок на додану вартість, що перераховується в бюджет | 30 | 50,0 |
| 14 | Акцизний збір | 31 |
- |
| 15 | Податок з прибутку | 32 | 1100,7 |
| 16 | Податок на землю | 33 | 1,2 |
| 17 | Податок із власників транспортних засобів | 34 | 1,5 |
| 18 | Інші обов’язкові платежі в бюджет | 35 | 0,3 |
| 19 | Збори в цільові державні фонди | 36 | 1286,5 |
| 20 | Сплата відсотків за кредити | 37 | 1,8 |
| 21 | Залишок коштів, призначених на інвестиції | 38 | |
| 22 | Інші видатки й підрахування | 39 | |
| Усього видатків і відрахувань | 40 | 24992,2 |
Коли витрати перевищують доходи, визначається сума фінансових ресурсів, якої бракує. Додаткові фінансові ресурси можна одержати за рахунок кредитів, позик, випуску цінних паперів тощо. Якщо джерело додаткових фінансових ресурсів уже відоме, то ці кошти включаються в дохідну частину, а сума погашення заборгованості в плановому періоді - у витратну частину фінансового плану.
Фінансовий план складається на рік з розбивкою по кварталах. Розробка фінансового плану розпочинається з розрахунку показників дохідної, а потім витратної його частин.
Підприємства, які не складають бізнес-плану, виручку від реалізації визначають методом прямого рахунку, виходячи із запланованого обсягу асортименту виробів, або з допомогою укрупненого методу. Підприємства, які працюють з бізнес-планом, виручку