Оцінка економічної ефективності інвестицій
Размещено на /
План
Вступ
1. Методи оцінки економічної ефективності інвестицій
2. Економічна постановка задачі дослідження ефективності інвестиційних проектів та моделювання процесу визначення показників оцінки економічної ефективності інвестиційного проекту
3. Нові підходи та методи оцінки ефективності інвестицій і життєвого циклу капіталу
Висновок
Список використаної літератури
Вступ
Стабілізація національної економіки – це одна з найголовніших проблем економічної політики України на сучасному етапі розвитку. ЇЇ вирішення тісно пов'язане з підвищенням ефективності інвестицій, обсяги яких на нинішньому етапі економічного реформування досить обмежені. За цих умов, безперечно, підвищується відповідальність за вибір інвестиційних проектів і, звичайно зростають вимоги до достовірності методів обґрунтування цього вибору та оцінки їх ефективності. В доперебудовний період, коли домінували централізовано-планові методи розподілу фінансових та інших ресурсів, оцінка ефективності капітальних вкладень і нової техніки здійснювались на основі Типової методики, на базі якої були розроблені методичні положення майже для всіх галузей народного господарства. Вони на той час в цілому відігравали позитивну роль при економічному обґрунтуванні ефективності капітальних вкладень і нової техніки, а також в оцінці порівнюваних варіантів, оскільки певною мірою перешкоджали прийняттю необґрунтованих рішень. Разом з тим, в ринкових умовах господарювання ці методики втратили свою значущість, оскільки вони не враховували головних особливостей ринкового середовища, до яких насамперед можна віднести фактор ризику і невизначеності, а також взаємозв'язок реальних і номінальних грошей в умовах інфляції. Колишні методи оцінки капітальних вкладень та нової техніки розроблялись в основному для умов витратної економіки і безоплатної системи кредитування. А такі показники оцінки ефективності капітальних вкладень, як коефіцієнт ефективності та термін окупності, мали свої недоліки.
Найбільш обґрунтовані положення у даній сфері можна взяти із робіт провідних фахівців у галузі внутріфірмового планування — Д. Стейнера, І. Ансофа, Р. Бранденбурга, С. Біра, І. Форестера, С. Уелша.
Перехід до ринкового шляху розвитку економіки не знижує актуальності поставленої проблеми, а навпаки посилює її і вимагає прискореного створення обґрунтованих методичних рекомендацій,в основу яких мають бути покладені головні фактори ринкової економіки. Окрім того, для налагодження Україною стійких Зовнішньоекономічних зв'язків та відкритості нашої економіки велике значення має оцінка ефективності інвестиційних проектів, запропонованих у рамках структурної перебудови економіки за участю іноземних інвестицій.
На жаль цим проблемам у нашій країні приділяється недостатньо уваги, і основна причина такого ставлення пов'язана з помилковою точкою зору щодо бездоганності методик, які застосовуються у розвинених країнах, та можливості їх безпроблемного копіювання для умов України. Насправді ж, незважаючи оцінок інвестиційних процесів, умови їх застосування та вимоги щодо їх вихідної інформації визначені і відпрацьовані міжнародною практикою країн з розвинутою ринковою економікою, не слід розраховувати на їх універсальність і досконалість. Вони не придатні для використання без досконалого дослідження конкретних умов і врахування специфіки соціально-економічних процесів, що характерні для нашого суспільства.
1. Методи оцінки економічної ефективності інвестицій
Сучасного інвестора цікавить передусім економічна доцільність інвестиційної програми, він повинен бути впевнений, що прийняті в ній рішення — найкращі з усіх варіантів, що вони дадуть стійке збільшення прибутку, дивідендів або зниження собівартості.
При цьому інтереси приватних інвесторів співпадають з інтересами держави, оскільки вона збільшує свій бюджет за рахунок податків на прибутки удачливих інвесторів.
В наших умовах при розробці інвестиційних програм потрібно ретельно їх обґрунтовувати розрахунками економічної ефективності з оцінкою при цьому якомога більшого числа чинників ризику на всіх стадіях життєвого циклу проекту.
Будь-який інвестиційний проект проходить п'ять стадій життєвого циклу.
Перша стадія: Передпроектні дослідження, проектування і освоєння інвестицій (народження проекту). Стадія характеризується великими витратами власних коштів, можливо, залучених і позикових. Проект на цій стадії зазнає різного роду ризиків. Прибуток відсутній.
Друга стадія: початок експлуатації проекту (юність). На цій стадії інвестор має великі потреби в банківських позиках або венчурному капіталі. Звичайно він не платить дивідендів. Якщо є прибуток, цей прибуток реінвестується. Починають діяти ризики, пов'язані з конкуренцією ринку.
Третя стадія: швидке зростання (підліткова фаза). Підприємство (компанія) починає диктувати свої ціни на продукцію, але конкуренція зростає. Рівень продажу зростає і значно перевищує витрати виробництва. Характерний високий рівень прибутку, але потрібні великі витрати на маркетинг. Як і раніше, велика потреба в інвестиціях. Компанія може проводити додаткову емісію акцій, але дивіденди виплачує невеликі. Банк, якщо і дає позику, то під високі відсотки.
Четверта стадія: стабільне функціонування підприємства (зрілість). На цій стадії компанія гасить свої борги. Високий рівень конкуренції не дозволяє диктувати ціни, але низькі витрати дозволяють отримати за галуззю середні прибутки. Це вже добре відома компанія з хорошою репутацією. Вона має великі можливості в отриманні позик і реалізації акцій. У неї добре диверсифікований великий інвестиційний портфель, виплачуються солідні дивіденди, однак немає потреби у великих інвестиціях. На цій стадії компанія повинна розробити стратегію запобігання занепаду. Це, як правило, вимагає значного підвищення інвестиційної активності.
П'ята стадія життєвого циклу проекту (занепад або друге народження). На цій стадії продукція підприємства перестає користуватися попитом. Дуже висока конкуренція. Банки не зацікавлені в співпраці — якщо і дають позику, то під високий відсоток. Акції компанії перестають користуватися попитом. Через поступове зниження прибутків доводиться зменшувати дивіденди. Якщо на попередній стадії не була вироблена стратегія відродження і не здійснені солідні інвестиції, компанію чекає занепад і банкрутство[8].
У світовій практиці відомо декілька методів оцінки ефективності інвестиційного капіталу і життєвого циклу проектів.
Метод розрахунку прибутку: цей метод дозволяє визначити статичну норму ефективності інвестицій, тобто загальну потребу в прибутку для здійснення обов'язкових платежів. Норма ефективності може визначатися відносно інвестицій або виробничих фондів:
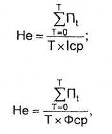
де ΣП, — загальна потреба в прибутку протягом інвестиційного періоду;
Т — тривалість інвестиційного періоду (життєвий цикл проекту або його стадія);
Іср — середньорічний обсяг інвестицій в періоді, що розглядається; Фср — середньорічна вартість виробничих фондів.
Оцінюючи інвестиційну програму (проект), інвестор визначає значення власного коефіцієнта економічної ефективності, виходячи з своїх витрат і очікуваних результатів. Інвестиційний капітал може включати особисті заощадження, акції, паї, позики, реінвестиції.
Результатом для інвестора є чистий прибуток після вирахування податку, страховки, рентних платежів, плати за кредит і інших фінансових витрат.
У зарубіжній практиці в чистий прибуток включаються амортизаційні відрахування на реновацію як власність інвестора (в нашій практиці це витрати виробництва (собівартість)). Коефіцієнт, що визначається при цьому, є середньозваженою величиною і називається внутрішньою нормою ефективності. Внутрішня норма ефективності не відповідає нормативним коефіцієнтам ефективності, оскільки не враховує чинників ризику, податкових, фінансово-кредитних і інших умов. Вона може бути розрахована як взагалі за інвестиціями, так і для акціонерного капіталу, з обліком або без урахування позикового капіталу, як загальна (статична), так і для кожного року інвестиційного процесу (динамічна)[5].
Таким чином, внутрішня норма ефективності інвестицій — це мінімально допустимий розмір чистого прибутку, який інвестор повинен отримати з кожної грошової одиниці інвестицій.
Потім інвестор проводить аналіз інвестицій протягом періоду, який його цікавить,з урахуванням чинника часу і вартості капіталу.
У зарубіжній практиці для цього використовується метод, який в перекладі називається методом обліку чистої кінцевої вартості капіталу.
Цей метод дозволяє оцінити інвестиції і прибутки з урахуванням чинника часу. Метод застосовується для порівняльної оцінки ефективності декількох проектів. Якщо прибуток перевищує витрати, інвестиції доцільні. Разом з тим потрібно пам'ятати, що вартість капіталу в майбутньому, як правило, менше, ніж в теперішньому часі.
Метод чистої, нинішньої вартості капіталу дозволяє визначити динамічну норму ефективності як норму приведення (дисконту), при якій сума дисконтованого прибутку за певний інвестиційний період стає рівною інвестиціям:
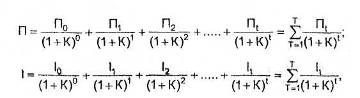
де К— норма приведення (дисконту) (внутрішня форма ефективності — це дисконтна ставка, яка прирівнює до нуля різницю П -1 = 0 або П = І).
При визначенні динамічної норми ефективності інвестицій в розрахунковий період (Т) включається час від початку інвестиційного періоду до кінця амортизаційного періоду обладнання. Розрахунковий період Т може бути визначений як термін служби технологічного обладнання, як будь-яка стадія життєвого циклу проекту[2, С.62].
За кордоном при розрахунках динамічної норми ефективності застосовують наступні обмеження:
норма ефективності зіставляється з відсотковою ставкою кредитного ринку;
для аналізу інвесторами обираються тільки ті інвестиційні проекти, в яких різниця П - І > 0 або П/І > 1;
для подальшого аналізу залишаються тільки ті проекти, де норма ефективності складає не менше за 15-20%.
для залучення інвесторів в інвестиційних програмах державою передбачаються пільгові ставки відсотка за кредит, які співставляються з нормою ефективності.
У окремих регіонах, зонах для зниження інвестиційної активності і стимуляції наповнення вільних коштів на рахунках банків депозитні ставки можуть підвищуватися, що робить невигідними частину інвестиційних програм.
Метод граничної ефективності. Вище розглядалися інвестиційні ситуації, коли необхідно встановити задану норму прибутку (внутрішню норму ефективності) або розрахувати статичну або динамічну норми. За допомогою методу граничної ефективності інвестицій проводиться порівняння розрахункової норми ефективності з мінімально можливою. Мінімально допустима норма ефективності — це така відсоткова ставка, при якій чиста нинішня вартість рівна нулю, або дисконтовані прибутки рівні первинним інвестиціям:
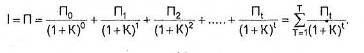
За кожним роком інвестиційного періоду норма ефективності буде різною. Тому методом підстановки визначається мінімально допустимі значення К.
На практиці часто виникає інвестиційна ситуація, коли необхідно визначити вартість і ефективність усього інвестиційного капіталу.
Для цих цілей у світовій практиці використовується метод бюджетування капіталу, за допомогою якого визначається середньозважена величина очікуваного прибутку[8].
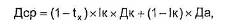
де Дср — середньозважений очікуваний прибуток; tx — гранична ставка податку; Ік — позикові інвестиції; Дк — прибуток, очікуваний кредиторами; 1 - Ік — залучені інвестиції; Да — прибуток, очікуваний інвесторами (акціонерами).
Вартість капіталу інвестиційного проекту визначається за наступною формулою:
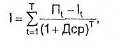
де І — обсяг інвестицій за всім проектом;
Пt__ грошовий потік за вирахуванням податків за період Т;
It — нові інвестиції на період І, необхідні для стійкого зростання.
Метод бюджетерізації капіталу дозволяє всім інвесторам визначити свій очікуваний прибуток за будь-який період життєвого циклу інвестицій.
2. Економічна постановка задачі дослідження ефективності інвестиційних проектів та моделювання процесу визначення показників оцінки економічної ефективності інвестиційного проекту
В умовах ринкової економіки вирішальною умовою розвитку і стійкої життєздатності підприємства будь-якого профілю є ефективність вкладення капіталу в той чи інший інвестиційний проект. Прийняття підприємством рішення щодо інвестування зумовлено цілями, які воно ставить перед собою. Ієрархічно їх можна представити таким чином.
1.Прибутковість інвестиційного заходу, що визначається як норма прибутку на інвестиції. Капітальні вкладення здійснюються лише у тому випадку, якщо прибуток від них досягає певного, раніше заданого мінімуму.
2. Зростання виробництва як наслідок щорічного збільшення торгового обороту і частки ринку, що ним контролюється.
3. Підтримка високої репутації підприємства серед споживачів і збереження контрольованої частки ринку.
4. Досягнення високої продуктивності праці.
5. Виробництво нової продукції[11].
Для досягнення вибраної підприємством мети розробляються інвестиційні проекти можливих варіантів вкладання коштів в операції з реальними активами. За всіх інших сприятливих характеристик інвестиційного проекту останній ніколи не буде затверджений і не підлягатиме реалізації, якщо не забезпечить:
• відшкодування вкладених коштів за рахунок доходів від реалізації чи послуг;
• отримання прибутку, що забезпечить рентабельність інвестицій, не нижчу за бажаний для фірми рівень;
• окупність інвестицій у межах визначеного фірмою терміну.
 Оцінка
реальності
досягнення
саме таких
результатів
інвестиційних
операцій і є
ключовим завданням
оцінки фінансово-економічних
параметрів
будь-якого
проекту вкладання
коштів у реальні
активи.
Для розробки і реалізації інвестиційного проекту (насамперед виробничого) необхідний тривалий час.
Визначення економічної ефективності проекту — це досить складний і відповідальний етап доінвестиційних досліджень, що містить детальний аналіз та інтегральну оцінку всієї техніко-економічної і фінансової інформації, зібраної і підготовленої на підставі проведених на попередніх етапах досліджень робіт[3, С.45].
З позицій фінансового аналізу реалізацію інвестиційного проекту доцільно розглядати як низку взаємопов'язаних процесів: вкладання коштів у створення виробничого об'єкту (чи накопичення капіталу) з подальшим отриманням доходів. Вони можуть здійснюватися послідовно чи паралельно на певному часовому відрізку. В останньому випадку можна передбачити, що віддача від інвестицій почнеться ще до моменту завершення процесу вкладання. Обидві процедури можуть мати різні рівні інтенсивності за критерієм часу, що Значною мірою визначає ефективність інвестування.
Безпосереднім об'єктом фінансового аналізу є потоки платежів, що характеризують процеси як одну сумісну послідовність. За умови виробничих інвестицій інтенсивність результативного потоку платежів формується як різниця між інтенсивністю (витратами за одиницю часу) інвестицій та чистого доходу від реалізації проекту.
Під чистим доходом слід розуміти доход, отриманий у кожному часовому інтервалі від виробничої діяльності, за вирахуванням усіх платежів, пов'язаних з його отриманням (поточними витратами на оплату праці, сировину, енергію, податки тощо). При цьому амортизацію не відносять до поточних витрат. Оцінку ефективності передбачається здійснювати за допомогою визначення системи показників, чи критеріїв ефективності інвестиційного проекту, які будуть розглянуті далі. Проте всі вони мають одну важливу особливість, а саме: витрати та доходи, рознесені у часі, мають бути зведені до одного (базового) моменту, оскільки вартість грошових коштів змінюється з плином часу. Таким моментом, як правило, є дата початку реалізації проекту чи виробництва продукції. Але ним може бути й умовна дата, яка наближена до часу проведення розрахунків ефективності проекту.
Економічний зміст зведення різночасових платежів до базового моменту (дисконтування) розглянемо на прикладі. Нехай задана певна ставка позичкового процента d і потік платежів (вони можуть бути додатні чи від'ємні) P{t), початок якого співпадає з базовим моментом часу зведення. Тоді дисконтована величина платежу P{t), здійсненого в момент, що відстає від базового на якусь величину t (місяців чи років), дорівнюватиме певній величині Pd(t), яка, як надана під позичковий процент d, забезпечить в момент / величину P(t). Таким чином, Pd(t)(+d)'— P(t), а звідси дисконтована величина платежу Р{і) дорівнюватиме
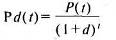
При виборі ставки дисконтування d слід спиратися на існуючий чи очікуваний середні рівні позичкового процента. У літературі рекомендується застосовувати так звану мінімальну привабливу ставку доходності. Проте лишається незрозумілим питання щодо її рівня. За реальних умов доцільно обирати конкретні орієнтири (доходність певних видів цінних паперів, банківських операцій тощо) з урахуванням умов діяльності відповідних підприємств та інвесторів. Ставка дисконтування, яка використовуватиметься у ринковій економіці, значною мірою залежатиме від господарської кон'юнктури, перспектив економічного розвитку нашої країни і буде предметом серйозних досліджень та прогнозів[10, С.290].
Іншим важливим фактором, що впливає на оцінку ефективності інвестиційного проекту, є ризик. Оскільки він незалежно від конкретних форм зрештою виступає у вигляді можливого зменшення реальної віддачі від капіталу порівняно з очікуваною, то для його врахування необхідно вводити поправку до рівня процентної ставки, яка характеризує доходність по безризикових вкладеннях.
Оскільки реалізація проекту, який містить процеси капітального будівництва, освоєння і росту виробництва продукції, є постійно змінюваним і динамічним процесом в економічному середовищі, то для його опису доцільно обрати імітаційні динамічні моделі, що функціонують за допомогою обчислювальної техніки. Як змінні параметри у цих моделях слід використовувати техніко-економічні та фінансові показники інвестиційного проекту, а також параметри, що притаманні зовнішньому економічному середовищу (характеристики ринків збуту продукції, інфляції, процентної ставки за кредит тощо). На основі цих моделей можна визначити потоки витрат та доходів, розрахувати показники ефективності інвестиційного проекту, зробити річні баланси результатів виробничої діяльності, а також провести аналіз впливу різних факторів і внутрішніх параметрів інвестиційного проекту на результати виробничої діяльності та ефективність проекту. Однією з таких моделей дослідження, забезпеченої пакетом прикладних програм для ПЕОМ, є система COM FOR (Computer model for fesibility analisys and reporting), запропонована організацією ЮНІДО (206J. Вона застосовується нині низкою українських фінансових установ для фінансового аналізу та оцінки економічної ефективності проектів, зорієнтованих насамперед на залучення іноземних інвестицій. Останнє пояснюється тим, що результати розрахунків ефективності і представлення вихідної інформації у системі COMFOR відповідають міжнародним стандартам, що є необхідною умовою для успішного проведення переговорів з іноземними інвесторами. Проте слід наголосити на значному недоліку системи, який полягає у тому, що інформація для проведення розрахунків не відповідає діючій на українських підприємствах структурі калькуляції витрат і даним звітності. Унаслідок цього дані підлягають переструктуруванню таким чином, щоб їх можна було використовувати у системі COMFOR та в інших, подібних до неї. Оскільки ця процедура досить складна і потребує певної підготовки аналітиків, то доцільніше було б розробити спеціальну програму, яка задовольняла б вимогам щодо зміни форми вихідних даних[7, С.305].
Як результат наведених міркувань можна сформулювати основні вимоги до аналітичного апарату, вихідних даних і представлення результатів обчислень, пов'язаних з оцінкою економічної ефективності інвестиційних проектів[10, С.293].
1. Аналітичний апарат оцінки повинен базуватися на порівнянні доходів (прибутку), одержаних від вкладення фінансових коштів у проект, що розглядається, з альтернативними можливостями інвестування в інші фінансові активи.
2. Процес реалізації проекту має бути розгорнутим у часі й містити в собі всі основні фази інвестиційного циклу: капітальне будівництво, освоєння виробництва, стабільне промислове виробництво, його згортання та ліквідацію.
3. Вихідні дані для розрахунків ефективності проекту мають містити:
• розгорнуту у часі виробничу програму, розроблену на основі бізнес-плану інвестиційного проекту;
• ціни на продукцію;
• прямі виробничі витрати (залежать від масштабів виробництва);
• накладні видатки та інші платежі;
• розгорнутий у часі процес фінансування капітального будівництва;
• структуру інвестиційних витрат;
• джерела надходжень інвестиційних коштів (акції, кредити, позички тощо).
4. Вихідні дані та аналітичний апарат повинні забезпечувати можливість реструктурування розгорнутого у часі потоку платежів, який вбирає в себе інвестиції, поточні витрати та доходи від виробничої діяльності.
5. Для співставлення різних за часом платежів за допомогою процедури дисконтування їх слід звести до однієї дати. Використана при цьому ставка дисконтування обирається виходячи з конкретних альтернатив вкладання капіталу.
6.При оцінці ефективності інвестиційного проекту обов'язково повинен враховуватися фактор ризику, який має вигляд можливого зменшення віддачі від вкладеного капіталу порівняно з очікуваною величиною. З метою виявлення і зниження ризику вкладень робиться аналіз стійкості інвестиційного проекту за його параметрами та зовнішніми факторами.
7. При оцінці ефективності проекту за найважливіші зовнішні фактори вважаються такі: загальний рівень інфляції; ймовірна зміна цін на основі величини процента на позичковий кредит. Величина наведених показників має базуватися на макроекономічних прогнозах економічного розвитку країни, відповідної галузі та регіону.
8. Вихідні дані для розрахунків економічної ефективності проекту повинні представлятися за структурою та формою, що звичайні для українських підприємств, а результати розрахунків — у обсязі та формі міжнародної практики (відповідно до методології ЮНІДО). На сьогодні понад 1000 організацій у 124 країнах світу застосовують цю методологію для проведення доінвестиційних досліджень та техніко-економічних обґрунтувань інвестиційних проектів.
Оцінку ефективності проекту з фінансових причин доцільно проводити у два етапи. На першому здійснюють оцінку такої ефективності, метою якої є визначення потреби у проведенні доінвестиційних досліджень у повному обсязі. На другому етапі повномасштабно вивчається ефективність проекту. Для орієнтовної оцінки можна використати той самий аналітичний апарат, що й для повномасштабного аналізу ефективності, замінюючи відсутні дані їх експертними оцінками та зменшуючи обсяг здійснюваних обчислень[5].
Удосконалення методів визначення економічної ефективності на сучасному етапі неможна уявити без застосування кількісних методів аналізу економічних процесів і використання відповідного математичного апарату. Економіко-математичне моделювання, яке є потужним засобом наукового пізнання, дозволяє вивчати різні аспекти економічних процесів. При складанні моделей визначення економічної ефективності доцільним, на наш погляд, є підхід, згідно з яким цей процес інтерпретується як розробка і впровадження різноманітних заходів, програм і проектів, що підвищують ефективність інвестицій. Згідно з цим, удосконалення методів визначення економічної ефективності інвестицій повинно розглядатися як процес розробки і впровадження програми заходів чи інвестиційних проектів на певному проміжку часу.
В основі складання цих моделей в умовах ринкової економіки лежать показники, що відображають співвідношення витрат і доходів за інтересами учасників.
До системи показників, що характеризують ефективність інвестиційного проекту, слід віднести насамперед такі[11]:
показники комерційної (фінансової) ефективності, що враховують фінансові результати реалізації проекту його безпосередніми учасниками;
показники бюджетної ефективності, які відображають на слідки здійснення проекту для державного, обласного чи місцевого бюджетів;
показники економічної ефективності, що виходять за рамки прямих фінансових інтересів учасників інвестиційного проекту.
Оцінка витрат і доходів здійснюється в межах розрахункового періоду, тривалість якого визначається з урахуванням:
тривалості створення, експлуатації та ліквідації об'єкта;
середньо-нормативного терміну експлуатації основного технологічного обладнання;
досягнення бажаного прибутку;
вимог інвестора.
При оцінці витрат і доходів можуть використовуватися базисні, світові, прогнозні та розрахункові ціни.
Базисні ціни, як правило, застосовують на стадії досліджень інвестиційних можливостей, прогнозні і розрахункові — на стадії техніко-економічних обґрунтувань (ТЕО) інвестиційних проектів.
Під базисною розуміють ціну, що склалася на певний момент часу /0 і вважається незмінною протягом усього розрахункового періоду.
Прогнозна ціна Ц(ґ) продукції чи ресурсу на кінець ґ-го періоду (року) визначається за формулою
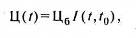
де Цб — базисна ціна продукції чи ресурсу;
I(t,tQ) — коефіцієнт (індекс) зміни цін продукції чи ресурсів відповідної групи на кінець t року відносно до початкового моменту обчислень[2,С.115].
Розрахункові ціни застосовуються при обчисленні інтегральних показників ефективності, якщо поточні значення витрат і доходів виражені прогнозними цінами. Це необхідна умова порівняння результатів, одержаних за різних рівнів інфляції. Розрахункові ціни визначаються за допомогою дефлятора, що відповідає індексу загальної інфляції. Остання має досить велике значення при вартісному визначенні доходів і витрат. її вплив на ефективність інвестиційного проекту можна врахувати шляхом коригування майбутніх надходжень чи коефіцієнта дисконтування за допомогою індексу інфляції.
Визначення інфляції здійснюється розрахунком рівня зростання середніх цін у відсотках. Найпростішим методом визначення впливу цього фактора на ефективність інвестиційного проекту є коригування коефіцієнта дисконтування d за допомогою індексу інфляції. Такий коефіцієнт дисконтування, що містить інфляцію, називається номінальною ставкою і визначається за формулою
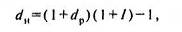
де dн — номінальний коефіцієнт дисконтування; dp — реальний коефіцієнт дисконтування; / — рівень інфляції.
Слід зазначити, що інфляція впливає на показники проекту не лише у вартісному, але й у натуральному виразі, тобто вона спричиняє не лише переоцінку фінансових результатів здійснення проекту, але й зміну самої програми реалізації проекту, передбачених запасів і заборгованостей, необхідних позичкових коштів і навіть обсягу виробництва і продажу.
Отже, перехід в обчисленнях до твердої валюти чи взагалі до натуральних показників не знімає вимог щодо врахування впливу інфляції при визначенні показників оцінки ефективності інвестиційних проектів.
Аналізуючи таку економічну ефективність, слід приділяти увагу показникам, які характеризують процес реалізації проекту, що складається з трьох видів діяльності: інвестиційної, операційної і фінансової. У межах кожного з них відбуваються як надходження P-,{t), так і витрати /?,-(/) грошових потоків, різниця між якими внаслідок інвестиційної і оперативної діяльності у кожному періоді реалізації проекту (на кожному кроці обчислень) являє собою потік реальних грошей/(/), що обчислюється за формулою
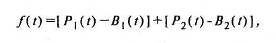
де P(t), B{t) — відповідно надходження і витрати грошових коштів у період здійснення інвестиційного проекту як результат інвестиційної діяльності;
Pj{t), В2(t) — ті ж самі показники як результат оперативної діяльності.
Сальдо реальних грошей — це різниця між цими процесами від усіх трьох видів діяльності (також на кожному кроці обчислення)
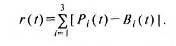
Складання моделей визначення економічної ефективності інвестиційних проектів базується на дисконтуванні надходжень і витрат грошових коштів на певний момент часу. Це пов'язано із визначенням різних показників, до яких належать: чистий зведений доход, внутрішня норма доходності, термін окупності капіталовкладень та рентабельність проекту. Вказані показники є результатом порівняння розподілених у часі доходів з інвестиціями та витратами на виробництво продукції, а тому й визначають комерційну ефективність інвестиційного проекту. Як правило, усі вони в умовах ринкових відносин розраховуються із використанням показника чистого зведеного доходу (NPV), Головним фактором при визначенні NPV є саме грошові потоки, а не прибуток, оскільки лише вони можуть забезпечити реалізацію заходу[2, С.120].
Чистий потік платежів як доходів включає прибуток від виробничої діяльності і амортизаційні відрахування, а як витрат — інвестиції у капітальне будівництво, поновлення основних фондів унаслідок їх спрацювання в процесі виробництва, а також фондів для створення і накопичення оборотних коштів.
За ставки позичкового відсотка, що дорівнює внутрішній нормі доходності, інвестовані у проект фінансові кошти забезпечують зрештою той самий сумарний доход, що і їх вкладання у банк на депозитний рахунок. Таким чином, за однакових значень позичкового процента і внутрішньої норми доходності ці альтернативні вкладення економічно еквівалентні. Якщо ж реальна ставка позичкового процента менша від величини IRR, то інвестування у нього коштів є вигідним, і навпаки. Отже, внутрішня норма доходності проекту є граничною ставкою позичкового процента, за допомогою якого можна визначити ефективність інвестиційного проекту.
Таким чином зрозуміло, що рівень IRR повністю визначається внутрішніми параметрами, які характеризують інвестиційний проект. Жодні інші можливості використання чистого доходу поза межами проекту не розглядаються, оскільки це не має сенсу.
У світовій практиці розрахунок внутрішньої норми доходності у більшості випадків застосовується як перший крок на шляху фінансового аналізу інвестиційного проекту. Для подальшої оцінки добирають такі проекти, що мають показник IRR не нижче від певного граничного значення (15—20 % річних)[11].
Методика визначення внутрішньої норми доходності залежить від конкретних особливостей розподілу доходів, виду інвестицій та їх розміру. У загальному випадку, коли інвестиції і віддача від них задаються у вигляді потоку платежів, IRR визначається розв'язком рівняння по відношенню до невідомої величини d*
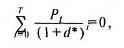
де d*=IRR — внутрішня норма доходності, що відповідає потоку платежів Р.
Зрозуміло, що величина норми залежить не лише від співвідношення сумарних капітальних вкладень і доходів від реалізації проекту, а й від їх розподілу у часі. Чим триваліший за часом процес одержання доходів від сумарних вкладень, тим нижче значення внутрішньої норми доходності.
Термін окупності (payback period) — це один з найпоширеніших показників, що застосовуються для оцінки ефективності інвестицій (особливо попередньої). Поширений він і в нашій країні.
Термін окупності визначається як період часу, упродовж якого інвестиції будуть повернені за рахунок доходів, одержаних від реалізації інвестиційного проекту. Точніше, під терміном окупності розуміють тривалість періоду, протягом якого сума чистих доходів, дисконтованих на момент завершення інвестицій, дорівнює сумі використаних інвестицій.
Рівняння можна записати у вигляді
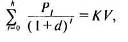
де h — термін окупності;
KV — сумарні капіталовкладення в інвестиційний проект.
Слід зазначити, що в цьому рівнянні t=0 відповідає моменту завершення будівництва. Величина h визначається послідовним додаванням членів ряду дисконтованих доходів доти, доки не буде одержана сума, що дорівнює обсягу інвестицій чи перевищує його.
Аналізуючи цей показник далі, запишемо
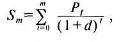
 причому
Sm<KV<Sm+
1. Тоді
термін окупності
дорівнюватиме
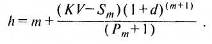
Очевидно, на величину терміну окупності окрім інтенсивності надходження доходів великий вплив має застосована норма доходів.
Природно, що найменший термін окупності відповідає ситуації, коли відсутня норма дисконтування доходів. Монотонно зростає він при збільшенні ставки відсотка. Проте дослідження свідчать, що на практиці можуть траплятися випадки, коли строку окупності інвестицій не існує (чи він дорівнює нескінченності). При відсутності дисконтування ця ситуація виникає лише тоді, коли строк окупності більший за період одержання доходів від виробничої діяльності. При дисконтуванні доходів терміну окупності може просто не існувати (прямує до нескінченності) за певних співвідношень між інвестиціями, доходами і нормою дисконтування[2, С.123].
Слід зазначити, що при визначенні терміну окупності інвестицій останні не підлягали дисконтуванню, а просто підсумовувалися. Іноді доцільно визначити термін окупності інвестицій, здійснюючи їх зведення до моменту завершення будівництва, поряд з доходами за такою самою процентною ставкою.
Тоді за норми дисконтування, що дорівнює внутрішній нормі доходності, строк окупності інвестицій дорівнюватиме виробничому періоду, протягом якого доходи від виробничої діяльності позитивні. Таким чином, IRR є граничною нормою дисконтування, коли термін окупності існує. Вона може бути також орієнтиром при оцінці граничного значення норми дисконтування, що відповідає існуванню терміну окупності, і на випадок відсутності дисконтування інвестицій.
У науковій літературі неодноразово наголошувалося на основному недолікові терміну окупності як показника ефективності капітальних вкладень. Він полягає в тому, що цей показник не враховує всього періоду функціонування виробництва, і отже на нього не впливають доходи, які будуть отримані поза межами терміну окупності. Зокрема, існує точка зору, що така міра, як строк окупності, має використовуватися не як критерій вибору інвестиційного проекту, а лише у вигляді обмеження в процесі прийняття рішень. Це означає, що коли термін окупності більший за певне прийняте граничне значення, то інвестиційний проект не розглядається.
Показник рентабельності (benefit-cost ratio), чи індекс доходності (profitability index) інвестиційного проекту, як його ще можна назвати, являє собою відношення зведених доходів до зведених на ту ж дату інвестиційних витрат.
Використовуючи ті самі позначення, що й у формулі (3.8), одержимо формулу рентабельності R
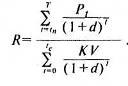
Тут порівнюються дві частини зведеного чистого доходу — доходна й інвестиційна.
Якщо при певній нормі