Оцінка економічної ефективності інвестицій
Всі розглянуті показники ефективності інвестиційного проекту тісно пов'язані між собою. Це пояснюється тим, що вони засновані на дисконтуванні потоку платежів. Тому часто проект, що має перевагу за одним показником, матиме її також і за іншими. Але це не завжди так, оскільки передумова й особливості розрахунку кожного показника різняться.
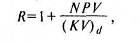
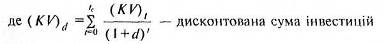
З цієї формули видно, що більше значення рентабельності можна досягти
і за менших значень NPV, якщо інвестиції знижуються більшою мірою, ніж чистий зведений доход.

 Через
відмінності
в оцінках
інвестиційного
проекту, що
можуть спостерігатися
при застосуванні
різноманітних
показників
ефективності,
постає питання
про перевагу
тих чи інших
вимірників
ефективності.
Як свідчить світова практика, при оцінці ефективності інвестицій найчастіше на першому місці по застосуванню знаходиться показник внутрішньої норми доходності, а на другому — чистий зведений доход . В табл. 2.1 наведені дані про частоту застосовування різноманітних показників ефективності інвестицій.
Таблиця 2.1. Частота застосування показників ефективності, разів
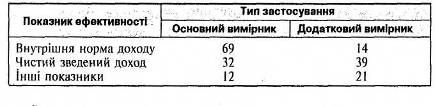
Показники бажано застосовувати одночасно, оскільки перший з них розглядають як якісний, що характеризує доходність одиниці вкладеного капіталу, а другий — як абсолютний показник, що відображає масштаб інвестиційного проекту і отриманого доходу.
Окрім формалізованих критеріїв оцінки ефективності у процесі прийняття рішення про фінансування інвестиційного проекту враховуються різні обмеження і неформальні критерії. Як обмеження можуть використовуватись: граничний термін окупності інвестицій, вимоги до охорони навколишнього середовища, безпеки персоналу тощо. До неформальних критеріїв можна віднести: проникнення на ринок збуту аналогічної продукції, витіснення з ринку конкуруючих компаній, політичні мотиви тощо[8].
Таке дослідження показників ефективності демонструє, що базою для визначення цих показників є розрахунок чистого потоку платежів, оскільки останній, як і потік доходів та витрат, з фінансової точки зору повністю характеризує інвестиційний проект. Тому обчислення цієї характеристики є вкрай важливим. Нижче наведений алгоритм (основні формули) для розрахунку чистого потоку платежів на прикладі розглянутого інвестиційного проекту, в процесі якого здійснюються інвестиції в основний і оборотний капітали. Після завершення будівництва виробничих об'єктів і підготовки виробництва здійснюється випуск кількох типів продукції, яка реалізується як у країні, так і поза її межами. Для цього можуть бути використані матеріали і комплектуючі деталі, що завозяться з-за кордону.
Чистий потік платежів Р за часовий інтервал / (рік) дорівнює
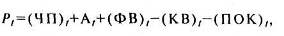
де (ЧП), — чистий прибуток (/ = 0,1,2,..., 7); А, — амортизаційні відрахування; (ФВ), — фінансові витрати (процент за кредит); (KB), — капітальні вкладення; (ПОК), — приріст оборотного капіталу; Т— загальна кількість років.
Розглянемо в загальному вигляді складові Р,
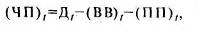
де Д, — загальний продаж у році t (за вирахуванням ПДВ);
(ВВ), — витрати виробництва в році t;
(ПП), — податок на оподатковуваний прибуток у році t.
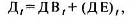
де ДВ, — доход від продажу на внутрішньому ринку в році /; (ДЕ), — доход від продажу на експорт у роц tі.
Всі доходи визначаються за вирахуванням ПДВ
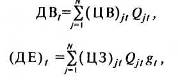
де ЦВ — ціна продукції на внутрішньомуринку в році;
Qjt — кількість продукції, реалізованої на внутрішньому ринку;
 Ц3—
ціна одиниці
продукції,
реалізованої
на зовнішньому
ринку ;
gt — середньорічний коефіцієнт перерахунку іноземної валюти у вітчизняну;
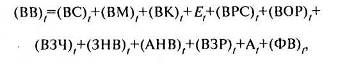
де (ВС)/ — витрати на сировину;
(ВМ), — витрати на матеріали;
(ВК), — витрати на закупку комплектуючих деталей;
Et — витрати (експлуатаційні) на паливо, тепло, пар тощо;
(ВРС), — витрати на оплату виробничого персоналу, включаючи відрахування на соціальні потреби (соцстрах, пенсійний фонд, медичне страхування, фонд зайнятості);
(ВОР), — витрати на обслуговування і ремонт обладнання (без зарплати);
(ВЗЧ), — витрати на запасні частини для ремонту основного і допоміжного обладнання;
(ЗНВ), — заводські накладні витрати;
(АНВ), — адміністративні накладні витрати;
(ВЗР), — витрати збуту і розподілу;
А, — амортизаційні відрахування;
(ФВ)/ — фінансові витрати (процент за кредит).
3. Нові підходи та методи оцінки ефективності інвестицій і життєвого циклу капіталу
В умовах формування ринкових відносин у нашій країні потрібний принципово новий підхід до визначення ефективності інвестицій, зумовлений появою різних інвесторів, власників капіталу, які в процесі його вкладання керуються об'єктивним законом додаткової вартості і не залежать від державного і адміністративного тиску.
До недавнього часу, за умов командно-адміністративного регулювання економікою, якість методичного забезпечення управління інвестиційними процесами на різних рівнях господарювання була дуже низькою і далеко не повною мірою відповідала вимогам, пов'язаним з трансформацією економіки на ринкові відносини. Тому застосування методик, розглянутих у першому розділі монографії, робить неможливим і недостатнім їх використання на практиці.
У техніко-економічних обґрунтуваннях можна без особливих ускладнень «підігнати» розрахунковий коефіцієнт ефективності до нормального рівня. Інформаційна база, що використовується для розрахунків, досить ненадійна, вона, як правило, ґрунтується на статичних даних. Крім того, вона, звичайно, не повна, що дозволяє маніпулювати змінними величинами так, щоб одержати на папері бажаний результат, «підігнати» під затратну ідеологію формування цін та одержання безповоротних кредитів[2, С.74].
Виходячи з того, що діючі методики і нормативи не виражають нічиїх інтересів, в умовах державної власності формальним є і зміст розрахунків ефективності капітальних вкладень. Якби підприємець, який має свою власність, намагався керуватися принциповими положеннями методик соціалістичного періоду, то він би не став використовувати їх для прийняття обґрунтованого рішення, яке ніби розчиняється у загальній величезній державній власності. Таким чином, ані кількісно, ані якісно офіційні методики не відповідають потребам інвесторів в умовах ринку.
Зрозуміло, що внаслідок можливих помилкових рішень в інвестиційній діяльності суб'єктів-власності слід очікувати низьку ефективність капітальних вкладень, що, безумовно, вплине насамперед на результати господарської діяльності підприємств-інвесторів. Не кращими будуть і відповідні наслідки у вигляді податків з прибутку цих підприємств, а також структурних змін в економіці. Можна передбачати, що підприємства, які не впевнені в ефективності інвестицій, будуть уникати вкладень у довгострокові програми, де результат менш надійний.
У перехідний до ринку період передбачається освоїти нові методи прогнозування і планування наслідків інвестицій, навчити цього власників, сформувати ринок капіталу інвестицій, а також відповідну постійно поновлювану інформаційну базу. І лише на цих засадах проводити не формальні, а науково обґрунтовані розрахунки ефективності інвестицій у процесі прийняття рішень[3, С.45].
Перейдемо тепер до з'ясування суті нового підходу щодо визначення ефективності інвестицій, яка випливає з особливостей ринкової економіки.
На що слід звернути увагу при плануванні витрат інвестору, який бажає зробити вкладення у будівництво об'єкту з тим, щоб після його майбутньої експлуатації окупити всі витрати й одержати прибуток не нижче від середнього, враховуючи продовжений термін експлуатації об'єкту? Як, коли і за рахунок чого слід очікувати прибуток, а точніше, власний чистий прибуток? Це — основні проблеми підприємця.
Для відповіді на поставлені питання розглянемо інвестиційний цикл (рис. 3.1) .
На його початку інвестор робить витрати, пов'язані з купівлею землі (ми розглядаємо умови розвинутого ринку), потім — витрати, пов'язані з передпроектними і власне проектними роботами; далі — з проведенням будівельно-монтажних і пусконалагоджувальних робіт. На останньому етапі настає період експлуатації.
У найпростішому випадку об'єкт може бути проданий іншому власнику на стадії експлуатації, аналогічно можуть бути продані земля і проект. Тоді визначити прибуток і ефект досить просто. Але якщо інвестор має намір використовувати об'єкт для власної підприємницької діяльності, то слід розглянути очікувані протягом всього життєвого періоду експлуатаційні витрати (собівартість виробництва продукції на об'єкті), а також упущений прибуток, спричинений вилученням з обороту коштів на інвестування у будівництво[2, С.76].
Головна відмінність ринкового підходу у визначенні ефективності полягає ще й в урахуванні додаткових витрат, пов'язаних з інфляцією, без передбачення якої ризик вкладання коштів у справу є досить високим. Значну статтю у структурі витрат інвестора складають податки. На всіх стадіях інвестиційного процесу вони зменшують чистий прибуток, за рахунок якого інвестор передбачає повертати вкладені у справу кошти.
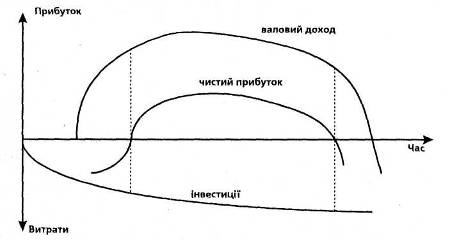
Рис. 3.1. Інвестиційний цикл
економічний інвестиційний капітал
На перший погляд великі витрати виступають як певний негативний, небажаний фактор в інвестиційній діяльності, а більший прибуток характеризується як позитивний фактор. Слід зазначити, що прибуток і витрати хоч і тісно, але далеко не в усіх випадках взаємопов'язані. Було б невірним вважати, що чим менші витрати, тим більший прибуток. В умовах планової економіки на рівні суб'єктів господарювання це було ілюзією. Дійсно, при плановому обсязі виробництва продукції і фіксованих цінах достатньо знизити власні витрати, щоб зріс прибуток.
Такий підхід щодо одержання більшого прибутку має деякі недоліки: він не стимулює покращення якості продукції і порушує природний зв'язок виробника із споживачем, роблячи виробництво самоціллю. Доцільність з точки зору вищих інтересів відчувається досить слабо, тим паче, що результативність системи є невисокою.
У ринковій економіці кожний суб'єкт підприємницької діяльності, прагнучи до високого прибутку, повинен виробляти продукцію з найкращими споживчими властивостями, з урахуванням того, від чого можуть змінитися обсяг реалізації, ціна і репутація товару на ринку[3, С.47].
Споживчі властивості знаходять свій прояв у можливостях виробництва і збуту продукції більш високої якості або у повному задоволенні безпосередніх потреб людини протягом всього терміну експлуатації об'єкту (споруди, будівель тощо). Оскільки успіх на ринку залежить від споживача, виробник зацікавлений у виробництві такої продукції, яка б найкращим чином співвідносила, з одного боку, витрати на її виготовлення, а з іншого — ціну чи витрати споживача на експлуатацію, використання продукції у своїх цілях.
Природно, що двосторонність економічної оцінки продукції примушує розглядати проекти з урахуванням щонайменше таких положень:
деякі додаткові вкладення у будівництво дозволяють знизити виробничі витрати споживача при експлуатації об'єкту в майбутньому. Обґрунтувавши доцільність цього, можна розраховувати не лише на компенсацію збільшення додаткових одноразових витрат, але й на додатковий прибуток як результат економії у споживача;
додаткові витрати при будівництві здатні забезпечувати великі доходи і прибуток замовника (споживача). У цьому випадку передбачається також розраховувати за його згодою і на додатковий прибуток підрядчика за рахунок потенційного прибутку замовника;
деяке подорожчання з метою підвищення якості будівництва дає можливість знизити витрати при експлуатації, реконструкції і модернізації споруд як виробничого, так і невиробничого призначення.
Як бачимо, будівництво немов знаходиться між одноразовими і поточними витратами інвестора, встановлюючи майбутню пропорцію між ними. Водночас вартість будівництва випливає з цієї пропорції, яка зрештою визначається замовником. При цьому різноманітні варіанти проектів, що розраховані на неоднакові періоди спорудження і експлуатації будівель, інвестор повинен вміти порівнювати з метою вибору найкращого з них
 Крім
того, використаний
капітал формується
з різних джерел
(прибуток, кредити,
державний
бюджет і їх
комбінація).
У такому контексті
його частини
мають різну
за часом вартість,
впливаючи на
вартість усього
інвестиційного
капіталу і на
економічні
критерії його
ефективності.
Залежно від можливих варіантів використання готових об'єктів (здача в оренду, продаж, експлуатація) з метою отримання певних прибутків доходи та податки на прибуток можуть бути різні за часом і розміром. Підхід, що забезпечує урахування цих факторів, особливо протягом тривалого терміну експлуатації об'єктів, широко застосовується останні 10-15 років і називається оцінкою життєвого циклу. Його реалізація пов'язана з необхідністю створення потужного інформаційного забезпечення. Проте нас тут передусім цікавлять покладені в його основу принципи, що відображають суть економічних відносин у ринковій економіці, а саме у сфері будівництва.
Незважаючи на спільність об'єктивних економічних законів для всіх суб'єктів господарювання, в окремих випадках інвестори виходять з міркувань, які пов'язані з комбінацією тактичних цілей. Наприклад, прагнуть отримати короткостроковий високий прибуток, що характерно для нестабільної економіки. Вони намагаються вкладати кошти у продукцію високого ґатунку, що виробляється до того ж у найкоротші терміни і не може наситити ринок, оскільки попит на неї не забезпечений виробництвом, а тому таке становище не може лишатися незмінним впродовж тривалого проміжку часу. Рано чи пізно інтерес виявлятиметься і до тих галузей, що забезпечують будівництво. Але оскільки ці галузі більш капіталомісткі, то для їх розвитку потрібні відповідно й більші суми інвестицій.
Через це виникає проблема, як забезпечити окупність капіталу, вкладеного у споруди з подовженим терміном експлуатації і відповідні виробництва. Отже, як орієнтир тут виступає також прибуток, але шлях його отримання дещо інший. Вочевидь подібна специфіка робить для інвестора більш важливими такі фактори, як час, інфляція, динаміка поточних витрат, що у попередньому випадку мали менше значення.
Подальшою метою може виступати забезпечення суспільних потреб, яка, як правило, погано формалізується і у кожному конкретному випадку має специфічне обґрунтування. Житло, об'єкти соцкультпобуту та інші споруди у державному секторі економіки не дають замовникові ані можливості окупити витрати, ані одержати прибуток. Губиться природний зв'язок витрат і результатів на рівні суб'єктів господарювання. Зв'язок ефективності їх діяльності з витратами проявляється на макроекономічному рівні.
Очевидно в таких умовах коло даних об'єктів необхідно обмежити окремими громадськими будівлями, об'єктами культури, незначною мірою житлом, витрати на які перекриваються з інших джерел.
Таким чином, за допомогою оцінки життєвого циклу інвестор має можливість порівнювати варіанти інвестиційних рішень, прогнозувати поточні витрати і доходи майбутніх періодів, отримувати засоби та інструментарій для управління ефективністю інвестицій[3, С.50].
Прикладні питання теорії капіталу в економіці пов'язані з цілою низкою специфічних (існуючих в умовах ринку) методів розрахунку, що оперують кількісними співвідношеннями, а саме залежністю між капіталом і часом.
Якщо відома норма прибутку d, то нинішня вартість Р капіталу /-го року Kt дорівнюватиме

Величину d називають також коефіцієнтом дисконтування, коефіцієнтом ефективності, процентною ставкою або просто процентом залежно від контексту того чи іншого завдання.
Якщо формулу використати для визначення суми, яку необхідно мати сьогодні для покриття протягом періоду Т усіх належних витрат кожного з t років, то одержимо
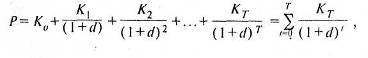
 При
оцінці капіталу
сучасна теорія
передбачає,
що як початкові,
так і поточні
інвестиції
однаково беруть
участь в інвестиційному
процесі. їх
кількісний
вплив на сукупний
інвестиційний
капітал обумовлений
розподілом
капіталу за
роками і коефіцієнтами
дисконтування.
При цьому, якщо
зіставити Ко
і К,>0
протягом
життєвого
циклу, то одержимо
очевидну кількісну
перевагу останніх,
що на економічній
мові означає
доцільність
пошуку такого
проекту з початковими
інвестиціями
Ко,
який мінімізує
Kt>0
і як результат
дає мінімальну
вартість Р.
Оскільки
показник К,
являє собою
витрати інвестора
впродовж життєвого
циклу, то слід
мати на увазі,
що, починаючи
з певного моменту,
вкладені кошти
дають віддачу.
Тому формула
виражає дисконтовані
потоки грошових
коштів, які
можуть бути
як позитивними,
так і від'ємними.
При цьому
дисконтування
грошових потоків
не означає
зміни їх розмірів
при платежах.
Показник АГ/>>0
— це ті суми,
які будуть
сплачені в t-му
періоді
у діючих на той
час цінах. Для
інвестора це
означає, що для
прийняття
рішення щодо
проекту йому
потрібен не
показник
К,, а величина
Р< У,Кп
адже суми,
призначені
для інвестицій
наступних
років, до здійснення
платежів можуть
бути, наприклад,
покладені в
банк і приносити
щорічно прибуток
d, який
може збільшитись
до величини
Кг
або ж десь
використовуватись,
даючи цей прибуток
щорічно.
Тепер розглянемо параметр /. У теорії життєвого циклу застосовують два типи періодів: передбаченого функціонування споруди (системи, конструкції) чи обраного періоду для аналізу . Другий потребує пояснення.
Залежно від цілей інвестора може цікавити, наприклад, 20-річний період, протягом якого він хоче реалізувати проект з 10%-им прибутком, оскільки за межами цього періоду вплив фізичних, технологічних, економічних, соціальних, естетичних, екологічних та інших факторів важко передбачити. До того ж, для витрат віддалених періодів на сьогодні необхідно мати певну суму коштів. Проте, якщо йдеться про дорогі об'єкти, що після закінчення терміну експлуатації мають бути замінені на аналогічні (електростанції, трубопроводи, шляхи тощо), то доцільно розширювати діапазон аналізу, доводячи його до повного періоду життєвого циклу. У таких випадках виняткове значення мають витрати на експлуатацію і ремонт в окремі періоди.
Розглянемо параметр d. З формули видно, що від цієї величини залежить необхідний обсяг інвестованого капіталу, а відповідно і його ефективність. Як зазначалось, величина d може мати різні значення і зміст. Наприклад, якщо інвестор використовує власний вільний капітал, а його внутрішня норма прибутку дорівнює d, то нові інвестиційні рішення будуть ефективними, якщо забезпечать більший прибуток за одиницю часу. Якщо ж позичковий капітал і процентна ставка дорівнюють d, то такі інвестиції будуть доцільними за можливості розплатитися по кредиту, повернути позичку і отримати власний прибуток від суми, прибутковість якої повинна перевищити величину d.
У багатьох випадках інвестор залучає капітал з різних джерел. Тоді його норма прибутку орієнтовно може визначатися як середньозважена величина.
Розглянемо залежність між капіталом, часом і процентною ставкою (коефіцієнтом ефективності, нормою прибутку). Якщо К— одноразово інвестований капітал; К, — те саме наприкінці періоду аналізу; / — період аналізу, років; d — процентна ставка, то
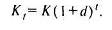
З іншого боку, якщо Р — єдина вартість капіталу на кінець кожного року, то інвестована в останні роки - періоду загальна сума приросту складатиме
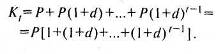
Якщо помножити на величину (+d) обидві частини попереднього рівняння і вирахувати перше рівняння з останнього, то одержимо
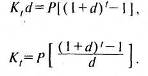
Одержана залежність визначає співвідношення між загальною сумою ефекту після t років і щорічним ефектом за відомого процента.
Представимо формулу в іншому вигляді
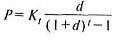
Множником біля показника К, є коефіцієнт зведення результативного капіталу до щорічного.
Якщо тепер у формулу підставити значення К, то одержимо
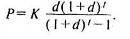
Відповідний множник біля значення А"є коефіцієнтом збільшення вартості початкового капіталу. Обернена залежність виглядає як
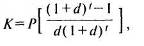
де відповідний множник означає коефіцієнт теперішньої вартості щорічного капіталу.
Наведені коефіцієнти і підходи використовуються у різних методах визначення ефективності життєвого циклу капіталу.
Розглянемо їх. Найпростішим з методів оцінки ефективності життєвого циклу капіталу, що враховує фактор часу, є метод щорічних витрат, суть якого полягає у тому, що початкові Одноразові витрати зводяться до щорічного значення, складаються з поточними, рівними за роками, створюючи річні витрати. Останні зіставляються з річними доходами. За своєю суттю це нагадує прийняті підходи до визначення порівняльної ефективності чи зведених витрат у плановій економіці. У розвинутій ринковій економіці цей метод застосовується все рідше, в основному — у державному секторі будівництва, де відносно постійні поточні витрати на газ, електроенергію, воду тощо, чи при інвестиціях в обладнання масового користування. За його допомогою здійснюють перевірку позичкового капіталу на предмет того, чи буде забезпечений більш високий процент доходу, а якщо капітал власний, то чи є цей проект кращим за інші.
Другим методом, що досить часто застосовується, є метод чистої нинішньої вартості, суть якого полягає у визначенні різниці між дисконтованими чистими доходами за роками періоду аналізу і початковими вкладеннями, зведеними до теперішнього моменту. За даним методом визначають так звані чисті доходи (річні перевищення доходів Д, над витратами К) протягом періоду Т.
Чиста нинішня вартість ЧНВ визначається за формулою
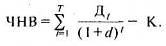
За цією формулою можна вирішити завдання пошуку мінімального значення d, при якому ЧНВ>0, тобто варіанту, коли інвестиції будуть доцільними чи навпаки.
У розглянутих методах потрібно було спочатку встановити норму прибутку. Якщо з якоїсь причини її значення переглядається, то розрахунки, звичайно, необхідно повторити.
Третій метод — граничної ефективності капіталу, навпаки, дозволяє порівнювати розрахунковий процент з мінімально припустимим. Суть методу полягає ось у чому. Якщо щорічні поточні доходи Д при певному значенні d дають протягом Троків величину Кп то це можна інтерпретувати як інвестування суми Kt на Троків з одержанням щорічного прирощеного капіталу Д чи прибутку. При цьому ЧНВ^О. При зміні процентної ставки ЧНВ також буде змінюватися.
Гранична ефективність являє собою такий процент, при якому чиста нинішня вартість дорівнює нулю чи дисконтовані передбачені доходи дорівнюють початковим інвестиціям
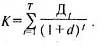
Із цього співвідношення обчислюють граничне значення d.
Розглянуті методи досить точні порівняно з тими, що застосовуються у плановій економіці. їх можна використовувати при вирішенні таких питань, як прибутковість проекту; переваги різних варіантів розглянутого проекту; наскільки один проект прибутковіший за інший.
Так, у першому випадку, якщо на самому початку встановлена бажана норма прибутку, то може бути застосований метод чистої нинішньої вартості, який дає абсолютне перевищення доходів над витратами з урахуванням дисконтування і відрахуванням початкових вкладень.
При постійних витратах доцільним є метод щорічних витрат. Якщо ж, навпаки, ефективність проекту повинна бути оцінена у вигляді бажаного прибутку, то використовують метод граничної ефективності.
У другому випадку також рекомендується використовувати всі три методи.
 У
третій ситуації,
коли проекти
відрізняються
не лише за вартістю,
а й термінами
виконання, слід
бути дуже обережним
при виборі
методу. Частіше
за все для таких
випадків підходить
метод щорічних
витрат. У разі
застосування
методу ЧНВ
потрібно штучно
обирати однакові
періоди аналізу
для всіх порівнюваних
проектів, що
звичайно ж
відіб'ється
на точності,
особливо за
низької норми
прибутку. При
застосуванні
методу граничної
ефективності
потрібно попарно
порівнювати
проекти, вважаючи,
що один з них
зіставляється
з дорожчими
у вигляді
гіпотетичних
додаткових
інвестицій.
Оцінка життєвого циклу капіталу пов'язана на практиці з трьома основними проблемами:
труднощами формування необхідної інформаційної бази;
констатацією, що жоден з методів розрахунку не є ідеальним;
складністю визначення ступеня використання результатів розрахунку в прийнятті рішень.
Проте краще мати наближене рішення за допомогою більш точної моделі, ніж точне рішення за допомогою наближеної моделі.
Висновок
В умовах ринкової економіки вирішальною умовою розвитку і стійкої життєздатності підприємства будь-якого профілю є ефективність вкладення капіталу в той чи інший інвестиційний проект.
Визначення економічної ефективності проекту — це досить складний і відповідальний етап доінвестиційних досліджень, що містить детальний аналіз та інтегральну оцінку всієї техніко-економічної і фінансової інформації, зібраної і підготовленої на підставі проведених на попередніх етапах досліджень робіт.
В умовах формування ринкових відносин у нашій країні потрібний принципово новий підхід до визначення ефективності інвестицій, зумовлений появою різних інвесторів, власників капіталу, які в процесі його вкладання керуються об'єктивним законом додаткової вартості і не залежать від державного і адміністративного тиску.
Цим проблемам у нашій країні приділяється недостатньо уваги, і основна причина такого ставлення пов'язана з помилковою точкою зору щодо бездоганності методик, які застосовуються у розвинених країнах, та можливості їх безпроблемного копіювання для умов України. Насправді ж, незважаючи оцінок інвестиційних процесів, умови їх застосування та вимоги щодо їх вихідної інформації визначені і відпрацьовані міжнародною практикою країн з розвинутою ринковою економікою, не слід розраховувати на їх універсальність і досконалість. Вони не придатні для використання без досконалого дослідження конкретних умов і врахування специфіки соціально-економічних процесів, що характерні для нашого суспільства.
Список використаної літератури
Закон України «Про інвестиційну діяльність» - від 18 вересня 1991р.
Гойко А.Ф. Методи оцінки ефективності інвестицій та пріоритетні напрями їх реалізації. – Київ, ВІРА – Р, 1999
Довбня С.Б., Ковзель К.А. Новий підхід до оцінки економічної ефективності інвестиційних проектів// Фінанси України. – 2007. - №7
Інвестування: Навч. посібник/ за ред. І.С.Гуцала – Тернопіль: Економічна думка. – 2006. – 275с.
Олексюк О.С. Методи оцінки інвестиційних проектів. – Тернопіль, «Збруч»2000
Петкова Л.О. Інвестиційна привабливість регіонів // Фінанси України. - 2005. - № 9.- С.40-46.
Пересада А.А. Управління інвестиційним процесом. – К.: Лібра, 2002. – 471с.
Савчук В.П., С. И. Прилипко, Е.Г. Величко. Анализ и разработка инвестиционных проектов. – Учебное пособие. – Киев. Абсолют. – В, Ельга,1999
Ткаченко К.Л. Управління розвитком економіки на основі активізації бюджетно-інвестиційних процесів: Автореф.дис… канд.екон.наук. - Донецьк, 2003. - 20 с.
Федоренко В.Г., Інвестування: Підручник. – К.: Алерта, 2006. – 443с.
Щукін Б.М. Аналіз інвестиційних проектів: Конспект лекцій. К.: МАУП,2002
Размещено на