Система "Aлор-Трейд"
ИПС, размером в 11 сделок, ограничен 2-й и 13-й сделками, рыночное направление – аккумулирование, а=9, b=2, с=5
Рис. 2
Знак хвоста индекса (т.е. и самого параметра “с”) зависит от совпадения направления хвоста с рыночным направлением. При совпадении обоих направлений параметр “с” имеет положительное значение, а при несовпадении – отрицательное.
Положительные значения “c” лежат в диапазоне [1,a]. Если величина “c” отрицательная, то диапазон ее возможных значений составляет [-1,-b]. Принимается, что при отсутствии рыночного направления значение “с” положительно, если последние “с” сделок совершались в направлении аккумулирования, и отрицательно, если последние “с” сделок совершались в направлении диссипации.
2.1.2.1 Влияние параметра “с” на вероятность изменения САЛК по направлению хвоста индекса
Влияние параметра “с” на вероятность изменения САЛК по направлению хвоста индекса исследовалось на основе полученных экспериментальных результатов.
Экспериментально определялась функция k(c)-вероятности изменения САЛК по направлению хвоста индекса в зависимости от длины последнего, т.е. параметра “с”.
Вычисляется величина k*(с), которая выражает вероятность изменения САЛК по направлению хвоста индекса, по следующей формуле:
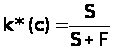 ,
где S - количество случаев, когда совпадали направления изменения САЛК и хвоста индекса;
F - количество случаев, когда изменение САЛК произошло в обратном направлении по сравнению с направлением хвоста индекса.
Зависимость вероятности изменения САЛК по направлению движения хвоста индекса от длины хвоста k = k(c) можно аппроксимировать следующей функцией:

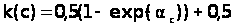
Найденное
методом наименьших
квадратов
значение exp(- )
равняется 0,66.
Очевидно, что при с=0, т.е. когда размер ИПС нулевой, предлагаемый индикатор TVIN, определенный в рассматриваемом интервале, не дает никакой информации. Поэтому вероятности повышения и понижения среднего лучших котировок равны между собой и k(0)=0,5.
График аппроксимированной зависимости k(c) представлен на рис. 3.
График зависимости вероятности k(c) изменения САЛК по направлению хвоста индекса от размера хвоста индекса “с”
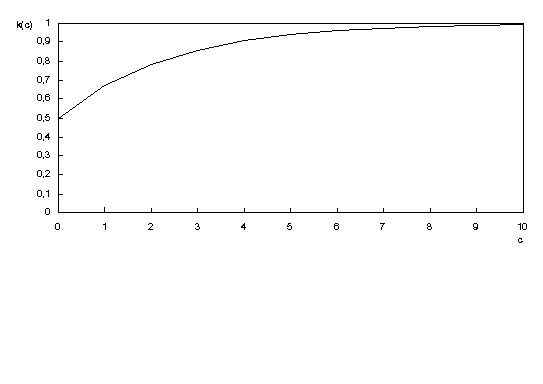
Рис. 3
Используя функцию (3), вероятности Ррас(a,b,c) и Рnac(a,b,c) для ИПС известного размера и с размером хвоста индекса равным “с” можно выразить:
если направление хвоста индекса – аккумулирование:
 Ррас(a,b,c)
= k(c),
Рnac(a,b,c)
=1-k(с),
если направление хвоста индекса – диссипация:
 Ррас(a,b,c)
=1-k(c), Рnac(a,b,c)
= k(с).
2.1.2.2 Совместное влияние параметров “а” и “b” на вероятность изменения САЛК по рыночному направлению
После того, как на основе экспериментальных данных был установлен вид зависимости k(c), было определено совместное влияние параметров “a” и “b” на направление изменения среднего лучших котировок.
Величина р*(а,b) (b=0) выражает вероятность изменения САЛК по рыночному направлению и расчитывается по следующей формуле:
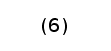
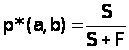 ,
где S - количество случаев, когда изменение САЛК совпадало с рыночным направлением ИПС;
F - количество случаев, когда изменение САЛК произошло против рыночного направления ИПС.
Если параметр “b” текущего ИПС отличен от нуля, это свидетельствует о наличии в ИПС сделок, заключенных против рыночного направления. Качественный характер зависимости изменения САЛК от “b” определялся на основе анализа вида функций р(а,b) при различных значениях параметра “b”.
Характер изменения вероятности р*(а,b) для всех рассмотренных значений b одинаков. Зависимости р*(а,b) также можно аппроксимировать экспоненциальными функциями:

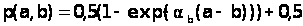
Найденные
методом наименьших
квадратов
значения exp(- )
для 0<b
 5
приведены
в табл. 1.
Таблицa 1
Найденные
методом наименьших
квадратов
значения exp(-)
для 0<b5
| b | 1 | 2 | 3 | 4 | 5 |
|
|
0,85 | 0,90 | 0,92 | 0,93 | 0,94 |

Вычитание значения b из множителя показателя экспоненты в выражении (7) обусловлено следующим соображением: в случае равенства параметров “а” и “b”, вероятности повышения и понижения САЛК равны между собой, поскольку рыночное направление в данном ИПС отсутствует. Увеличение же вероятности изменения САЛК в сторону рыночного направления, может быть обусловлено только ненулевой разницей между “а” и “b”. Следовательно, тарировочным условием для определения коэффициентов в выражении (7) является следующее: при а=b, р(а,b)=0,5.
Используя функцию (7), вероятности Ррас(a,b,c) и Рnac(a,b,c) для ИПС с параметрами “а” и “b”, можно выразить,
если рыночное направление - аккумулирование:

Ррас(a,b,c) = (а,b), Рnac(a,b,c) = 1-р(а,b),
если рыночное направление – диссипация:
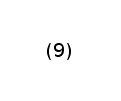
Ррас(a,b,c)=1-р(а,b), Рnac(a,b,c)=р(а,b).
2.1.2.3 Совместное влияние параметров ИПС “a”, ”b” и “c” на направление изменения САЛК
С одной стороны, вероятности повышения и понижения САЛК можно определять исходя из значения р(а,b). С другой стороны, эту же вероятность можно определить, используя зависимость k(c).
Величины вероятностей повышения и понижения САЛК законченного ИПС с параметрами a,b,c - Ррас(a,b,c) и Рnac(a,b,c) оцениваются с помощью двух описанных критериев:
Критерий основанный на учете размера хвоста индекса с (выражения
(4) и (5));
Критерий основанный на учете параметров a и b ИПС (выражения (8)
и (9)).
Из двух критериев при известных значениях a,b,c выбирается один дающий минимальную неопределенность решения, т.е. наибольшая из вероятностей повышения или понижения САЛК законченного ИПС, оцененных по выбранному критерию должна быть больше, любой из тех же вероятностей, но оцененных по второму критерию. В случае, когда вероятность повышения САЛК оцененная по одному критерию равна вероятности понижения САЛК, но оцененной по другому критерию, вероятности повышения и понижения САЛК принимаются равными 0,5.
2.1.3. Нахождение вероятности совершения последней сделки по направлению хвоста незаконченого ИПС
Были рассчитанны значения вероятностей Pt*(с) совершения последней сделки по направлению хвоста незаконченного ИПС в зависимости от размера хвоста – “с” по формуле:
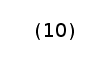
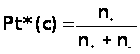 ,
где
 -
количество
ИПС, у которых
последняя
сделка была
совершена по
направлению
хвоста индекса
незаконченного
ИПС,
 -
количество
ИПС, у которых
последняя
сделка была
совершена
против направления
хвоста индекса
незаконченного
ИПС.
Возможны только два варианта трансформирования текущего незаконченного ИПС в законченный ИПС. В первом варианте новая сделка совершается по направлению хвоста индекса незаконченного ИПС, при этом образуется ИПС с одними параметрами, а во втором варианте ее направление совершения не совпадает с направлением хвоста индекса незаконченного ИПС, при этом образовавшийся ИПС имеет другие параметры.
Соответственно, при совершении новой сделки по направлению хвоста индекса, если с>0, значение “с” увеличивается на 1, если с<0, то значение “с” становится равным 1. Параметр “а” также увеличивается на 1, если для незаконченных ИПС направление хвоста индекса совпадает с рыночным направлением.
При совершении новой сделки против направления хвоста индекса незаконченного ИПС, если с>0, значение “с” становится равным -1, если с<0, то значение “с” уменьшается на 1. Параметр же “b” увеличивается 1.
Зависимость (10) можно представить такой же, как и в (3) функцией:

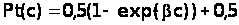
Найденное
методом наименьших
квадратов
значение exp(- )
равно 0,94.
2.1.4. Нахождение вероятностей повышения и понижения САЛК в конце ИПС неизвестного размера
Рассмотрим схему образования законченного ИПС из незаконченного. Ввиду большого числа возможных вариантов трансформаций незаконченного ИПС в различные ИПС в случаях большого размера последних, ограничимся рассмотрением формирования ИПС, размер которых не превышает 3 сделки. Схема образования различных ИПС размером в 3 сделки показана на рис. 4.
Схема формирования различных ИПС размером в 3 сделки
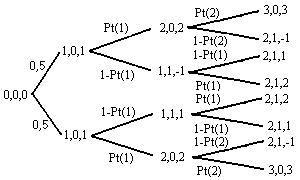
Рис. 4
Линиями с наклоном вверх, обозначены сделки, совершаемые в направлении аккумулирования. Линии с наклоном вниз обозначают сделки, совершенные в направлении диссипации. Возле каждой линии указаны вероятности совершения соответствующей ей сделки.
Зная вероятности Ррac(a,b,c) и Рnac(a,b,c) изменения САЛК по завершению ИПС определенного размера, рассмотрим случай, когда размер ИПС неизвестен, что соответствует реальным условиям торгов.
Из экспериментальных данных следует, что частота появления ИПС определенного размера l=а+b уменьшается с увеличением значения l (табл. 2).
Таблица 2
Количество ИПС размера l=а+b в экспериментальной статистической базе данных
| l | N(l) |
| 1 | 182 |
| 2 | 117 |
| 3 | 86 |
| 4 | 67 |
| 5 | 44 |
| 6 | 38 |
| 7 | 25 |
| 8 | 18 |
| 9 | 12 |
| 10 | 13 |
| 11 | 4 |
| 12 | 4 |
| 13 | 7 |
N(l)-количество ИПС размера l в экспериментальной статистической базе данных.
Общее количество ИПС в экспериментальной статистической базе данных – n=627.
Делением каждой величины N(l) на n были получены экспериментальные значения вероятностей f*(l) появления ИПС с размером l. Значения функции f*(l) приведены в табл. 3.
Таблица 3
Экспериментальные значения вероятностей f*(l)появления ИПС с размером l
| l | f*(l) |
| 1 | 0,290 |
| 2 |
0,187 |
| 3 | 0,137 |
| 4 | 0,107 |
| 5 | 0,070 |
| 6 | 0,061 |
| 7 | 0,040 |
| 8 | 0,029 |
| 9 | 0,019 |
| 10 | 0,021 |
| 11 | 0,006 |
| 12 | 0,006 |
| 13 | 0,011 |
 Экспериментально
полученная
зависимость
f*(l) хорошо
аппроксимируется
показательной
функцией:
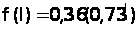 .
Согласно правилу В.И. Романовского, гипотезу о данном виде функции f(l) можно считать верной, если число R<3:
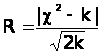 ,
где
 – статистика
Пирсона;
k – число степеней свободы.
Величина
вычисляется
по формуле:

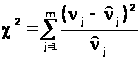 ,
где
 –
абсолютные
экспериментальные
частоты:
=N(j);
 – абсолютные
теоретические
частоты;
m
– минимальная
величина размера
ИПС до которой
происходит
подсчет
.
При
этом m
и
вычисляются
по формулам:
m 1+ln
n

=f(j)n
 Число
степеней свободы
k для экспоненциального
вида функции
f(l) вычисляется
как:
k=m-2
Было выбрано m=8, при этом число R, вычисленное по формулам (13)-(17) составило 0,95<3, т.е. гипотезу о данном виде функции (12) можно считать верной.
Значения f(l), в зависимости от величины l, приведены в табл. 4.
Таблица 4
Значения аппроксимированной зависимости f(l)вероятности появления ИПС размером l от величины l
| l | f(l) |
| 1 | 2 |
| 1 | 0,262 |
| 2 |
0,192 |
Продолжение табл. 4
| 1 | 2 |
| 3 | 0,140 |
| 4 | 0,103 |
| 5 | 0,075 |
| 6 | 0,055 |
| 7 | 0,040 |
| 8 |
0,029 |
| 9 | 0,021 |
| 10 | 0,016 |
| 11 | 0,011 |
| 12 | 0,008 |
| 13 | 0,006 |
Пусть
lmax-размер
ИПС, начиная
с которого,
вероятность
появления ИПС
с размерами
llmax
по статистике
меньше 0,01. Из
приведенных
в табл.4.12 результатов
видно, что lmax
=12 для
исследуемых
акций. В дальнейших
расчетах, будем
считать, что
максимальный
размер ИПС не
превышает
величины lmax.
С учетом этого
каждому незаконченному
ИПС, размера
l (llmax)
можно поставить
в соответствие
функцию fl(х),
которая определяет
вероятности
появления
законченных
ИПС с размером
х: lх 12.
Функции fl(х)
выражаются
как:

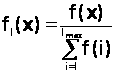 ,
где
1
llmax,
lxlmax.
Искомые величины Рр(a,b,c) и Рn(a,b,c) рассчитываются следующим образом:
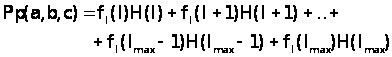
 Рn(a,b,c)=1-Рр(a,b,c),
где l - размер текущего незаконченного ИПС, l=a+b;
fl(x) - вероятность того, что ИПС размером x будет законченным;
H(x) - вероятность того, что новая сделка вызовет повышение САЛК
законченного ИПС размером x.
Поскольку с увеличением значения x число слагаемых в функции H(х) увеличивается по закону геометрической прогрессии, формулы расчета значений H(х) приведены только для H(l) и H(l+1), так что:
если с>0:
H(l)=Рpаc(a,b,c)

H(l+1)=Pt(c)Рpаc(a+1,b,c+1)+(1-Pt(c))Рpаc(a,b+1,-1)
 если
с<0:
H(l)=Рpаc(a,b,c)

H(l+1)=(1-Pt(c))Рpаc(a+1,b,1)+Pt(c)Рpаc(a,b+1,c-1)
где Рpаc(a,b,c) - вероятность повышения САЛК законченного ИПС с параметрами a,b,c;
Pt(c) - вероятность совершения новой сделки по направлению хвоста индекса незаконченного ИПС в зависимости от величины с.
2.2. Применение теории проверки гипотез Байеса
Пусть имеется выборка х=(х1,...,xn) размера n. Известно, что эта выборка принадлежит одному из двух распределений: W(x|A1) или W(x|A2). Априорные вероятности состояний А1 и А2 равны, соответственно, v1 и v2=1-v1. Необходимо найти оптимальный с точки зрения возможных потерь метод принятия решения о том, какому из указанных распределений принадлежит выборка.
Пусть
H1 и H2 гипотезы
о том, что выборка
принадлежит
распределениям,
соответственно,
W(x|A1) и W(x|A2), а
 и
 -решения,
состоящие в
принятии гипотез,
соответственно,
Н1 или Н2.
Определим
граничное
значение х*, в
зависимости
от которого
по текущему
х будем принимать
решения в пользу
гипотезы Н1
или Н2. При
х<х*, условимся
принимать
решение
 ,
тогда, как при
х>х*, будем принимать
решение
.
Вероятности
неизбежных
ошибок при
принятии решения
выражаются
как:

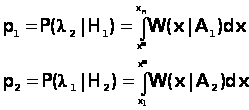
где
р1
- вероятность
принятия решения
 при
реализации
гипотезы Н1;
р2
- вероятность
принятия решения
 при реализации
гипотезы Н2.
Вероятности принятия правильных решений можно выразить как:


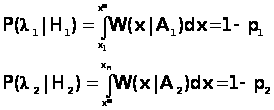
Пусть известны цены правильных и ошибочных решений, так что:
С11-цена
правильного
принятия решения
;
С21-цена
ошибочного
принятия решения
;
С22-цена
правильного
принятия решения
;
С12-цена
ошибочного
принятия решения
;
С12>C11, C21>C22.
Среднее значение потерь равно:
R=v1r1+v2r2
 r1=C11P(|A1)+C12P(|A1)=C11(1-p1)+C12p1
r2=C21P(|A2)+C22P(|A2)=C21p2+C22(1-p2)
Подставляя в (29) выражения (30) и (31), получим:
 R=v1C11+v2C21+v1(C12-C11)p1-v2(C21-C22)(1-p2)
Подставляя величины р1 и р2 из (25) и (26) в промежуточное выражение (32), находим, что окончательно среднее значение потерь определяется как:


Минимальное значение средних потерь R достигается, когда подынтегральная функция будет неотрицательной, или когда при интегрировании в области [x*,xn]:

v2(C21-C22)W(x|A2) v1(C12-C11)W(x|A1)
Граничное значение х* находится из выражения:

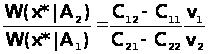
Функция
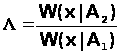 называется
отношением
правдоподобия.
Обычно
вместо граничного
значения х*
используется
пороговое
значение
 ,
так что:
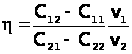
Тогда оптимальный метод принятия решения можно выразить так:
при
 ,
принимается
решение
;
при ,
принимается
решение
.
Отношения правдоподобия есть, по сути, отношение вероятностей наступления состояний А2 и А1 в зависимости от значения х:
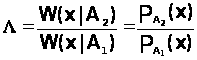
С учетом вышеописанного, рассмотрим нахождение порога принятия решения для прогнозирования и принятия соответствующего рыночной ситуации правильного решения.
Пусть необходимо совершить определенную сделку покупки или продажи ценной бумаги. Такая ситуация может быть обусловлена приказом клиента, распоряжением руководства фирмы или просто собственным решением трейдера, принятым в результате рыночного анализа. Допустим, необходимо купить пакет акций.
Автор диссертации /1/ рассматривает два варианта вычисления порога принятия решения в зависимости от игнорирования или учета величины потенциальной потери.
Рассмотрим первый вариант, когда величина потенциальной потери не принимается в расчет. В этом конкретном случае переменные, входящие в выражение (36), определяются следующим образом.
Величины v2 и v1 описывают вероятности, соответственно, повышения и понижения котировок, которые показывают, как часто встречаются эти события в реальных условиях. Пусть частоты появления этих двух событий одинаковы, тогда:
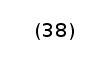
v1=v2=0,5
Величина С11 представляет собой стоимость правильного решения «не покупать» при последующем снижении котировок. В рассматриваемом варианте:
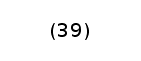
С11=0
при этом отсутствуют как потери, так и выигрыши.
Величина С12 описывает стоимость ошибочного решения «покупать», при последующем снижении котировок. Эта стоимость складывается из величины убытка L, обусловленного снижением котировочных цен на купленные акции, и уплаченной комиссии за совершение сделки q:
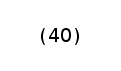
С12=L+q
L вычисляется как произведение величины изменения САЛК и количества купленных акций :

 L=|S(i+1)-S(i)|N
S(i+1)<>S(i)
В данной работе принимается, что величина ближайшего изменения САЛК |S(i+1)-S(i)| равняется текущей разнице между ценами лучших предложений на покупку и продажу.
Величина C21 представляет собой