Совершенствование управления финансовыми результатами предприятия
Одно из важнейших преимуществ маржинального метода состоит в том, что с его помощью можно определить так называемый «уровень нулевой прибыли», т.е. тот объем реализации, при котором у предприятия не будет ни прибыли, ни убытков.
Рассмотренный метод маржинального анализа взаимосвязи «затраты – выручка – прибыль» позволяет предприятиям:
рассчитывать зависимость темпов роста прибыли от объема реализации;
достаточно точно планировать прибыль предприятия и определять наиболее рентабельные виды продукции и производства [1, c.256].
В условиях многономенклатурного производства методика анализа прибыли несколько уточняется, так как кроме перечисленных выше факторов необходимо учитывать и влияние структуры реализованной продукции.
1.4 Показатели рентабельности деятельности предприятия
Прибыль, являясь важнейшим показателем результативности производственно-хозяйственной деятельности, не дает полного представления об его эффективности, так как не учитывает величину затрачиваемых ресурсов и условий, при которых она была достигнута. Она в большей степени характеризует результат деятельности.
Для реальной оценки уровня прибыльности организации пользуются методами комплексного анализа прибыли по технико-экономическим факторам. В числе экономических показателей эффективности предпринимательской деятельности используются показатели рентабельности [13, с.79].
Показатели рентабельности – это важнейшие характеристики фактической среды формирования прибыли и дохода предприятий. По этой причине они являются обязательными элементами сравнительного анализа и оценки финансового состояния предприятия. При анализе производства показатели рентабельности используются как инструмент инвестиционной политики и ценообразования.
Показатели рентабельности характеризуют финансовые результаты и эффективность деятельности предприятия. Они измеряют доходность предприятия с различных позиций и группируются в соответствии с интересами участников экономического процесса, рыночного обмена.
Если прибыль выражается в абсолютной сумме, то рентабельность – это относительный показатель интенсивности производства, так как отражает уровень прибыльности относительно определенной базы.
Показатели рентабельности характеризуют эффективность работы предприятия в целом, доходность различных направлений деятельности (производственной, предпринимательской, инвестиционной), окупаемость затрат и т.д. Они более полно, чем прибыль характеризуют окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или использованными ресурсами [16, с.35].
В практике российских предприятий используют следующие показатели рентабельности:
рентабельность производства (R) - это отношение балансовой прибыли к сумме среднегодовой стоимости основных производственных фондов (ОФ) и оборотных средств (ОбФ);
общую рентабельность (рентабельность предприятия) определяют как отношение балансовой прибыли к средней стоимости основных производственных фондов и нормируемых оборотных средств.
Общая рентабельность определяется по формуле:
Ро =Пб /Ф*100% , (1.10)
где Ро – общая рентабельность,
Пб – общая сумма балансовой прибыли,
Ф – среднегодовая стоимость основных производственных средств, нематериальных активов и материальных оборотных средств.
Уровень общей рентабельности – это ключевой индикатор при анализе рентабельности предприятия. Но если требуется точнее определить развитие организации, исходя из уровня ее общей рентабельности, необходимо вычислить дополнительно еще два ключевых индикатора: рентабельность оборота и число оборотов капитала [17, с.38].
Рентабельность оборота или рентабельность продаж отражает зависимость между валовой выручкой (оборотом) предприятия и его издержками и исчисляется по формуле:
Роб. = Пн.п.*100 / В, (1.11)
где Роб. – рентабельность оборота,
Пн.п. – прибыль до начисления процентов,
В – валовая выручка.
Чем больше прибыль по сравнению с валовой выручкой предприятия, тем больше рентабельность оборота. Широкое применение этот показатель получил в рыночной экономике. Рассчитывается в целом по предприятию и отдельным видам продукции.
Число оборотов капитала отражает отношение валовой выручки (оборота) предприятия к величине его капитала и исчисляется по формуле:
Чоб.к.= В / А, (1.12)
где Чоб.к. – число оборотов капитала,
В – валовая выручка,
А – активы.
Чем выше валовая выручка фирмы, тем больше число оборотов ее капитала. В итоге уровень общей рентабельности определяется по следующей формуле:
Уо.р.= Роб * Чоб.к., (1.13)
где Уо.р. – уровень общей рентабельности,
Роб. – рентабельность оборота,
Чоб.к. – число оборотов капитала.
Иначе говоря, уровень общей рентабельности, то есть индикатор, отражающий прирост всего вложенного капитала (активов), равняется прибыли до начисления процентов, умноженной на 100% и деленной на активы.
Показатели рентабельности продукции отражают эффективность текущих затрат (в отличие от показателя общей рентабельности, характеризующего эффективность авансированного капитала) и исчисляются как отношение прибыли от реализации продукции к полной себестоимости реализованной продукции:
Ррп =Прп /С*100%,(1.14)
где Ррп – рентабельность продукции;
Прп – прибыль от реализации продукции;
С – полная себестоимость реализованной продукции.
Рентабельность конкретного вида продукции зависит от цен на сырье, качества продукции, производительности труда, материальных и других затрат на производство.
Рентабельность продукции показывает, сколько прибыли приходится на единицу реализованной продукции. Рост данного показателя является следствием роста цен при постоянных затратах на производство реализованной продукции (работ, услуг) или снижения затрат на производство при постоянных ценах, то есть о снижении спроса на продукцию предприятия, а также более быстрым ростом цен чем затрат [19, с.67].
Среди показателей рентабельности вложений предприятия выделяют 5 основных:
общая рентабельность вложений, показывающая какая часть балансовой прибыли приходится на 1 руб. имущества предприятия, то есть насколько эффективно оно используется;
рентабельность вложений по чистой прибыли;
рентабельность собственных средств, позволяющая установить зависимость между величиной инвестируемых собственных ресурсов и размером прибыли, полученной от их использования;
рентабельность долгосрочных финансовых вложений, показывающая эффективность вложений предприятия в деятельность других организаций;
рентабельность перманентного капитала. Показывает эффективность использования капитала, вложенного в деятельность данного предприятия на длительный срок.
Рост любого показателя рентабельности зависит от единых экономических явлений и процессов. Это, прежде всего, совершенствование системы управления производством в условиях рыночной экономики на основе преодоления кризиса в финансово-кредитной и денежной системах [16, с.35].
Доходность капитала исчисляется отношением балансовой (валовой, чистой) прибыли к среднегодовой стоимости всего инвестированного капитала или отдельных его слагаемых: собственного (акционерного), заемного, основного, оборотного, производственного капитала и т.д.
В процессе анализа следует изучить динамику перечисленных показателей рентабельности, выполнение плана по их уровню и провести межхозяйственные сравнения с предприятиями-конкурентами.
Рентабельность является результатом производственного процесса, она формируется под влиянием факторов, связанных с повышением эффективности оборотных средств, снижением себестоимости и повышением рентабельности продукции и отдельных изделий.
В связи с тем, что рентабельность является многогранной категорией, ее невозможно выразить одним показателем. Поэтому для оценки рентабельности работы организации существуют группы показателей рентабельности:
обобщающие;
объемов деятельности;
результат деятельности;
экономических ресурсов;
текущих затрат.
В организациях торговли, кроме традиционных показателей рентабельности, оценивается эффективность использования экономических ресурсов и затрат в целом по организации с помощью следующих показателей: совокупный объем деятельности, совокупный доход, совокупные экономические ресурсы, совокупные экономические затраты [1, с.229].
Валовой доход от реализации определяется как стоимостное выражения реализованных торговых надбавок и торговых скидок в торговле, общественном питании. Этот показатель применяется при расчете рентабельности валового дохода от реализации.
Совокупные текущие затраты – это показатель, который следует использовать при расчете рентабельности совокупных затрат и затрат на реализацию продукции.
Совокупные текущие затраты представляют собой сумму затрат организации на реализацию товаров и услуг, а также внереализационных затрат, затрат по прочей реализации (прочих операционных затрат). Затраты на реализацию товаров и услуг определяются как сумма затрат на реализацию продукции и расходов на реализацию торговли.
Таким образом, показатели рентабельности характеризуют эффективность работы предприятия в целом, доходность различных направлений деятельности (производственной, предпринимательской, инвестиционной), окупаемость затрат и т. д.
2. Анализ финансовых результатов предприятия на примере ООО «Автозаводстрой»
2.1 Характеристика финансово-хозяйственной деятельности предприятия ООО «Автозаводстрой»
История создания компании началась в 1971 году, когда на основании приказа Министерства энергетики было создано управление строительства «Автозаводстрой» для строительства Камского автозавода.
За годы существования УС «Автозаводстрой» было преобразовано в ППФ «Автозаводстрой», далее в 1995 в ООО «Автозаводстрой», как дочернее предприятие ОАО «Камгэсэнергострой». В 2001 году ООО «Автозаводстрой» было реорганизовано и создано новое предприятие ООО «Камгэсавтозаводстрой».
В 2006 году произошла очередная реорганизация и было создано ООО «ПСК «Автозаводстрой», зарегистрированое 27 июля 2006 года с уставным капиталом в размере 10 000 руб. Предприятие выполнило объем работ более 4-х млрд. руб.
Предприятие осуществляет следующие виды деятельности:
выполнение строительно-монтажных работ, пусконаладочных, ремонт-ных, диагностических, поверочных, геодезических и иных работ;
ремонт, реконструкция, модернизация, капитальное строительство, монтаж;
производство строительных материалов, конструкций, изделий и товаров народного потребления;
эксплуатация объектов: котлонадзора, подъемных сооружений, газового хозяйства, автозаправочных станций, энергообъектов;
выполнение проектных работ: объектов промышленного назначения, жилых, общественных зданий и сооружений, объектов сельского хозяйства, инженерных сетей и систем, специальных разделов проектов, мостов и дорог, энергообъектов, электроэнергетического, теплоэнергетического оборудования;
осуществление функций генерального проектировщика;
транспортная деятельность, оказание автоуслуг и услуг механизмов;
проведение работ по контролю экологических параметров авто-транспортных средств;
прокладка и устройство наружных и внутренних линий связи, радио, телевидения и систем охранно-пожарной защиты;
капитальный ремонт, реконструкция железных дорог;
снабженческо-сбытовая, торгово-закупочная и коммерческая деятельность;
снабженческо-сбытовые операции с нефтепродуктами;
содержание и эксплуатация автозаправочных станций (складов ГСМ), в том числе передвижных;
возведение несущих и ограждающих конструкций зданий и сооружений;
работы по устройству наружных инженерных сетей и оборудования.
Таблица 2.1 – Основные экономические показатели деятельности ООО «Автозаводстрой» за период 2007 - 2009 гг.
| Показатели | Ед.изм | 2007 г | 2008 г | 2009 г | Отклонение ( +, -) | |
| 2008 г. к 2007 г | 2009 г. к 2008 г. | |||||
| Выручка от продажи продукции | Тыс.руб | 690875 | 1168558 | 1183773 | 477683 | 15215 |
|
Себестоимость проданной продукции |
Тыс.руб | 660591 | 1085759 | 1110487 | 425168 | 24728 |
| Затраты на 1 руб. проданной продукции | Коп. | 0,95 | 0,93 | 0,94 | -0,02 | 0,01 |
| Прибыль от продажи продукции | Тыс.руб | 30284 | 82799 | 73286 | 52515 | -9513 |
| Рентабельность продукции | % | 4,58 | 7,63 | 6,60 | 3,05 | -1,03 |
Как видно из таблицы 2.1, в 2009 году по сравнению с 2007 годом экономические показатели деятельности ООО «Автозаводстрой» заметно возросли.
Отмечается значительный рост выручки от продажи продукции и услуг, в 2008 году по сравнению с 2007 годом на 477683 тыс.руб. или на 169,1%, в 2009 г. по сравнению с 2008 годом на 15215 тыс. рублей или на 1,3%. Поскольку переменные затраты растут прямо пропорционально объему выпущенной продукции (оказанных услуг) увеличение выручки от реализации повлекло за собой увеличение себестоимости в 2008 году по сравнению с 2007 годом на 425168 тыс.руб. или на 164,3% , в 2009 г. по сравнению с 2008 г. на 24728 тыс.руб. или на 2,3%.
Динамика основных показателей деятельности анализируемого предприятия ООО «Автозаводстрой» представлена на рисунке 2.1.
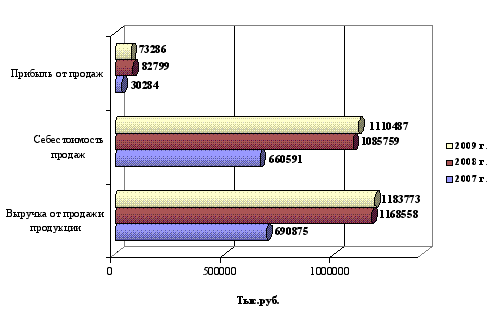
Рисунок – 2.1 Динамика основных показателей деятельности ООО «Автозаводстрой» за период 2007-2009 гг.
Для расширенного воспроизводства получение прибыли и рентабельности нужно, чтобы темпы роста товарной продукции опережали темпы роста себестоимости. Затраты на 1 руб. товарной продукции в 2008 году по сравнению с 2007 годом снизились на 3,05 коп., так как рост товарной продукции (169,1%) превысил темпы роста себестоимости (164,3%). Значительное снижение роста затрат на 1 руб. товарной продукции привело к увеличению прибыли от продаж на 52515 тыс. руб. или на 273,4%.
При росте товарной продукции в 2009 г. по сравнению с 2008 г. на 101,3% темпы роста себестоимости составили 102,3%, что привело к увеличению затрат на 1 руб. товарной продукции. В результате роста затрат на 1 руб. товарной продукции прибыль от реализации продукции имела тенденцию к снижению.
В 2009 году прибыль от продаж ООО «Автозаводстрой» составила 82799 тыс. рублей, что в сравнении с 2008 годом меньше на 9513 тыс. руб. или на 11,5%. Снижение экономических показателей деятельности ООО «Автозаводстрой» повлекло за снижение показателей рентабельности продукции, так рентабельность продукции в 2009 г. составила 6,6%, что ниже показателя 2008 г. на 1,03%, что, несомненно, является отрицательным моментом.
Таким образом, проанализировав динамику основных показателей можно сделать вывод о том, что наиболее результативным периодом функционирования предприятия ООО «Автозаводстрой» является 2008 год.
Для оценки финансово-хозяйственной деятельности проведем экспресс-анализ финансового состояния ООО «Автозаводстрой». Результаты экспресс-анализа финансового состояния ООО «Автозаводстрой» за 2007 – 2009 гг. представим в таблице 2.2.
На основе выполненных в таблице 2.2 расчетов можно сделать следующие выводы о финансовом состоянии ООО «Автозаводстрой» за 2007 – 2008 гг.:
- валюта баланса за анализируемый период возросла на 64557 тыс.руб., или 47%, следовательно увеличились активы и капитал предприятия ООО «Автозаводстрой», что косвенно может свидетельствовать о расширении масштабов деятельности предприятия;
Таблица 2.2 – Результаты экспресс-анализа финансового состояния ООО «Автозаводстрой» за 2007-2009 гг.
| Наименование показателя | 2007 г. | 2008 г. | 2009 г. | Абс.изм. (+, -) | Отн.изм.(%) | ||
| 2008г. к 2007г. | 2009г. к 2008г. | 2008г. к 2007г. | 2009г. к 2008г. | ||||
| 1. Валюта баланса | 137411 | 201968 | 264191 | 64557 | 62223 | 147,0 | 130,8 |
| 2. Выручка | 690875 | 1168558 | 1183773 | 477683 | 15215 | 169,1 | 101,3 |
| 3. Оборачиваемость активов | 5,03 | 5,79 | 4,48 | 0,76 | -1,30 | 115,1 | 77,4 |
| 4. Прибыль от продаж | 30284 | 82799 | 73286 | 52515 | -9513 | 273,4 | 88,5 |
| 5. Рентабельность продаж | 4,38 | 7,09 | 6,19 | 2,7 | -0,9 | 161,6 | 87,4 |
| 6. Прибыль чистая | 4725 | 44538 | 24595 | 39813 | -19943 | 942,6 | 55,2 |
| 7. Рентабельность продаж чистая | 0,68 | 3,81 | 2,08 | 3,12 | -1,73 | 557,3 | 54,5 |
| 8. Краткосрочные обязательства | 140644 | 156295 | 192139 | 15651 | 35844 | 111,1 | 122,9 |
| 9. Дебиторская задолженность | 29414 | 104783 | 159365 | 75369 | 54582 | 356,2 | 152,1 |
| 10. Запасы | 64063 | 48729 | 56556 | -15334 | 7827 | 76,1 | 116,1 |
| 11. Основные средства | 34578 | 39505 | 43516 | 4927 | 4011 | 114,2 | 110,2 |
| 12. Среднемесячная выручка | 57572,9 | 97379,8 | 98647,8 | 39806,9 | 1267,92 | 169,1 | 101,3 |
| 13. Средний срок погашения краткосрочных обязательств, мес. | 2,44 | 1,61 | 1,95 | -0,84 | 0,34 | 65,7 | 121,4 |
- выручка в 2008 году по сравнению с 2007 годом увеличилась на 477683 тыс.руб., или 69,1%, что свидетельствует об увеличении объемов реализации продукции или оказываемых услуг;
- темпы роста выручки опережают темпы роста валюты баланса, что свидетельствует об улучшении использования активов и капитала. Этот вывод подтверждается ростом показателя оборачиваемости активов, который увеличился с 5,03 до 5,79 и свидетельствует о повышении деловой активности предприятия ООО «Автозаводстрой»;
- прибыль предприятия увеличилась на 52515 тыс.руб., или на 173,4%. Чистая прибыль предприятия значительно увеличилась, а именно на 39813 тыс.руб., или 842,6%. Показатель рентабельности продаж по общей прибыли увеличился - на 2,7%, а рентабельность продаж по чистой прибыли на 3,12%. Из этого следует вывод, что рост прибыли произошел только за счет увеличения объемов реализации и не произошло существенного роста эффективности за счет снижения уровня затрат;
- рентабельность продаж по чистой прибыли в 2008 году составила 3,81%, что ниже уровня инфляции и оценивается как очень низкая;
- чистая прибыль, остающаяся в распоряжении предприятия после всех платежей в бюджет, составляет 53,8% от общей прибыли, что может свидетельствовать о рациональном использовании прибыли;
- краткосрочные обязательства предприятия увеличились на 15651 тыс.руб., или 11,1%, и темпы их роста не превышают темпы увеличения выручки от реализации. Это свидетельствует о платежеспособности предприятия;
- основной причиной роста обязательств является вложение денежных средств в основные средства. Сумма средств вложенных в основные средства увеличилась на 4927 тыс.руб. или на 14,2%;
- средний срок погашения обязательств в 2008 году составил 1,61 месяца, что ниже уровня 2007 года на 0,84 мес., что несомненно является положительной тенденцией.
На основе данных таблицы 2.2 можно сделать следующие выводы о финансовом состоянии ООО «Автозаводстрой» за 2008 – 2009 гг.:
- валюта баланса за анализируемый период возросла на 62223 тыс.руб., или 30,8%, следовательно увеличились активы и капитал ООО «Автозаводстрой»;
- выручка в 2009 году по сравнению с 2008 годом увеличилась незна-чительно, а именно на 15215 тыс.руб., или 1,3%, это является следствием мирового финансового кризиса;
- темпы роста валюты баланса опережают темпы роста выручки, что свидетельствует об ухудшении использования активов и капитала. Этот вывод подтверждается снижением показателя оборачиваемости активов, который уменьшился с 5,79 до 4,48 и свидетельствует о снижении деловой активности предприятии;
- прибыль предприятия уменьшилась на 9513 тыс.руб., или на 11,5%. На протяжении 2008 – 2009 гг. значительно снизилась чистая прибыль ООО «Автозаводстрой», а именно на 19943 тыс.руб., или 44,8%. Снижение показателей прибыли повлекло за собой уменьшение показателя рентабельности продаж по общей прибыли - на 0,9%, а рентабельности продаж по чистой прибыли на 1,73%, что ниже уровня инфляции и оценивается как очень низкая;
- краткосрочные обязательства предприятия увеличились на 35844 тыс.руб., или 22,9%, и темпы их роста превышают темпы увеличения выручки от реализации. Это свидетельствует об ухудшении платежеспособности предприятия ООО «Автозаводстрой» в 2009 году. Для выявления причин ухудшения платежеспособности анализируется динамика изменения основных статей оборотных активов (дебиторской задолженности и запасов). Эти статьи в сумме изменились на 62409 тыс.руб., что существенно меньше суммы увеличения краткосрочных обязательств. Темпы роста дебиторской задолженности и запасов существенно выше темпов роста выручки, следовательно, происходит излишнее отвлечение денежных средств в оборотных активах;
- средний срок погашения обязательств в 2009 году составил 1,95 месяца, что больше уровня 2008 года на 0,4 мес., это также свидетельствует об ухудшении платежеспособности предприятия ООО «Автозаводстрой» в 2009 году.
Таким образом, на основании результатов экспресс-анализа финансового состояния ООО «Автозаводстрой» за период 2007 – 2009 гг. можно сделать следующий вывод:
- Результаты анализа за 2007 – 2008 гг. показали, что предприятие достигло высоких показателей деятельности. Выручка увеличилась на 69,1%, прибыль от продаж на 173,4%, чистая прибыль на 842,6%, что свидетельствует об увеличении объемов реализации продукции или оказываемых услуг. Показатель рентабельности продаж по общей прибыли увеличился - на 2,7%, а рентабельность продаж по чистой прибыли на 3,12%. Краткосрочные обязательства предприятия увеличились на 11,1%, и темпы их роста не превышают темпы увеличения выручки от реализации. Это свидетельствует о платежеспособности предприятия. Также в данный период 2007 – 2008 гг. предприятию ООО «Автозаводстрой» удалось добиться выполнения «золотого» правила эффективного бизнеса:
Тприбыль > Твыручка от продаж >Тактивы > 100%,
942,6 > 169,1 > 115,1 > 100%.
Данный факт подтверждает рисунок 2.2.
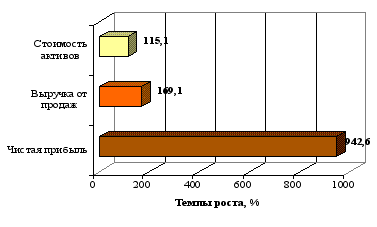
Рисунок 2.2 – Динамика чистой прибыли, выручки от продаж и стоимости активов ООО «Автозаводстрой»
Экспресс-анализ финансового состояния в 2008 – 2009 гг. выявил, что финансовое состояние ООО «Автозаводстрой» ухудшилось, об этом свидетельствует снижение показателей финансовой деятельности предприятия, так прибыль от продаж уменьшилась на 11,5%, чистая прибыль на 44,8%. Снижение показателей прибыли повлекло за собой уменьшение показателя рентабельности продаж по общей прибыли - на 0,9%, а рентабельности продаж по чистой прибыли на 1,73%. Как следствие наблюдается рост краткосрочных обязательств на 22,9%, и темпы их роста превышают темпы увеличения выручки от реализации. Наблюдается также темп роста дебиторской задолженности и запасов и они существенно выше темпов роста выручки, следовательно, происходит излишнее отвлечение денежных средств в оборотных активах, это свидетельствует об ухудшении платежеспособности предприятия ООО «Автозаводстрой» в 2009 году.
Проанализировав финансово-хозяйственную деятельность предприятия ООО «Автозаводстрой» перейдем к оценке динамики и факторов формирования прибыли исследуемого предприятия.
2.2 Анализ состава, структуры и динамики прибыли предприятия
Анализ прибыли представляет собой исследование механизма формирования конечного финансово-хозяйственного результата во всем многообразии причинно-следственных связей и зависимостей в целом по предприятию, а также по отдельным ее видам в зависимости от направления изучения.
Начальным этапом исследования является изучение динамики, структуры прибыли, оценка выполнения плана в целом, по видам хозяйственной деятельности, а также определение влияния факторов на изменение величины показателей прибыли.
Финансово-хозяйственные результаты деятельности предприятия оцениваются с помощью абсолютных и относительных показателей. К абсолютным показателям относятся: валовая прибыль, прибыль от реализации продукции, прибыль (убыток) от прочей реализации, прибыль до налогообложения, чистая прибыль. Они характеризуют абсолютную прибыль хозяйствования. Размер прибыли, несомненно, имеет большое значение, но только по абсолютным показателям прибыли безотносительно к обороту или величине активов предприятия невозможно дать объективную оценку финансового результата.
Состав, структуру и динамику показателей прибыли ООО «Автозаводстрой» за период 2007 – 2009 гг. основные показатели представим в таблице 2.3.
Таблица 2.3 – Состав, структура и динамика показателей прибыли ООО «Автозаводстрой» за период 2007-2009 гг.
| Показатель | 2007г. | 2008г. | 2009г. | Абс.изм. (+, -) | Темпы прироста(%) | ||
| 2008г. к 2007г. | 2009г. к 2008г. | 2008г. к 2007г. | 2009г. к 2008г. | ||||
| Доходы, всего | 690875 | 1168558 | 1183773 | 477683 | 15215 | 69,14 | 1,30 |
| Удельный вес, % | 100 | 100 | 100 | 0,00 | 0 | - | - |
| Валовая прибыль | 30284 | 82799 | 73286 | 52515 | -9513 | 173,41 | -11,49 |
| Удельный вес, % | 4,38 | 7,09 | 6,19 | 2,70 | -0,89 | - | - |
| Прибыль от продаж | 30284 | 82799 | 73286 | 52515 | -9513 | 173,41 | -11,49 |
| Удельный вес, % | 4,38 | 7,09 | 6,19 | 2,70 | -0,89 | - | - |
| Прочие доходы | 1403 | 149 | 372 | -1254 | 223 | -89,38 | 149,66 |
| Удельный вес, % | 0,20 | 0,01 | 0,03 | -0,19 | 0,02 | - | - |
| Прибыль до налогообложения | 10043 | 63013 | 39949 | 52970 | -23064 | 527,43 | -36,60 |
| Удельный вес, %. | 1,45 | 5,39 | 3,37 | 3,94 | -2,0 | - | - |
| Чистая (нераспределенная) прибыль | 4725 | 44538 | 24595 | 39813 | -19943 | 842,60 | -44,78 |
| Удельный вес, % | 0,68 | 3,81 | 2,08 | 3,13 | -1,7337 | - | - |
Представленные в таблице 2.3 данные показывают, что наибольший удельный вес в структуре доходов приходится на валовую прибыль, равную 4,38% в 2007 г., с увеличением ее доли до 6,19% к 2009 г., как и предполагалось по плану. Это свидетельствует о приоритетности основной деятельности, за счет которой и формируется чистая прибыль.
Доля прочих доходов в диапазоне 0,01 - 0,2% за анализируемый период 2007 – 2009 гг. говорит о том, что даже значительные колебания величины прочих доходов не оказывают существенного влияния на конечный результат деятельности ООО «Автозаводстрой».
Из данных структурно-динамического анализа за три года следует, что все показатели, кроме прочих доходов (снижение их составило 1031 тыс.руб.), имели положительную динамику. Совокупные доходы в абсолютном выражении увеличились на 477683 и на 15215 тыс. руб. соответственно, темпы прироста составили 69,14 и 1,3% соответственно; валовая прибыль в 2008 г. прибавила 52515 или 173,41 %, однако в 2009 году сумма снижения валовой прибыли составила 9513 тыс. руб. или 11,49%. Начиная с этого показателя, наблюдается снижение показателей прибыли С в 2009 году.
Для большей наглядности представим динамику прибыли ООО «Автозаводстрой» за период 2007 – 2009 гг. на рисунке 2.3.
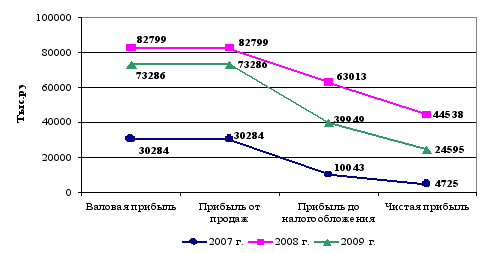
Рисунок 2.3 – Динамика прибыли ООО «Автозаводстрой»
Увеличение прибыли от продаж в 2008 году составило 52515 тыс.руб. или 173,41% и соответственно, оценивается положительно, однако в 2009 году по этому показателю наблюдается снижение на 9513 тыс. руб., или на 11,49%. Нельзя не обратить внимание на снижение темпов прироста по всем показателям к 2009 г.
Таким образом, по данным проведенного анализа можно сделать следующий вывод: несмотря на рост в динамике всех показателей прибыли в 2008 году, наблюдается спад деловой активности к 2009 г., который выражается в снижении темпов прироста по всем показателям, а также в невыполнении плановых заданий.
Остановимся отдельно на динамике и оценке чистой прибыли, которая, формируется в основном за счет операционной деятельности (см. таблицу 2.4).
Таблица 2.4 – Показатели динамики и оценки чистой прибыли ООО «Автозаводстрой» за период 2007 – 2009 гг., тыс.руб.
| Показатель | 2007г. | 2008г. | 2009г. | Абс.изм. (+, -) | Темпы прироста (%) | ||
| 2008г.к 2007г. | 2009г. к 2008г. | 2008г. к 2007г. | 2009г. к 2008г. | ||||
| Прибыль от продаж | 30284 | 82799 | 73286 | 52515 | -9513 | 173,41 | -11,49 |
| Сальдо прочих доходов и расходов | -20515 | -20013 | -33609 | 502 | -13596 | -2,45 | 67,94 |
| Налог на прибыль | 5044 | 18248 | 15082 | 13204 | -3166 | 261,78 | -17,35 |
| Чистая (нераспределенная) прибыль | 4725 | 44538 | 24595 | 39813 | -19943 | 842,60 | -44,78 |
За анализируемый период 2007 — 2009 гг. темпы прироста чистой прибыли составили 842,6% и -44,78%, а в абсолютном выражении чистая прибыль увеличилась в 2008 году на 39813 тыс.руб., а в 2009 году снизилась на 19943 тыс. руб. соответственно.
При этом темп роста прибыли от реализации в 2008 году по сравнению с 2007 годом был заметно ниже, т.е. 173,41%, следовательно, прирост чистой прибыли был обеспечен за счет влияния других факторов, в частности — за счет сокращения отрицательного сальдо прочих доходов и расходов на 502 тыс. руб. в 2008 г. Следует отметить, что несмотря на положительную динамику этого показателя, в 2009 году показатели по чистой прибыли не достигли требуемой величины. Чистая прибыль в 2009 г. составила 24595 тыс. руб., что на 19943 тыс. руб. меньше, чем в 2008 году. Факторы изменения объема чистой прибыли рассчитываются способом сравнения. При этом необходимо учитывать, что изменение налога на прибыль на величину чистой прибыли оказывает влияние, обратное по знаку.
Итак, отрицательное влияние на величину чистой прибыли в 2009 г. от показателей 2008 г. распределилось следующим образом: 9513 тыс. руб. приходится на сокращение прибыли от реализации, 13596 тыс. руб. составили потери чистой прибыли за счет отрицательного сальдо от прочих доходов и расходов. Уменьшение налога на прибыль на 3166 тыс. руб. имело также отрицательное влияние.
Прибыль формируется под воздействием самых различных факторов, которые имеют разнонаправленное влияние, увеличивая или уменьшая ее объем. Отрицательное действие одних факторов способно снизить или полностью превзойти положительное влияние других. Негативное воздействие факторов следует рассматривать отдельно, устанавливая конкретную причину каждого для определения основных резервов повышения эффективности, разработки предложений, направленных на повышение прибыли. Поэтому следующим этапом аналитического исследования должно стать определение причин снижающейся динамики и недополучения запланированной величины финансово-хозяйственного результата ООО «Автозаводстрой».
Факторы формирования показателей прибыли ООО «Автозаводстрой» за 2007 – 2009 гг. представим в Приложении Б.
Влияние на изменение валовой прибыли объема реализации продукции и себестоимости ООО «Автозаводстрой» рассмотрим по абсолютным отклонениям этих показателей. За 2008 год основной прирост валовой прибыли в сумме 477683 тыс. руб. произошел за счет увеличения выручки от реализации, себестоимость способствовала снижению валовой прибыли на 425168 тыс. руб. (Приложение А). В 2009 г. ситуация изменилась в сторону уменьшения себестоимости на 24728 тыс. руб. и незначительного роста выручки от реализации на 15215 тыс.руб., и это стало основным фактором снижения валовой прибыли. Это не могло не сказаться на остальных показателях прибыли: снижение прибыли от реализации на 9513 тыс.руб. было предопределено ростом себестоимости реализованной продукции. Увеличение прочих доходов на 223 тыс. руб. и рост прочих расходов на 12333 тыс. руб. вызвали снижение прибыли до налогообложения на 23064 тыс. руб. В результате чистая прибыль уменьшилась на 19943 тыс. руб. и составила 24595 тыс.руб.
Проведенный анализ позволяет сделать вывод, что снижение показателей прибыли ООО «Автозаводстрой» в 2009 г. объясняется проблемами в сфере сбыта, т. е. имели место внешние факторы, возможно, такие как начавшийся мировой финансовый кризис и как следствие неблагоприятная рыночная конъюнктура, падение спроса на выпускаемую продукцию и т. п.
Несомненно, положительным фактором является снижение себестоимости, доля которой в выручке от реализации снизилась на 1,81%: с 95,62% в 2007 г. до 93,81 % в 2009 г. Снижение доли себестоимости в выручке от реализации за период 2007 – 2009 гг. повлекло за собой:
- увеличение доли прибыли от продаж на 1,81пункта: с 4,38% в 2007 г. до 6,19% в 2009 г.;
- рост доли прибыли до налогообложения ООО «Автозаводстрой» на 1,92 пункта: с 1,45% в 2007 г. до 3,37 в 2009 г.;
- увеличение доли чистой прибыли на 1,4 пункта: с 0,68% в 2007 г. до 2,08% в 2009 г.
Так как в условиях рыночной экономики главной целью хозяйственно-финансовой деятельности любой организации должна быть прибыль, поэтому необходимо обращать внимание на качество прибыли, что важно для объективной оценки деятельности организации с позиции всех заинтересованных субъектов рыночных отношений.
Для большей наглядности представим структуру показателей прибыли ООО «Автозаводстрой» за период 2007 – 2009 гг. на рисунке 2.4.
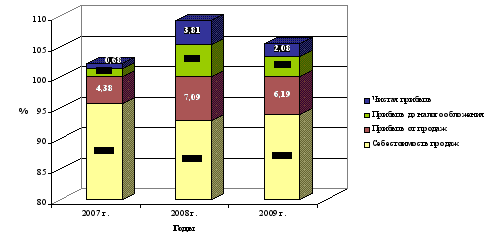
Рисунок 2.4 – Динамика структуры прибыли ООО «Автозаводстрой» за период 2007-2009 гг.
Качество прибыли зависит от множества факторов, но в целом они характеризуют два признака «качественности» прибыли это стабильность в доходах и адекватность ее оценки. Стабильными можно назвать доходы, которые отличаются относительным постоянством на протяжении длительного периода времени и вследствие этого могут легко прогнозироваться на перспективу. Чем больше стабильность в доходах, тем выше качество прибыли. Стабильность свойственна прежде всею доходам от основной деятельности (прибыли от продаж) по сравнению с другими источниками.
В качестве исследуемого показателя целесообразно использовать показатель прибыли в расчете на одного занятого. Анализ данного показателя выполнен по трем позициям: прибыли от продаж, прибыли до налогообложения и чистой прибыли (см. таблицу 2.5) Выполненный анализ свидетельствует о том, что в 2008 г. показатели прибыли от продаж и чистой прибыли в расчете на одного занятого в ООО «Автозаводстрой» были наиболее высокими за весь рассматриваемый период – соот-ветственно 40,75 тыс.руб./чел. и 21,92 тыс.руб./чел.
Таблица 2.5 – Анализ прибыли (убытка) ООО «Автозаводстрой» в расчете на одного занятого
| Показатель | 2007 г. тыс. руб. | 2008 г. тыс. руб. | 2009 г. тыс. руб. | Откл. (+, -) | Темп роста, % | ||
| 2008 г. к 2007 г. | 2009 г. к 2008 г. | 2008 г. к 2007 г. | 2009 г. к 2008 г. | ||||
| Численность занятых, чел. | 1981 | 2032 | 2055 | 51 | 23 | 102,6 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |