Совершенствование управления финансовыми результатами предприятия
Показатели прибыли в расчете на одного занятого 2009 г. также характеризуются положительной динамикой, но они незначительно ниже показателей 2008 г., однако выше показателей 2007 г., поэтому целесообразно сравнивать между собой результаты 2009 г. с 2007 г.
Для большей наглядности представим динамику прибыли в расчете на одного работника предприятия ООО «Автозаводстрой» на рисунке 2.5.
Также высокое качество прибыли характеризуется ростом объема выпуска продукции, снижением уровня затрат, а низкое качество - ростом цен на продукцию без увеличения ее выпуска и продажи в натуральных измерителях.
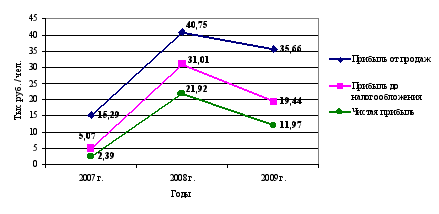
Рисунок 2.5 – Динамика прибыли в расчете на одного работника предприятия
Таким образом, по данным проведенного практического анализа можно сделать следующий вывод: несмотря на рост в динамике всех показателей прибыли ООО «Автозаводстрой» в 2008 году, наблюдается спад деловой активности к 2009 г., который выражается в снижении темпов прироста по всем показателям. Отрицательное влияние на величину чистой прибыли в 2009 г. от показателей 2008 г. распределилось следующим образом: 9513 тыс. руб. приходится на сокращение прибыли от реализации, 13596 тыс. руб. составили потери чистой прибыли за счет отрицательного сальдо от прочих доходов и расходов. Уменьшение налога на прибыль ООО «Автозаводстрой» на 3166 тыс. руб. имело также отрицательное влияние.
2.3 Факторный анализ прибыли предприятия
Многообразие воздействия на прибыль внешних и внутренних факторов диктует необходимость их систематизации.
К внешним факторам относятся:
рыночно-конъюнктурные факторы (повышение конкурентоспособности в оказании услуг, организация эффективной рекламы новых видов товаров);
уровень развития внешнеэкономических связей, изменение тарифов и цен на поставляемые продукцию и услуги в результате инфляции;
хозяйственно-правовые и административные факторы (налогообложение, правовые акты, постановления и положения, регламентирующие деятельность организации, государственное регулирование тарифов и цен).
К внутренним факторам относятся:
материально-технические (проведение модернизации и реконструкции материально-технической базы предприятия);
организационно-управленческие (разработка стратегии и тактики деятельности и развития предприятия, информационное обеспечение процесса принятия решения);
экономические (финансовое планирование деятельности предприятия, анализ и поиск внутренних резервов роста прибыли, рентабельности, налоговое планирование);
социальные (повышение квалификации работников, улучшение условий труда, организация оздоровления и отдыха работников).
Для аналитического исследования прибыли ООО «Автозаводстрой» проведем факторный анализ прибыли от реализации (в числе факторов – статьи калькуляции). Исходные данные для факторного анализа прибыли от реализации представим в Приложениях Б - В.
Расчеты проведем при условии роста цен на 13,3 % в 2008 г. и на 14,8% в 2009 г., что отражено в таблице 2.6.
Информация, представленная в таблице 2.6, свидетельствует о том, что выручка от реализации в сопоставимых ценах в 2008 году составила 1031384 (1168558 / 1,133), в 2009 году - 1040222 тыс. руб. (1183773 / 1,138). Если из выручки анализируемого периода вычесть ее величину, скорректированную на индекс цен, то полученная разность укажет на прирост выручки за счет прироста цены реализации. Следовательно, рост выручки за счет увеличения цены составил 137174 (1168558 - 1031384) и 143551 тыс. руб. (1183773 - 1040222) в 2008 и 2009 гг. соответственно. Ценовой фактор, таким образом, играл решающее влияние на общий прирост выручки от реализации в 2008 и в 2009 гг.
Таблица 2.6 – Промежуточные расчеты по факторному анализу прибыли от продаж ООО «Автозаводстрой» за 2007-2009 гг., тыс.руб.
| Показатель | 2008 г. | 2009 г. |
| Темп инфляции, % | 13,3 | 13,8 |
| Выручка в сопоставимых ценах | 1 031 384 | 1 040 222 |
| Прирост выручки за счет объема | 340 509 | (128 336) |
| Прирост выручки за счет цены | 137 174 | 143 551 |
Влияние изменения объема реализованной продукции на сумму выручки рассчитывается разностью между скорректированной выручкой и выручкой предыдущего периода. Прирост объемного фактора в выручке от продаж в 2008 г. составил 340509 тыс. руб. (11031384 - 690875), а в 2009 г. выручка потеряла 128336 тыс. руб. за счет снижения количества реализованной продукции.
Алгоритм расчета влияния факторов первого порядка на прибыль от реализации ООО «Автозаводстрой» представим в таблице 2.7.
Таблица 2.7 – Расчет влияния факторов первого порядка на прибыль от реализации за 2007-2009 гг., тыс.руб.
| Факторы, влияющие на прибыль от продаж | Прирост прибыли за счет фактора | |
| 2008 г.к 2007 г. | 2009 г. к 2008 г. | |
| Изменение объема продаж | 14 983 | (9 112) |
| Изменение цены реализации | 6 036 | 10 192 |
| Изменение себестоимости | 31 496 | (10 593) |
| Совокупное влияние факторов на изменение прибыли от продаж | 52515 | (9513) |
Данные таблицы 2.7 показывают, что результаты расчета факторных влияний указывают на положительное воздействие всех исследуемых элементов в 2008 г. Наибольший прирост прибыли на 31496 тыс. руб. приходится на снижение себестоимости. За счет объема продаж прибыль ООО «Автозаводстрой» увеличилась на 14983 тыс. руб. В 2009 г. возможности роста прибыли не были полностью реализованы в результате снижения объема продаж в натуральном выражении (прибыль недополучила 9112 тыс. руб.) и роста себестоимости, отрицательное воздействие которой составило 10593 тыс. руб. Общее снижение прибыли от продаж в 2009 г. было получено за счет увеличения себестоимости, и снижения объемов продаж.
Тем не менее объективная оценка влияния себестоимости на прибыль за счет эффективного использования производственных ресурсов может быть дана при наличии информации об уровне и динамике затрат на единицу продукции.
Исходя из проведенного анализа, можно заключить, что общий подъем прибыли от реализации был вызван прямо или опосредованно ростом цены реализации, поэтому результаты деятельности не являются следствием активной деловой политики, конструктивных управленческих решений.
Далее проведем факторный анализ прибыли от продаж предприятия ООО «Автозаводстрой» (в числе факторов – элементы расходов).
Исходные данные для факторного анализа прибыли от реализации представим в Приложениях Г –Д.
Факторы второго порядка (материальные, трудовые, амортизационные, прочие затраты) определяются аналогично.
Расчет влияния их на прирост прибыли от реализации представим в таблице 2.8.
Данные таблицы 2.8 позволяют сделать выводы о причинах снижения прибыли от продаж в 2009 году на 62028 тыс. руб. и определить возможные направления внутреннего анализа в целях более тщательного рассмотрения этих причин. Как следует из данных Приложения 5, все показатели ресурсоемкости в 2008 году (за исключением материалоемкости) увеличились. Это свидетельствует о том, что основной причиной снижения прибыли со стороны затрат явились именно материальные затраты, то есть их рост, опережающий рост выручки. Со стороны выручки негативного влияния на прибыль не выявлено (см. табл. 2.7), поскольку имеет место положительный прирост выручки за счет цен и объема производства.
Таблица 2.8 – Расчет влияния факторов второго порядка на прибыль от реализации за 2007-2009 гг., тыс.руб.
| Факторы, влияющие на прибыль от продаж | Прирост прибыли за счет фактора | |
| 2008 г.к 2007 г. | 2009 г. к 2008 г. | |
| Изменение объема продаж | 14 983 | (9 112) |
| Изменение цены реализации | 6 036 | 10 192 |
| Материалоемкость | (46 742) | 36697 |
| Зарплатоемкость | 110958 | (41371) |
| Амортизациоемкость | 1168 | (1184) |
| Ресурсоемкость по прочим расходам | (33888) | (4735) |
| Совокупное влияние факторов на изменение прибыли от продаж | 52515 | (9513) |
Дальнейший анализ позволяет количественно оценить влияние факторов. Так, расчеты показывают (см. табл. 2.8), что положительно повлияли на прибыль такие факторы, как объем производства (прирост прибыли за счет этого фактора составил 14983 тыс. руб.), цена (6036 тыс.руб.), зарплатоемкость (110958 тыс.руб.), амортизациоемкость (1168 тыс. руб.). Единственным фактором, отрицательно повлиявшим на прибыль в 2008 году была материалоемкость. Ее отрицательное влияние в размере 46742 тыс. руб. смогли компенсировать все перечисленные положительно повлиявшие факторы.
По данным Приложения Д, все показатели ресурсоемкости в 2009 году (за исключением материалоемкости) снизились. Положительно повлияли на прибыль такие факторы, как цена (10192 тыс. руб.), и материалоемкость. За счет более интенсивного использования материальных ресурсов прирост прибыли в 2009 г. составил 36697 тыс. руб. Уменьшающаяся доля трудовых затрат и амортизации в выручке от реализации говорит о снижении производительности труда.
Распределение чистой прибыли находится в исключительной компетенции общего собрания собственников компании (акционеров, участников) и не может осуществляться единоличным распоряжением руководителя организации. В соответствии с решением общего собрания о распределении чистой прибыли она может быть использована по направлениям, представленным на рисунке 2.6.
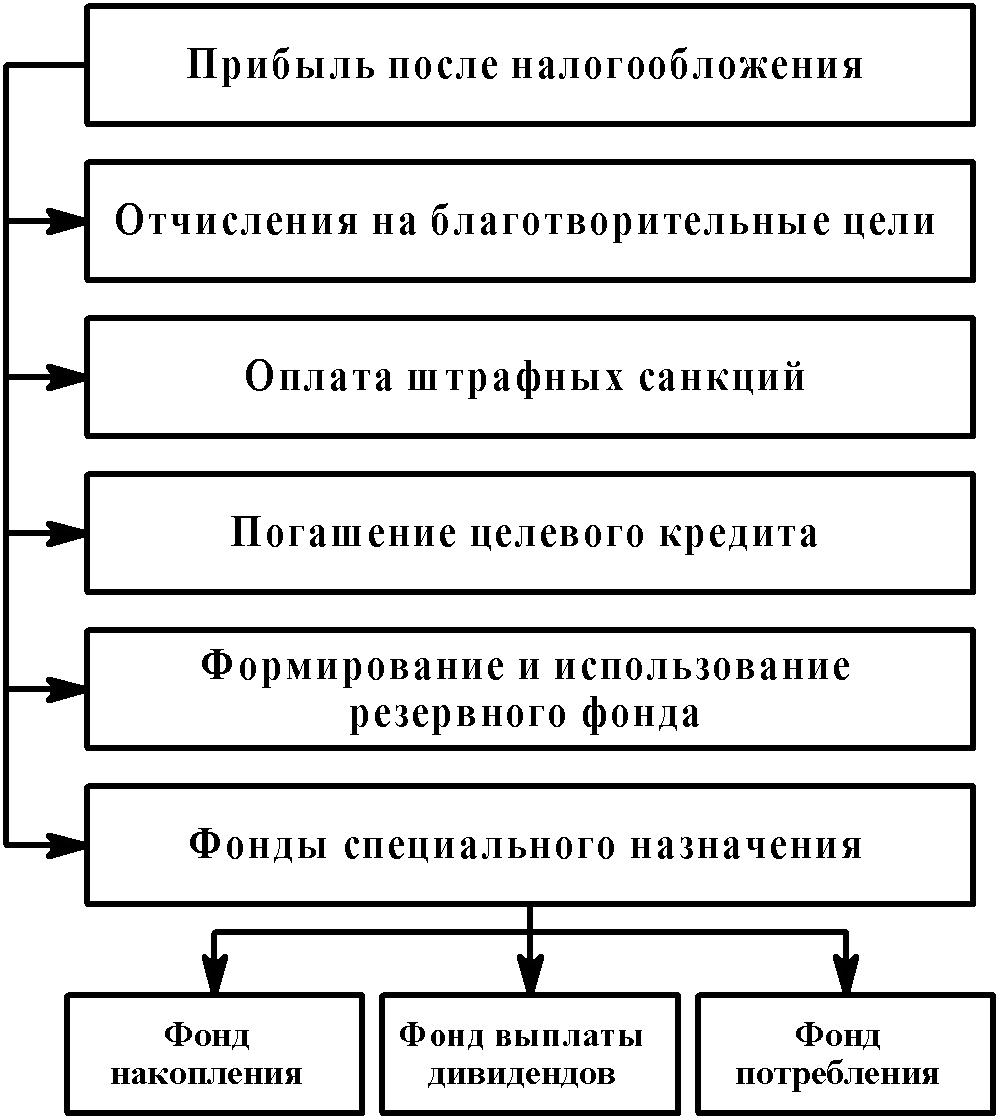
Рисунок 2.6 – Направления использования чистой прибыли организации
Анализ распределения прибыли предприятия ООО «Автозаводстрой» за период 2007 – 2009 гг. представим в таблице 2.9.
Данные таблицы 2.9 свидетельствуют о том, что в 2008 году по сравнению с 2007 годом чистая прибыль предприятия увеличилась на 39813 тыс. руб., по сравнению с 2009 годом она снизилась на – 19943 тыс.руб. Большая часть ее направляется в фонд накопления, предназначенный для финансирования развития материально-технической базы предприятия. Если в 2007 году эта доля составляла 51,9 %, то в 2009 году она увеличилась до 67,2%.
Таблица 2.9 – Анализ распределения прибыли предприятия
| Показатель | Сумма, тыс.руб. | Структура, % | Абс.отклон.(+,-) | |||||
| 2007г | 2008г | 2009г | 2007г | 2008г | 2009г | 2008г. к 2007г. | 2009г. к 2008г. | |
| Чистая прибыль | 4725 | 44538 | 24595 | 100 | 100 | 100 | 39813 | -19943 |
| Фонд накопления | 2452 | 25253 | 16528 | 51,9 | 56,7 | 67,2 | 22801 | -8725 |
| Фонд потребления | 2273 | 19285 | 8067 | 48,1 | 43,3 | 32,8 | 17012 | -11218 |
Средства фонда потребления предприятия ООО «Автозаводстрой» используются в основном на оказание материальной помощи работникам предприятия и на другие цели.
Итак, вся прибыль, остающаяся в распоряжении предприятия, подразделяется на две части: первая — увеличивает имущество предприятия и участвует в процессе накопления, вторая — характеризует долю прибыли, используемой на потребление. При этом не обязательно всю прибыль, направляемую на накопление, использовать полностью. Остаток прибыли, имеет важное резервное значение и может быть направлен в последующие годы на покрытие возможных убытков, финансирование различных затрат.
Таким образом, по данным проведенного практического анализа можно сделать следующий вывод: несмотря на рост в динамике всех показателей прибыли ООО «Автозаводстрой» в 2008 году, наблюдается спад деловой активности к 2009 г., который выражается в снижении темпов прироста по всем показателям. Отрицательное влияние на величину чистой прибыли в 2009 г. от показателей 2008 г. распределилось следующим образом: 9513 тыс. руб. приходится на сокращение прибыли от реализации, 13596 тыс. руб. составили потери чистой прибыли за счет отрицательного сальдо от прочих доходов и расходов. Уменьшение налога на прибыль ООО «Автозаводстрой» на 3166 тыс. руб. имело также отрицательное влияние.
Результаты расчета факторных влияний указывают на положительное воздействие всех исследуемых элементов в 2008 г. Наибольший прирост прибыли на 31496 тыс. руб. приходится на снижение себестоимости. За счет объема продаж прибыль ООО «Автозаводстрой» увеличилась на 14983 тыс. руб. В 2009 г. возможности роста прибыли не были полностью реализованы в результате снижения объема продаж в натуральном выражении (прибыль недополучила 9112 тыс. руб.) и роста себестоимости, отрицательное воздействие которой составило 10593 тыс. руб. Общее снижение прибыли от продаж ООО «Автозаводстрой» в 2009 г. было получено за счет увеличения себестоимости, и снижения объемов продаж.
2.4 Оценка рентабельности деятельности предприятия
Результативность функционирования предприятия чаще всего оценивается показателями рентабельности (доходности). Для правильной оценки причин изменений коэффициентов рентабельности предприятия за анализируемый период целесообразно предварительно обобщить данные форм бухгалтерской и статистической отчетности.
Исходные данные для расчета показателей рентабельности ООО «Автозаводстрой» представим в таблице 2.10.
Рассчитаем финансовые коэффициенты, характеризующие рентабельности деятельности ООО «Автозаводстрой» на конец 2007 года:
- рентабельность собственного капитала, %:
2007 г.Рсобст. кап = 4725 / -6054 * 100% = -78,5%;
- рентабельность авансированного капитала, %:
2007 г.Раванс. кап = 4725 / 152036 * 100% = 3,11%;
- рентабельность оборотных активов, %:
2007 г.Робор.акт = 4725 / 114037,5* 100% = 4,14%;
- рентабельность внеоборотных активов, %:
2007 г.Рвнеоб.акт = 4725 / 37998,5 * 100% = 12,437%;
- рентабельность производства, %:
2007 г.Рпроизв = 30284 / 660591 * 100% = 4,58%;
- рентабельность продаж (по чистой прибыли), %:
2007 г.Рпродаж = 4725 / 690875 * 100% = 0,68%;
- рентабельность продаж (по прибыли от продаж), %:
2007 г.Рпродаж = 30284 / 690875 * 100% = 4,38%;
- рентабельность активов, %:
2007 г.Робор.акт = 10043 / 152036 * 100% = 6,61%.
Таблица 2.10 – Исходные данные для расчета показателей рентабельности
| Показатели | 2007 г. | 2008 г. | 2009 г. |
| 1. Среднегодовая стоимость: | |||
| активов (капитала) | 152036 | 169554,5 | 232944,5 |
| оборотных активов | 114037,5 | 129504 | 188402 |
| товарных запасов | 50478,5 | 56396 | 52642,5 |
| внеоборотных активов | 37998,5 | 40050,5 | 44542,5 |
| собственного капитала | -6054 | 20418,5 | 57812 |
| краткосрочных займов и кредитов | 157674 | 148469,5 | 174217 |
| 2. Выручка от продаж | 690875 | 1168558 | 1183773 |
| 3. Себестоимость | 660591 | 1085759 | 1110487 |
| 4. Прибыль от продаж | 30284 | 82799 | 73286 |
| 5. Прибыль до налогообложения | 10043 | 63013 | 39949 |
| 6. Чистая прибыль | 4725 | 44538 | 24595 |
Аналогичным образом рассчитаем коэффициенты на конец 2008 и 2009 года, результаты расчетов представим в таблице 2.11.
Таблица 2.11 – Результаты анализа показателей рентабельности деятельности ООО «Автозаводстрой» за 2007-2009 гг.
| Наименование показателя | 2007 г. | 2008 г. | 2009 г. | Изменение за период (+, -) | |
| 2008 г.к 2007 г. | 2009 г. к 2008 г. | ||||
| 1. Рентабельность собственного капитала | -78,05 | 218,13 | 42,54 | 296,17 | -175,58 |
| 2. Рентабельность авансированного капитала | 3,11 | 26,27 | 10,56 | 23,16 | -15,71 |
| 3. Рентабельность оборотных активов | 4,14 | 34,39 | 13,05 | 30,25 | -21,34 |
| 4. Рентабельность внеоборотных активов | 12,43 | 111,20 | 55,22 | 98,77 | -55,99 |
| 5. Рентабельность производства | 4,58 | 7,63 | 6,60 | 3,04 | -1,03 |
| 6. Рентабельность продаж (по чистой прибыли) | 0,68 | 3,81 | 2,08 | 3,13 | -1,73 |
| 7. Рентабельность продаж (по прибыли от продаж) | 4,38 | 7,09 | 6,19 | 2,70 | -0,89 |
| 8. Рентабельность активов | 6,61 | 37,16 | 17,15 | 30,56 | -20,01 |
Для большей наглядности представим динамику показателей рентабельности предприятия ООО «Автозаводстрой» за 2007 – 2009 гг. на рисунке 2.7.
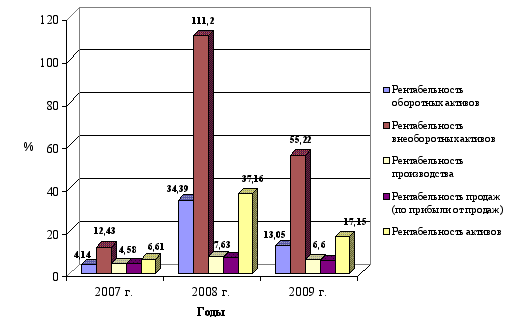
Рисунок 2.7 – Динамика показателей рентабельности деятельности ООО «Автозаводстрой» за 2007-2009 гг.
Как видно из рисунка 2.7, показатели рентабельности предприятия ООО «Автозаводстрой» характеризуются положительной динамикой. Высокие значения показателей рентабельности в 2008 году свидетельствуют о эффективности деятельности предприятия ООО «Автозаводстрой» в данный период. В 2009 году по сравнению с 2008 годом все показатели рентабельности деятельности ООО «Автозаводстрой» снизились, однако были не ниже уровня 2007 года. Рентабельность продаж, исчисленная по прибыли от продаж, в 2009 году составила 6,19%, что выше уровня 2007 года на 1,81 пункта, рентабельность продаж по чистой прибыли составила 2,08%, что также выше уровня 2007 года на 1,4 пункта. Это свидетельствует о улучшении эффективности хозяйственной деятельности предприятия в 2009 году в сравнении с 2007 годом.
Показатели, отражающие эффективность основной деятельности на протяжении 2007 – 2009 гг. значительно возросли — это происходит и с рентабель-ностью продаж, и с рентабельностью производства; итоговые показатели эффективности также увеличились, в частности, рентабельность собственного капитала увеличилась на 120,59 пункта, рентабельность активов на 10,54 пункта.
Произведем факторный анализ рентабельности продаж ООО «Автозаводстрой» за период 2007 – 2009 гг. Исходные данные для факторного анализа рентабельности продаж представим в таблице 2.12.
Таблица 2.12 – Исходные данные для факторного анализа рентабельности продаж ООО «Автозаводстрой»
| Показатель | Условное обозначение | 2007 г. | 2009 г. | Отклонение |
| 1 Выручка от продаж, тыс.руб. | N | 690875 | 1183773 | 492898 |
| 2. Себестоимость проданных товаров, тыс.руб. | S | 660591 | 1110487 | 449896 |
| 3. Прибыль от продаж, тыс.руб. | N – S - КР | 30284 | 73286 | 43002 |
| 4. Рентабельность продаж, % | Рп / N | 4,38 | 6,19 | 1,81 |
Расчет влияния изменения выручки от продаж, себестоимости продукции на рентабельность продаж определим методом цепных подстановок:
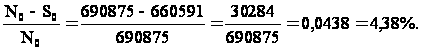

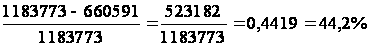

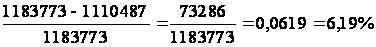
Ha изменение рентабельности продаж факторы повлияли следующим
образом.
– Изменение выручки от продаж:
DРп (N) = 0,4419 – 0,0438 = +0,3981 = 39,81.
– Изменение себестоимости проданных товаров:
DРп (S) = 0,0619 – 0,4419 = -0,38 = -38,0.
Совокупное влияние факторов: 6,19 – 4,38 = 39,81 – 38,0+1,81 = +1,81
Следовательно, в 2009 году по сравнению с 2007 годом рост объема выручки от продаж способствовал снижению убыточности продаж на 0,3981. Рост же себестоимости проданных товаров повлек за собой увеличение убыточности продаж и составил 0,38. В целом прибыльность продаж в 2009 году по сравнению с 2007 годом возросла на 1,81%.
Итак, увеличение показателей рентабельности в динамике свидетельствует о повышении эффективности деятельности, степени доходности, прибыльности ООО «Автозаводстрой».
Для анализа факторов изменения рентабельности собственного капитала наибольшее распространение получила факторная модель, получившая название формулы Дюпона. На рентабельность собственного капитала влияют как факторы хозяйственной деятельности, так и факторы, связанные с финансовой деятельностью организации. Первые находятся в сфере управления производственно-хозяйственной деятельностью, остальные — в сфере финансовой деятельности.
Проведем анализ рентабельности собственного капитала предприятия ООО «Автозаводстрой» используя факторную модель фирмы «Du Pont».
Рентабельность собственного капитала:
2007 г.: (4725 / -6054) * 100% = -78,05%;
2008 г.: (44538 / 20418,5) * 100% = 218,13%;
2009 г.: (24595 / 57812) *100% = 42,54%.
Мультипликатор собственного капитала:
2007 г.: 4725 / 690875 = 0,0068;
2008 г.: 44538 / 1168558 = 0,0381;
2009 г.: 24595 / 1183773 = 0,0208.
Оборачиваемость активов:
2007 г.: 690875 / 152036 = 4,54;
2008 г.: 1168558 / 169554,5 = 6,89;
2009 г.: 1183773 / 232944,5 = 5,08.
Коммерческая маржа:
2007 г.: 137411 / -3786 = -36,3;
2008 г.: 201698 / 44623 = 4,52;
2009 г.: 264191 / 71001 = 3,72.
Представим расчетные данные ООО «Автозаводстрой» в таблице 2.13.
Таблица 2.13 – Факторный анализ рентабельности собственного капитала ООО «Автозаводстрой» по модели «Du Pont»
| Показатель | 2007 г. | 2008 г. | 2009 г. |
| Рентабельность собственного капитала | -78,05 | 218,13 | 42,54 |
| Мультипликатор собственного капитала | 0,0068 | 0,0381 | 0,0208 |
| Оборачиваемость активов | 4,54 | 6,89 | 5,08 |
| Коммерческая маржа | -36,72 | 4,52 | 3,72 |
Для большей наглядности представим анализ рентабельности собственного капитала ООО «Автозаводстрой» по модели «Du Pont» на рисунке 2.8.
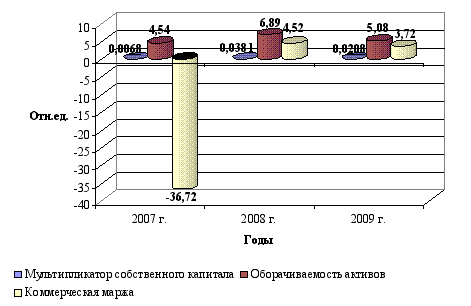
Рисунок 2.8 – Анализ рентабельности собственного капитала по модели «Du Pont»
Проанализируем модель «Du Pont» на предприятии ООО «Автозаводстрой» за период 2007 – 2008 гг. с помощью метода относительных разниц.
Прирост рентабельности собственного капитала ООО «Автозаводстрой» за счет мультипликатора собственного капитала за период 2007 – 2008 гг. составил:
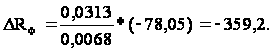
Прирост рентабельности за счет второго фактора (оборачиваемости активов) составил:
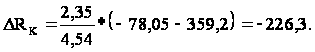
Прирост рентабельности за счет чистой маржи составил:
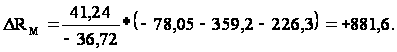
Результаты анализа рентабельности собственного капитала ООО «Автозаводстрой» методом относительных разниц за 2007 – 2008 гг. представим в таблице 2.14.
Таблица 2.14 – Результаты анализа рентабельности собственного капитала методом относительных разниц 2007-2008 гг.
| Факторы | Изменение фактора, пункты | Влияние фактора, пункты | Влияние фактора, % |
| Мультипликатор собственного капитала | 0,0313 | -359,2 | -121,3 |
| Оборачиваемость активов | 2,35 | -226,3 | -76,4 |
| Коммерческая маржа | 41,24 | +881,6 | 297,7 |
| Итого изменение рентабельности | 296,18 | 296,18 | 100 |
Оценивая перечисленные показатели для предприятия ООО «Автозаводстрой» за период 2007 – 2008 гг. можно утверждать, что увеличение рентабельности собственного капитала с -78,05% до 218,13% определили три фактора.
Отрицательно сказался на рентабельности собственного капитала мультиликатор собственного капитала (вклад – -121,3%), а также оборачиваемость активов (вклад в снижение рентабельности – -76,4%), положительное влияние оказала коммерческая маржа (вклад — +297,7%).
Аналогично проанализируем модель «Du Pont» на предприятии ООО «Автозаводстрой» за период 2008 – 2009 гг. с помощью метода относительных разниц.
Прирост рентабельности собственного капитала ООО «Автозаводстрой» за счет мультипликатора собственного капитала за период 2008 – 2009 гг. составил:
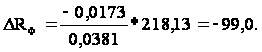
Прирост рентабельности за счет второго фактора (оборачиваемости активов) составил:
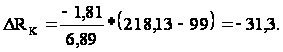
Прирост рентабельности за счет чистой маржи составил:
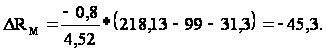
Результаты анализа рентабельности собственного капитала методом относительных разниц за 2008 – 2009 гг. представим в таблице 2.15.
Таблица 2.15 – Результаты анализа рентабельности собственного капитала методом относительных разниц за 2008-2009 гг.
| Факторы | Изменение фактора, пункты | Влияние фактора, пункты | Влияние фактора, % |
| Мультипликатор собственного капитала | -0,0173 | -99,0 | 56,4 |
| Оборачиваемость активов | -1,81 | -31,3 | 17,8 |
| Коммерческая маржа | -0,8 | -45,3 | 25,8 |
| Итого изменение рентабельности | -175,6 | -175,6 | 100 |
Итак, все три фактора отрицательно повлияли на рентабельность собственного капитала ООО «Автозаводстрой».
Следовательно, факторы роста любого показателя рентабельности зависят от таких экономических явлений и процессов, как:
совершенствование системы управления производством;
повышение эффективности использования ресурсов предприятия на основе стабилизации взаимных расчетов и системы расчетно-платежных отношений;
индексация оборотных средств;
обоснованное определение источников формирования деятельности предприятия.
На основании вышеизложенного можно сделать следующий вывод.
Результаты анализа за 2007 – 2008 гг. показали, что предприятие достигло высоких показателей деятельности. Выручка увеличилась на 69,1%, прибыль от продаж на 173,4%, чистая прибыль на 842,6%, что свидетельствует об увеличении объемов реализации продукции или оказываемых услуг. Краткосрочные обязательства предприятия увеличились на 11,1%, и темпы их роста не превышают темпы увеличения выручки от реализации. Это свидетельствует о платежеспособности предприятия.
Экспресс-анализ финансового состояния в 2008 – 2009 гг. выявил, что финансовое состояние ООО «Автозаводстрой» ухудшилось: так прибыль от продаж уменьшилась на 11,5%, чистая прибыль на 44,8%. Наблюдается также темп роста дебиторской задолженности и запасов и они существенно выше темпов роста выручки, следовательно, происходит излишнее отвлечение денежных средств в оборотных активах, это свидетельствует об ухудшении платежеспособности в 2009 году.
Несмотря на рост в динамике всех показателей прибыли ООО «Автозаводстрой» в 2008 году, наблюдается спад деловой активности к 2009 г., который выражается в снижении темпов прироста по всем показателям. Результаты расчета факторных влияний указывают на положительное воздействие всех исследуемых элементов в 2008 г. Наибольший прирост прибыли на 31496 тыс. руб. приходится на снижение себестоимости. За счет объема продаж прибыль ООО «Автозаводстрой» увеличилась на 14983 тыс. руб. В 2009 г. возможности роста прибыли не были полностью реализованы в результате снижения объема продаж в натуральном выражении (прибыль недополучила 9112 тыс. руб.) и роста себестоимости, отрицательное воздействие которой составило 10593 тыс. руб. Общее снижение прибыли от продаж ООО «Автозаводстрой» в 2009 г. было получено за счет увеличения себестоимости, и снижения объемов продаж.
Высокие значения показателей рентабельности в 2008 году свидетельствуют об эффективности деятельности ООО «Автозаводстрой» в данный период. В 2009 г. по сравнению с 2008 г. все показатели рентабельности ООО «Автозаводстрой» снизились, однако были не ниже уровня 2007 года. Это свидетельствует об улучшении эффективности хозяйственной деятельности предприятия в 2009 году в сравнении с 2007 годом.
3. Основные направления повышения финансовых результатов деятельности предприятия
Зарубежный опыт управления финансовыми результатами и повышения эффективности деятельности предприятия
В условиях рыночной экономики управление финансовыми результатами занимает центральное место в деловой жизни хозяйствующих субъектов. Финансовое состояние характеризуется обеспеченностью финансовыми ресурсами, необходимыми для нормального функционирования, целесообразным их размещением и эффективным использованием. Назначение управления финансовыми результатами – своевременно выявлять и устранять недостатки в развитии организации, находить резервы для улучшения финансового состояния организации и обеспечения финансовой устойчивости ее деятельности.
Практический интерес к разработкам на данную тему обусловлен тем, что эффективная система управления финансовыми результатами – это один из факторов, определяющих перспективы развития организации, ее будущую инвестиционную привлекательность, кредитоспособность и в конечном счете рыночную стоимость.
Изучение различных методов, приемов анализа финансовых результатов, их применение в условиях современной рыночной экономики – новое и перспективное направление экономических исследований. В условиях централизованного управления, отсутствия рыночных механизмов и относительной обособленности российской экономики от мирового хозяйства разработка методов, приемов анализа финансовых результатов не представляла практического интереса. Недостаток практического опыта использования типичных для мирового хозяйства методов регулирования финансовых результатов отражается на корректности принимаемых решений, что, несомненно, сдерживает развитие экономического потенциала, как отдельных организаций, так и экономики страны в целом. При переходе российской экономики к рынку и ее более полной интеграции в систему мирового хозяйства практическая непригодность многих ранее разрабатываемых методов регулирования финансовых результатов создала серьезную потребность в изучении опыта зарубежных стран, разработке новых подходов и методик финансового анализа.
Обобщающая оценка деятельности организации дается на основе таких результирующих финансовых показателей, как прибыль – абсолютный показатель и рентабельность – относительный показатель.
Прибыль и рентабельность отражают эффективность процесса производства. Прибыль – это, с одной стороны, основной источник финансирования деятельности организаций, а с другой – источник доходов бюджетов различных уровней. В ст.50 ГК РФ указано, что извлечение прибыли является основной целью деятельности коммерческих организаций. Анализ формирования, распределения и использования прибыли состоит из следующих этапов:
анализируется бухгалтерская прибыль (убыток) по составу и динамике;
проводится факторный анализ прибыли (убытка) от продаж;
анализируются причины отклонения по таким составляющим прибыли;
как проценты к получению и уплате, прочие операционные доходы и расходы и т.п.;
анализируется формирование чистой прибыли (убытка) и влияние налоговых регуляторов и налога на прибыль, сумм штрафных санкций по расчетам с бюджетом;
анализируется использование прибыли на капитализацию и потребление;
дается оценка эффективности распределения прибыли на капитализацию и потребление;
разрабатываются предложения к составлению финансового плана.
Изучение динамики финансовых результатов по составляющим ее элементам позволит решить ряд задач:
оценить конкурентные позиции организации; так, рост прибыли от продаж свидетельствует о повышении конкурентоспособности организации и ее продукции;
оценить стратегию управления активами организациями; так, снижение прибыли от продаж при одновременном увеличении операционных доходов может означать сокращение основного вида деятельности наряду с увеличением операций, связанных с передачей имущества в аренду или продажей активов;
дать оценку «качества».
Рентабельность является относительным показателем, характеризующим размер прибыли, приходящейся на рубль потребляемых ресурсов. Поскольку рентабельность является обобщающим показателем, характеризующим эффективность функционирования организации, то встает задача определения влияния на данный показатель факторов, оценивающих количественную и качественную стороны деятельности организации.
Важную роль прибыли в развитии предприятия определяет необходимость непрерывного управления ею в целях роста эффективности хозяйственной деятельности.
Управление прибылью представляет собой процесс выработки и принятия управленческих решений руководством предприятия по всем основным аспектам ее планирования, формирования, распределения и использования. В какой бы сфере деятельности не принималось управленческое решение, оно прямо или косвенно оказывает влияние на прибыль [23, с.70].
Управление прибылью непосредственно связано с производственной, финансовой, инвестиционной и инновационной деятельностью предприятия. Это определяет необходимость органичной интеграции системы управления прибылью в составе системы управления предприятием.
Все управленческие решения в области формирования и использования прибыли взаимосвязаны и оказывают влияние на конечные результаты деятельности предприятия.
Даже наиболее эффективные управленческие решения в области формирования и использования прибыли, разработанные и реализованные на предприятии в предшествующем периоде, не всегда могут быть повторно использованы на последующих этапах деятельности. Это связано с высокой динамикой факторов внешней среды, с изменением конъюнктуры товарного и финансового рынков.
Управление прибылью должно основываться на многовариантном подходе к разработке отдельных управленческих решений. Подготовка каждого управленческого решения по формированию, распределению и использованию прибыли должны иметь альтернативные возможности.
Система управления прибылью призвана решать следующие основные задачи:
обеспечение максимизации размера планируемой прибыли, соответствующего ресурсному потенциалу предприятия и рыночной конъюнктуре. Эта задача реализуется путем оптимизации состава