Определение стоимости бизнеса действующего предприятия на примере ООО "Предприятие А"
Обычно эти потери выражают в процентах по отношению к потенциальному валовому доходу. Потери рассчитываются по ставке, определяемой для типичного уровня управления на данном рынке, т.е. за основу берется рыночный показатель. Но это возможно только в условиях наличия значительной информационной базы по сопоставимым объектам. В отсутствии такой для определения коэффициента недозагрузки (недоиспользования) оценщик, прежде всего, анализирует ретроспективную и текущую информацию по оцениваемому объекту. т. е. существующие арендные договора по срокам действия, частоту их перезаключения, величину периодов между окончанием действия одного арендного договора и заключением следующего (период, в течение которого единицы объекта недвижимости свободны) и на этой основе рассчитывает коэффициент недоиспользования (Кнд):
Кнд = Дп х Тс / Na ;
где Дп – доля единиц объекта недвижимости, в котором в течение года перезаключаются договора;
Тс – средний период в течение которого единица объекта недвижимости свободна;
Nа – число арендных периодов в году.
Коэффициент загрузки
Кзагрузки = 1 – Кнд , желательно поддерживать на высоком уровне, так как значительная часть операционных расходов является постоянной и не практически не зависит от уровня загрузки.
Коэффициент потерь при сборе платежей:
Потери при сборе арендных платежей (ПА)
Кп = ------------------------------------------------ ;
ПВД
Опираясь на ретроспективную и текущую информацию, оценщик может рассчитать коэффициент недоиспользования и потерь при сборе арендных платежей с последующей корректировкой для прогнозирования величины ДВД:
Па + Пнд
Кндп = -------------------- ;
ПВД
где Кнд – коэффициент недоиспользования и потерь при сборе арендных платежей;
Па – потери при сборе арендной платы;
Пнд – потери от недоиспользования площадей;
Чистый операционный доход (ЧОД) – действительный валовой доход за минусом операционных расходов (ОР) за год (за исключением амортизационных отчислений).
ЧОД = ДВД – ОР ;
Операционные расходы, это расходы, необходимые для нормального функционирования объекта недвижимости и воспроизводства действительного валового дохода.10
Операционные расходы подразделяются на:
условно-постоянные (не зависимые от степени загрузки)
налог на имущество;
страховые взносы (платежи по страхованию имущества);
заработная плата обслуживающего персонала и налоги на нее.
условно-переменные расходы (зависимые от эксплуатационной загрузки недвижимости)
коммунальные;
на содержание территории;
на текущие ремонтные работы;
заработная плата обслуживающего персонала;
налоги на заработную плату;
расходы по обеспечению безопасности;
расходы на управление ( обычно в процентах от ДВД)
расходы на замещение (расходы на периодическую замену быстроизнашиваемых улучшений)
кровля
покрытие пола
санитарно-техническое оборудование
электроарматура и т.п.
Расчет коэффициента капитализации.
Существует несколько методов определения коэффициента капитализации:
с учетом возмещения капитальных затрат (с корректировкой на изменение стоимости актива);
метод связанных инвестиций (техника инвестиционной группы);
метод прямой капитализации.
Определение коэффициента капитализации с учетом возмещения капитальных затрат:
Коэффициент капитализации состоит из двух частей:
Ставки доходности инвестиций (капитала), являющейся компенсацией, которая должна быть выплачена инвестору за использование денежных средств с учетом риска и других факторов, связанных с конкретными инвестициями;
Нормы возврата капитала, то есть погашения суммы первоначальных вложений. Этот элемент применяется только к изнашиваемой части активов.
Ставка дохода на капитал строится методом кумулятивного построения:
Безрисковая ставка дохода + премии за риск + вложения в недвижимость + премии за низкую ликвидность недвижимости + премии за инвестиционный менеджмент.
Безрисковая ставка доходности - ставка процента в высоколиквидные активы, т.е. это ставка, которая отражает фактические рыночные возможности вложения денежных средств фирм и частных лиц без какого то бы ни было риска невозврата.
Безрисковая ставка используется в качестве базовой, к которой добавляются остальные составляющие. По западной методике она принимается как ставка доходности по долгосрочным (20лет) правительственным облигациям на мировом рынке (США, Германия, Япония и .т.д.). К ней необходимо добавить компенсацию за риск инвестирования в Россию (страновой риск).
Сейчас в качестве безрисковой ставки чаще применяется доходность по ОФЗ, ВЭБ.
Страновые поправки, как правило, рассчитывают рейтинговые агентства, но может рассчитать и оценщик самостоятельно (при этом наблюдается высокая степень субъективизма).
Безрисковые ставки без учета инфляции называются номинальными, а с учетом инфляции – реальными. Зависимость между реальными и номинальными безрисковыми ставками вывел американский экономист и математик И.Фишер в 30-х годах ХХ века.:
Rн = Rр + Jинф. + Rр х Jинф ;
Rн - Jинф
Rр = ---------------- ;
1 + Jинф
где: Jинф - индекс инфляции (годовой темп инфляции);
Rр - реальная ставка;
Rн – номинальная ставка.
При расчете валютной безрисковой ставки целесообразно проводить корректировку с помощью формулы Фишера с учетом долларовой инфляции, при определении рублевой безрисковой ставки – индекса рублевой инфляции.
При использовании номинальных потоков доходов коэфф. капитализации и его составные части должны быть рассчитаны в номинальном выражении, а при реальных потоках доходов – в реальном выражении. Для преобразования номинальных потоков доходов в реальные необходимо номинальную величину разделить на соответствующий индекс цен, т.е. отношение величины индекса цен за тот год, в котором ожидаются денежные потоки, к индексу цен базового периода.
Метод дисконтирования денежных потоков.
Метод дисконтирования денежных потоков является новым, ранее редко применявшимся методом в экономических расчетах. Кратко суть его можно изложить так:
Срочный текущий сберегательный депозит, процентный доход по которому регулярно начисляется по определенной ставке (называемой ставкой дисконтирования) и остается на счете после его зачисления, описывается зависимостью:
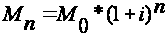 ;
откуда
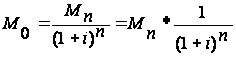 ;
где: n – число рассматриваемых периодов начисления процентов;
i- ставка дисконтирования (величина начисляемых процентов)
M0 - начальная сумма вкладываемого капитала = PV – текущий
денежный поток;
Mn – сумма получаемого вклада в конце n-периода с учетом начисленных процентов = CF - денежный поток на конец n-периода;
 - коэффициент,
называемый
ставкой дисконтирования.
Тогда формула примет вид:
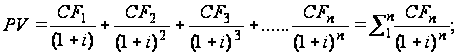 Формула
2
Произведем математические преобразования:
Умножим правую и левую часть уравнения на (1+ i )
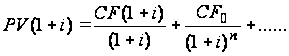
 Формула
3
Теперь из формулы 2 вычтем формулу 3, получим:
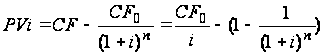
или

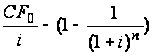 формула (4)
стоимости
единичного
аннуитета
Если рассмотреть формулу внимательно и предположить, что число периодов n будет увеличиваться до бесконечности, формула примет вид:
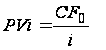
т.е формула принимает вид стоимости денежного потока, выраженного через чистый операционный доход и ставку капитализации:
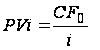 =
 ,
где r – ставка
капитализации.
Формула (4) определяет логическую связь между ставкой капитализации и ставкой дисконтирования, т.е. в методе капитализации доходов период времени выплат не определен, а при дисконтировании определен.
Формула исчисления стоимости денежного дохода через ЧОД и ставку капитализации является частным случаем более общей формулы исчисления денежного потока через ставку дисконтирования
Метод парных сравнений.
Метод парных сравнений применяется в рамках сравнительного подхода, как производная метода прямого сравнения продаж. Методика, разработанная И.В. Ермолкиным, позволяет получить достаточно точные результаты даже при отсутствии близких по своим характеристикам аналогов оцениваемого объекта.
Этапы расчета.
Подобрать не менее трех аналогов оцениваемого объекта.
Определить количество элементов (параметров) сравнения (от 6 до10шт.)11.
Составить таблицу параметров парных сравнений (матрицы). По каждому элементу сравнения создать отдельную таблицу.
Определить шкалу качественных оценок для матрицы.
|
Важность параметра |
Балл |
| Одинаковая | 1 или 2 |
| Незначительное преимущество | 3 или 4 |
| Значительное преимущество | 5 или 6 |
| Явное преимущество | 7 или 8 |
| Абсолютное преимущество | 9 или 10 |
Рассчитать вес индекса важности по каждой строке матрицы12, перемножив показатели индексов важности по каждой строке матрицы и вычислив из полученного произведения корень в степени n, где n – количество сравниваемых объектов, включая сам объект оценки:
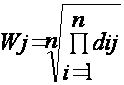 ;
Полученные веса индексов важности нормировать, рассчитав результат нормированного отключения каждого приоритета.
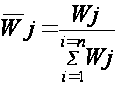 ;
где Wj – вес индексов важности i –ой строки матрицы ;

 - величина
нормированного
отключения
i –го приоритета.
Рассчитать приведенное нормированное отключение каждого объекта (это ничто иное, как среднее арифметическое весов индекса важности):
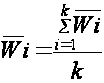 ;
где k – количество параметров сравнения.
Вычислить
стоимость
оцениваемого
объекта:
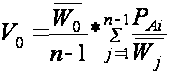
где
 - без нулевого
(без объекта
оценки)
 - стоимость
i –го объекта-аналога
;
n - число объектов для сравнения, включая оцениваемый объект
Произвести проверку результатов расчета расчетом индекса согласованности. Если индекс согласованности не превышает 0,1, значит матрица построена правильно.
Привлекательность метода высока еще потому, что имеется программа, для расчета данного метода с применением компьютера. Процесс вычисления не занимает много времени.
1.7 Основные этапы процесса оценки бизнеса.
1.7.1 Требования Стандарта по этапам проведения оценки.
Этапы проведения оценки регламентированы Стандартом:
«ст. 13. Проведение оценки включает в себя следующие этапы:
а) заключение с заказчиком договора об оценке;
б) установление количественных и качественных характеристик объекта оценки;
в) анализ рынка, к которому относится объект оценки;
г) выбор метода (методов) оценки в рамках каждого из подходов к оценке и осуществление необходимых расчетов;
д) обобщение результатов, полученных в рамках каждого из подходов к оценке, и определение итоговой величины стоимости объекта оценки;
е) составление и передача заказчику отчета об оценке.»
Исходя из требований Стандарта и принципов оценки, можно составить более подробную технологическую карту последовательности действий, которая поможет не пропустить всех необходимых действий и ускорит процесс оценки:
1.7.2 Порядок работ по проведению оценки объекта.
Технологическая карта оценки объекта (алгоритм процесса оценки)
Заключение с Заказчиком договора об оценкеОпределить задачу оценки
Выяснить цель оценки
Проанализировать соблюдение требований к независимости оценщика, предусмотренного законодательством. Если оценщик не отвечает указанному требованию, сообщить об этом Заказчику и отказаться от заключения договора.
Предоставить заказчику информацию о требованиях законодательства РФ об оценочной деятельности, в том числе о порядке лицензирования оценочной деятельности, обязанностях оценщика, требованиях к договору об оценке и отчету об оценке, а также о стандартах оценки (факт предоставления такой информации фиксируется в договоре об оценке).
Выяснить какой вид стоимости объекта оценки следует определить;
Выяснить какое применение имеет объект до и будет иметь после события, на каких условиях осуществляется сделка
Просмотреть регистрационные документы и паспорта объектов
Выяснить права собственности, права владения и распоряжения объектом, (кому принадлежат и кому будут принадлежать)
Изучить правоустанавливающие документы, сведения об обременении объекта оценки правами иных лиц (документы скопировать)
Уяснить условия оценки по факторам, влияющим на стоимость объекта;
Обговорить с Заказчиком величину, порядок и сроки оплаты денежного вознаграждения за проведение оценки объекта;
Помочь Заказчику правильно составить Заявку на проведение оценки
Заключить договор на проведение оценки в письменном виде в двух экземплярах. [в Договоре при необходимости указать, в каких денежных единицах должна быть выражена Итоговая величина стоимости объекта оценки и каким образом показать налоги ( в частности НДС)]
Попросить у Заказчика необходимые учетные и бухгалтерские документы, изучить их. При необходимости, с разрешения собственника, снять копии.
Установление количественных и качественных характеристик объекта (по месту расположения объекта)
Произвести идентификацию объекта, сравнить учетные данные с фактическими.
Произвести осмотр объекта;
Выяснить эксплуатационную готовность оборудования;
Оценить состояние окружающей среды, в которой находится и работает объект;
Определить место и значимость объекта в комплексе и место комплекса в технологической цепочке, режим работы и загруженности, количество обслуживающего персонала, реальную производительность;
Составить Акт осмотра объекта оценки
Определить этап жизненного цикла, в котором находится объект оценки
Выяснить способ приобретения (новым, б/у, изготовленным своими силами)
Изучить данные бухгалтерского учета и отчетности, относящиеся к объекту оценки;
Определить место объекта в системе классификации, степень его специализации и исполнения (стандартное универсальное; серийно выпускаемое в стране или за рубежом; специализированное на базе универсального; специальное, изготовленное по индивидуальному заказу; отечественное; импортное; фирменное)
Попытаться найти или выяснить на предприятии техническую и эксплуатационную характеристику объекта оценки;
Снять копии со всех имеющихся документов.
Анализ рынка, к которому относится объект оценки .
Собрать информацию, необходимую для установления количественных и качественных характеристик объекта оценки с целью определения его стоимости, а также другую информацию, связанную с объектом оценки;
Изучить параметры, техническую и эксплуатационную характеристику объекта по имеющимся документам или по найденным аналогам;
Определить место объекта в системе классификации по различным классификаторам
Найти по классификаторам аналоги и идентичные объекты
Определить и проанализировать рынок, к которому относится объект оценки, его историю, текущую конъюнктуру и тенденции, а также аналоги объекта оценки и обосновать их выбор.
Собрать информацию рынка по купле-продаже, спросу и предложениям аналогов и идентичных объектов;
Выбор метода (методов) оценки в рамках каждого из подходов к оценке и осуществление необходимых расчетов;
Проанализировать возможность применения всех трех подходов к оценке объекта: затратного, доходного и сравнительного;
При невозможности применения какого-либо из методов произвести обоснование отказа от его применения;
Примерно прикинуть соотношение между значимостью результатов, которые будут получены применением разных подходов, выявить определяющий подход, на который в процессе оценки следует обратить особое внимание;
Осуществить необходимые расчеты того или иного вида стоимости объекта оценки с учетом полученных количественных и качественных характеристик объекта оценки, результатов анализа рынка, к которому относится объект оценки, а также обстоятельств, уменьшающих вероятность получения доходов от объекта оценки в будущем (рисков), и другой информации:
Выбрать первый (второй, третий – какой более прост в выполнении) подход, определить метод или методы и начать расчеты. (Начинать рано или поздно с чего-то нужно, тем более, что львиная доля работы по времени уже выполнена.)
Выбрать второй подход, определить методы и тоже считать! (Глаза боятся, а руки делают!)
аналогично п. 5 и 6. рассчитать третий подход.
Обобщение результатов, полученных в рамках каждого из подходов к оценке, и определение итоговой величины стоимости объекта оценки;
Составить сравнительную таблицу
Рассчитать весовое соотношение значимости результатов, полученных разными подходами
Вычислить «Итоговую величину стоимости объекта оценки» (Итоговая величина стоимости объекта оценки должна быть выражена в рублях в виде единой величины, если в договоре об оценке не предусмотрено иное).
Составление и передача заказчику отчета об оценке.
В отчете указать:
дата составления и порядковый номер