Определение стоимости бизнеса действующего предприятия на примере ООО "Предприятие А"
4 Кровля 4 3
5 Полы 8 10
6 Проемы 10 9
7 Отделочные работы 16 21
8 Внутренние санитарно-технические и электротехнические устройства 9
9 Прочие работы 9 9
Итого 100 100
В качестве объекта-аналога для оцениваемого здания выбрано типовое двухэтажное административное кирпичное здание со следующими характеристиками:
группа капитальности - первая
фундаменты – железобетонные ленточные
основной тип стен – кирпичные оштукатуренныеъ
перекрытия – железобетонные
кровля рулонная по железобетонным плитам
полы цементные и покрытые линолеумом
внутренняя отделка обычная
центральное отопление
канализация
освещение
телефон
Восстановительная стоимость 1м3 здания в ценах 1969г. для второго территориального ценового пояса, 2-го климатического района составляет 20 руб 20 коп. при расчетном объеме до 10 000м3. . (УПВС, сб.№ 26, табл. 52).
Удельные веса конструктивных элементов по данным соответствующей таблицы УПВС составляют:
| Наименование конструктивного элемента | Удельный вес, в % |
| Фундаменты | 9 |
| Стены и перегородки | 21 |
| Перекрытия | 14 |
| Крыша | 4 |
| Полы | 8 |
| Проемы | 10 |
| Отделка | 16 |
| Внутренние сантехнические, электротехнические и слаботочные устройства | 9 |
| Прочие работы | 9 |
| ИТОГО: | 100% |
| Дополнения и корректировка | |
| водопровод | «+»0,7 |
| канализация | «+»0,6 |
| печное отопление | «-»4,7 |
| центральное отопление | «+»4,1 |
| ИТОГО | 107% |
Корректировка показателя стоимости объекта-аналога
Оцениваемое здание имеет ряд отличий от выбранного объекта-аналога, что должно быть учтено путем корректировки показателя стоимости.
Корректировка показателя стоимости объекта-аналога на отличия и отсутствие отдельных строительных элементов по сравнению с характеристиками объекта оценки производится путем умножения исходного значения стоимости из сборника УПВС на общий коэффициент корректировки. Значение общего коэффициента определяется путем перемножения всех поправочных коэффициентов.
Укрупненные показатели восстановительной стоимости рассчитаны за единицу сравнения для условий 2 климатического района. Для определения оценочной стоимости зданий по I, III или IV климатическому району к единичной стоимости соответствующего территориального пояса применяется поправочный коэффициент (см. техническая часть УПВС N 26). В данном случае поправочный коэффициент не применяется, так как здание находится во втором климатическом районе.
Восстановительная стоимость подвала (верх перекрытий которых находится на расстоянии менее 2-х метров от тротуара) используемого под служебные или другие цели, определяется умножением объема подземной части здания на стоимость 1 м3, принятую для оценки надземной части здания, без каких-либо поправочных коэффициентов. (Стр. 29 разъяснений по вопросам оценки недвижимости при использовании сборников УПВС). В оцениваемом здании подвал отсутствует.
Восстановительная стоимость здания с мансардой (помещением, которое устроено в габаритах чердачного пространства и находится под общей крышей здания) рассчитывается с применением поправки 0,97 (Стр. 33 разъяснений по вопросам оценки недвижимости при использовании сборников УПВС). В оцениваемом объекте мансарда отсутствует.
Здание оборудовано дополнительно водопроводом (К=0,8) и канализацией (К=0,7). Поскольку канализация не централизованная, а с выгребной ямой, применяется К=0,6.
Поскольку вода в водопроводе техническая, а не питьевая, из автономной скважины на территории участка, применяется коэффициент 0,7
Скорректированная стоимость 1 куб. метра объекта-аналога в ценах 1969 года составляет: 20,2 х 1,0 = 20,20 рублей.
Стоимость здания аналога в ценах 1969 года рассчитывается по следующей формуле:
С 69 =C х V х К=руб., где:
С - скорректированная стоимость 1 куб. метра объекта-аналога;
V - расчетный объем;
K - коэффициент корректировки.
Строительный объем оцениваемого здания 2 282 м3.
Стоимость возведения здания аналога в ценах 1969 года составляет:
С 69 =20,20 руб х 2 282м3 х 1.07 = 46 096 рублей.
Переход к уровню цен на дату оценки
Восстановительная стоимость оцениваемого здания в уровне цен на дату оценки определяется путем пересчета стоимости строительства в уровне цен 1969 года сначала в уровень цен 1984 года, а затем - в уровень цен на дату оценки с использованием соответствующих коэффициентов и индексов в отраслевом разрезе.
C = C 69 х К 69-84 х К 84-91 х К 91-11.00, где:
С 69 - удельное значение базисного укрупненного показателя восстановительной стоимости в ценах 1969г.
К 69-84 - индекс изменения сметной стоимости строительно-монтажных работ по отраслям народного хозяйства на 1 января 1984г., введен постановлением Госстроя СССР N 94 от 11 мая 1983г. Состоит из отраслевого и территориального коэффициентов. Для Пермской области – 1,19
К 84-91 - индекс изменения сметной стоимости строительно-монтажных работ по отраслям народного хозяйства на 1 января 1991г, введен Письмом Госстроя СССР от 6 сентября 1990г. N 14-Д. Состоит из отраслевого и территориального коэффициентов. Для Пермской области – 1,59
К 91-11.00 - индекс удорожания к базисной стоимости строительно-монтажных работ в ценах 1991 г. на 2003г., с учетом компенсационных затрат стоимости материалов. Для Пермской области, административные здания - индекс составляет 20,864. В индексе не учтен налог на добавленную стоимость.
Итоговый коэффициент перехода из цен базового 1969 года на дату оценки 23.03.2003 г.
И= 1,19*1,59*20,864 = 39, 477
Окончательно полная стоимость замещения оцениваемого здания без учета износа в ценах на дату оценки составит:
C 23.03.2003= C 69 х И 69-23.03.03 = 46 096 х 39,477 = 1 819 700 рублей. (округленно)
Расчет величины физического износа.
Исправимый физический износ (Отложенный ремонт)
Под исправимым физическим износом понимается потеря стоимости из-за потенциальных затрат типичного покупателя на ремонт строительных конструкций и элементов здания, имеющих явные повреждения или дефекты.
Предполагается, что конструкции и элементы восстанавливаются до состояния соответствующего условиям нормальной эксплуатации, или полностью заменяются.
Расчет величины отложенного ремонта выполняется в соответствии с методикой, изложенной в Ведомственном Нормативном документе ВСН 53-86(р). В качестве исходных данных принимаются степени и объемы повреждений конструктивных элементов, выявленные в результате технического освидетельствования. Рассматриваемый объект находится в удовлетворительном состоянии и стоимость работ по устранимому износу не рассчитывается.
Неисправимый физический износ.
Неисправимый физический износ здания вызван естественным процессом старения строительных материалов, конструкций и инженерного оборудования.
Данный вид износа рассчитывается от остаточной стоимости конструкций и элементов (за вычетом исправимого физического износа), пропорционально отношению фактических и нормативных сроков службы конструкций и элементов.
Коэффициент для определения износа есть отношение фактического срока к нормативному сроку эксплуатации здания. При превышении фактическим сроком эксплуатации нормативного коэффициент износа принимается равным 1.00.
| 1 | Стоимость нового строительства, руб. |
1 819 700 |
| 2 | Минус Исправимый физический износ (отложенный ремонт), руб. | 0 |
| 4 | Итого стоимость элементов с неисправимым физическим износом, руб. |
1 819 700 |
| 5 | Фактический возраст здания, лет | 10 |
| 6 | Нормативный срок эксплуатации, лет | 83 |
| 7 | Коэффициент к определению износа (п.5 / п.6) | 0,12 |
| 8 |
Неисправимый физический износ, руб. |
218 364 |
Расчет неустранимого износа производится по нормам амортизационных отчислений.
Исходные данные.
Шифр (наименование) объекта оценки: нежилое административное помещение Инвентарный номер: нет.
Группа капитальности объекта оценки: первая.
Шифр амортизационных отчислений 10002.
Годовая норма амортизационных отчислений 1,2 %
Нормативный срок эксплуатации здания 83 года.
Нормативный срок эксплуатации зданий (общая физическая жизнь) определяется в соответствии с функциональным назначением и конструктивными особенностями с учетом норм амортизационных отчислений на полное восстановление (Постановление Совмин СССР от 22.10.90 г N 1072 «О Единых нормах амортизационных отчислений на полное восстановление основных фондов народного хозяйства СССР).
Год постройки 1993
Год оценки 2003.
Действительный возраст на дату оценки 10 лет.
Износ = 10лет х 1,2% = 12%
Общий физический износ объекта оценки
|
Наименование |
рублей. |
| Исправимый физический износ (отложенный ремонт) | 0 |
| Неисправимый физический износ | 218364 |
|
Итого общий физический износ |
218364 |
| Стоимость нового строительства | 1 819 700 |
|
Остаточная стоимость (округленно до сотен) |
1 601 300 |
Итого стоимость объекта оценки, исчисленная затратным методом на дату оценки 23 марта 2003 года, составляет 1 601 300 (один миллион шестьсот одна тысяча триста рублей).
Стоимость замещения объекта оценки21 с учетом износа: = 1 601 300 руб
Оценка административно-хозяйственного здания в рамках сравнительного подхода.
Произведен расчет сравнительной стоимости административно-хозяйственного здания методом парных сравнений с использованием Компьютерной программы, предоставленной преподавателем Епишиной Э.Д (Пермский Государственный Технический Университет). Математический аппарат расчетов описан в данной работе выше.
Для сравнения использованы следующие кирпичные двухэтажные аналоги:
| №п/п | Наименование объекта | Стоимость предложения о продаже, руб |
Площадь общая,м2 |
Расположение |
| 1 | Административно-хозяйственное здание со встроенным гаражом под грузовой автомобиль, | 1 800 000 | 532,6 | окраина города, 3км от центра |
| 2 | Административно-хозяйственое здание совхоза | 850 000 | 490,00 | сельский район в 20км от города |
| 3 | Здание бывшей гостиницы | 2 600 000 | 490,00 | Центр города |
| 4 | Объект Оценки | ? | 497,26 | окраина города, 5км от центра |
В результате расчетов стоимость объекта установлена 1 750 000 руб
ВЫВОД: Стоимость административно-хозяйственного здания, исчисленная в рамках сравнительного подхода, составила 1 750 000 руб
Оценка административно-хозяйственного здания доходным методом не производится, поскольку здание находится в небольшом городе, в районе экономического упадка. Спрос на аналоги и использование аналогов в данном районе практически отсутствует. Получение прибыли без больших вложений капитала проблематично. Прибыль, доход, не являются определяющими факторами при формировании цены объекта.
Анализ наилучшего и наиболее эффективного использования. (по административно-хозяйственному зданию)
В соответствии с определениями Рыночной стоимости, расчет необходимо выполнять исходя из возможного альтернативного использования собственности, при котором в текущей рыночной ситуации стоимость будет максимальной. Таким образом, можно утверждать, что в любой текущий момент времени максимальная стоимость собственности соответствует ее наиболее эффективному использованию, которое, в свою очередь, определяется текущим состоянием рынка.
Понятие наилучшего и наиболее эффективного использования объекта недвижимости, применяемое в настоящем отчете, определяется как вероятное и разрешенное законом использование объекта с наибольшей отдачей, причем непременные условия физической возможности, должного обеспечения и финансовой оправданности такого рода действий.
Основные предпосылки: Объект выставляется на открытый рынок. Предполагается наличие свободного будущего использования оцениваемого объекта. В качестве базы оценки применяется рыночная стоимость объекта.
В данном случае применяется анализ наилучшего и наиболее эффективного использования собственности как улучшенной, т.е. принимая во внимание тип существующих улучшений. Анализ такого использования должен дать рекомендации по дальнейшей эксплуатации собственности. Подразумевается, что определение наилучшего и наиболее эффективного использования объекта является результатом суждений оценщика на основе его аналитических навыков, тем самым, выражая лишь его собственное мнение.
Для определении варианта наилучшего и наиболее эффективного использования оцениваемого помещения оценщик анализирует основные ценообразующие параметры недвижимости, которые, в целях максимизации рыночной стоимости, могут быть эффективно изменены – в данном случае основной характеристикой, напрямую влияющей на размер арендной платы, является качество отделки помещений.
Стоимость рыночной арендной платы, в соответствии с выполненными нами маркетинговыми исследованиями рынка недвижимости, принятая для дальнейших расчетов, для оцениваемых типов зданий расположенных в центральном районе г.Нытва, составляет (для объектов с разным качеством отделки):
Офисные площади: 80-100 руб./кв. м. в месяц;
Подвальные помещения: 28 - 35 руб./кв. м. в месяц;
Рассмотрим три варианта возможного будущего использования:
Вариант 1. Качество отделки – минимальное, что потребует затрат в размере 450 руб. на 1 м2 общей площади помещения. Ставка аренды для офисных помещений – 80 руб./м2 в месяц.
Вариант 2. Качество отделки – необходимое для исправления устранимого износа, что потребует затрат в размере 800 руб/м2. Ставка аренды для офисных помещений – 100 руб./м2 в месяц.
Вариант 3. Качество отделки – приближенное к европейским стандартам, необходимые затраты на ремонт 1 200 руб. на 1 м2 общей площади помещения. Ставка аренды для офисных помещений – 150 руб./м2 в месяц.
Третий вариант далее не используется из-за очевидного отсутствия спроса на данный вид услуг.
Исходя из доступной административной площади помещения исходные параметры для проведения анализа наилучшего и наиболее эффективного использования составят:
Расчет потенциального валового дохода от объектов недвижимости:
| Тип помещения | Полезная площадь, м2 | Рыночная арендная плата, для аналогичного типа недвижимости, руб/м2 в год. | Потенциальный валовой доход, руб./год | ||||
| 1 | 2 | 1 | 2 | ||||
| 1 этаж | 125,26 | 960 | 1200 | 120249 | 150312 | ||
| 2 этаж | 171,54 | 960 | 1200 | 164678 | 205848 | ||
| Затраты на ремонт | 133560 | 237440 | |||||
|
Итого |
151367 | 118720 | |||||
Для определения ставки капитализации (дисконтирования) оценщик воспользовался методом анализа рыночных аналогов. Так, в процессе исследования Нытвенского рынка коммерческой недвижимости было выявлено, что:
при низком уровне отделки при для зданий, аналогичных оцениваемому расположенных на окраинах города ставка арендной платы составляет 20 - 30 руб. за м2, стоимость 1 м2 – 1100 – 1200 руб. Таким образом, ставка капитализации составляет в среднем 22%;
при среднем уровне отделки для зданий, аналогичных оцениваемому, ставка арендной платы составляет 80 – 100 руб. за м2, стоимость 1 м2 – 5700 – 5800 руб. Таким образом, ставка капитализации составляет в среднем 17%;
здания с высоким уровнем отделки в городе практически отсутствуют.
Далее, пользуясь методами Доходного подхода, определяется настоящая стоимость будущих доходов для каждого варианта:
|
Вариант 1 |
Вариант 2 |
Вариант 3 |
|
| Потенциальный валовой доход, руб. | 151367,00 | 118720,00 | |
| Потери от неплатежей арендной платы и не занятости, руб. (~ 15%) | 22705,05 | 17808,00 | |
| Итого действительный валовой доход, руб. | 128661,95 | 100912,00 | |
| Операционные расходы, %. | 35% | 36% | |
| Чистый операционный доход, руб. | 83630,27 | 64583,68 | |
| Общий коэффициент капитализации | 22% | 17% | |
| Настоящая стоимость будущих доходов, руб. | 380137,58 | 379904,00 | |
| Затраты на ремонт, руб. | 133560,00 | 237440,00 | |
| Чистая настоящая стоимость проекта, руб |
246577,58 |
142464,00 |
Основываясь на данных полученных в результате настоящего анализа, можно предположить, что наилучшим и наиболее эффективным использованием оцениваемого объекта является использование под офисные помещения с минимальным уровнем отделки, что позволит максимизировать доходность и приведет к большей стоимости объекта.
Заключение
об итоговой величине стоимости объекта оценки : (Административно-хозяйственное здание)
Итоговая таблица результатов оценки по трем подходам:
|
Наименование |
Стоимость по
|
Стоимость |
Стоимость |
Утилиза- |
Рыночная
|
| Административно-хозяйственное здание |
1 601 300 руб |
246 577 |
1 750 000 руб |
Не рассчитывалась |
1 389 800 руб |
| Весовой коэфф. | 0,4 | 0,2 | 0,4 | 1,0 |
ВЫВОД: Рыночная
стоимость
предъявленного
к оценке
Административно-хозяйственного
здания по состоянию
на 23.03.03г
составляет __ _ _1 389 800_ _ __ рублей
(Один миллион триста восемьдесят девять тысяч восемьсот рублей)
в том числе НДС 20% _ _ _ _231 633 _ _ _ _ руб
Заключение
о величине стоимости предприятия, исчисленной в рамках затратного подхода
Возвращаемся к основной формуле затратного подхода:
Собственный капитал = Активы – Обязательства
| № п/п | Активы | Обязательства |
| Суммарный актив баланса 436 093 |
Текущие
обязательства
463 563 краткосрочные займы 40 077 кредиторская задолженность 423 486 |
|
|
Скорректированная
стоимость
здания |
||
| Итого 1 785 839 | Итого: 463 563 | |
| Активы – Обязательства= 1 322 300 | ||
ВЫВОД: Рыночная стоимость предъявленного к оценке «Предприятия А»,
исчисленная в рамках затратного подхода
составляет __ _ _1 322 300_ _ __ рублей
2.4 СРАВНИТЕЛЬНЫЙ ПОДХОД В ОЦЕНКЕ РЫНОЧНОЙ СТОИМОСТИ ПРЕДПРИЯТИЯ
Сравнительный подход или подход компании-аналога базируется на утверждении, что рыночная стоимость компаний находящихся в одной стране и относящихся к одной отрасли, а также имеющих сходные производственные и финансовые характеристики, будет различаться незначительно. Подход компании аналога предусматривает использование информации по открытым компаниям, акции которых обращаются на фондовом рынке, или информации о сделках купли-продажи бизнеса целиком.
В рамках данного подхода используются следующие методы оценки предприятия:
метод рынка капитала - основан на ценах на акции сходных компаний на отечественном и зарубежном фондовом рынке;
метод сделок - основан на ценах приобретения контрольных пакетов акций в сходных компаниях;
метод отраслевой оценки - основан на специальных формулах или ценовых показателях, используемых в различных отраслях.
Под компаниями-аналогами понимаются компании, которые представляют собой базу для сопоставления с оцениваемой компанией. В идеале, компании-аналоги действуют в той же отрасли, что и оцениваемые компании, однако, по предприятиям данной отрасли отсутствует достаточная информация о сделках, то может оказаться необходимым изучение компаний других отраслей. Однако, в последнем случае необходимо, чтобы компании были сопоставимы по размерам, финансовым характеристикам, зависимостям от экономических циклов. Информация об аналогах может браться как с отечественного, так и с зарубежного фондового рынка, но в случае использования зарубежных аналогов в расчетах должна быть учтена поправка на различный уровень странового риска.
Оценщик не располагает достаточной информацией о сопоставимых компаниях, рынок аналогичных объектов в рассматриваемом регионе отсутствует, достоверной информации по сделкам купли-продажи таких объектов нет.
Поэтому применить метод сравнительного анализа продаж не представляется возможным.
ВЫВОД: Ввиду отсутствия в распоряжении оценщика достаточной достоверной информации о сопоставимых предприятиях, сравнительный подход в данной оценке не применяется
2.5. РАСЧЕТ РЫНОЧНОЙ СТОИМОСТИ ПРЕДПРИЯТИЯ В РАМКАХ ДОХОДНОГО ПОДХОДА
В основе доходного подхода лежит прогнозирование дохода и риска, связанного с получением данного дохода. Чем выше риск, тем большую отдачу в праве ожидать инвестор. То есть, при прочих равных условиях, если два предприятия приносят одинаковый доход, предпочтение будет отдано компании с менее рискованным бизнесом. Анализ “риск-доходность” является на сегодняшний день самым современным и наиболее эффективным при выборе объекта инвестирования.
В качестве дохода могут выступать: денежный поток, прибыль, дивиденды. В российской практике наиболее обоснованным выглядит использование в качестве показателя дохода денежного потока. Связано это с тем, что прибыль является, во-первых, показателем сильно меняющимся, и во-вторых, возможно сильно заниженным. Добавление же постоянной компоненты (амортизационных отчислений) в денежный поток способствует сглаживанию тенденции.
Для расчета стоимости доходным подходом могут быть использованы два метода: метод капитализации дохода и метод дисконтированных денежных потоков. Каждый из методов имеет особенности применения.
Метод капитализации базируется на прогнозировании величины дохода на один год вперед. После чего, определяется уровень риска, связанный с получением данной величины потока, который находит свое отражение в коэффициенте капитализации. Делением дохода на данный коэффициент определяется рыночная стоимость предприятия. На первый взгляд, данный метод может быть легко использован в России, поскольку долгосрочное прогнозирование затруднено постоянными изменениями в законодательной базе, сложной экономической обстановкой в стране, нестабильностью политической ситуации и т.д. Однако метод капитализации может быть использован только в случае, если доход предприятия является относительно стабильной значительной положительной величиной, что в условиях экономической нестабильности встречается крайне редко. Кроме того, составление прогноза по методу капитализации базируется на динамике денежного потока в предыдущие годы. Так как рассматриваемое предприятие функционирует менее года, поэтому отсутствие ретроспективных данных затрудняет использовать метод капитализации.
Метод дисконтированных денежных потоков основывается на более сложном подходе к прогнозированию. Прогноз охватывает период от трех до пяти лет. В зарубежной практике на ближайшие пять лет рассчитываются конкретные величины дохода, на последующие пять лет определяются темпы развития предприятия (в случае их отличия от среднеотраслевой тенденции) и, наконец, на весь последующий срок существования предприятия закладываются среднеотраслевые темпы роста. В России и этот метод неприменим в таком классическом варианте. В связи с изменчивостью деловой среды, отсутствием планов развития на предприятиях, а также отсутствием долгосрочных отраслевых прогнозов, приходится сокращать период конкретного планирования, а в качестве темпов роста предприятия в постпрогнозном периоде брать прогнозируемые темпы роста экономики в целом и накладывать на них ограничения, связанные с конкретным предприятием. Несмотря на это, метод дисконтированных денежных потоков позволяет в большей степени, чем метод капитализации, учесть особенности развития предприятия и тем самым более точно спрогнозировать будущее компании.
Оцениваемое в данной работе предприятие образовалось недавно. В распоряжении оценщика имеются только сведения о бухгалтерской отчетности за один год. Есть смысл произвести оценку методом дисконтирования денежных потоков, рассмотрев развитие предприятия на основе квартальной отчетности: пять кварталов прогнозируемого периода и два квартала постпрогнозного периода.
Расчеты проведены по двум вариантам:
оптимистическому
пессимистическому
Поскольку прогнозный период короткий, предприятие уже имеет беспроцентный кредит в виде поставленных под реализацию товаров, а расширение производства по сложившейся ситуации больше зависит от времени, чем от наличия денежных средств, возможность получения кредита не рассматривается.
Выбор модели денежного потока.
Для определения денежного потока выбрана модель ДП для собственного капитала.
Рассматривается рыночная стоимость собственного капитала предприятия
Определение длительности прогнозного периода.
Так как в распоряжении оценщика имеется только короткий ретроспективный срок финансового анализа предприятия, для более точного расчета прогнозный период рассматривается поквартально.
Ретроспективный анализ и прогноз валовой выручки от реализации.
На основе ретроспективных данных и прогнозных оценок среднеквартальные темпы роста валовой выручки прогнозируемом периоде определены на уровне. 20%
| Выручка от продажи товаров | Темп роста в % | Выручка, тыс.руб | |
| Ретроспектива валовой выручки | 1 кв. 2002г | 65,98 | |
| 2кв. 2002г | -1,59% | 64,93 | |
| 3кв. 2002г | +135,76 | 153,07 | |
| 4кв. 2002г | +86,50 | 285,49 | |
| Прогнозный период | 1кв 2003г | 30% | 371,14 |
| 2кв.2003г | 25% | 463,93 | |
| 3кв 2003г | 25% | 579,91 | |
| 4кв 2003 | 20% | 695,89 | |
| 1кв 2004г | 15% | 800,27 | |
| Постпрогнозный период | 2кв 2004г | 10% | 880,30 |
Анализ и прогноз расходов
| Ретроспектива | Прогноз | |||||||||
|
1кв |
2кв |
3кв |
4кв |
1кв |
2кв |
3кв |
4кв |
1кв |
2кв |
|
| Выручка | 65,98 | 64,93 | 153,07 | 285,49 | 371,14 | 463,93 | 579,91 | 695,89 | 800,27 | 880,30 |
| Затраты | ||||||||||
| Коммерческие расходы | 15,12 | 11,77 | 26,59 | 52,08 | 67,70 | 84,63 | 105,79 | 126,95 | 145,99 | 160,59 |
| Прочие операцион-ные расходы | 0,16 | 0,87 | 0,94 | 1,75 | 2,28 | 2,85 | 3,56 | 4,27 | 4,91 | 5,4 |
| Итого затрат | 15,28 | 12,64 | 27,53 | 53,83 | 69,98 | 87,48 | 109,35 | 131,22 | 150,9 | 165,99 |
| Прибыль | ||||||||||
| Валовая прибыль | 50,7 | 52,29 | 125,54 | 231,66 | 301,16 | 376,45 | 470,56 | 564,67 | 649,37 | 714,31 |
| Возврат займа | 4,0 | 36,08 | 20,00 | 19,92 | ||||||
| Чистая прибыль | 50,7 | 56,29 | 125,54 | 267,74 | 321,16 | 396,37 | 470,56 | 564,67 | 649,37 | 714,31 |
Расчет величины денежного потока
| Период | Показатели | |||||
| Чистая прибыль |
Амор-тизация (+) |
Прирост |
Прирост |
Капитало-вложения (+) |
Денежный поток | |
| 1кв 2002 | 50,7 | 4,45 | 55,15 | |||
| 2кв 2002 | 56,29 | 4,34 | 60,63 | |||
| 3кв 2002 | 125,54 | 4,66 | 130,2 | |||
| 4кв 2002 | 267,7 | 7,47 | 275,17 | |||
| 1кв 2003 | 321,16 | 8,92 | 330,08 | |||
| 2кв 2003 | 396,37 | 10,98 | 407,35 | |||
| 3кв 2003 | 470,56 | 12,99 | 483,55 | |||
| 4кв 2003 | 564,67 | 20,53 | 585,2 | |||
| 1кв 2004 | 649,37 | 17,79 | 667,16 | |||
| 2кв 2004 | 714,31 | 19,29 | 733,6 | |||
Определение ставки дисконта
Ставку дисконта можно рассчитать по формуле:
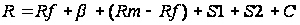
где:
R – требуемая инвестором ставка дохода (на собственный капитал);
Rf = 13 (безрисковая ставка дохода);
β=1 - коэффициент бета (отраслевой);
Rm – общая доходность рынка в целом;
S1 – премия для вложения денег в малое предприятие;
S2 – премия для вложения денег в большое предприятие.
С – страновой риск
Можно рассчитать методом кумулятивного построения.
|
Расчет ставки дисконта для определения стоимости бизнеса (Экспертная оценка величины премии за риск, связанный с инвестированием в конкретную компанию) |
|
|
Вид риска |
Величина премии, % |
| Безрисковая ставка | 13 |
| Качество управления | 2 |
| Финансовая структура | 2 |
| Размер предприятия | 1 |
| Территориальная диверсификация | 1 |
| Дивесифицированность клиентуры | 1 |
| Уровень и прогнозируемость прибыли | 6 |
| Прочие риски | 2 |
| Итого, ставка дисконта | 28 |
Расчет текущих
стоимостей
будущих денежных
потоков
и
стоимости в
постпрогнозный
период.
| Показатель | 1кв 2003 | 2кв 2003 | 3кв 2003 | 4кв 2003 | 1кв 2004 | 2кв 2004 |
| Денежный поток | 330,08 | 407,35 | 483,55 | 585,2 | 667,16 | 733,6 |
| Коэффициент текущей стоимости при заданной ставке дисконта | 0,9346 | 0,8734 | 0,8163 | 0,7629 | 0,7130 | 0,6663 |
| Текущая стоимость денежных потоков | 308,49 | 355,78 | 394,72 | 446,45 | 475,69 | 488,80 |
| Сумма текущих стоимостей денежных потоков | 2469,93 | |||||
| Выручка от продажи фирмы в конце последнего прогнозного года |
|
|||||
| Текущая стоимость выручки от продажи фирмы | 4,08*0,6663= 2,72 | |||||
| Рыночная стоимость собственного капитала фирмы | 2469,93 + 2,72 = 2472,65 | |||||
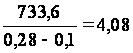
Заключение
о величине стоимости предприятия, исчисленной в рамках доходного подхода
Рыночная стоимость предприятия, исчисленная в рамках доходного подхода, составляет 2 472 600 руб
2.6 З А К Л Ю Ч Е Н И Е
об итоговой величине стоимости объекта оценки «Предприятие А»:
Итоговая таблица результатов оценки по трем подходам:
|
Наименование |
Стоимость по
|
Стоимость |
Стоимость |
Утилиза- |
Рыночная
|
|
«Предприятие А» |
1 322 300 руб |
2 472 600 - |
руб |
Не рассчитывалась |
2 012 500 руб |
| Весовой коэффициент | 0,4 | 0,6 | 0 | 1,0 |
Рыночная стоимость объекта оценки «Предприятие А»
по состоянию на 23.03.03г
составляет _ _ _ _ _ 2 012 500_ _ _ _ _ _руб
(Два миллиона двенадцать тысяч пятьсот рублей)
в том числе НДС 20% _ _ 335 417_ _ _ _ руб
Сведения, являющиеся, по мнению оценщика, существенно важными:
Ограничения и пределы применения полученного результата.
В процессе оценки специальная юридическая экспертиза документов, касающихся прав собственности на оцениваемое имущество, не проводится. Оценщик не несет ответственности за юридическое описание прав оцениваемой собственности или за вопросы, связанные с рассмотрением прав собственности. Право оцениваемой собственности считается достоверным.
Техническое описание состояния объектов составлено по данным наружного осмотра, Оценщик не несет ответственности за дефекты имущества, которые невозможно обнаружить иным путем, кроме как путем визуального осмотра, либо изучения предоставленной документации или другой информации.
оценщик =Недоростков М.И.=
Список использованной литературы
Личный Конспект занятий по предметам обучения.
Учебник «Оценка бизнеса», А.Г. Грязнова, М.А.Федотова, изд. Финансы и статистика, г. Москва, 2002г.,508стр.
Учебник «Оценка недвижимости», А.Г. Грязнова, М.А. Федотова, изд. Финансы и статистика, г. Москва, 2003г.,493стр.
Учебник для ВУЗов «Оценка бизнеса», В Есипов, Г. Маховикова, В. Терехов, изд. Санкт-Петербург, 2001г., 415стр
«Оценка рыночной стоимости машин и оборудования», учебно-практическое пособие, Коллектив авторов под общей редакцией Назарова О.С. и Третьякова Э.А., изд. «Дело», г. Москва, 1998г
Методическое Руководство по определению стоимости автотранспортных средств с учетом естественного износа и технического состоянию на момент предъявления, РД-37.009.015-98 с изменениями №1, №2, №3, изд. Москва, 2001г
Методическое руководство для экспертов «Определение стоимости, затрат на восстановление и утраты товарной стоимости автомототранспортных средств», изд. г. Санк-Петербург 2001г, Российский Федеральный Центр Судебной Экспертизы (РФЦСЭ), 2001г, 62стр
Федеральный Закон от 29.07.98 N 135-ФЗ" Об оценочной деятельности в Российской Федерации", "Собрание законодательства РФ", 03.08.98, N 31, ст. 3813 с изменениями и дополнениями № 143-ФЗ от 14.11.2002г
Гражданский Кодекс РФ, часть первая, часть вторая, изд. ТД «Герда», Москва,98г.
Налоговый Кодекс РФ, часть I и часть II,
Постановление Правительства РФ от 6 июля 2001 г. № 519 "Об утверждении стандартов оценки", изд. Москва,2001г
ГОСТ 25478-91 Автотранспортные средства. Требования к техническому состоянию по условиям безопасности движения. Методы проверки.: Госстандарт России,