Аналіз руху грошових коштів промислового підприємства
| Показник | За звітний період | За попередній період | Зміна |
| 1. Прибуток від операційної діяльності до зміни в чистих оборотних активах | 252 | 220 | 32 |
| 2. Збільшення оборотних активів | -258 | -220 | -58 |
| 3. Збільшення витрат майбутніх періодів | -20 | -40 | 20 |
| 4. Зменшення поточних зобов'язань | 104 | 100 | 4 |
| 5. Збільшення доходів майбутніх періодів | 60 | 40 | 20 |
| Грошові кошти від операційної діяльності | 138 | 120 | 18 |
Таблиця 1.2. Аналіз руху коштів від операційної діяльності, тис. грн.
Для визначення чистого руху грошових коштів від операційної діяльності необхідно відрахувати сплачені відсотки та сплачений податок на прибуток (рядки 130 і 140 ф. 3), тобто у нашому прикладі 138 - 9 - 26 = 103. Ця сума відображається в рядку 150 ф. З і визначає «Чистий рух коштів від надзвичайних подій». На цій статті відображають відповідні надходження або витрати коштів, які пов'язані з надзвичайними подіями, за відрахуванням оплачених відсотків та податків на прибуток.
Стаття «Рух коштів від надзвичайних подій» ф. З відображає надходження і витрати грошових коштів, які пов'язані з надзвичайними подіями в процесі операційної діяльності.
Прикладом руху коштів внаслідок надзвичайних подій є:
- надходження від страхових компаній як компенсація збитків від пожежі;
- надання допомоги працівникам, які постраждали внаслідок стихійного лиха.
На цій статті відображаються тільки надходження та витрати коштів в наслідок надзвичайних подій, пов'язаних з операційною діяльністю, оскільки такі статті є також у складі інвестиційної або фінансової діяльності.
Так у нашому прикладі рух коштів від надзвичайних подій становив за графою «надходження» — 2 тис. грн. , за графою «видаток» — 7 тис. грн. (рядок 160).
Отже, за звітний період чисті надходження коштів від операційної діяльності становлять 103 + 2 - 7 = 98 тис. грн.
За попередній період:
- кошти від операційної діяльності — 120 тис. грн. ;
- сплачені відсотки — 7 тис. грн. ;
- сплачені податки на прибуток — 28 тис. грн. ;
- усього чистого надходження коштів від операційної діяльності — 85 тис. грн.
Стаття «Інші надходження» (ряд. 230) відображає надходження коштів від повернення авансів та позик, наданих іншим сторонам, надходження коштів від ф'ючерсних та форвардних контрактів, опціонів, контрактів «своп». У нашому прикладі інші надходження становили 35 тис. грн.
На статті «Придбання фінансових інвестицій» (ряд. 240) відображаються виплати коштів на придбання акцій або боргових зобов'язань інших підприємств, а також часток участі у спільних підприємствах — 50 тис. грн.
Стаття «Придбання необоротних активів» (ряд. 250) реєструє виплати коштів для придбання основних засобів, нематеріальних активів та інших необоротних активів (крім фінансових інвестицій). У нашому прикладі такі витрати становили — 730 тис. грн.;
На статті «Придбання майнових комплексів» показують гроші, які було сплачено за придбані інші господарські підприємства.
На статті «Чистий рух коштів від інвестиційної діяльності» (ряд. 300) показується результат руху коштів від інвестиційної діяльності з урахуванням руху коштів від надзвичайних подій. У нашому прикладі чистий рух коштів від інвестиційної діяльності становив 529 тис. грн.
Наступним етапом аналізу звіту про рух коштів є визначення руху коштів внаслідок фінансової діяльності, тобто аналізу 3 розділу звіту. Для цього необхідно аналізувати зміни у статтях балансу розділу «Власний капітал» та статтях, пов'язаних із фінансовою діяльністю, наведених у 2 розділі балансу «Забезпечення наступних витрат і платежів», 3 розділі «Довгострокові зобов'язання», розділі 4 «Поточні зобов'язання». Це, зокрема, статті: «Короткострокові кредити банків» (рядок 500); «Поточна заборгованість за довгостроковими зобов'язаннями» (рядок 510); «Поточні зобов'язання за розрахунками з учасниками» (рядок 590).
1.2 Особливості впливу ринкового середовища на грошові потоки
Аналіз грошових потоків підприємства має здійснюватися з урахуванням вимог системного підходу та комплексного вивчення економічних явищ і процесів підприємства, що реалізуються, у структурі методики фінансового аналізу. Аналіз грошових потоків підприємства передбачає визначення таких основних структурних елементів:
• цілей і завдань аналізу;
• сукупності синтетичних і аналітичних показників та їх взаємозв'язків;
• факторів, що впливають на зміну показників;
• конкретних методів аналізу;
• джерел інформації.
Головною метою аналізу руху грошових коштів є оцінка спроможності підприємства заробляти грошові кошти в розмірі і в строки, необхідні для здійснення запланованих витрат.
Сформульована основна мета фінансового аналізу в процесі управління грошовими коштами може бути досягнута завдяки вирішенню таких завдань:
1. Визначення обсягів і джерел грошових коштів, що надходять на підприємство.
У процесі здійснення такого напряму аналізу доцільно зупинитися на розгляді таких питань:
•чи не відбулося
надходження грошових коштів за рахунок
збільшення короткострокових зобов'язань, які потребують погашення в
майбутньому;
• чи не збільшився акціонерний капітал за рахунок додаткової емісії акцій;
• чи не було розпродажу майна (основних засобів, виробничих запасів);
• чи скорочуються запаси матеріальних цінностей, незавершеного виробництва, готової продукції на складі.
2.Дослідження основних напрямів використання грошових коштів.
У цьому зв'язку слід проаналізувати питання:
• чи не спостерігається зниження показників оборотності активів;
• чи немає уповільнення оборотності поточних активів;
• чи не зростають абсолютні значення запасів і дебіторської заборгованості;
• чи не було різкого збільшення обсягів виробництва товарів, що потребує додаткових грошових потоків;
• чи не було надмірних виплат акціонерам понад рекомендованих норм розподілу чистого прибутку;
• чи своєчасно здійснюються платежі до бюджету та державні цільові фонди;
• чи не було тривалої заборгованості персоналу по заробітній платі.
3.Оцінка причин дефіциту грошових коштів.
Такими причинами можуть бути:
• низька рентабельність продажу, активів і власного капіталу;
• відволікання грошових коштів у зайві виробничі запаси та незавершене виробництво, вплив інфляції на запаси;
• випереджаючі темпи зростання дебіторської заборгованості відносно темпів зростання обсягів реалізації;
• великі капітальні витрати, що не забезпечені відповідними джерелами фінансування;
• високі виплати податків і зборів, а також суми дивідендів акціонерам;
• надмірна частка позикового капіталу в пасиві балансу і пов'язані з цим високі виплати відсотків за користування кредитами та позиками;
• зниження коефіцієнта оборотності оборотних активів, тобто залучення в оборот підприємства додаткових грошових коштів.
4.Аналіз достатності власних коштів для здійснення інвестиційної діяльності.
5. Оцінка причин невідповідності величини грошових коштів сумі отриманого прибутку.
Логіка аналізу руху грошових коштів полягає в тому, щоб визначити залишок грошових коштів на початок і кінець періоду за видами діяльності, а також їх надходження та напрями використання.
Фінансова інформація про рух грошових коштів може бути використана для розрахунку аналітичних показників. У практиці фінансового аналізу використовують групу показників платоспроможності, які розраховують як відношення надходжень і платежів. Такі показники можуть застосовуватися як до грошових потоків від певних видів діяльності, так і до грошових потоків підприємства в цілому.
Базова формула розрахунку показника має такий вигляд:
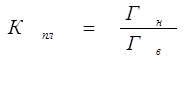 (1.1.)
де Кпл — коефіцієнт платоспроможності; Гн — грошові надходження за період; Гв — грошові витрати.
Визначення цього коефіцієнта потрібне для того, що показати, наскільки в разі несприятливих умов можуть бути скорочені надходження грошових коштів без загрози необхідним розрахункам.
Очевидно, що значення Кпл не має бути меншим за одиницю. У противному разі можна говорити про те, що поточних надходжень недостатньо для здійснення поточних платежів і підприємство здійснює їх за рахунок залишку грошових коштів на початок періоду.
Іншим методом оцінки достатності грошових коштів є визначення тривалості періоду їх обороту. З цією метою використовують таке співвідношення:
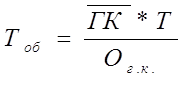 (1.2.)
де Тоб — тривалість періоду обороту; ГК — середні залишки грошових коштів; Т — тривалість періоду, що аналізується (рік, квартал); Ог.к — оборот грошових коштів за період.
Для розрахунку середніх залишків грошових коштів використовують внутрішні облікові дані про величину залишків на початок і кінець періоду (наприклад, місяць) на рахунках грошових коштів. З цією метою використовують формулу:
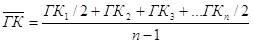 (1.3.)
де ГКn — залишки грошових коштів на початок п-го місяця, тис. грн; п — кількість місяців у періоді.
Для аналізу зміни обороту грошових коштів протягом звітного періоду, з моменту надходжень грошей на поточний рахунок до моменту їх вибуття, складають аналітичну табл. 1.3.
Таблиця 1.3. Зміна тривалості обороту грошових коштів підприємства по місяцях
| Місяць | Залишки грошових коштів, грн. | Оборот за місяць, грн. | Період обороту, дні [(гр. 1 • ЗО): гр. 2] |
|
Січень Лютий Березень Грудень |
15655,3 12544,2 453,87 65789,3 |
235 653,2 96,3 3265 |
65 69 32 13 |
При використанні фінансової інформації про рух грошових коштів основним показником є результат зміни грошових коштів від поточної діяльності. По цьому показнику роблять висновки про спроможність підприємства генерувати грошові кошти в результаті своєї основної діяльності. Саме тому важливо відокремити грошові кошти, що створюються на підприємстві, від коштів, що залучаються у вигляді кредитів, додаткових внесків власників тощо.
Слід мати на увазі, що загальна зміна грошових коштів за період може бути позитивною, підприємство може мати задовільні значення коефіцієнтів ліквідності, тоді як величина чистого грошового потоку від операційної діяльності буде негативною. Це означає, що результатом основної діяльності є відтік грошових коштів, а їх приріст за період забезпечений позитивним рухом коштів від фінансової, а іноді інвестиційної діяльності. Якщо подібна ситуація для даного підприємства повторюється з періоду в період, необхідно знати, що настане момент, коли воно буде не в змозі погасити свої фінансові зобов'язання, тобто буде неплатоспроможним.
Наведений приклад указує на те, що платоспроможність і ліквідність підприємства дуже часто перебувають у залежності від реального грошового обороту у виді потоку грошових платежів, що відображуються на рахунках бухгалтерського обліку.
Прямий метод ґрунтується на русі грошових коштів по рахунках підприємства. Переваги методу полягають у тому, що він дає змогу:
• визначити основні джерела притоку і напрями відтоку грошових коштів;
• робити оперативні висновки про достатність коштів для платежів за поточними зобов'язаннями;
• встановлювати взаємозв'язок між обсягом реалізації продукції та грошовою виручкою за звітний період;
• ідентифікувати статті, що формують найбільший притік і відтік грошових коштів;
• використовувати отриману інформацію для прогнозування грошових потоків;
• контролювати всі надходження і напрями витрачання грошових коштів, оскільки грошовий потік безпосередньо пов'язаний з регістрами бухгалтерського обліку (Головною книгою, журналами-ордерами та іншими документами).
Водночас грошовий потік і розрахунок прибутку не збігаються в часі при використанні методу визначення прибутку від реалізації продукції за моментом її відвантаження. У цьому випадку продукція може вважатися