Аналіз руху грошових коштів промислового підприємства
Оптимальна структура джерел і використання коштів представлена на рисунку 3.4.
Проаналізуємо грошові потоки підприємства за допомогою методу джерел і використання за даними балансу за звітний період. Розрахунок суми джерел і використання коштів виконаний у рис. 3.1.
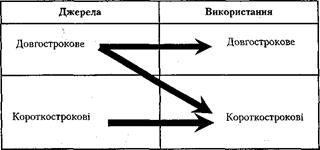
Рис. 3.1. Оптимальна структура джерел і використання коштів
Таблиця 3.2. Розрахунок суми джерел і використання коштів
| Найменування статті | На початок року | На кінець року | Джерела | Використання |
| 1 | 2 | 3 | 4 | 5 |
| Активи | ||||
| Нематеріальні активи | 37,2 | 148,2 | 111 | |
| Незавершене будівництво | 1013,9 | 1696,7 | 682,8 | |
| Основні кошти | 66166,7 | 66401,7 | 235 | |
| Інші необоротні активи | 59 | 87 | 28 | |
| Запаси: | ||||
| виробничі запаси | 15615,8 | 14190,2 | 1425,6 | |
| незавершене виробництво | 1464,9 | 1693,9 | 229 | |
| готова продукція | 7688 | 10678,5 | 2990,5 |
У звітному році підприємство має негативний чистий грошовий потік, незважаючи на позитивні фінансові результати. Це говорить про зниження його здатності генерувати кошти. Цей факт головним чином пояснюється інвестиціями в основні кошти й інші необоротні активи, а також розширенням продажів продукції в кредит (зростання дебіторської заборгованості не був компенсований відповідним збільшенням кредиторської).
Кількісну оцінку погіршення фінансової стабільності даного підприємства в його короткостроковому періоді діяльності можна виконати по зміні коефіцієнта поточної ліквідності на початок і кінець року. Як треба з раніше виконаних розрахунків, значення коефіцієнта поточної ліквідності скоротилося з 7,61 до 4,88. Пояснюється це негативною величиною нетто-потоку коштів підприємства на кінець року. Однак потрібно відзначити, що сформована ситуація на сучасний момент не є загрозливою, тому що підприємство має достатню кількість грошових активів для підтримки високого рівня платоспроможності, але в майбутньому, можливо, йому доведеться переглянути політику надання й використання комерційного кредиту.
У звітному році сума довгострокових джерел коштів менша ніж сума довгострокового використання на 155,7 тис. грн. Це значить, що на формування необоротних активів, крім довгострокових джерел коштів, були спрямовані й короткострокові в зазначеній сумі. Це призвело до скорочення величини робочого капіталу, а отже, погіршенню фінансової стабільності. З іншого боку, з огляду на високий рівень забезпеченості підприємства робочим капіталом, можна сказати, що його фінансова стабільність залишилася досить високою. Однак, надалі необхідно дотримуватися принципу погодженості строків залучення джерел коштів зі строками їхнього вкладення (принципу конгруентності), щоб не допустити погіршення фінансового стану. Недотримання даного принципу супроводжується підвищеним ризиком, тому що короткострокові зобов'язання, з одного боку, повинні оперативно погашатися, а з іншої, вони вже інвестовані, наприклад, у товароматеріальні запаси і їх не можна використати для погашення зобов'язань. Таким чином, підприємство вимушено знову вдатися до позик і зобов'язань, і за їхній рахунок воно буде робити позначені платежі. Ситуація може мати прогресуючий характер й ускладнюватися труднощами залучення позикового капіталу, що приведе до підвищеного фінансового ризику. На рисунку 3.6 наведена схема руху грошових коштів в умовах даного підприємства (з порушенням провідного принципу фінансування діяльності підприємства). Це непрогресивний тип потоку коштів.
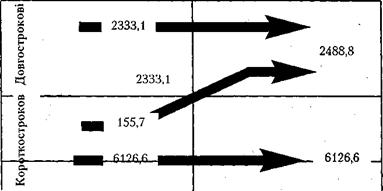
Рис. 3.2. Схема непрогресивної організації фінансування діяльності аналізованого підприємства
Крім принципу відповідності, організація потоку коштів повинна відповідати принципу пропорційності. Цей принцип означає, що нові кошти повинні надходити в бізнес, не порушуючи "вдалого" співвідношення позикового й власного капіталу, знайденого й використовуваного на підприємстві. Наприклад, якщо співвідношення позикового й власного капіталу становило (60:40), те нове фінансування повинне бути пропорційно діючому на підприємстві.
Існує ще один провідний принцип фінансування підприємства. Цей принцип вимагає, щоб відношення короткострокових джерел і використання відповідало коефіцієнту поточної ліквідності на початок року.
Таким чином, аналізовані умовне підприємство порушило основні принципи формування потоку коштів, що й викликало відслідковане зниження ліквідності й фінансової стабільності аналізованого підприємства.
3.2 Шляхи вдосконалення якості й збалансованості грошових потоків як факторів платоспроможності підприємства
Якість управління фінансами можна оцінити на основі аналізу співвідношення грошових потоків від різних видів діяльності.
Якість управління підприємством можна оцінити як гарну, якщо за результатами звітного періоду спостерігається позитивний чистий рух коштів (різниця між надходженнями й виплатами) від операційної діяльності й негативний — у результаті інвестиційної й фінансової діяльності. Це означає, що операційна діяльність підприємства забезпечує достатню кількість коштів для забезпечення виплат у результаті цього виду діяльності, крім того, кошти, отримані від операційної діяльності, використовуються для інвестиційних потреб підприємства й для здійснення платежів у результаті фінансової діяльності (погашення кредитів, виплата дивідендів й ін.). При цьому бажано мати позитивне значення чистого руху коштів у результаті всіх видів діяльності за період.
При нормальній якості управління чистий рух грошових коштів від операційної й фінансової діяльності має позитивне значення, а від інвестиційної — негативне. У цьому випадку підприємство здійснює інвестиції за рахунок коштів, отриманих від операційної діяльності, і притягнутих кредитів або додаткових вкладень власників. У такій ситуації бажано мати позитивний чистий рух грошових коштів за період.
Стан підприємства можна оцінити як кризовий, якщо рух коштів у результаті операційної діяльності має негативне значення. Інакше кажучи, підприємство фінансує виплати, пов'язані з операційною діяльністю, за рахунок надходжень від інвестиційної й фінансової діяльності, тобто за рахунок залучення кредитів, емісії акцій, надходжень від реалізації основних коштів й інших необоротних активів і т.п. Така структура грошових потоків припустима тільки для знову створених підприємств.
Крім значень і співвідношення чистих грошових потоків у цілому й по видах діяльності, для оцінки якості грошових потоків варто проаналізувати структуру надходжень і відтоків коштів, зокрема, необхідно звернути особливу увагу на зміну суми й питомої ваги грошових надходжень від реалізації продукції.
Велике значення для підтримки платоспроможності підприємства має збалансованість позитивних і негативних грошових потоків по сумі й часу виникнення. Для оцінки збалансованості грошових потоків використовуються два взаємозалежних показники: коефіцієнт ефективності грошових потоків і коефіцієнт ліквідності грошових потоків, які розраховуються як у цілому по підприємству, так й окремо по видах діяльності.
Коефіцієнт ефективності грошових потоків визначається за формулою
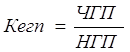 (3.1.)
де ЧГП — чистий грошовий потік;
НГП — негативний грошовий потік (відтік коштів).Економічний зміст цього показника аналогічно показникам рентабельності. Відмінність полягає в тому, що рентабельність служить оцінкою ефективності діяльності підприємства на основі співвідношення доходів і витрат, певних методом нарахування, при цьому як абсолютний показник результатів діяльності використовується прибуток, а розглянутий показник дозволяє оцінити співвідношення надходжень і виплат коштів за період, при цьому абсолютним показником результативності є чистий грошовий потік. Позитивне значення коефіцієнта ефективності грошових потоків означає, що надходження коштів у звітному періоді перевищили відтоки, тобто підприємство має позитивний чистий грошовий потік.
Збалансованість грошових потоків також оцінюється за допомогою коефіцієнта ліквідності грошових потоків

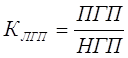 (3.2.)
де ПГП – позитивний грошовий потік (надходження коштів).
Між коефіцієнтами ефективності та ліквідності грошових потоків існує наступний зв’язок
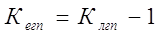 (3.2.)
Найбільш повний аналіз якості й збалансованості грошових потоків підприємства можливий при використанні звіту про рух грошових коштів, складеного прямим методом, тому що він дозволяє відстежити всі надходження й виплати коштів за період. Що стосується непрямого методу, його аналітична цінність полягає в тому, що він дає можливість більш наочно виявити фактори, що вплинули на зміну залишку коштів (тобто визначити джерела і напрямки використання коштів). Оцінка якості грошових потоків може бути виконана тільки на основі аналізу співвідношень чистих грошових потоків у розрізі окремих видів діяльності.
3.3 Досягнення оптимального обсягу грошових коштів на підприємстві
У сучасних вітчизняних умовах поступово змінюється відношення до нормування традиційно ненормованих елементів поточних активів. Ідеться про необхідність визначення оптимального розміру грошових коштів на рахунку і в касі, яка, у свою чергу, зумовлена класичним конфліктом, що існує між ліквідністю та дохідністю.
Для розуміння суті цього конфлікту розглянемо взаємозв'язок, що існує, з одного боку, між грошовими активами та ліквідністю, а з другого – між грошовими активами і дохідністю.
Безумовно, якщо величина грошових активів зростає, ліквідність підприємства підвищується, і це є позитивною тенденцію. Однак разом зі збільшенням залишків грошових коштів підприємство втрачає можливість вигідного розміщення тимчасово вільної їх частини та отримання додаткового доходу. Відповідно ефективність діяльності підприємства знижується. Для того щоб підвищити ефективність використання надлишку грошових коштів, підприємство, як правило, здійснює його вкладення в цінні папери або строкові контракти, що, у свою чергу, приводить до загострення проблем, пов'язаних з ліквідністю.
Отже, велика дохідність будь-якої форми вкладення грошових коштів завжди оплачується зниженням ліквідності, а збільшення шансів на прибуток означає зростання ризику втрати ліквідності.
Виходячи із викладеного, можна зробити висновок, що політика управління грошовими коштами має забезпечити пошук компромісу між ефективністю діяльності та ліквідністю підприємства, яка полягає в оптимізації залишків грошових коштів.
Для оптимізації коштів починаючи з 50-х років дослідники фінансів запропонували математичні моделі, в основу яких закладено такі ідеї, як і в методи оптимізації виробничих запасів.
Одна з таких моделей належить В. Баумолю. Вона ґрунтується на положенні, що управління коштами, як і товарними запасами, передбачає сукупні витрати, пов'язані з підтриманням певного їх рівня на рахунку, які умовно можна поділити на дві групи. Перша – це оплата банківських послуг при залученні кредиту або комісійні платежі за конвертацію цінних паперів у кошти. Позначимо цей вид витрат