Анализ финансово-хозяйственной деятельности предприятия
Анализ проведем методом цепных подстановок, результатом чего станет определение степени изменения показателей прибыли за счет каждого фактора, воздействующего на него. Полученные результаты отразим в табл. 1.5. По данным, приведенным в табл. 1.5, напрашивается вывод, что каждый из анализируемых факторов напрямую повлиял на изменение конечного результата. Прибыль от продаж может рассчитываться посредством факторов второго порядка, к которым относятся: объем проданных товаров в натуральном выражении, цена за единицу проданного товара, затраты на осуществление финансово-хозяйственной деятельности торгового предприятия и реализацию продукции по экономическим элементам.
Таблица 1.5 Изменение прибыли от продажи ООО «Монолит-ТК» за счет изменения факторов первого порядка, тыс. руб.
| Наименование показателя | Расчет | Изменение (+,-) |
| 1.Общее изменение прибыли | 80246 - 69678 - 7861 | 2707 |
| 2. Изменение прибыли за счет изменения выручки | (132419 - 40267 -5826) - 6080 | 80246 |
| 3. Изменение прибыли за счет изменения себестоимости | (132419 - 109945 -5826) - (132419 - 40267 - 5826) | 69678 |
| 4. Изменение прибыли за счет изменения расходов на реализацию | (132419 - 109945 -136872) - (132419 -109945 - 5826) | -7861 |
Модель факторов второго порядка можно представить в виде следующей формулы:
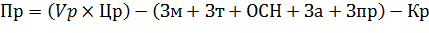 (1.1)
где Vр - объем проданных товаров в натуральных измерителях,
Цр - цена за 1 шт. проданной продукции,
Зм - материальные затраты,
Зт - затраты на оплату труда,
ОСН - отчисления на социальные нужды,
За - амортизация основных средств,
Зпр - прочие затраты,
Кр - коммерческие расходы,
Используя метод цепных подстановок, находим влияние на прибыль от продаж факторов второго порядка. В табл. 1.6 приведен анализ факторов второго порядка.
Как видно из табл. 1.6, увеличению прибыли способствовали такие факторы второго порядка, как объем проданных товаров (продукции, работ, услуг) и средняя цена продажи. За счет расширения объема продаж, прибыль увеличилась на 51777 тыс. руб. Увеличение средней цены продажи продукции повысило прибыль на 28350 тыс. руб. А такие факторы, как материальные затраты, затраты на заработную плату, отчисления на социальные нужды и прочие затраты отрицательно повлияли на прибыль от продаж. В результате прибыль увеличилась на 2707 тыс. руб.
Таблица 1.6 Изменение прибыли от продаж ООО «Монолит-ТК» за счет изменения факторов второго порядка, тыс. руб.
| Показатели | Расчет | Изменение, (+,-) |
| 1 | 2 | 3 |
| 1. Общее изменение прибыли от продаж | 80246 – 44987 -13936-5295-788-4672-7861 | 2707 |
| 2. Изменение прибыли за счет изменения объема проданных товаров | (378 х 275– 40267 -5826) – 6080 | 51777 |
| 3. Изменение прибыли за счет изменения материальных затрат | (104229 -(71464 + 8053 + 3060 + 642 + 2035) - 5826 -(104229 - (26477 + 8053 + 3060 + 642 + 2035 + 5826) | - 44987 |
| 4. Изменение прибыли за счет изменения затрат на оплату труда | (104229 - (71464 + 21989 + 3060 + 642 + 2035) - 5826) -(104229 - (71464 + 8053 +3060 + 642 + 2035) -5826) | -13936 |
| 5. Изменение прибыли за счет изменения отчислений от заработной платы | (104229 – (71464 + 21989 + 8355 +642 + 2035) – 5826) –(104229 – (71464 + 21989 + 306642 + 2035) -5826 | -5295 |
| 6. Изменение прибыли за счет изменения амортизационных отчислений |
(104229 -(71464 + 21989 + 8355 + 1430 + 2035) - 5826) -(104229- (71464 + 21989 + 8355 + 642 + 2035) -5826) |
-788 |
| 7. Изменение прибыли за счет изменения прочих затрат | (104229 -(71464 + 21989 + 8355 + 1430 + 6707)-5826) -(104229 - (71464 + 21989 +8355 + 1430 + 2035)-5826 | -4672 |
| 8. Изменения прибыли за счет изменения коммерческих расходов | (104229 - 109945 - 13687) -(104229 - 109945 - 5826) | -7861 |
| 9. Изменения прибыли за счет изменения средней цены единицы проданного товара | (378 х 350 - 123632) - (378 х 275-123632) | 28350 |
В большинстве случаев под результативностью использования прибыли понимают содержание прибыли, характер ее формирования под воздействием различных факторов. Практическая значимость анализа эффективности политики формирования и использования прибыли заключается в правильной оценке тенденций формирования прибыли как показателя эффективности, источника финансирования потребностей расширенного воспроизводства и выплаты доходов собственников, что одновременно позволяет связать уровень финансовых результатов с качеством управления. Оценка качества прибыли дает возможность финансовым менеджерам проводить сравнительный анализ деятельности предприятия с учетом факторов формирования прибыли, принимать обоснованные управленческие решения, использовать результаты анализа качества прибыли в прогнозировании финансовых результатов.
Комплексное влияние цен, финансовых результатов, физического объема продукции, структуры ее ассортимента оценивается с помощью коэффициентов валовой прибыли. Показатель валовой прибыли является расчетным показателем и определяется как разница между выручкой от продажи и себестоимость проданных товаров, продукции, работ, услуг. Коэффициент валовой прибыли характеризует доходность хозяйственной деятельности при сопоставлении объема продаж и себестоимости. Он отражает динамику объема продаж и динамику себестоимости, характеризует возможности организации в покрытии обычных и прочих расходов и существенно влияет на величину чистой прибыли. Расчет коэффициента валовой прибыли можно представить в виде следующей формулы:
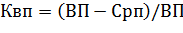 (1.2)
где Квп – коэффициент валовой прибыли; ВП – выручка от продажи продукции; Срп – себестоимость реализованной продукции (товаров, работ, услуг). Величин коэффициента валовой прибыли зависит от метода определения себестоимости реализованной продукции (товаров, работ, услуг), структуры ассортимента, ценовой политики. Поэтому его оценка зависит от доступности информации об учетной, маркетинговой и ценовой политики организации. Расчет коэффициента валовой прибыли ООО «Монолит-ТК» приведен в табл. 1.7.
Таблица 1.7 Динамика коэффициентов валовой прибыли ООО «Монолит-ТК» за 2006-2008 гг.
| Показатели | 2006 г. | 2007 г. | 2008 г. | Относительное изменение, % | |
| 2007 к 2006 гг. | 2008 к 2007 гг. | ||||
| 1. Выручка от продажи товаров, продукции, работ, услуг, тыс. руб. | 52173 | 73448 | 132419 | 140,8 | 180,3 |
| 2.
Себестоимость проданных товаров, продукции, работ, услуг, тыс.
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||