Анализ финансово-хозяйственной деятельности предприятия
| Группа запасов | Приоритет | Разработка нормативов | Система управления запасами |
| Группа «А» | Максимальный | Используется | Система с установленной периодичностью пополнения запасов до постоянного уровня |
| Группа «В» | Средний | Используется | Система с фиксированным интервалом времени между заказами |
| Группа «С» | Низкий | Не целесообразно | Контролировать раз в месяц, квартал |
При создании сезонных запасов необходимо учитывать следующие факторы (Таблица 3.2).
Таблица 3.2 Факторы, влияющие на создание сезонных запасов
| № | Первичная обработка сырья и материалов | Вторичная обработка сырья и материалов |
| Внешние факторы | ||
| 1 | Стоимость отвлечения средств в запасы (равна % по краткосрочным кредитам) | Стоимость отвлечения средств в запасы (равна % по краткосрочным кредитам) |
| 2 | Изменение цен на готовую продукцию | Изменение цен на сырье и материалы |
| Внутренние факторы | ||
| 3 | Стоимость хранения единицы готовой продукции | Стоимость хранения единицы сырья и материалов |
| 4 | Объем потребления сырья и материалов | |
Торговая сфера РФ характеризуется высокой сегментацией рынка, что вызывает необходимость агрессивного продвижения на рынки новых видов продуктов путем предоставления выгодных условий коммерческого кредитования. В связи с этим разработаны предложения по совершенствованию методики оценки кредитоспособности покупателей и условий предоставления кредита на основе анализа ряда факторов и оценки их по четырехбалльной шкале (Таблица 3.3).
Таблица 3.3 Методика оценки кредитоспособности покупателей и условий предоставления кредита
| № | Факторы | Баллы | |||
| По 1 баллу | По 2 балла | По 3 балла | По 4 балла | ||
| 1 | Срок работы с клиентом | До полугода | От полугода до года | От 1 до 3 лет | Более 3 лет |
| 2 | Доля объема продаж в общем объеме продаж компании | До 5% | От 5 до 10% | От 10 до 20% | Более 20% |
| 3 | Объем просроченной задолженности | Более 20% | От 10 до 20% | От 5 до 10% | До 5% |
| Итоговый балл (произведение проставленных баллов для каждого фактора) | |||||
| Значение итогового балла | Группы покупателей | Условия предоставления кредита | |||
| От 28 до 64 баллов | Максимально надежные клиенты | Максимальный срок и в полном объеме на уровне кредитного лимита | |||
| От 13 до 27 баллов | Высоко надежные клиенты | Ограниченный срок и размер в зависимости от степени риска невозврата долга | |||
| От 5 до 12 баллов | Средне надежные клиенты | Ограниченный срок и размер в зависимости от степени риска невозврата долга | |||
| До 4 баллов | Ненадежные клиенты | Минимальный срок и размер кредита | |||
Например, кредитоспособность клиента со сроком работы 1 год (2 балла), долей объема продаж в общем объеме продаж компании 5% (2 балла) и объемом просроченной задолженности 8% (3 балла) рассчитывается как произведение проставленных баллов (2*2*3=12 баллов). На основе итогового балла контрагенту присваивается статус средне надежного клиента, в соответствии с которым ему предоставляется кредит на ограниченный срок и в ограниченном размере в зависимости от степени риска невозврата долга.
Обобщение современной практики по управлению дебиторской задолженностью позволило выявить целесообразную схему взаимодействия между подразделениями предприятия, согласно которой за продажи и поступления несет ответственность коммерческий отдел, финансовый отдел обеспечивает информационно-аналитическое обслуживание, а юридическая служба – юридическое сопровождение (оформление договоров и обращения в суд.
Роль финансовой службы в управлении расходами уже гораздо более значима по сравнению с управлением доходами. Если уровень доходов в значительной степени определяется конъюнктурой рынка, то видами и уровнем расходов можно управлять путем установления более или менее жестких внутренних нормативов по отдельным статьям расходов. Именно это реализуется в системе управленческого учета в ходе формирования плановой себестоимости, расчета фактической себестоимости, анализа отклонений фактических данных от плановых значений, выявления причин произошедших отклонений и разработке мероприятий по устранению причин, обусловивших появление необоснованных расходов.
Управление факторами прибыльной работы осуществляется не только с помощью натурально-стоимостных индикаторов, но и путем регулярного исчисления разнообразных показателей рентабельности.
Товарная стратегия предполагает определенный курс действий торгового предприятия. В ее задачу входит обеспечение преемственности решений и мер по формированию ассортимента, поддержанию конкурентоспособности товаров, нахождению оптимальных товарных ниш (сегментов). Кроме этого сюда входит разработка и осуществление стратегии упаковки, маркировки, обслуживания товаров.
ООО «Монолит-ТК» необходимо найти оптимальное соотношение между использованием средств на потребление (нормой распределения) и процентом увеличения собственных средств (внутренними темпами роста).
Для достижения высоких темпов роста оборота нужно повышать возможности увеличения рентабельности собственных средств предприятия.
Если представить фонд потребления как произведение чистой прибыли и нормы распределения прибыли, рентабельность собственных средств может быть рассчитана так:
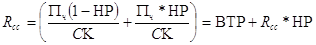 , (3.1)
где НР— норма распределения прибыли;
ВТР— внутренние темпы роста.
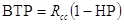 (3.2)
Для ООО «Монолит-ТК» следует предложить следующий порядок распределения чистой прибыли:
- 15% - на формирование резервного капитала;
- 35% - на фонд потребления;
- 50%- фонд накопления.
3.2 Определение экономической эффективности внесенных предложений
Рассчитаем изменение средней цены реализации продукции ООО «Монолит-ТК» в зависимости от рынков сбыта продукции в табл. 3.4.
В связи с изменением рынков сбыта продукции средний уровень цены одной единицы изделия увеличился на 5% в общей массе доли продукции, продаваемой по договорным ценам, сумма чистой прибыли увеличилась на 450,0 тыс. руб.
Таблица 3.4 Влияние изменения структуры реализации на изменение цены единицы продукции ООО «Монолит-ТК»
| Рынки сбыта | Средняя цена единицы продукции, руб. | Объем продаж, шт. | Структура продаж, % | Изменение цены единицы продукции, руб. | |||
| факт | план | факт | план | Отклонение | |||
| 1.Постоянным клиентам | 3200 | 156200 | 143940 | 41 | 36 | -5 | -16 |
| 2.Договорные продажи | 3500 | 205300 | 234400 | 54 | 59 | +5 | +175 |
| 3. Прочие | 3300 | 16840 | 17050 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||