Планирование и бюджетирование в системе финансового управления предприятием (на примере ОАО "Порт Камбарка")
Данный этап характеризуется тем, что проект бюджета, локализованный в одном месте, подвергается различным структурным и количественным преобразованиям, которые призваны привести его показатели в состояние, наибольшим образом соответствующее оптимальному распределению имеющихся ресурсов22.
После утверждения бюджета необходимо сообщить о всех изменениях составителям первичных бюджетов, т.е. довести до них утвержденные контрольные цифры, а при необходимости дать им возможность скорректировать исходные бюджеты. Сущность этого процесса заключается в выделении фрагментов бюджета (по структуре и сути они являются первичными бюджетами) и доведении их до нижестоящих структур.
5. Контроль за исполнением бюджета
Контроль за исполнением бюджета фактически осуществляется с момента его утверждения до окончания периода планирования. На периодической основе проводится анализ результатов деятельности организации и причин отклонений реального исполнения бюджета от запланированного. В основном контроль и анализ осуществляются на основании аналитических отчетов.
Материальный продукт всего процесса - финансовый план, описывающий финансовую стратегию компании и прогнозирующий ее результаты с помощью прогнозных финансовых отчетов: балансового, отчета о прибылях и убытках, об источниках и использовании фондов. План формулирует финансовые цели и эталоны для оценки положения компании. Обычно он также дает обоснование выбранной стратегии и объяснение того, как поставленные цели должны быть достигнуты23.
Выводы
Эффективное управление финансами организации возможно лишь при планировании всех финансовых ресурсов, их источников отношений хозяйствующего субъекта. Финансовый план призван обеспечить финансовыми ресурсами предпринимательский план хозяйствующего субъекта. Процесс финансового планирования включает несколько этапов.
План - это конечный результат. Однако процесс его разработки ценен сам по себе. Во-первых, планирование вынуждает финансового менеджера рассматривать совокупный эффект инвестиционных решений вместе с результатами финансовых решений. Во-вторых, планирование заставляет финансового менеджера изучать события, которые могут помешать успеху компании и запасаться стратегиями, которые рассматриваются в качестве запасного средства реагирования в случае появления неожиданных обстоятельств.
Планирование - это процесс разработки и принятия целевых установок в количественном и качественном выражении, а также определения путей их наиболее эффективного достижения. Планирование может рассматриваться как внутреннее дело предприятия или предполагать активное вмешательство государства в этот процесс. Управление и планирование присуще как коммерческим структурам, осуществляющим производство материальных благ и услуг, так и обществу в целом и его отдельным подсистемам. Роль планирования в условиях рынка в том, что предприятие постоянно находится в поиске оптимальных решений по получению максимальной прибыли, рынков сбыта своей продукции, конкуренции товаров и т.п.
Основными этапами бюджетирования являются:
1. Разработка финансовой структуры компании
2. Создание бизнес-модели
3. Формирование бюджета
4. Утверждение бюджета
5. Контроль за исполнением бюджета
Анализ планирования финансовой деятельности предприятия (на примере ОАО «порт Камбарка»)
Общая характеристика деятельности ОАО «порт Камбарка»
ОАО «порт Камбарка» - это предприятие, функционирующее на рынке Республики Татарстан. ОАО «порт Камбарка» состоит из подразделений, обеспечивающих выполнение функций управления. Структурные единицы не имеют статуса самостоятельных юридических лиц.
Постоянное улучшение качества продукции является одним из основных направлений в стратегии развития ОАО «порт Камбарка». В связи с этим на предприятии регулярно обновляется производственное оборудование. Поставщиками новых производственных линий выступают крупнейшие западные фирмы. Использование этого оборудования позволит повысить уровень качества холодильной техники, а следовательно, расширить круг потенциальных потребителей.
Финансовая работа на предприятии выполняется бухгалтерско-финансовым отделом, относящимся к бухгалтерии предприятия, главным бухгалтером и непосредственно директором. Участие бухгалтерии в управлении финансами заключается, прежде всего, в наблюдении и контроле за законностью и экономической целесообразностью совершаемых операций, своевременностью расчетов, взыскания дебиторской задолженности, возможных убытков и потерь. Главный бухгалтер участвует в решении вопросов разумного вложения капитала, получение кредита, применение различных форм расчетов с покупателями и инвесторами. В компетенции главного бухгалтера находятся вопросы налогообложения, страхования, различных сделок, заключаемых предприятием. В совокупности финансово-бухгалтерский отдел выполняет следующие функции:
1) Распределительная - распределение выручки от реализации продукции, работ, услуг.
2) Контрольная - контроль за расходованием средств предприятия.
3) Оперативная - обеспечение предприятия средствами.
4) Деятельность предприятия, его результаты отражаются в показателях планов, учета, отчетности и других источников информации.
Бухгалтерский учет на предприятии осуществляется аппаратом бухгалтерии, возглавляемой главным бухгалтером. Бухгалтерия обеспечивает обработку документов, рациональное ведение бухгалтерских записей в учетных регистрах и на их основе - составление отчетности.
На ОАО «порт Камбарка» выделяют управление текущими активами, управление оборотными средствами, превращение ликвидных активов в факторы производства, управление фиксированными активами (основными средствами), управление нематериальными активами.
Главная цель системы управления активами - добиться наивысших конечных результатов при рациональном использовании всех видов активов.
Основные задачи и принципы управления активами ОАО «порт Камбарка»:
- Увеличение активов. Любое увеличение активов означает использование фондов.
- Уменьшение пассивов. Пассив предприятия включает все, что оно должно другим: банковские займы, выплата поставщикам и налоги. Фонды, получаемые предприятием, могут пойти на уменьшение пассива, например, возврат банковских займов.
- Текущие активы используются в качестве оборотного капитала. Фонды, используемые в качестве оборотного капитала, проходят определенный цикл. Ликвидные активы используются для покупки исходных материалов, которые превращают в готовую продукцию; продукция продается в кредит, создавая счета дебиторов; счета дебитора оплачиваются и инкассируются, превращаясь в ликвидные активы.
- Эффективное использование оборотного капитала. Любые фонды, не используемые для нужд оборотного капитала, могут быть направлены на оплату пассивов ОАО «порт Камбарка». Кроме того, они могут использоваться для приобретения основного капитала или выплачены в виде доходов владельцам.
Одной из основных обязанностей финансового менеджера ОАО «порт Камбарка» является выбор варианта использования имеющихся фондов: на приобретение основного капитала или увеличение текущих активов, или сокращение пассива, или на уплату собственникам. При принятии решения необходимо сравнить стоимость нового капитала с дополнительной стоимостью или с размерами сокращения расходов, к которому приведет его использование. Решение о приобретении основного капитала складывается в процессе составления сметы капиталовложений и их окупаемости. Это сложный процесс, поскольку «плюсы» добавочных основных активов обычно проявляются по прошествии нескольких лет. То обстоятельство, что главным для финансистов ОАО «порт Камбарка» является основной капитал, не должно отвлекать их от необходимости эффективного управления недвижимостью.
Капитал в денежной форме представляет собой пассивы фирмы, а в производственной форме – активы фирмы.
Активы отражают в стоимостном выражении все имеющиеся у организации материальные и нематериальные (интеллектуальная собственность) и денежные ценности, а также имущественные права с точки зрения их состава и размещения или инвестирования.
В последнее время для ОАО «порт Камбарка» все больше значение приобретает такой вид имущества как нематериальные активы. Это обусловлено бурно развивающимися процессами поглощения одних предприятий другими, существенными изменениями в технологии производства товаров и услуг, возрастанием роли информационных технологий.
Использование нематериальных активов в экономическом обороте дает возможность ОАО «порт Камбарка» изменить структуру своего производственного капитала. За счет увеличения доли нематериальных активов в стоимости новой продукции и услуг увеличивается их наукоемкость, что имеет большое значение для повышения конкурентной способности продукции и услуг.
ОАО «порт Камбарка» является самостоятельным хозяйствующим субъектом с правом юридического лица, имеет самостоятельный баланс. ОАО «порт Камбарка» осуществляет свою деятельность в соответствии с законодательством Российской Федерации, а также Уставом. Действует на основании хозяйственного расчета, отвечает за результаты своей производственно-хозяйственной деятельности и выполнение обязательств перед поставщиками, потребителями, бюджетом, банками. ОАО «порт Камбарка» от своего имени приобретает имущественные и неимущественные права, несет обязанности. На момент регистрации не имеет филиалов, представительств, отделений и обособленных подразделений, как с правом, так и без права юридического лица.
Сведения о размещении и использовании средств (активов) представлены в балансе предприятия (форма № 1). Для общей оценки динамики финансового состояния предприятия следует сгруппировать статьи баланса в отдельные специфические группы по признаку ликвидности (статьи актива) и срочности обязательств (статьи пассива).
Таблица 3.2.6. Анализ статей актива баланса ОАО «порт Камбарка» за 2004-2006 гг.
|
Актив баланса |
2004 г. | 2005 г. |
Абсол. отклон. тыс.руб. |
Темп роста % | 2006 г. |
Абсол. отклон. тыс.руб. |
Темп роста % | |||
|
тыс. руб. |
%к итогу |
тыс. руб. |
%к итогу |
тыс. руб. |
%к итогу |
|||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| Имущество всего | 555 | 100 | 579 | 100 | 24 | 104,32 | 1342 | 100 | 763 | 56,86 |
| Внеоборотные активы | 421 | 75,86 | 347 | 59,93 | -74 | 82,42 | 322 | 23,99 | -25 | -7,76 |
| Оборотные активы | 134 | 24,14 | 232 | 40,07 | 98 | 173,13 | 1020 | 76,01 | 788 | 77,25 |
| Запасы | 57 | 10,27 | 159 | 27,46 | 102 | 278,95 | 216 | 16,10 | 57 | 26,39 |
| Дебиторская задолженность | 55 | 9,91 | 29 | 5,01 | -26 | 52,73 | 673 | 50,15 | 644 | 95,69 |
| Денежные средства | 18 | 3,24 | 1 | 0,17 | -17 | 5,56 | 8 | 0,60 | 7 | 87,50 |
| НДС | 4 | 0,72 | 43 | 7,43 | 39 | 1075 | 123 | 9,17 | 80 | 65,04 |
Удельный вес оборотного капитала в стоимости имущества стабильно увеличился с 24,14% в 2004 году до 76,01%. в 2006 г. Положительной тенденцией является темп роста дебиторской задолженности: 644% в 2006 г. За текущий период удельный вес оборотных активов увеличился на 886 тыс. руб. (табл. 2.1.1).
В течение 2005 года структура имущества ОАО «порт Камбарка» качественно изменилась. В целом активы увеличились на 24 тыс. руб. (с 555 до 579 тыс. руб.). Данное изменение в стоимости имущества предприятия связано с незначительным уменьшением стоимости внеоборотных активов на 74 тыс. руб. (с 421 до 347 тыс. руб.) и увеличением стоимости оборотных активов на 98 тыс. руб. (с 134 до 232 тыс. руб.). За 2004 год произошло уменьшение дебиторской задолженности предприятия на 26 тыс. руб. (с 55 до 29 тыс. руб.).
Наибольшее увеличение за 2004 год у предприятия было по запасам - на 102 тыс. руб. Наибольший удельный вес в стоимости имущества ОАО «порт Камбарка» в 2004 г. занимают внеоборотные активы (75,86 %).
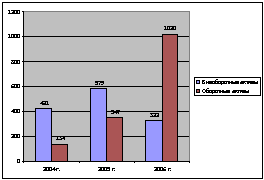
Рис. 3.2.1. Динамика стоимости внеоборотных и оборотных активов ОАО «порт Камбарка» за 2004-2006гг., тыс. руб.
В 2005 г. удельный вес внеоборотных активов уменьшился на 15,93 % (с 75,86 % до 59,93 %), а удельный вес оборотных активов увеличился на 15,93 % (с 24,14 % до 40,07 %). Произошло увеличение удельного веса запасов с 10,27 % до 27,46 %, т.е. на 17,39 %, а также уменьшение удельного веса дебиторской задолженности.
Динамика стоимости внеоборотных и оборотных активов ОАО «порт Камбарка», отражена на рис. 2.1.1.
В течение 2006 года структура имущества ОАО «порт Камбарка» качественно изменилась. В целом активы взросли на 763 тысяч рублей (с 579 до 1342 тыс. руб.) или на 86,3 %. Данное изменение в стоимости имущества предприятия связано со значительным увеличением оборотных активов на 788 тыс. руб. (с 232 до 1020 тыс. руб.).
За 2006 год запасы предприятия увеличились на 57 тыс. руб. (с 159 до 216 тыс. руб.). Наибольший удельный вес в активах ОАО «порт Камбарка» в 2006 г. занимают оборотные активы – 76,01 %, в том числе запасы – 16,1 %; дебиторская задолженность – 50,15 %. Удельный вес дебиторской задолженности увеличился по сравнению с 2005 г. на 45,14 % (с 5,01 % до 50,15 %). Удельный вес запасов уменьшился на 11,36 %
Рассмотрим пассив.
Темп роста собственного капитала направлен в сторону снижения: со -70,09% в 2004 г. до -55,96% в 2006 г. Темп роста кредиторской задолженности: 70,73% в 2005 г. и 53,53% в 2006 г. Все это свидетельствует о кризисной ситуации в организации. (табл. 2.1.2)
Наибольший удельный вес в стоимости источников имущества предприятия в 2004 г. занимают краткосрочные пассивы (53,2 %). Удельный вес собственного капитала – 70,09 %, удельный вес краткосрочных пассивов 170,09 %, удельный вес кредиторской задолженности – 137,3 %.
В 2005 году произошло увеличение собственного капитала ОАО «порт Камбарка» на 65 тыс. руб. (с -389 до -324 тыс. руб.) При этом сумма кредиторской задолженности предприятия уменьшилась на 223 тыс. руб. (с 1881 до 19851 тыс. руб.).
Таблица 3.2.6. Анализ статей пассива баланса ОАО «порт Камбарка» за 2004-2006 гг.
|
Пассив баланса |
2004 г. | 2005 г. |
Абсол. откл. тыс. руб |
Темп роста % |
2006 г |
Абсол. отклон тыс.ру б |
Темп рост а % |
|||
| тыс. руб. | %к итогу | тыс. руб. | %к итог | тыс. руб. | %к итогу | |||||
| Источники имущества | 555 | 100,00 | 579 | 100,00 | 24 | 104,32 | 1342 | 100,00 | 763 | 56,86 |
| Собственный капитал | -389 | -70,09 | -324 | -55,96 | 65 | 83,29 | -163 | -12,15 | 161 | -98,77 |
| Краткорочные пассивы | 944 | 170,09 | 903 | 155,96 | -41 | 95,66 | 1495 | 111,40 | 592 | 39,60 |
| Кредиторская задолженность | 762 | 137,30 | 539 | 93,09 | -223 | 70,73 | 1160 | 86,44 | 621 | 53,53 |
Наибольший удельный вес в стоимости источников имущества предприятия на конец 2005 года занимают краткосрочные пассивы – 155,96 %. Удельный вес собственного капитала- 55,96%.
В 2006 г. удельный вес собственного капитала значительно уменьшится с -55,96 % до -12,15 %, т.е. на 7 % и удельный вес кредиторской задолженности уменьшился на 6,65 % и составил 86,44 %.
После общей характеристики финансового состояния и его изменения за анализируемый период следующей важной задачей анализа финансово-хозяйственной деятельности ОАО «порт Камбарка» за 2004-2006гг. является исследование показателей финансовой устойчивости.
Динамика коэффициентов финансовой устойчивости на ОАО «порт Камбарка» за 2004-2006 гг. отражена в табл. 2.1.3.
Из данных табл. 2.1.3. можно сделать выводы о состоянии каждого коэффициента и о финансовой устойчивости предприятия в целом.
Коэффициент независимости на ОАО «порт Камбарка» на конец 2006 г. составляет 0,11, что далеко от рекомендуемой нормы, следовательно, предприятие имеет заемных средств больше, чем собственных, что говорит о его финансовой зависимости. Можно сделать вывод о том, что для ОАО «порт Камбарка» характерно за анализируемый период кризисное финансовое состояние.
Таблица 3.2.6. Динамика показателей финансовой устойчивости ОАО «порт Камбарка» за 2004-2006 гг.
| № п. п. | Наименование показателя | на 01.01.2005 | на 01.01.2006 |
на 1.01.2007 |
| 1. | Собственные средства, тыс. руб. | -389 | -324 | -153 |
| 2. | Заемные средства, тыс. руб. | 944 | 903 | 1495 |
| 3. | Дебиторская задолженность, тыс. руб. | 55 | 29 | 673 |
| 4. | Краткосрочные заемные средства, тыс. руб. | 944 | 903 | 1495 |
| 5. | Стоимость имущества, | 555 | 579 | 1342 |
| 6. | Коэффициент автономии, (стр. 1 : стр. 5) | -0,70 | -0,56 | -0,11 |
| 7. | Удельный вес заемных средств, (стр. 2: стр. 5) | 1,70 | 1,56 | 1,11 |
| 8. | Соотношение заемных и собственных средств (стр. 2 : стр. 1) | -2,43 | -2,79 | -9,77 |
| 9. | Удельный вес дебиторской задолженности, (стр. 3 : стр. 5) | 9,91% | 5,01% | 50,15% |
| 10. | Удельный вес собственных и долгосрочных заемных средств (стр. 1+стр. 4) : стр.5) | 100,00% | 100,00% | 100,00% |
Таким образом, структура имущества ОАО «порт Камбарка» за 2004-2006 гг. существенно изменилась. В целом за 2005 г. активы увеличились на 24 тыс. руб. Данное изменение в стоимости имущества предприятия связано с незначительным уменьшением стоимости внеоборотных активов на 74 тыс. руб. и увеличением стоимости оборотных активов на 98 тыс. руб.. За 2004 год произошло уменьшение дебиторской задолженности предприятия на 26 тыс. руб. В течение 2006 года активы взросли на 763 тысяч рублей или на 86,3 %. Данное изменение в стоимости имущества предприятия связано со значительным увеличением оборотных активов на 788 тыс. руб. За 2006 год запасы предприятия увеличились на 57 тыс. руб. Наибольший удельный вес в активах ОАО «порт Камбарка» в 2006 г. занимают оборотные активы – 76,01 %, в том числе запасы – 16,1 %; дебиторская задолженность – 50,15 %. Удельный вес дебиторской задолженности увеличился по сравнению с 2005 г. на 45,14 %. Удельный вес запасов уменьшился на 11,36 %.
Наибольший удельный вес в стоимости источников имущества предприятия в 2004 г. занимают краткосрочные пассивы (53,2 %). Удельный вес собственного капитала – 70,09 %, удельный вес краткосрочных пассивов 170,09 %, удельный вес кредиторской задолженности – 137,3 %. В 2005 году произошло увеличение собственного капитала ОАО «порт Камбарка» на 65 тыс. руб. При этом сумма кредиторской задолженности предприятия уменьшилась на 223 тыс. руб. Наибольший удельный вес в стоимости источников имущества предприятия на конец 2005 года занимают краткосрочные пассивы – 155,96 %. Удельный вес собственного капитала- 55,96%. В 2006 г. удельный вес собственного капитала значительно уменьшится с -55,96 % до -12,15 %, т.е. на 7 % и удельный вес кредиторской задолженности уменьшился на 6,65 % и составил 86,44 %.
Оценка основных финансовых показателей предприятия ОАО «порт Камбарка»
Детализированный анализ ликвидности и платёжеспособности предприятия может проводиться с использованием абсолютных и относительных показателей.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков. Поскольку одни виды активов обращаются в деньги быстрее, другие — медленнее, необходимо группировать активы предприятия по степени их ликвидности, т.е. по возможности обращения в денежные средства.
В зависимости от степени ликвидности, то есть скорости превращения в денежные средства, активы и пассивы предприятия разделяются на группы.
Таблица 3.2.6. Анализ ликвидности баланса ОАО «порт Камбарка», тыс. руб.
| Актив | 2004 г. | 2005 г. | 2006 г. | Пассив | 2004 г. | 2005 г. | 2006 г. |
| 1. Наиболее ликвидные активы А1 | 22 | 44 | 131 | 1. Наиболее срочные обязательства П1 | 762 | 539 | 1160 |
| 2. Быстро реализуемые активы А2 | 59 | 72 | 729 | 2. Краткосрочные пассивы П2 | 944 | 903 | 1495 |
| 3. Медленное реализуемые активы А3 | 57 | 159 | 216 | 3. Долгосрочные пассивы П3 | 0 | 0 | 0 |
| 4. Трудно реализуемые активы А4 | 421 | 347 | 322 | 4. Постоянные пассивы П4 | -389 | -324 | -153 |
| Баланс | 555 | 579 | 1342 | Баланс | 555 | 579 | 1342 |
Сопоставление итогов первой группы по активу и пассиву (наиболее ликвидных средств с наиболее срочными обязательствами) позволяет выяснить текущую ликвидность. Текущая ликвидность свидетельствует о платежеспособности предприятия на ближайший к рассматриваемому моменту промежуток времени. ОАО «порт Камбарка» по данному виду ликвидности баланса имеет платежный недостаток в 2004 г. в размере 740 тыс. руб., а в 2005 г. в размере 495 тыс. руб. Таким образом, за 2005 год значение данного показателя уменьшилось на 245 тыс. руб.
Сравнение итогов второй группы по активу и пассиву (быстрореализуемых активов с краткосрочными пассивами) показывает тенденцию увеличения или уменьшения текущей активности в недалеком будущем. ОАО «порт Камбарка» по данному виду ликвидности баланса имеет платежный недостаток в 2004 г. в размере 885 тыс. руб., а в 2005 г. в размере 831 тыс. руб. Таким образом, за 2004 год значение данного показателя на предприятии уменьшилось на 54 тыс. руб.
Сопоставление итогов третьей группы по активу и пассиву (медленно реализуемых активов с долгосрочными пассивами) отражает перспективную ликвидность. Перспективная ликвидность представляет собой прогноз платежеспособности предприятия на основе сравнения будущих поступлений и платежей. ОАО «порт Камбарка» по данному виду ликвидности баланса имеет платежный излишек в 2004 г. в размере 57 тыс. руб., а в 2005 г. в размере 159 тыс. руб. За 2005 год значение данного показателя возросло на 102 тыс. руб.
Сопоставление итогов четвертой группы по активу и пассиву (труднореализуемых активов с постоянными пассивами) позволяет сделать вывод о наличии у предприятия собственных оборотных средств. ОАО «порт Камбарка» в 2004 г. имеет платежный излишек собственных средств в размере 810 тыс. руб., а в 2005 г. в размере 671 тыс. руб. Таким образом, за 2005 год значение данного показателя на предприятии уменьшилось на 139 тыс. руб.
Наибольший удельный вес в стоимости имущества ОАО «порт Камбарка» за 2004 занимают труднореализуемые и медленно реализуемые активы, что указывает на неликвидность баланса предприятия.
Данные табл. 2.2.1 свидетельствуют о том, что за 2005 год баланс ОАО «порт Камбарка» неликвиден. Сопоставление наиболее ликвидных активов с наиболее срочными обязательствами характеризует текущую ликвидность предприятия. ОАО «порт Камбарка» по данному виду ликвидности баланса имеет платежный недостаток. Сопоставление труднореализуемых активов с постоянными пассивами указывает на недостаток собственных оборотных средств у предприятия.
Наибольшую долю в активах занимали труднореализуемые и медленно реализуемые активы. Наибольший вес в пассивной части баланса в 2005 г. имеют постоянные пассивы.
Рассмотрим 2006 г.
По первой группе ОАО «порт Камбарка» имеет платежный недостаток в 2005 г. в размере 495 тыс. руб., а в 2006 г. в размере 1029 тыс. руб. Таким образом, за 2006 год значение данного показателя увеличилось на 534 тыс. руб.
По второй группе ОАО «порт Камбарка» имеет платежный недостаток в 2005 г. в размере 831 тыс. руб., а в 2006 г. в размере 766 тыс. руб. Таким образом, за 2006 год значение данного показателя на предприятии уменьшилось на 65 тыс. руб.
По третьей группе ОАО «порт Камбарка» имеет платежный излишек в 2005 г. в размере 159 тыс. руб., а в 2006 г. в размере 216 тыс. руб. За 2006 год значение данного показателя увеличилось на 57 тыс. руб.
По четвертой группе ОАО «порт Камбарка» в 2005 г. имеет платежный излишек собственных средств в размере 671 тыс. руб., а в 2006 г. недостаток в размере 475 тыс. руб. Таким образом, за 2006 год значение данного показателя на предприятии уменьшилось на 196 тыс. руб.
Данные табл. 2.2.1 свидетельствуют о том, что за 2006 год баланс ОАО «порт Камбарка» неликвиден. Сопоставление наиболее ликвидных активов с наиболее срочными обязательствами характеризует текущую ликвидность предприятия. ОАО «порт Камбарка» по данному виду ликвидности баланса имеет платежный недостаток. Сопоставление труднореализуемых активов с постоянными пассивами указывает на недостаток собственных оборотных средств у предприятия.
Итак, анализ баланса ОАО «порт Камбарка» и степень ликвидности его баланса выявил неудовлетворительные результаты.
Поскольку условия А1>П1 А2>П2 А3>П3 А4<П4 не выполнены, то баланс не является абсолютно ликвидным. Но необходимо отметить, что абсолютную ликвидность нарушают условия А1<П1 и А2<П2, что свидетельствует о проблемах организации с кредиторами.
Далее необходимо рассчитать финансовые коэффициенты для более детального анализа платежеспособности (табл. 2.2.2).
Важнейшим показателем, характеризующим финансовое положение, является платёжеспособность предприятия. Оценка платёжеспособности производится через коэффициенты ликвидности.
Анализируя коэффициенты ликвидности, можно сделать следующие выводы:
- коэффициент текущей ликвидности имеет положительную тенденцию к повышению, повышение этого показателя является результатом понижения текущих обязательств;
- коэффициент быстрой (срочной) ликвидности также имеет положительную динамику, но все же ниже нормативного значение на конец периода;
- коэффициент абсолютной ликвидности, характеризующий способность предприятия покрыть свои краткосрочные обязательства перед кредиторами и банком за счёт денежных средств и краткосрочных ценных бумаг, имеет очень низкий уровень значения, это означает, что предприятие не сможет даже на половину покрыть свои обязательства перед кредиторами, если вдруг они потребуют немедленной оплаты.
Таблица 3.2.6. Коэффициенты платежеспособности ОАО «порт Камбарка»
| Коэффициенты ликвидности | 2004 г. | 2005 г. | 2006 г. | Ограничение |
Динамика 2004-2005 гг. |
Динамика 2005-2006 гг. |
| Коэффициент текущей ликвидности | 0,08 | 0,19 | 0,41 | >2 | 235,76 | 212,51 |
| Коэффициент быстрой ликвидности | 0,11 | 0,28 | 0,56 | 0,8-1 | 248,26 | 203,17 |
| Коэффициент абсолютной ликвидности | 0,01 | 0,03 | 0,05 | >0,2 | 236,62 | 161,70 |
| Коэффициент обеспеченности собственными средствами | -5,87 | -2,44 | -0,44 | >0,1 | 41,57 | 18,09 |
| Коэффициент соотношения заемных и собственных средств | 1,57 | 0,78 | 0,75 | <0,7 | 49,68 | 96,15 |
| Коэффициент платёжеспособности | 0,12 | 0,26 | >1 | - | 208,6 |
Поскольку коэффициент текущей ликвидности и доля собственного оборотного капитала в формировании оборотных активов меньше норматива, то определяется коэффициент платёжеспособности (Кв) за период, равный шести месяцам.
На конец анализируемого периода Кв = 0,26 поэтому у предприятия отсутствует реальная возможность восстановить свою платёжеспособность.
Таблица 3.2.6. Динамика показателей деловой активности ОАО «порт Камбарка» за 2004 - 2006гг.
| № п/ п | Наименование показателя | 2004 г. | 2005 г. | 2006 г. |
| 1. | Выручка от реализации, тыс. руб. | 875 | 2539 | 4383 |
| 2. | Себестоимость реализованной продукции, тыс. руб. | 915 | 2256 | 3906 |
| 3. | Запасы и затраты, тыс. руб. | 57 | 159 | 216 |
| 4. | Стоимость имущества, тыс. руб. | 555 | 579 | 1342 |
| 6. | Дебиторская задолженность, тыс. руб. | 55 | 29 | 673 |
| 7. | Кредиторская задолженность, тыс. руб. | 762 | 539 | 1160 |
| 8. | Основные средства и прочие внеоборотные активы, тыс. руб. | 421 | 347 | 322 |
| 9. | Общий коэффициент оборачиваемости (стр. 1: стр. 4) | 15,35 | 15,97 | 20,29 |
| 10. | Коэффициент оборачиваемости мобильных средств (стр. 1: стр. 3 + стр.6) | 7,81 | 13,51 | 4,93 |
| 11. | Коэффициент оборачиваемости запасов (стр. 2 : стр. 3.) | 16,05 | 14,19 | 18,08 |
| 12. | Средний срок оборота запасов (365 дней : стр. 11) | 22,74 | 25,72 | 20,18 |
| 13. | Коэффициент оборачиваемости дебиторской задолженности (стр.1 : стр. 6) | 16,64 | 77,79 | 5,80 |
| 14. | Средний срок оборота дебиторской задолженности (365 : стр. 13) | 21,94 | 4,69 | 62,89 |
| 15. | Коэффициент оборачиваемости кредиторской задолженности (стр. 1 : стр. 8) | 1,15 | 4,71 | 3,78 |
| 16. | Средний срок оборота кредиторской задолженности (365 : стр. 16) | 317,86 | 77,49 | 96,60 |
| 17. | Фондоотдача основных средств и прочих внеоборотных активов (стр. 1 : стр. 9) | 2,08 | 7,32 | 13,61 |
| 18. | Оборачиваемость собственных средств (стр. 1 : стр. 5) | 1,58 | 4,39 | 3,27 |
Динамика показателей деловой активности ОАО «порт Камбарка» за 2004 - 2006 гг. представлена в таблице 2.2.3.
За 2004 - 2006 гг. значение общего коэффициента оборачиваемости, отражающего эффективность использования всех ресурсов предприятия, составляет соответственно 15,35, 15,97 и 20,29, что указывает на замедление кругооборота средств предприятия в 2006г. На каждый рубль активов ОАО «порт Камбарка» реализовано продукции за 2004 - 2006 гг. соответственно на 15,35 руб., 15,97 руб. и 20,29 руб. Максимальное значение данного коэффициента за рассматриваемый период было на ОАО «порт Камбарка» в 2006г. году (20,29), минимальное в 2004 году (15,35).
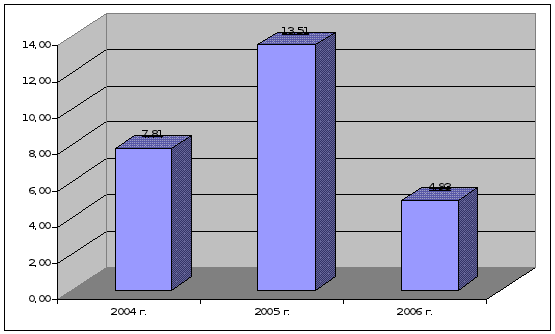
Рис. 3.2.2.