Планирование и бюджетирование в системе финансового управления предприятием (на примере ОАО "Порт Камбарка")
Коэффициент оборачиваемости мобильных средств, отражающий скорость их оборота, уменьшился за 2004 - 2006 г. с 7,81 до 4,93, т. е. на 2,88. Это положительно характеризует деятельность предприятия.
Динамика данного коэффициента за 2004 - 2006 гг. отражена на рис.2.2.1
Коэффициент оборачиваемости запасов, отражающий число оборотов запасов и затрат предприятия, увеличился за 2004 - 2006 г. на 1,97 (с 16,05 до 18,08). Для продажи запасов предприятию в 2004 году требуется 38 дней, в 2005 году – 26 дней, а в 2006 году - 20 дней.
Коэффициент оборачиваемости дебиторской задолженности показывает расширение или снижение коммерческого кредита, предоставляемого предприятием. Коэффициент оборачиваемости дебиторской задолженности предприятия в 2006 по сравнению с 2004 годом снизился на 10,84 (с 2 до 1,9). Средний срок оборота дебиторской задолженности характеризует срок ее погашения. За 2004 год значение данного коэффициента составило 22 дня, за 2005 - 5 дней и за 2006 год - 63 дня.
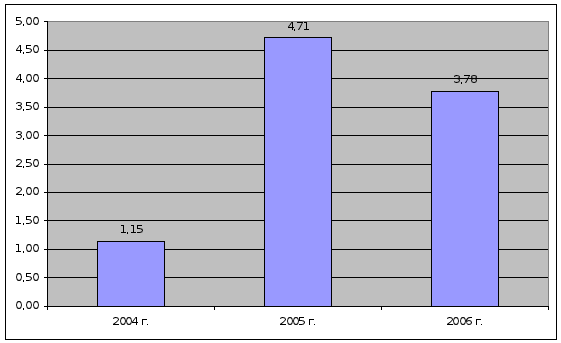
Рис. 3.2.2. Коэффициент оборачиваемости кредиторской задолженности
Коэффициент оборачиваемости кредиторской задолженности показывает расширение или снижение коммерческого кредита, предоставляемого предприятию. Значение данного коэффициента за 2004 - 2006 г.г. увеличилось на 2,55 (с 1,15 до 3,7).
Средний срок оборота кредиторской задолженности ОАО «порт Камбарка» за 2004 - 2006 г. уменьшился с 318 до 97 дней соответственно. Этот коэффициент указывает средний срок возврата долгов предприятия.
Фондоотдача основных средств и прочих внеоборотных активов отражает эффективность их использования. За 2005 год по сравнению с 2004 годом произошло увеличение данного коэффициента на 5,24 (с 2,08 до 7,32). За 2006 год по сравнению с 2004 годом значение коэффициента возросло на 11,53.
Оборачиваемость собственных средств показывает скорость их оборота, что для акционерных обществ означает активность средств, которыми рискуют акционеры. Значение данного коэффициента за 2005 год по сравнению с 2004 годом возросло на 2,81, в 2006 году снизилось по сравнению с 2005 годом на 1,12.
Анализ планирования доходов и расходов ОАО «порт Камбарка»
ОАО «порт Камбарка» самостоятельно планирует размер прибыли и направления ее использования.
Целью планирования прибыли ОАО «порт Камбарка» является определение возможной ее величины и резервов на основе прогнозирования себестоимости производства и реализации продукции, конъюнктуры рынка, роста инфляции, налоговой политики правительства и так далее.
При разработке плана по прибыли ОАО «порт Камбарка» НДС и акцизы в этом плане не отражаются, так как они взыскиваются до образования прибыли. Планирование прибыли начинается после расчета плановой себестоимости производства и реализации продукции по экономическим элементам затрат, обычно на квартал, так как планирование на более длительный период значительно снижает точность плановых расчетов.
При планировании прибыли на ОАО «порт Камбарка» выделяют валовую прибыль, балансовую прибыль, налогооблагаемую прибыль, прибыль для расчета фактического уровня рентабельности.
Валовая прибыль ОАО «порт Камбарка» представляет собой сумму прибыли (убытка):
а) от реализации продукции;
б) от реализации основных фондов;
в) от реализации иного имущества (например, производственных запасов); а также включает доходы от внереализационных операций.
Таким образом, финансовый результат ОАО «порт Камбарка» делится на реализационный и внереализационный. Валовая прибыль (убыток) от реализации продукции (работ, услуг) определяется как разница между выручкой от реализации продукции (работ, услуг) в свободных оптовых ценах без НДС, акцизов и затратами на ее производство и реализацию.
Поскольку на ОАО «порт Камбарка» используют метод определения выручки от реализации продукции по мере их оплаты, то валовая прибыль ОАО «порт Камбарка» слагается из сумм, поступивших в оплату отгруженной продукции на расчетный счет предприятия или в кассу предприятия непосредственно, а также сумм, указанных при зачете взаимных требований.
Прибыль от реализации основных фондов и иного имущества ОАО «порт Камбарка» определяется на основе фактических цен реализации. При передаче ОАО «порт Камбарка» имущества в виде вклада в уставный капитал (фонд) другого предприятия в соответствии с учредительным договором по стоимости, превышающей балансовую стоимость передаваемого имущества, прибыль прибавляется к финансовому результату деятельности предприятия, то по мере начисления доходов по вкладу, в части суммы превышения.
При исчислении валовой прибыли на ОАО «порт Камбарка» в состав доходов от внереализационных операций включаются:
1) доходы от сдачи имущества в аренду;
2) дивиденды по акциям и доходы по облигациям и другим ценным бумагам;
3) доходы от долевого участия в деятельности других предприятий;
4) доходы от дооценки производственных запасов и готовой продукции;
5) признанные должником штрафы, пени, неустойки и другие виды санкций за нарушение условий хозяйственных договоров;
6) прибыль прошлых лет, выявленная в отчетном году;
7) положительные курсовые разницы по валютным счетам, а также операциям в иностранной валюте;
8) суммы средств, полученных безвозмездно от других предприятий при отсутствии совместной деятельности (за исключением средств, зачисляемых в уставный капитал предприятий их учредителями в порядке, установленном законодательством);
9) другие доходы от операций, непосредственно не связанных с производством и реализацией продукции (работ, услуг).
Прибыль до налогообложения на ОАО «порт Камбарка» представляет собой валовую прибыль, уменьшенную на сумму убытков, полученных ОАО «порт Камбарка» в результате производственной и коммерческой деятельности. К убыткам (потерям) предприятия относятся, прежде всего, суммы сомнительных долгов по расчетам с другими предприятиями, а также с отдельными лицами, подлежащие резервированию в соответствии с законодательством. Сомнительным долгом признается дебиторская задолженность предприятия, которая не погашена в сроки, установленные договорами, и не обеспечена соответствующими гарантиями (залогом).
Резерв по сомнительным долгам создается на основе результатов проведенной в конце отчетного года инвентаризации дебиторской задолженности предприятия. Величина резерва определяется отдельно по каждому сомнительному долгу в зависимости от финансового состояния (платежеспособности) должника и оценки вероятности погашения долга полностью или частично.
Если до конца года, следующего за годом создания резерва по сомнительным долгам, этот резерв в какой-либо части не будет использован, то неизрасходованные суммы присоединяются к прибыли соответствующего года. При этом надо учитывать, что резервы по сомнительным долгам создаются только по расчетам с предприятиями, только по расчетам за продукцию, товары, услуги, работы и только на предприятии, где учет реализации и налогообложения продукции ведется «по отгрузке».
К убыткам на ОАО «порт Камбарка» также относят:
- затраты по аннулированным заказам, а также затраты на производство, не давшее продукции;
- присужденные штрафы, пени, неустойки и другие виды санкций;
- затраты на содержание законсервированных производственных мощностей;
- убытки по операциям с тарой;
- судебные издержки и арбитражные расходы;
- убытки по операциям прошлых лет, выявленные в текущем году;
- потери от стихийных бедствий, включая затраты, связанные с предотвращением или ликвидацией последствий стихийных бедствий;
- потери от уценки производственных запасов и готовой продукции;
- убытки от хищений, виновники которых по решению суда не установлены.
Важнейшим плановым (и отчетным) документом на ОАО «порт Камбарка» является расчет налогооблагаемой прибыли на основе действующих законодательных и нормативных актов. Величина налогооблагаемой прибыли определяется на основе прибыли до налогообложения, уменьшенной на сумму:
1) рентных платежей, вносимых в установленном порядке в бюджет;
2) доходов, дивидендов, процентов от ценных бумаг;
3) доходов от долевого участия в деятельности других предприятий;
4) отчислений в резервный фонд и другие аналогичные фонды (если они разрешены действующими нормативными актами)
5) льгот, предоставленных в соответствии с действующим законодательством.
Рассмотрим планирование расходов ОАО «порт Камбарка».
Основные расходы ОАО «порт Камбарка»:
- затраты на складское хозяйство (приобретение сырья, материалов, транспортные издержки, издержки по хранению сырья и готовой продукции);
- затраты на заработную плату производственного персонала;
- затраты на функционирование производственных подразделений (энергия, обслуживание машин, в том числе текущий ремонт).
Основные прямые постоянные издержки ОАО «порт Камбарка»:
- затраты на заработную плату ремонтных и вспомогательных рабочих;
- амортизация;
- прочие затраты (поставки некоторых видов материалов и прочее).
Основные косвенные постоянные издержки ОАО «порт Камбарка»:
- затраты на административно-управленческий персонал;
- затраты на содержание зданий и сооружений, информационных систем и тому подобного (включая ремонтные платежи, налоги);
- обслуживание долгосрочной кредиторской задолженности;
-затраты на НИОКР.
Для ОАО «порт Камбарка» большое значение имеют не столько общая величина издержек, сколько средние затраты на выпуск единицы продукции. За счет постоянных расходов они имеют тенденцию к снижению по мере роста объема производства.
В долгосрочном периоде по сути все затраты становятся переменными: Долгосрочные издержки становятся определяющими для ее хозяйственной тактики и для затрат краткосрочного периода: первоначально принимается решение о долгосрочной политике -объеме и номенклатуре производства, размере инвестиций. Как только инвестиции сделаны, постоянные затраты краткосрочного периода становятся уже определенными.
Отдельной статьей планирования издержек производства на ОАО «порт Камбарка» является планирование издержек «за срок службы».
Целями планирования издержек такого вида является:
- независимость от местности, какой бы она не была;
-необходимость предоставления услуги самого высокого качества;
- повышение оперативности управления;
- расширение сферы влияния;
- оптимизация использования потенциала материально-технического обеспечения (МТО).
Для достижения этих целей и было разработано понятие единого МТО, под которым понималось обеспечение работы оборудования в течение всего планового срока службы.
Этот период управления, построенный на концепции оптимизации издержек, предполагает, что еще на стадии разработки изделия при определении его технических характеристик учитываются предполагаемые расходы по ремонту и содержанию.
Прогнозирование прибыли хозяйственной организации относится к наиболее сложным и недостаточно изученным проблемам финансового планирования. Рассмотрим совершенствование систему планирования прибыли на ОАО «порт Камбарка».
Применение математических методов планирования оправдано лишь на основе достоверных экономических моделей, учитывающих реальные факторы в прогнозируемом периоде. Очевидно, необходим синтез имеющихся методик, раскрывающий различные факторы, воздействующие на прогнозируемую прибыль. Этот синтез может быть представлен как факторная модель прогнозирования прибыли от продаж, которая имеет следующий вид:
PSp = PSb ± DS ± DN ± DVC ± DFC ± DP, (3.2.5)
где PSp — прогнозируемая прибыль;
PSb — прибыль базисного периода;
DS — влияние изменения объема продаж;
DN — влияние структурного (ассортиментного) сдвига в объеме продаж;
DVC — влияние изменения переменных расходов;
DFC — влияние изменения постоянных расходов;
DP — влияние изменения продажных цен на продукцию организации.
Таблица 3.2.6. Отчетные данные ОАО «порт Камбарка» за 2006 г.
| Показатели | Символ | Величина | Метод расчета |
| 1. Объем продаж, тыс. руб. | S | 500 000 | Отчет |
| 2. Переменные расходы, тыс. руб. | VC | 320 000 | Отчет |
| 3. Коэффициент переменных расходов | b | 0,64 | VC : S |
| 4. Маржинальный доход, тыс. руб. | MP | 180 000 | S — VC |
| 5. Коэффициент маржинального дохода | а | 0,36 | MP : S |
| 6. Постоянные расходы, тыс. руб. | FC | 80 000 | Отчет |
| 7. Прибыль от продаж, тыс. руб. | PS | 100 000 | MP — FC |
| 8. Операционный рычаг | OL | 1,8 | MP : PS |
Факторная модель, применяемая на ОАО «порт Камбарка» обладает следующими преимуществами:
- она может быть использована при сравнительно малой информационной базе.
- она позволяет определить факторы, влияющие на изменение прибыли, и соответствующим образом на них воздействовать.
- на ее основе можно проверить достоверность расчета прибыли другими методами.
Покажем методику прогнозирования прибыли от продаж на ОАО «порт Камбарка». В выручке от продаж выделяют три товарные группы А, В, С со следующими структурными показателями:
Таблица 3.2.6. Структура продаж ОАО «порт Камбарка» на 2007 г.
| Товарная группа | Удельный вес, в % | MP на рубль продаж | Взвешенный MP на рубль продаж |
| Группа А | 30,0 | 0,6 | 0,6 x 0,3 = 0,18 |
| Группа В | 50,0 | 0,32 | 0,32 x 0,5 = 0,16 |
| Группа С | 20,0 | 0,1 | 0,1 x 0,2 = 0,02 |
| Итого | 100,0 | x | 0,36 |
Доля каждой товарной группы отражена на рис. 2.3.1.
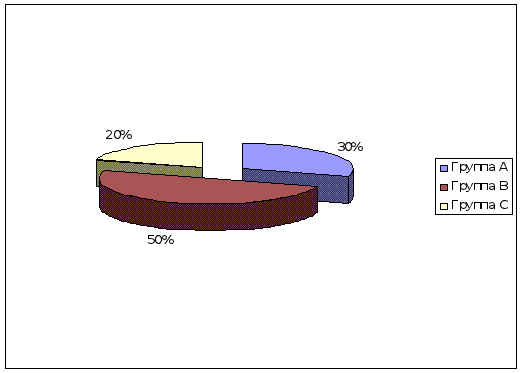
Рис. 3.2.2. Структура продаж ОАО «порт Камбарка» на 2007 г.
Прогнозируются следующие цели на 2007 г.:
1. Рост выручки от продаж на 15%.
2. Изменение структуры продаж: товарная группа А — 50%; товарная группа В — 40%; товарная группа С — 10%.
3. Снижение переменных расходов на 10%.
4. Увеличение постоянных расходов на 20 тыс. руб.
5. Рост цен на продаваемую продукцию на 20%.
Выполняем прогнозный расчет прибыли от продаж по факторам:
1. Фактор влияния объема продаж на прибыль (DS) может быть рассчитан по формуле:
DS = DTs x OL x PSb, (3.2.5)
где DTs — прогнозируемый прирост выручки от продаж;
OL — операционный рычаг;
PS — прибыль от продаж в базовом периоде.
+15 x 1,8 = + 27% (эффект операционного рычага).
100 000 x +27% = +27 000.
2. Фактор структурных сдвигов в объеме продаж повлияет на прибыль следующим образом (DN) (табл. 2.3.3)
Таблица 3.2.6. Фактор структурных сдвигов в объеме продаж ОАО «порт Камбарка»
| Товарные группы | Удельный вес в % | MP на рубль | Взвешенный MPn продаж |
| 1. Группа А | 50,0 | 0,6 | 0,6 x 0,5 = 0,3 |
| 2. Группа В | 40,0 | 0,32 | 0,32 x 0,4 = 0,128 |
| 3. Группа С | 10,0 | 0,10 | 0,10 x 0,1 = 0,01 |
| Итого | 100,0 | X | 0,438 |
Произошел структурный сдвиг, повлиявший на коэффициент маржинального дохода (MPn). Коэффициент MP увеличился с 0,36 до 0,438, то есть на 0,078, или на +7,8%. Его влияние на прогнозируемую прибыль определится по формуле:
DN = Sb x Tb x DMPn, (3.2.5)
где Sb — выручка от продаж в базовом периоде;
Tb — прогнозный темп роста выручки от продаж;
DMPn — изменение коэффициента маржинального дохода из-за структурных сдвигов.
500 000 x 1,15 x +7,8% = +44 850.
3. Влияние на прибыль фактора переменных расходов (DVC) определится как:
DVC = Sb x Ts x VCn x VCp, (3.2.5)
где: VCn — коэффициент переменных расходов с учетом структурных сдвигов (1 - MPn);
VCp — прогноз снижения переменных расходов (с обратным знаком).
500 000 x 1,15 x (1 — 0,438) x +10% = +32 315.
3. Влияние на прибыль фактора постоянных расходов (DFC) определяется прямым счетом, но с обратным знаком. При увеличении постоянных расходов на прибыль (+20 000) прибыль снизится на эту же сумму (-20 000).
4. Влияние на прибыль фактора цен (DP) определится по формуле:
DP = Sb x Ts x Pp, (3.2.5)
где: Pp — прогнозируемое изменение цен на продаваемую продукцию, или
500 000 x 1,15 x +20% = 115 000.
В результате мы получим величину прогнозируемой прибыли:
100 000 + 27 000 + 44 850 + 32 315 — 20 000 + 115 000 = 299 165.
Итак, по нашему расчету прибыль ОАО «порт Камбарка» от продаж в 2006 г. должна возрасти со 100 000 до 299 165 или в 2,99 раза. Как видим, факторный анализ существенно меняет расчет прибыли, который можно было выполнить на основе одного лишь эффекта операционного рычага.
Подтвердим достоверность факторного прогноза прибыли прямым поэтапным расчетом на основе полной информации (см. Приложение 1, рис. 2.3.2.).
Прямой расчет прибыли от продаж полностью совпадает с итогами прогнозной факторной модели. При этом в варианте 1 приведены результаты увеличения объема продаж при сохранении структуры цен базового периода. В варианте 2 показаны результаты изменений в структуре товарных групп. Вариант 3 демонстрирует результаты снижения переменных расходов. В варианте 4 приведены результаты изменения постоянных расходов. Вариант 5 отражает результаты изменения продажных цен.
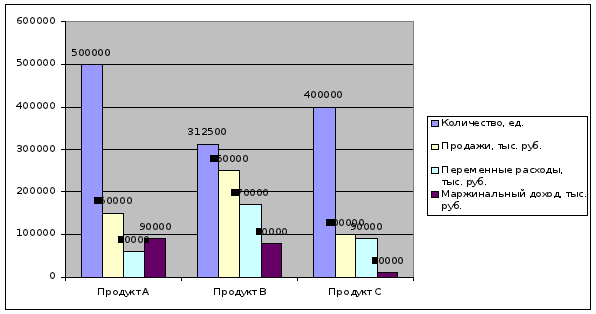
Рис. 3.2.2. Прямой расчет прибыли от продаж ОАО «порт Камбарка» по продуктам
При прогнозировании прибыли на ОАО «порт Камбарка» также выявляют инфляционную составляющую ее прироста. Для этого используют несложную методику, основанную на структурных показателях выручки от продаж.
Для ОАО «порт Камбарка» мы располагаем следующими базовыми данными (табл. 2.3.4)
Расчет влияния инфляционных факторов производится путем умножения удельного веса данного фактора в выручке на прирост соответствующего индекса инфляции. Инфляционная прибыль (рентабельность) будет определена как разность между влиянием инфляции на выручку от продаж и влиянием инфляции на составные элементы затрат.
Таблица 3.2.6 Структура выручки от продаж ОАО «порт Камбарка» в 2006 г.
| Показатели | Символ | В процентах |
| 1. Выручка от продаж (без НДС и акцизов) | S | 100 |
| 2. Материальные затраты | MC | 60 |
| 3. Оплата труда (с начислениями) | WC | 20 |
| 4. Амортизационные отчисления | CC | 5 |
| 5. Прочие затраты | AC | 2 |
| 6. Прибыль | PS | 13 |
| Наблюдаемые индексы инфляции | Символ | Индекс |
| 1. По отпускным ценам организации | Ip | 1,20 |
| 2. По покупным ценам на ресурсы | Im | 1,25 |
| 3. По индексации заработной платы | Iw | 1,15 |
| 4. По индексации основных средств | Ic | 1,60 |
Покажем данный расчет на примере ОАО «порт Камбарка» (табл. 2.3.5).
Таблица 3.2.6 Расчет инфляционных факторов, влияющих на прогноз прибыли ОАО «порт Камбарка»
| Факторы | Метод расчета | Результат (в процентах) |
| 1. Выручка от продаж | 100 x +0,2 | +20 |
| 2. Материальные затраты | 60 x +0,25 | +13 |
| 3. Оплата труда | 20 x +0,15 | +3 |
| 4. Амортизация | 5 x +0,05 | +0,25 |
| 5. Прочие затраты | 2 x 0 | 0 |
| 6. Рентабельность продаж | 20 — 13 — 3 — 0,25 = +3,75 | +3,75 |
Абсолютная величина инфляционной прибыли ОАО «порт Камбарка» составит 575 000 x 3,75%, или 21 565, что вносит существенные коррективы в наши первоначальные расчеты. Здесь мы учли не только инфляционные выгоды, но также инфляционные потери.
Укажем, однако, что данная методика оправдана при сравнительно небольших изменениях структуры элементов затрат в составе выручки от продаж. В других случаях понадобятся коррективы с учетом структурных изменений (особенно при существенном изменении удельного веса прибыли в выручке).
Применение факторных моделей расширяет возможности прогнозирования прибыли. Эти модели хорошо поддаются программированию и сочетаются с использованием возможностей обработки данных на персональных компьютерах, особенно для расчета структурных сдвигов.
Выводы
Анализ баланса ОАО «порт Камбарка» и степень ликвидности его баланса выявил неудовлетворительные результаты. За 2005 год баланс ОАО «порт Камбарка» неликвиден. Наибольшую долю в активах занимали труднореализуемые и медленно реализуемые активы. Наибольший вес в пассивной части баланса в 2005 г. имеют постоянные пассивы. За 2006 год баланс ОАО «порт Камбарка» неликвиден. Необходимо отметить, что абсолютную ликвидность нарушают условия А1<П1 и А2<П2, что свидетельствует о проблемах организации с кредиторами.
Коэффициент текущей ликвидности имеет положительную тенденцию к повышению, коэффициент быстрой (срочной) ликвидности также имеет положительную динамику, но все же ниже нормативного значение на конец периода. Коэффициент абсолютной ликвидности имеет очень низкий уровень значения. На конец анализируемого периода Кв = 0,26 поэтому у предприятия отсутствует реальная возможность восстановить свою платёжеспособность.
За 2004 - 2006 гг. значение общего коэффициента оборачиваемости составляет соответственно 15,35, 15,97 и 20,29, что указывает на замедление кругооборота средств предприятия в 2006г. Коэффициент оборачиваемости мобильных средств уменьшился за 2004 - 2006 г. с 7,81 до 4,93, т. е. на 2,88. Коэффициент оборачиваемости запасов увеличился за 2004 - 2006 г. на 1,97 (с 16,05 до 18,08). Коэффициент оборачиваемости дебиторской задолженности предприятия в 2006 по сравнению с 2004 годом снизился на 10,84 (с 2 до 1,9). Коэффициент оборачиваемости кредиторской задолженности увеличился на 2,55 (с 1,15 до 3,7). Средний срок оборота кредиторской задолженности ОАО «порт Камбарка» за 2004 - 2006 г. уменьшился с 318 до 97 дней соответственно.
Таким образом, ОАО «порт Камбарка» самостоятельно планирует размер прибыли и направления ее использования. Целью планирования прибыли является определение возможной ее величины и резервов на основе прогнозирования себестоимости производства и реализации продукции, конъюнктуры рынка, роста инфляции, налоговой политики правительства. Планирование прибыли на ОАО «порт Камбарка» начинается после расчета плановой себестоимости производства и реализации продукции по экономическим элементам затрат, обычно на квартал, так как планирование на более длительный период значительно снижает точность плановых расчетов. При планировании прибыли на ОАО «порт Камбарка» выделяют валовую прибыль, прибыль до налогообложения, налогооблагаемую прибыль, прибыль для расчета фактического уровня рентабельности.
планирование бюджетирование доход расход
Пути совершенствования планирования финансовой деятельности предприятия на примере ОАО «Порт Камбарка»
Обобщение зарубежного опыта планирования финансовой деятельности предприятия
Вопросы методологии финансового планирования в условиях рынка обсуждаются в отечественной экономической науке с момента перехода России к рынку. Теоретические обобщения показывают, что в современных условиях финансовое планирование содержит две основные компоненты – прогнозирование для выработки решений и принятие решений. При этом, если прогнозирование реализуется специальными алгоритмами: методами, методиками, регуляторами и процедурами на вариантной основе, то принятие решений – это волевой процесс. Однако внутрифирменное планирование в современных условиях в силу специфики российской действительности столкнулось с серьезными трудностями из-за имеющегося разрыва в иерархии управления, поскольку широкое распространение получила точка зрения, что в условиях экономической нестабильности планирование не имеет смысла. Тогда как обосновать различные варианты хозяйствования, адекватные соответствующим прогнозным сценариям развития, невозможно без планирования своевременных решений (принцип управления путем ранжирования стратегических задач, Ансофф И.). Планирование своевременных решений – это процесс, затрагивающий все уровни организации и прежде всего финансового планирования. В последние годы традиционные формы финансового планирования трансформируются в направлении использования его современной формы – бюджетирования.
Руководство предприятия обязано знать, какие задания в области экономической деятельности оно может запланировать на следующий период. Заинтересованные в деятельности фирмы лица предъявляют определенные требования к результатам ее работы. При планировании определенных видов деятельности необходимо знать, какие экономические ресурсы требуются для выполнения поставленных задач. Это относится, например, к планированию в области привлечения капитала (приобретение кредитов, увеличение акционерного капитала и т.п.) и определение объема инвестиций.
В системе экономического регулирования деятельности компании одно из ключевых мест занимает финансовое планирование, реализуемое на основе планирования производства и реализации, а также контроля за расходованием средств. Вопросы финансового планирования нашли наиболее широкое отражение в отечественной и зарубежной литературе, посвященной планированию экономических систем на макро- и микроуровнях.
В экономической литературе советского периода планирование, как основа административно-командной системы, отражено в работах Л.Я. Берри, М.П. Лебединского, В.И. Ленина, Т.Е. Малофеева, А.В. Моисеева, С.С. Шаталина, М.С. Кунявского, а также Я.М. Урисона, Б.Е. Меньшова и др. Финансовые аспекты планирования российской экономики переходного периода, построенной на нормативной основе, рассматриваются в работах В.А. Яковлева. Стратегическим вопросам макропланирования при переходе к рынку посвящены работы Е.Н. Ведута, Л.А. Ворониной, В.А. Самойленко, С.Н. Воронина, В.М. Полтеровича и др. В работах И. Ансоффа, М.Г. Портера, В.А. Волконского, Оґ.Шонесси, И.Н. Герчиковой, М. Мескона, Ф. Котлера, М.К. Старовойтова, Е.С. Стояновой изучаются отдельные функциональные подсистемы управления предприятиями, особенности их формирования в рыночных условиях развитых стран. Новые тенденции в планировании и финансовом управлении рассматриваются в работах Дж. Форрестера, Р. Пиндайка, У. Шарпа, А. Томпсона и др.
Зарубежный опыт финансового планирования в условиях рыночного хозяйства представляет интерес в научном и практическом плане, но его изучение необходимо не для копирования, а для использования с учетом особенностей современного состояния экономики и степени развития экономических реформ.
В настоящее время, когда прежняя система отраслевого планирования потеряла свое значение и полностью разрушена, на большинстве предприятий не уделяется должного внимания финансовому планированию, а плановые расчеты имеют сиюминутный характер, например, планирование прибыли для определения более или менее точного размера авансовых взносов налога на прибыль. В известной степени внимание к составлению финансовых планов на предприятиях ослаблено из-за высоких темпов инфляции. Да и постоянно меняющиеся условия хозяйствования, нестабильность налоговой системы, значительный налоговый пресс, разрыв хозяйственных связей, взаимные неплатежи предприятий делают расчеты финансовых показателей недостоверными. Вместе с тем отказ от финансового планирования равнозначен отказу от разработки способов финансового обеспечения поставленных задач в области развития предприятия.
Развивающееся предприятие постоянно нуждается в финансовых ресурсах, что не всегда можно обеспечить за счет внутренних источников, и тогда возникает необходимость привлечения заемных средств или дополнительного акционерного капитала. Поскольку финансовое планирование является завершающей стадией производственного планирования, при составлении финансового плана необходимо решить главные задачи. В общем виде их можно сформулировать следующим образом:
— выявление резервов увеличения доходов предприятия и способов их мобилизации;
— эффективное использование финансовых ресурсов, определение наиболее рациональных направлений инвестиций предприятия, обеспечивающих в планируемом периоде наибольшую прибыль;
— увязка показателей производственного плана предприятия с финансовыми ресурсами;
— обоснование оптимальных финансовых взаимоотношений с бюджетом и банками, а также другими кредиторами.
Так как предприятия не располагают более совершенной методикой составления финансовых планов, то известную форму баланса доходов и расходов можно использовать с учетом изменившихся возможностей предприятий в формировании собственных доходов, привлечении средств извне. Важно, чтобы составление финансового плана не являлось пересчетом производственных показателей, наоборот, аналитический характер работы в области финансового планирования должен сделать финансовый план инструментом воздействия на результаты производственно-хозяйственной деятельности предприятия.
Переход к рыночной системе и приватизация в России привели к появлению в народном хозяйстве страны множества коммерческих фирм: от мелких до крупнейших акционерных обществ, образованных на базе бывших государственных предприятий промышленности и машиностроения. Их деятельность в условиях рыночной экономики приобрела совершенно новое качество: полная самостоятельность в выборе направлений деятельности и заказчиков и почти такое же полное исключение бюджетного финансирования. Hа развитие фирмы и пополнение оборотных средств необходима прибыль или заемные средства, требующие своевременного возврата. В этих условиях часть фирм постоянно увеличивает свой доходы и эффективно развивается. Другие оказываются неплатежеспособными, закрываются или попадают под процедуру принудительной ликвидации.
Новые условия работы вызывают необходимость применения новой системы планирования и оценки финансово-хозяйственной деятельности. Hа первое место выходят маркетинговый анализ и разработка плана доходов и расходов. Главным показателем финансового плана становится чистая прибыль и чистые денежные поступления. В каждой средней и особенно крупной фирме более важной становится роль финансово-экономической службы и деятельность по управлению денежными ресурсами.
Внутрифирменное финансовое планирование за рубежом является одним из важнейших элементов управления и достигло высокого уровня развития. Первым и наиболее отработанным этапом его организации является бюджетирование (budjeting) - составление ежегодной сметы расходов на различные цели по фирме и ее подразделениям. Эта деятельность обеспечивается организацией финансовых служб, регулярно разрабатывающих и контролирующих выполнение текущих планов производственно-хозяйственной и финансовой деятельности. Внутрифирменное бюджетирование дифференцируется по различным объектам: отделениям, филиалам, подразделениям фирм, а также по видам деятельности- производству, торговле, строительству, рекламе, HИОКР. При этом оно становится основным инструментом контроля текущей деятельности и распределения средств между подразделениями внутри предприятия.
Различаются два вида бюджетирования:
- ориентированное на неизменность плановых документов в течении года, при этом пересмотр лимитов финансирования требует специального решения руководства фирмы;
- направленное на гибкую политику пересмотра смет и объемов финансирования в соответствии с изменением ситуации в плановом периоде.
Второй подход с годами получил большее распространение.
Бюджетирование направлено внутрь фирмы, на распределение ее ресурсов, эффективную организацию и контроль за деятельностью подразделений. Наибольшее распространение в последние годы за рубежом получили системы финансового планирования на базе учета переменных издержек (direct-costing). Здесь применяется также термин «маржинальный учет».
К более высоким уровням развития финансового управления относятся долгосрочное планирование (long-rang рlanning), направленное на внешнюю среду деятельности фирмы и стратегическое управление (strategic managment). В настоящее время в зарубежной литературе выделяется четыре стадии развития финансового планирования, из которых для большинства российских предприятий подходят первые две, основанные на бюджетировании.
Новую для России систему финансового планирования за рубежом определяют как специальную службу, обеспечивающую систематизированное движение комплекса документов, направленное на отражение и анализ фактических и предполагаемых в будущем доходов и затрат по фирме и ее подразделениям с целью получения полной и достоверной информации для принятия решений.
Основные вопросы реализации этого подхода:
- создание специальной службы или группы финансового планирования;
- разработка для каждой фирмы собственной системы документов, обеспечивающей «общий язык» - язык упорядоченных цифр, представленных в удобной и, главное, понятной всем форме. Эта система включает как сам набор плановых и отчетных документов, так и регламент их заполнения, движения, обсуждения, корректировки и принятия решений;
- обеспечение регулярности, четко определенной периодичности представления сводок и отчетов, разработки, корректировки и пересмотра плановых документов;
- использование современных средств автоматизации и программного обеспечения.
За рубежом в каждой фирме система финансового планирования строится по критерию целесообразности: максимум полезной и только необходимой для дирекции информации при приемлемом уровне затрат на ее содержание. В малых фирмах функции финансового планирования возложены на одного из директоров. Однако нецелесообразно передавать эти