Оценка инвестиционных проектов в ОАО "Мечта"
Если:IRR > CC. То проект следует принять;
IRR < CC, то проект следует отвергнуть;
IRR = CC, то проект ни прибыльный, ни убыточный.
Практическое применение данного метода осложнено, если в распоряжении аналитика нет специализированного финансового калькулятора. В этом случае применяется метод последовательных итераций с использованием табулированных значений дисконтирующих множителей. Для этого с помощью таблиц выбираются два значения коэффициента дисконтирования r1<r2 таким образом, чтобы в интервале (r1,r2) функция NPV=f® меняла свое значение с «+» на «-« или с «-« на «+». Далее применяют формулу
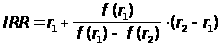 ,(2.4.)
гдеr1 —значение табулированного коэффициента дисконтирования, при котором f(r1)>0 (f(r1)<0);
r2 —значение табулированного коэффициента дисконтирования, при котором f(r2)<О (f(r2)>0).
Точность вычислений обратно пропорциональна длине интервала (r1,r2), а наилучшая аппроксимация с использованием табулированных значений достигается в случае, когда длина интервала минимальна (равна 1%), т.е. r1 и r2 – ближайшие друг к другу значения коэффициента дисконтирования, удовлетворяющие условиям (в случае изменения знака функции с «+» на «-«):
r1 —значение табулированного коэффициента дисконтирования, минимизирующее положительное значение показателя NPV, т.е. f(r1)=minr{f®>0};
r2 —значение табулированного коэффициента дисконтирования, максимизирующее отрицательное значение показателя NPV, т.е. f(r2)=maxr{f®<0}.
Путем взаимной замены коэффициентов r1 и r2 аналогичные условия выписываются для ситуации, когда функция меняет знак с «-« на «+».
Метод периода окупаемости
Этот метод – один из самых простых и широко распространен в мировой учетно-аналитической практике, не предполагает временной упорядоченности денежных поступлений. Алгоритм расчета срока окупаемости (PP) зависит от равномерности распределения прогнозируемых доходов от инвестиции. Если доход распределен по годам равномерно, то срок окупаемости рассчитывается делением единовременных затрат на величину годового дохода, обусловленного ими. При получении дробного числа оно округляется в сторону увеличения до ближайшего целого. Если прибыль распределена неравномерно, то срок окупаемости рассчитывается прямым подсчетом числа лет, в течение которых инвестиция будет погашена кумулятивным доходом. Общая формула расчета показателя PP имеет вид:
PP=n,
при котором .
Некоторые специалисты при расчете показателя PP все же рекомендуют учитывать временной аспект. В этом случае в расчет принимаются денежные потоки, дисконтированные по показателю «цена» авансированного капитала. Очевидно, что срок окупаемости увеличивается.
Показатель срока окупаемости инвестиции очень прост в расчетах, вместе с тем он имеет ряд недостатков, которые необходимо учитывать в анализе.
Во-первых, он не учитывает влияние доходов последних периодов.
Во-вторых, поскольку этот метод основан на недисконтированных оценках, он не делает различия между проектами с одинаковой суммой кумулятивных доходов, по различным распределением ее по годам.
В-третьих, данный метод не обладает свойством аддитивности.
Существует ряд ситуаций, при которых применение метода, основанного на расчете срока окупаемости затрат, может быть целесообразным. В частности, это ситуация, когда руководство предприятия в большей степени озабочено решением проблемы ликвидности, а не прибыльности проекта — главное, чтобы инвестиции окупились и как можно скорее. Метод также хорош в ситуации, когда инвестиции сопряжены с высокой степенью риска, поэтому чем короче срок окупаемости, тем менее рискованным является проект.
Метод индекса прибыльности
Этот метод является по сути следствием метода чистой теперешней стоимости. Индекс рентабельности (PI) рассчитывается по формуле
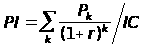 .(2.5.)
Очевидно, что если:Р1 > 1, то проект следует принять;
Р1 < 1, то проект следует отвергнуть;
Р1 = 1, то проект ни прибыльный, ни убыточный.
В отличие от чистого приведенного эффекта индекс рентабельности является относительным показателем. Благодаря этому он очень удобен при выборе одного проекта из ряда альтернативных, имеющих примерно одинаковые значения NPV. Либо при комплектовании портфеля инвестиций с максимальным суммарным значением NPV.
Метод расчета коэффициента эффективности инвестиции.
Этот метод имеет две характерные черты: во-первых, он не предполагает дисконтирования показателей дохода; во-вторых, доход характеризуется показателем чистой прибыли PN (балансовая прибыль за минусом отчислений в бюджет). Алгоритм расчета исключительно прост, что и предопределяет широкое использование этого показателя на практике: коэффициент эффективности инвестиции (ARR) рассчитывается делением среднегодовой прибыли PN на среднюю величину инвестиции (коэффициент берется в процентах). Средняя величина инвестиции находится делением исходной суммы капитальных вложений на два, если предполагается, что по истечении срока реализации анализируемого проекта все капитальные затраты будут списаны; если допускается наличие остаточной или ликвидационной стоимости (RV), то ее оценка должна быть исключена.
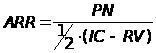 .(2.6.)
Данный показатель сравнивается с коэффициентом рентабельности авансированного капитала, рассчитываемого делением общей чистой прибыли предприятия на общую сумму средств, авансированных в его деятельность (итог среднего баланса-нетто).
Метод, основанный на коэффициенте эффективности инвестиции, также имеет ряд существенных недостатков, обусловленных в основном тем, что он не учитывает временной составляющей денежных потоков. В частности, метод не делает различия между проектами с одинаковой суммой среднегодовой прибыли, но варьирующей суммой прибыли по годам, а также между проектами, имеющими одинаковую среднегодовую прибыль, но генерируемую в течение различного количества лет. И т. п.
Глава 3. Оценка инвестиционного проекта на примере открытия дополнительного пункта приема ОАО «Мечта»
3.1 Общая характеристика инвестиционного проекта
В настоящее время в городе Знаменск достаточно мощное развитие получила такая область бизнеса, как производство бытовых услуг населению, в частности химической чистки тканей, изделий из кожи и ковровых покрытий, а также услуги прачечной.
Среди наиболее мощных представителей данного бизнеса находится и ОАО «Мечта» - прачечная и химчистка, обладающая современным итальянским оборудованием и новейшими технологиями чистки. Применение таких технологий позволяет обслуживать примерно 2 тысячи заказов в месяц. Однако приёмный пункт предприятия не способен обеспечить полную загрузку производственных мощностей и в настоящий момент оборудование загружено только на 45 %, несмотря на то, что предприятие расположено в жилом районе Знаменска.
Поэтому одной из задач организации ОАО «Мечта» обеспечить максимальную загрузку своих производственных мощностей для устранения недополученной прибыли.
Сущность рассматриваемого проекта состоит в следующем: вследствие большой недозагруженности оборудования по производству химической чистки и стирки в ОАО «Мечта» и потребности в этих услугах населения ЗАТО Знаменск и войсковых частей расположенных на территории полигона Капустин Яр предполагается рассмотреть возможность открытия еще одного приемного пункта от ОАО «Мечта».
Это позволит обеспечить дополнительный сбыт продукции ОАО «Мечта» и поставить необходимые услуги.
Для реализации рассматриваемого инновационного проекта предполагается создание нового юридического лица.
Организационно-правовой формой юридического лица решено избрать общество с ограниченной ответственностью, форма собственности - частная.
Фирменным наименованием создаваемого юридического лица является название ООО «Диана».
Уставный капитал общества составляет 300.000 рублей. Общество имеет банковский счет в Полевом отделении банка “Циолковское” ЗАТО Знаменск.
Численность персонала ООО «Диана» составляет 7 человек, что позволяет отнести предприятие к категории малых.
Организационная структура предприятия имеет следующий вид, представленный на рисунке 3.1.

Рисунок 3.1. структура ООО «Диана»
Высшим органом управления в ООО «Диана» является общее собрание участников - учредителей общества. Собрание решает стратегические вопросы, вопросы распределения прибыли общества, а также избирает Генерального директора.
Генеральный директор осуществляет общее управление обществом. Его непосредственным заместителем является менеджер-исполнитель, который занимается текущими производственными вопросами, контролем деятельности приёмных пунктов.
ООО «Диана» будет заниматься оказанием ОАО «Мечта» платной услуги по сбыту продукции. Для этого будет составлен соответствующий договор, согласно которому ООО «Диана» покупает продукцию ОАО «Мечта» со скидкой 25 % и получает разрешение реализовать её от имени ОАО «Мечта».
Фактически, такой договор предполагает, что ООО «Диана» получает возможность открыть удаленный от химчистки пункт приёма белья. Вследствие отсутствия потребности в обширных площадях, такой пункт может быть расположен практически везде, в том числе появляется возможность расположить его в удобном легкодоступном месте, в частности это может быть массово посещаемый рынок, в котором предполагается аренда торгового места или контейнера.
Приёмный пункт будет собственностью ООО «Диана», и в течение дня займется обслуживанием клиентов. Полученные заказы в конце дня транспортируются силами ООО «Диана» в химчистку, где и обслуживаются. Затем готовые заказы возвращаются клиентам. Оплата услуг фабрики производится в конце месяца.
Резюмируя вышесказанное, можно выделить следующую сущность проекта: создание нового предприятия в Знаменске по оказанию платных сбытовых услуг химчистке ОАО «Мечта».
Данный проект в связи с указанными причинами является краткосрочным, время его реализации составляет 1 год.
Услуги химической чистки и прачечной, предоставляемые ООО «Диана», предлагаются к использованию широким потребителям.
Среди оказываемых услуг для широкого пользователя предназначены:
выведение пятен, а также общая химическая чистка тканей и трикотажа;
химическая чистка изделий из кожи;
химическая чистка изделий из натурального и искусственного меха;
химическая чистка ковровых изделий;
услуги прачечной.
Исходя из ассортимента перечисленных услуг, можно сделать вывод о том, что среди предлагаемых есть услуги, удовлетворяющие потребности, для которых существуют альтернативные пути удовлетворения (1 группа), а есть и те, для которых решение уникально (2 группа), например, химическая чистка кожи и меха.
Кроме ориентированности на массового потребителя, существует ещё и практика заключения длительных контрактов с юридическими лицами, а именно:
детскими садами;
войсковыми частями
предприятиями общественного питания;
общежитиями;
предприятиями, использующими спецодежду
на оказание прачечных услуг.
Указанные предприятия-потребители, а точнее часть из их общего числа, не оснащенная собственными прачечными вынуждена использовать услуги сторонних организаций.
В связи с примерным паритетом цен и превышением качества по сравнению с государственными конкурентами, есть все основания предполагать, что заключение подобных контрактов вполне возможно. Для такого рода потребителей предусмотрена система скидок, а также бесплатная доставка.
Таким образом, есть причины полагать, что продукция ООО “Диана” найдет своего потребителя.
Очевидно, что размер единовременных затрат на реализацию рассматриваемого инновационного проекта достаточно мал, и привлечение стороннего инвестора можно считать нецелесообразным.
Единовременные затраты в размере 231 тыс.руб. предлагается покрыть за счет собственных средств ООО «Диана» (за счет уставного капитала).
3.2 Оценка эффективности инвестиционного проекта
Рассматриваемый проект предлагается оценить по группе расчетных параметров:
чистый дисконтированный доход;
внутренней нормы доходности;
индекс доходности;
срок окупаемости
Для наиболее детального анализа предлагается разделить издержки на единовременные - необходимые до начала производства и текущие.
Содержание и структура единовременных затрат показана в таблице 3.1.
Таблица 3.1. Структура единовременных затрат на реализацию инвестиционного проекта по оказанию сбытовых услуг ОАО «Мечта»
| Содержание затрат | Сумма [руб] |
| 1. Приобретение основных производственных фондов | |
| 1.1 Приобретение автомобиля ИЖ-2715 | 200000 |
| 1.2 Приобретение персонального компьютера | 31000 |
| Итого единовременных затрат [руб] | 231000 |
Таким образом сумма единовременных затрат на реализацию проекта составляет 231000.
Текущие затраты имеют следующую структуру представленную в таблице 3.2.
Таблица 3.2. Структура постоянных текущих затрат на реализацию инвестиционного проекта по оказанию услуг ОАО «Мечта»
| Содержание затрат | Сумма [руб] |
| Оплата аренды помещений | 26000 |
| Заработная плата приёмщиков ( 3 чел) | 24000 |
| Заработная плата водителя | 6000 |
| Заработная плата Директора | 12000 |
| Заработная плата Менеджера | 9000 |
| Затраты на содержание и эксплуатацию ОС | 2401,25 |
| Прочие расходы | 2000 |
| Итого текущих расходов: | 81401,25 |
Согласно данных таблицы 3.3 выручка предприятия будет намного зависеть от процента загрузки. Так при стандартном условии развития загрузка в первый квартал работы составляет около 30%, а в последний около 70%. Таким образом, ожидаемое увеличение составит 40%.
Таблица 3.3. Прогноз объема продаж, тыс.руб.
| Наименование показателя | 1 квартал | II квартал | III квартал | IV квартал | Итого за 1-й год |
| Загрузка | 30% | 45% | 60% | 70% | Х |
| Выручка | 198,432 | 297,648 | 396,864 | 463,008 | 1355,952 |
От того, насколько точно рассчитан экономический эффект инвестиционного проекта, во многом зависит будущий успех компании. При этом одной из самых сложных задач является правильная оценка ожидаемого денежного потока. Если его рассчитать неправильно, то любой метод оценки инвестиционного проекта даст неверный результат, из-за чего эффективный проект может быть отвергнут как убыточный, а экономически невыгодный принят за сверхприбыльный. Именно поэтому важно грамотно составить план денежного потока компании. Под денежным потоком (cash flow) инвестиционного проекта понимают поступления и выплаты денежных средств, связанные исключительно с реализацией этого проекта. Информация о денежных потоках по проекту обычно представляется в виде плана, который называется прогнозным отчетом о движении денежных средств. На основе этого плана, который составляется за каждый период отдельно, и формируется денежный поток всего инвестиционного проекта.
Для сравнения рассчитаем доходы и расходы за второй год реализации проекта. Рассмотрим расходы денежных средств по кварталам согласно данных таблицы 3.4.
Таблица 3.4. Прогнозируемый отток денежных средств, тыс.руб.
| 1-й квартал | 2-й квартал |
3-й квартал |
4-й квартал |
Итого за 1-й год |
Итого за 2-й год |
|
| Единовременные затраты | 231,0 | |||||
| Заработная плата и аренда | 161,22 | 204,97 | 248,73 | 277,90 | 892,81 | 1228,26 |
| Прочие переменные расходы | 21,0 | 21,0 | 21,0 | 21,0 | 24,0 | 24,0 |
| Постоянные затраты | 21,937 | 21,937 | 21,937 | 21,937 | 87,75 | 87,75 |
|
Итого затраты |
435,157 | 247,907 | 291,667 | 320,837 | 1064,56 | 1400,01 |
Данные таблицы 3.4. свидетельствуют о том, что только в первый квартал отток денежных средств (т.е. текущие затраты) превышает приток денежных средств (т.е. выручку от реализации). Это происходит, во-первых, за счет того, что в первом квартале проект еще не работает в полную мощность, а во-вторых, за счет вычета из выручки единовременных затрат.
Следующим шагом в оценке инновационного проекта является построение диаграммы номинальных финансовых потоков “Cash flow”. Такая диаграмма необходима для определения номинальной суммы затрат и поступлений с разбивкой по периодам времени. Денежные потоки затрат и поступлений указаны в таблице 3.5.
Таблица 3.5. Потоки денежных средств за весь срок реализации проекта
| 1-й квартал | 2-й квартал |
3-й квартал |
4-й квартал |
Итого за 1-й год |
Итого за 2-й год |
|
| Приток | 198,432 | 297,648 | 396,864 | 463,008 | 1355,952 | 2116,61 |
| Отток | 435,157 | 247,907 | 291,667 | 320,837 | 1064,56 | 1400,01 |
| Cash Flow | -236,725 | 49,741 | 105,197 | 142,171 | 291,392 | 716,6 |
Таким образом, если рассматривать денежный поток по кварталам, то уже во второй квартал реализации проекта Cash Flow выходит на положительное значение. Это фактически означает, получение чистой положительной прибыли уже в первое полугодие работы
Расчет коэффициента дисконтирования проекта производится по формуле:
Дисконт = I + P + R, где
I - месячный уровень инфляции в РФ,
P - месячная процентная ставка по рублевым вкладам,
R - заложенный уровень риска проекта.
В рассматриваемом случае месячный уровень инфляции:
I = 0,1 %, так как годовой уровень по данным службы государственной статистки России составил 12%.
Месячная процентная ставка может быть рассчитана следующим образом:
P = (ставка рефинансирования ЦБ + 3 %) = 14% в год = 1,17 % в месяц.
Ставка рефинансирование в соответствии с указанием ЦБ РФ от 11.07.2009 № 2037-У "О размере ставки рефинансирования Банка России" составляет 11%.
Рассчитанный уровень риска проекта составляет 5% в месяц. Таким образом
Дисконт =0,1+1,17+0,05%=1,32 % в месяц.
Коэффициент
дисконтирования
(PVC) =
 ,
где d - ставка
дисконтирования.
Расчет чистого дисконтированного дохода приведен в таблице 3.6.
Таблица 3.6. Расчет коэффициента дисконтирования за 12 месяцев
| Наименование показателя | Месяца | |||||
| Месяц по порядку | 1 | 2 | 3 | 4 | 5 | 6 |
| Ставка дисконтирования (d) | 0,0132 | 0,0132 | 0,0132 | 0,0132 | 0,0132 | 0,0132 |
| Коэффициент дисконтирования (PVC) | 1 | 0,99 | 0,97 | 0,96 | 0,95 | 0,94 |
| Месяц по порядку | 7 | 8 | 9 | 10 | 11 | 12 |
| Ставка дисконтирования (d) | 0,0132 | 0,0132 | 0,0132 | 0,0132 | 0,0132 | 0,0132 |
| Коэффициент дисконтирования (PVC) | 0,92 | 0,91 | 0,90 | 0,89 | 0,88 | 0,87 |
| Сумма коэффициентов дисконтирования (PVF) | 11,0 | |||||
На основании данных таблицы 3.6 сумма коэффициентов дисконтирования за весь срок реализации проекта составит 11,0.
Суммарный чистый дисконтированный доход необходимо рассчитать, чтобы определить прибыль, которую получит ООО “Диана” от реализации проекта в сегодняшних деньгах. Чистый дисконтированный доход (NVP - Net Present Value или ЧДД) накопленный дисконтированный эффект за расчетный период. NVP показывает разницу между суммой всех дисконтированных денежных потоков и начальными инвестициями. Согласно теории, проект принимается, если значение NPV положительное, и отвергается, если NPV отрицательное. Для признания проекта эффективным, с точки инвестора, необходимо, чтобы его ЧДД был положительным; при альтернативных проектов предпочтение должно отдаваться проекту с большим значением ЧДД (при условии, что он положителен).
Чистый дисконтированный доход проекта рассчитывается по формуле 3.2.: n
ЧДД = S [ Di / (1+d)i - Ki / (1+d)i ], (3.2.)
i=1
где ЧДД - чистый дисконтированный доход,
Di - доход,
Ki - издержки,
d - дисконт.
Важнейшим показателем эффективности инвестиционного проекта является чистая текущая стоимость (чистый дисконтированный доход, Net Present Value, NPV) - накопленный дисконтированный эффект за расчетный период. Чистая текущая стоимость используется для сопоставления инвестиционных затрат и будущих поступлений денежных средств, приведенных в эквивалентные условия.
После определения дисконтированной стоимости притоков и оттоков денежных средств чистая текущая стоимость определяется как разность между указанными двумя величинами. Полученный результат может быть как положительным, так и отрицательным. Таким образом, чистая текущая стоимость показывает, достигнут ли инвестиции за экономический срок их жизни желаемого уровня отдачи:
положительное значение чистой текущей стоимости показывает, что за расчетный период дисконтированные денежные поступления превысят дисконтированную сумму капитальных вложений и тем самым обеспечат увеличение ценности фирмы;
наоборот, отрицательное значение чистой текущей стоимости показывает, что проект не обеспечит получения нормативной (стандартной) нормы прибыли и, следовательно, приведет к потенциальным убыткам.
Если ЧТС является положительной величиной, то это означает возможность получения дополнительного дохода сверх нормативной прибыли, при отрицательной величине чистой текущей стоимости прогнозируемые денежные поступления не обеспечивают получения минимальной нормативной прибыли и возмещения инвестиций.
Рассчитанные показатели занесем в таблицу 3.7.
Таблица 3.7 Расчет основных показателей инновационного проекта
| Период | Дисконт | Кд | Прибыль валовая | Д' | К' |
ЧДД (NVP) |
ЧТС |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1 | 0,0132 | 1 | 2,991 | 2,991 | 231 | -228,009 | -228,009 |
| 2 | 0,0132 | 0,99 | 2,991 | 2,96109 | 2,96109 | -225,048 | |
| 3 | 0,0132 | 0,97 | 2,991 | 2,90127 | 2,90127 | -222,147 | |
| 4 | 0,0132 | 0,96 | 20,43 | 19,6128 | 19,6128 | -202,534 | |
| 5 | 0,0132 | 0,95 | 20,43 | 19,4085 | 19,4085 | -183,125 | |
| 6 | 0,0132 | 0,94 | 20,43 | 19,2042 | 19,2042 | -163,921 | |
| 7 | 0,0132 | 0,92 | 37,867 | 34,8376 | 34,8376 | -129,084 | |
| 8 | 0,0132 | 0,91 | 37,867 | 34,459 | 34,459 | -94,6245 | |
| 9 | 0,0132 | 0,9 | 37,867 | 34,0803 | 34,0803 | -60,5442 | |
| 10 | 0,0132 | 0,89 | 49,763 | 44,2891 | 44,2891 | -16,2552 | |
| 11 | 0,0132 | 0,88 | 49,763 | 43,7914 | 43,7914 | 27,53628 | |
| 12 | 0,0132 | 0,87 | 49,763 | 43,2938 | 43,2938 | 70,83009 | |
| е | 301,8301 | 231 | 70,83009 | ||||
В таблице используются следующие обозначения:
Д’ - дисконтированный доход,
К’ - дисконтированные издержки,
ЧДД - чистый дисконтированный доход,
ЧТС - чистая текущая стоимость (накопленный ЧДД).
Результатом расчета по таблице явилось значение ЧДД проекта.
ЧДД = 70,83 тыс.руб.
Как свидетельствует таблица 2.7 ЧТС проекта за 1 год > 0. Это говорит о том, что проект эффективен, так при его реализации чистая прибыль (прибыль – текущие затраты) полностью покрывает все единовременные затраты.
Эффективность проекта может наглядно проиллюстрировать изображенный на рисунке 3.2. график ЧДД и ЧТС.
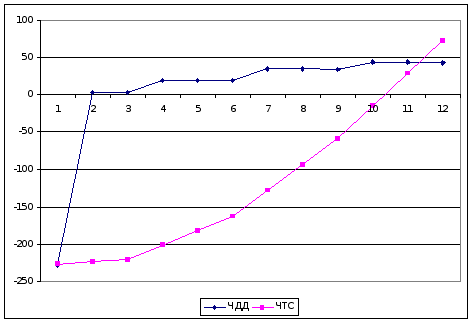
Рисунок 3.2. Графики чистого дисконтированного дохода и чистой текущей стоимости
Анализ графика показывает, что ЧТС проекта постоянно возрастает. В данном случае проект окупает вложенные в него единовременные затраты уже в первый год. График показывает, что срок окупаемости проекта около 11 месяцев.
Здесь же рассчитан индекс доходности проекта - отношение суммы накопленных дисконтированных доходов к сумме единовременных дисконтированных затрат. Индекс доходности рассчитан по формуле:
ИД = S Д’ / S K’, где (3.3.)
Д’ - сумма накопленных дисконтированных доходов,
K’ - сумма дисконтированных единовременных затрат.
Таким образом,
ИД = 301,8301/231,0 = 1,307
Индекс доходности > 1, следовательно, проект эффективен.
Из этого можно сделать вывод, что на вложенные 100 руб. ООО «Диана» будет получать 130,70 руб.
Рентабельность = 301,8301/231,0-1= 0,31%
Среднегодовая рентабельность инвестиций рассчитывается следующим образом:
СР = (ИД – 1) / число периодов * 100% (3.4.)
где СР = (1,307 – 1)/12 * 100% = 2,56 %
Расчет срока окупемости и врутренней нормы доходности
Срок окупаемости проекта - период времени, за который сумма полученного дохода от реализации проекта покрывает все вложенные капитальные затраты.
Ток = t-+ДД(t-)/(ДД(t-) +ДД(t+)) (3.5.)
Таким образом,
Ток
=

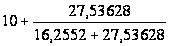 =
10,6 месяца
Так как срок окупаемости проекта меньше срока реализации проекта, то проект можно считать эффективным.
Внутренняя норма доходности проекта - такая ставка дисконтирования, при которой суммарный чистый дисконтированный доход проекта обращается в 0.
Принцип сравнения этих показателей такой:
если ВНД (JRR) > d – проект приемлем (т.к. ЧТС в этом случае имеет положительное значение);
если ВНД < d – проект не приемлем (т.к. ЧТС отрицательна);
если ВНД = d – можно принимать любое решение.
Рассчитаем ВНД для исследуемого инвестиционного проекта, таблица 3.8.
Таблица 3.8. Показатели расчета ВНД
| d | 0,0132 | 0,015 | 0,027 | 0,030 | 0,035 | 0,038 |
| ЧДД | 70,83 | 66,2997 | 41,53338 | 35,61078 | 26,32227 | 20,82929 |
| d | 0,04 | 0,045 | 0,048 | 0,05 | 0,06 | 0,07 |
| ЧДД | 17,40215 | 8,741934 | 3,789625 | 0,604949 | -14,85058 | -28,73415 |
Показатель ВНД рассчитывается по формуле 3.6.
ВНД » d+ + ДД(d+) / ДД(d-) – ДД(d+) * (d- - d+)(3.6.)
ВНД
=
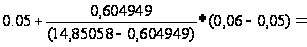 0,0504
Полученное в результате расчетов значение внутренней нормы доходности проекта = 5,04 %.
Так же ВНД можно представить в виде графика на рисунке 3.3.
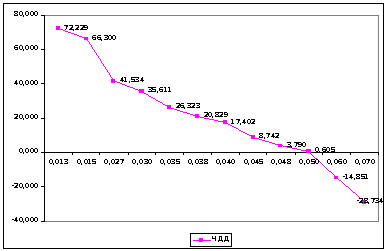
Рисунок 3.3. Внутренняя норма доходности проекта
Учитывая специфику рассматриваемого проекта, подсчитать точку безубыточности в натуральном выражении не представляется возможным. Проведенная финансовая экспертиза инновационного проекта по оказанию услуг ООО «Диана» показала следующее:
При обоснованно установленных значениях:
- размера месячной инфляции - 1 %;
-минимального уровня доходности 1,17 % в месяц;
-размера премии за риск - 0,5 %,
Величина суммарного накопленного чистого дисконтированного дохода проекта составляет 70,83009 тыс. руб. Вследствие положительности этого значения можно сделать вывод о том, что рассматриваемый проект является прибыльным и годен к реализации.
Индекс доходности проекта составляет 1,307. Таким образом дисконтированный доход превышает дисконтированные затраты на 31 %.
Период окупаемости проекта составляет 10,7 месяца. Соотнеся значение со сроком реализации проекта (1 год = 12 месяцев), можно сделать вывод, что проект окупается раньше, чем заканчивается его реализация.
Прогнозируемое значение объема продаж составляет 1355,92 тыс.руб.
Таким образом, анализ полученных результатов показал, что рассматриваемый инвестиционный проект эффективен.
Глава 4. Разработка рекомендаций по принятию решений в выборе методов оценки инвестиционных проектов
Инвестиционная деятельность всегда осуществляется в условиях неопределенности, степень которой может значительно варьировать.
Принятие решений инвестиционного характера, как и любой другой вид управленческой деятельности, основывается на использовании различных формализованных и неформализованных методов. В отечественной и зарубежной практике известен целый ряд формализованных методов, расчеты с помощью которых могут служить основой для принятия решений в области инвестиционной политики. Какого-то универсального метода, пригодного для всех случаев жизни, не существует. Вероятно, управление все же в большей степени является искусством, чем наукой. Тем не менее, имея некоторые оценки, полученные формализованными методами, пусть даже в известной степени условные, легче принимать окончательные решения.
В исследовании для оценки проекта и принятия решения по его эффективности, были использованы четыре критерия:
дисконтированный срок окупаемости;
чистый приведенный эффект (NPV);
внутренняя доходность (IRR);
индекс рентабельности (PI).
Несмотря на то, что между показателями NPV, PI, IRR, СС (цена источника средств для данного проекта) имеются очевидные взаимосвязи:
если NPV > 0, то одновременно IRR > СС и PI > 1;
если NPV < 0, то одновременно IRR < СС и PI < 1;
если NPV = 0, то одновременно IRR = СС и PI = 1.
Методы основанные на дисконтированных оценках, с теоретической точки зрения являются более обоснованными, поскольку учитывают временную компоненту денежных потоков.
Таким образом, можно сделать главный вывод, что из всех рассмотренных критериев наиболее приемлемым для принятия решения инвестиционного характера является критерии NPV, PI, IRR. Несмотря на отмеченную взаимосвязь между этими показателями, при оценке альтернативных инвестиционных проектов проблема выбора критерия все же остается.
При принятии решения можно руководствоваться следующими соображениями:
рекомендуется выбирать вариант с большим NPV, поскольку этот показатель характеризует возможный прирост экономического потенциала предприятия (наращивание экономической мощи предприятия является одной из наиболее приоритетных целевых установок);
возможно также сделать расчет коэффициента IRR для приростных показателей капитальных вложений и доходов, при этом если IRR > СС, то приростные затраты оправданы и целесообразно принять проект с большими капитальными вложениями.
Исследования, проведенные крупнейшими специалистами в области финансового анализа, показали, что наиболее предпочтительным критерием является критерий NPV. Основных аргументов в пользу этого критерия два:
он дает вероятную оценку прироста капитала предприятия в случае принятия проекта; критерий в полной мере отвечает основной цели деятельности управленческого персонала, которой является наращивание экономического потенциала предприятия;
он обладает свойством аддитивности, что позволяет складывать значение показателя NPV по различным проектам и использовать агрегированную величину для оптимизации инвестиционного портфеля.
Что касается показателя IRR, то он имеет ряд серьезных недостатков.
Поскольку IRR является относительным показателем, на его основе невозможно сделать правильные выводы об альтернативных проектах с позиции их возможного вклада в увеличение капитала предприятия (этот недостаток особенно выпукло проявляется, если проекты существенно различаются по величине денежных потоков).
Дисконтированный срок окупаемости характеризует тот момент, к которому будут возмещены все расходы по привлечению собственных и заемных средств для финансирования проекта. Этот критерий имеет серьезный недостаток, он не учитывает влияния элементов денежного потока, находящихся за пределами срока окупаемости.
Несмотря на отмеченный недостаток, критерий тем не менее показывает, как долго финансовые ресурсы будут омертвлены в проекте. Таким образом, при прочих равных условиях чем короче срок окупаемости, тем ликвиднее проект. Кроме того, поскольку «дальние» элементы денежного потока рассматриваются как более рисковые по сравнению с «ближними», считается, что критерий «срок окупаемости» дает приблизительную оценку рисковости проекта
Наиболее эффективным критерием является расчет чистого приведенного эффекта, основанный на методологии дисконтирования денежного потока.
Если NPV > 0, проект следует принять, если NPV < 0, проект должен быть отвергнут; если несколько проектов взаимоисключающие, должен быть выбран тот, у которого положительный NPV больше.
Логика критерия NPV достаточна очевидна. Нулевой NPV означает, что генерируемого проектом денежного потока вполне достаточно:
для возмещения вложенного в проект капитала и
для обеспечения требуемой отдачи на этот капитал.
Если NPV > 0, тогда денежный поток генерирует прибыль, и после расчетов с кредиторами по фиксированной ставке оставшаяся прибыль накапливается исключительно для акционеров фирмы. Следовательно, если фирма принимает проект с нулевым NPV , положение акционеров не меняется - масштабы производства увеличиваются, но цена акций остается неизменной.
Напротив, если фирма принимает проект с положительным NPV, положение акционеров улучшается.
Под внутренней нормой доходности понимают значение коэффициента дисконтирования, при котором NPV проекта равен нулю.
Смысл расчета этого коэффициента при анализе эффективности планируемых инвестиций заключается в следующем: IRR показывает максимально допустимый относительный уровень расходов, которые могут быть ассоциированы с данным проектом.
Почему же ставка дисконта, приравнивающая к