Анализ финансовых результатов и совершенствование деятельности предприятия (на примере ОАО "Нефтекамскшина")
Вторая группа показателей формируется на основе расчета уровней рентабельности в зависимости от изменения размера и характера авансированных средств, включающих в себя все производственные активы организации, инвестированный капитал, акционерный капитал. Например, отношение чистой прибыли (дохода) ко всем производственным активам, отношение чистой прибыли к инвестированному или акционерному капиталу.
Третья группа показателей рентабельности рассчитывается на базе чистого потока денежных средств. Например, отношение чистого потока денежных средств к объему продаж, к совокупному капиталу, собственному капиталу и т.д. Эти показатели дают представление о возможности организации выполнять обязательства перед кредиторами, заемщиками и акционерами наличными денежными средствами.
Таблица 1.1 – Общая характеристика показателей рентабельности
|
Наименование показателя |
Способ расчета |
|
Рентабельность производственной деятельности Рп (рентабельность производства) |
БП–бухгалтерская прибыль (до налогообложения) (форма № 2),
|
|
Рентабельность продаж (Рпродаж) |
Рпродаж = БП/ВР * 100% БП – бухгалтерская прибыль ВР – объем продаж (форма № 2) |
|
Рентабельность активов (имущества) Рентабельность совокупных активов(РА) |
|
|
Рентабельность внеоборотных активов (РВОА) |
ВОА – средняя стоимость внеоборотных активов за расчетный период (форма № 1) |
|
Рентабельность оборотных активов (РОА) |
|
|
Рентабельность чистого оборотного капитала (РЧОК) (собственного оборотного капитала) |
ЧОК (СОК) = собственный капитал (III раздел баланса) – внеоборотные активы (I раздел баланса) |
|
Рентабельность собственного капитала (РСК) |
|
|
Рентабельность издержек (Ризд) |
Ризд = Пi/Сi * 100% П - прибыль по калькуляции издержек на изделие (или группу изделий) С – себестоимость изделия по калькуляции издержек. |
|
Рентабельность реализованной продукции (Ррп) |
Ррп = Прп/Срп *100% Прп – прибыль от реализации продукции Срп – полная себестоимость реализации продукции (товаров) |

 Рп=БП/ОС+МПЗ
* 100%
 ОС
– средняя
стоимость
основных средств
за расчетный
период (форма
№ 1), МПЗ –стоимость
материально-производственных
запасов за
расчетный
период

На уровень и динамику показателей рентабельности оказывает влияние вся совокупность производственно-хозяйственных факторов: уровень организации производства и управления; структура капитала и его источников; степень использования производственных ресурсов; объем, качество и структура продукции; затраты на производство и себестоимость изделий; при быль по видам деятельности и направления ее использования [33, с. 199].
Таким образом, можно сказать, что анализ финансовых результатов является одним из важнейших аспектов исследования хозяйственной деятельности предприятия. Изучение состава и структуры прибыли, проведение факторного анализа результата от реализации, изучение показателей рентабельности необходимы для того чтобы: выявить соответствие внутренних резервов и возможностей организации обеспечению конкурентных преимуществ и удовлетворению будущих потребностей рынка то есть экономического прогнозирования.
Рассмотрев теоретические аспекты анализа финансовых результатов деятельности предприятия, перейдем к практическому анализу на основе данных ОАО «Нефтекамскшина».
2 Анализ финансовых результатов хозяйственной деятельности ОАО «Нефтекамскшина»
2.1 Краткая характеристика деятельности предприятия
Полное наименование предприятия - открытое акционерное общество «Нефтекамскшина».
Предприятие «Нефтекамскшина» существует с 1971 года. Оно создавалось как базовое производство шин для гигантов отечественной автомобильной индустрии - «ВАЗа» и «КамАЗа», а также для удовлетворения потребностей вторичного рынка в шинах легкового, грузового и сельскохозяйственного ассортимента.
Первая продукция получена 29 апреля 1973 года. На сегодня ОАО «Нефтекамскшина» - самое крупное предприятие по производству шин в России и странах СНГ. Практически каждая третья шина, выпущенная в России, изготовлена в Нефтекамске.
Усилиями руководства предприятия, его сотрудников, разворачивая производство параллельно со строительством, Нефтекамскшина сумело в кратчайшие сроки наладить выпуск продукции, а позже выйти на такой масштаб объемов производства и уровень качества, которые позволили по праву назвать ОАО «Нефтекамскшина» флагманом шинной индустрии страны.
Системный подход управления качеством - основа практики предприятия. ОАО «Нефтекамскшина» ставит своей целью повышение удовлетворенности потребителей посредством эффективного применения системе менеджмента качества, включая процессы постоянного улучшения системе менеджмента качества и обеспечения соответствия требованиям потребителей и обязательным требованиям.
Действенность системы контроля качества подтверждена сертификатом соответствия системы качества Международному стандарту ISO 9001:2000.
Получен сертификат соответствия СЭМ применительно к проектированию и производству шин для различных видов транспорта и сельскохозяйственной техники требованиям международного стандарта ISO 14001:2004. Сертификат является признанием огромной работы, которую ОАО «Нефтекамскшина» проводит в области охраны окружающей среды и обеспечения экологической безопасности.
Качество продукции обеспечивается не только жестким выходным контролем всех этапов создания шины, работы с поставщиками сырья, обеспечение точности и стабильности технологических процессов, а также хранения и отгрузки готовой продукции.
Предприятие обладает испытательной базой, достаточной для полной и объективной оценки качества выпускаемой продукции. Центральная заводская лаборатория аттестована Татарским Центром Стандартизации, Метрологии и Сертификации, а лаборатория испытаний шин аккредитована Госстандартом России на техническую компетентность.
Соответствие шин государственным стандартам и международным требованиям подтверждено сертификатами соответствия в системе государственных стандартов и Европейской экономической комиссии Организации Объединенных Наций.
На сегодняшний день ОАО «Нефтекамскшина» обладает современной технологической и доступной сырьевой базой, имеет квалифицированный штат специалистов. ОАО «Нефтекамскшина»-самостоятельное юридическое лицо, органами управления которого являются:
-Общее собрание акционеров – высший орган;
-Совет директоров – обеспечивает общее руководство;
Исполнительный орган-управляющая организация ООО «Татнефть-Нефтехим» (по договору передачи полномочий единоличного исполнительного органа);
Исполнительный директор-Генеральный директор единоличный исполнительный орган.
Основным акционером ОАО «Нефтекамскшина» является ООО «Татнефть – Нефтехим» (59,44% акций). Координирующим центром шинного бизнес-процесса ОАО «Татнефть» является управляющая компания ООО «Татнефть-Нефтехим».
В процессе управления производством ОАО «Нефтекамскшина» взаимодействует с ОАО «Татнефть», ООО «Татнефть-Нефтехим», ТД «КАМА», ООО «Татнефть-Нефтехимснаб».
ОАО «Татнефть» – инвестирует программы новых технологий;
ООО «Татнефть-Нефтехим» – является единоличным исполнительным органом ОАО «Нефтекамскшина»;
ОАО «Нефтекамскшина» совместно с ТД «КАМА»-определяет программу производства шин по ассортаменту, объемам и потребителям.;
ООО «Татнефть-Нефтехимснаб» – осуществляет закупки сырья и материалов, используемых в производстве шин, а также оборудования, оснастки, запчпстей и СИ, потребность в которых определяется ОАО «Нефтекамскшина;
ТД «КАМА» – осуществляет продажу шин.
В состав ОАО «Нефтекамскшина» входят: завод массовых шин, завод грузовых шин и производства легковых радиальных шин (ПЛРШ).
Номенклатура продукции, выпускаемых заводом массовых шин:
-шины пневматические для легковых автомобилей и прицепов к ним;
-шины пневматические для легких грузовых автомобилей и автобусов особо малой вместимости;
-шины пневматические для грузовых автомобилей и прицепов к ним, автобусов и троллейбусов;
-шины пневматические для тракторов и прицепов к ним, и сельхоз машин;
-шины пневматические для машин напольного безрельсового электротранспорта.
Номенклатура продукции, выпускаемой ПЛРШ:
-шины пневматические для легковых автомобилей.
Номенклатура продукции, выпускаемой заводом грузовых шин:
-шины пневматические для грузовых автомобилей и прицепов к ним, автобусов и троллейбусов;
-шины с регулируемым давлением;
-шины пневматические для тракторов и прицепов к ним, и сельхоз машин.
На заводе внедрена и эффективно действует система качества ISO 9001:2000, сертифицированная международным органом сертификации TUV CERT, которая предусматривает тщательный контроль поставляемого на завод сырья, материалов, комплектующих, строгое соблюдение регламента технологического процесса по всему циклу производства и испытаний готовой продукции, а также постоянно функционирующую учебу по повышению квалификации кадров
ОАО «Нефтекамскшина» имеет большой творческий потенциал, в лице высококвалифицированных инженерно-технических работников, специалистов и рабочих, благодаря усилиям которых, предприятие способно выпускать более 150 размеров шин, для любых условий эксплуатации. Изучая требования потребителей, рыночный спрос, ОАО «Нефтекамскшина» постоянно расширяет и обновляет ассортимент выпускаемых шин.
Одним из перспективных направлений деятельности заводов АО «НШЗ» является освоение и развитие производства цельно металлокордных шин. Это связано возросшими требованиями к техническим характеристикам автобусов и грузовиков.
Признание ОАО «Нефтекамскшина» отечественными и зарубежными потребителями подтверждаются российскими и международными наградами за качество продукции.
1999 год - «Благодарственное письмо лучшему поставщику ОАО «АвтоВАЗ»; Диплом «За продвижение на рынок России и Татарстана продукции для автомобильной промышленности» (Казань, Автосалон); Диплом участника четвертого международного автосалона «Автосалон-99»(Москва).
2000 год - Золотая медаль Международного проекта «Инвестиции-2000»; Дипломы 9-го международного автосалона «Автосалон-2000» (Санкт-Петербург), торгово-промышленной выставки-ярмарки «Большая Волга-2000»;
2001 год - две золотые и одна бронзовая медали на выставке «Шины, РТИ и каучуки» (Москва); Дипломы российской торгово-промышленной палаты «За лучшую экологию»; международной Гаванской выставки и международной Лондонской выставки;
2002 год-Серебряная медаль на выставке «Шины, РТИ и каучуки» (Москва);
2003 год-две золотые, одна серебряная и одно бронзовая медаль на выставке «Шины, РТИ и каучуки» (Москва).
2001, 2002 и 2003 года-категория «Отличный поставщик» ОАО «Автоваз» - лидера отечественного автопрома и одного из основных потребителей продукции ОАО «Нефтекамскшина»;
2003 год-две шины удостоены диплома «Российское качество», подтверждающего соответствие высшему уровню, установленному Программой «Российское качество» на форуме Всероссийской организацией качества посвященному Всемирному дню качества и Европейской неделе качества»;
2004 год-одна золотая, две серебряные и одна бронзовая медаль на выставке «Шины, РТИ и каучуки» (Москва) в в рамках конкурса «Лучшая автомобильная шина на догах России». Дипломы первой степени на две шины на выставке «Нефть. Газ. Нефтехимия» г. Казань. Категория «надежный поставщик» ОАО «АвтоВАЗ» и «Иж-Авто».
2005 год-две золотые, одна серебряная медаль в конкурсе «Лучшая шина на дорогах России», диплом и кубок ГРАН-ПРИ за вклад в развитие нефтехимической промышленности, на выставке «Шины, РТИ и каучуки» (Москва). Категория «Отличный поставщик»-ОАО «АвтоВАЗ» и ОАО «КамАЗ». Диплом 10-й степени Международного салона «Мотор-шоу», в конкурсе «Перспектива» среди производителей автокомпонентов в номинации «Лучшая шина».
По итогам седьмого Всероссийского конкурса «1000 лучших предприятий и организаций России-2006» ОАО «Нефтекамскшина» удостоено медали «За эффективную деятельность, высокие достижения и стабильную работу».
2007 год - диплом программы «Российское качество» на новый вид продукции вторично получило ОАО «Нефтекамскшина».
К настоящему времени в объединении накопился большой практический и теоретический опыт по освоению и совершенствованию выпускаемых шин, и испытанию готовой продукции.
2.2 Оценка динамики и структуры прибыли предприятия
Модель формирования финансовых результатов является единой для всех предприятий независимо от организационно-правовой формы хозяйствования и формы собственности. Конечный финансовый результат деятельности — это балансовая прибыль (или убыток).
Оценка динамики и структуры прибыли предприятия является одним из самых важных аспектов исследования хозяйственной деятельности предприятия. Изучение динамики и структуры прибыли необходимо для экономического прогнозирования и оценки финансовых показателей. В процессе проведения анализа изучается состав прибыли, ее структуру и динамику.
Каждое предприятия следует, своим экономическим интересам, заключающимся в увеличении доли прибыли, которые остаются в его распоряжении и направляются на его развитие. Товаропроизводители стремятся получить прибыль, и ориентируется на увеличение объёма производства продукции, снижение затрат. Предприятия заинтересованы в увеличении прибыли, это связано с появлением дополнительных возможностей по снижению затрат производства. Прибыль - положительный финансовый результат от деятельности предприятия [13 c. 329].
Предприятие удовлетворяет экономические интересы государства , это обеспечивается уплатой налогов. Средствами, полученными от уплаты налогов, государство решает социальные задачи.
Для того чтобы проанализировать динамику и уровень показателей финансовых результатов деятельности ОАО «Нижнекамшина» за 2007 – 2008 гг. составим таблицу 2.1, в которой используем данные отчета о прибылях и убытках предприятия (формы № 2) – (Приложении А). Информация, которая содержится в данных отчета о прибылях и убытках предприятия, позволит нам проанализировать финансовые результаты всех видов деятельности ОАО «Нефтекамскшина».
Таблица 2.1 – Прибыль ОАО «Нефтекамскшина» за 2007 – 2008 гг.
|
Наименование показателей |
2007 г., тыс. руб. |
2008 г., тыс. руб. |
Отклонение |
|
|
тыс. руб. |
% |
|||
|
1 Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом НДС, акцизов и аналогичных платежей) |
6324459 |
7409233 |
+1084774 |
17,15 |
|
2 Себестоимость проданных товаров, продукции, работ, услуг |
5781062 |
6899657 |
+1118595 |
19,35 |
|
3 Валовая прибыль |
543397 |
509576 |
-33821 |
-6,22 |
|
4 Коммерческие расходы |
- |
- |
- |
- |
|
5 Управленческие расходы |
- |
- |
- |
- |
|
6 Прибыль (убыток) от реализации продукции (работ, услуг) |
543397 |
509576 |
-33821 |
- 6,22 |
|
7 Проценты к получению |
3275 |
12 |
-3263 |
-99,63 |
|
8 Проценты к уплате |
496 |
5759 |
+5263 |
1061,09 |
|
9 Доходы от участия в других организациях |
190 |
271 |
+81 |
42,63 |
|
10 Прочие доходы |
139216 |
105 225 |
-33991 |
-24,42 |
|
11 Прочие расходы |
511299 |
691605 |
+180306 |
35,26 |
|
12 Прибыль (убыток) до налогообложения (п.12+п.13–п.14) |
174283 |
-82280 |
-256563 |
-147,21 |
По данным таблицы 2.1 видно, что в 2008 году предприятие не добилось высоких финансовых результатов в хозяйственной деятельности по сравнению с фактическими данными прошлого года. В 2008 году прибыль до налогообложения снизилась , и по сравнению с 2007 годом составила 256563 тыс. руб. или 147,21 %.
Рассматривая динамику финансовых результатов нужно отметить следующие изменения. Несмотря на то, что в 2008 году нетто-выручка от реализации товаров, продукции, работ, услуг выросла на 17,15%, прибыль от реализации снизилась на 33821 тыс. руб. Это свидетельствует об относительном увеличении затрат на производство продукции. Увеличение себестоимости связано с удорожанием сырья, материалов, а также с повышением заработной платы производственных рабочих.
Результат от финансовой деятельности предприятия - отрицательный, что в последствии привело к снижению суммы прибыли 2008 года на 8526 тыс. руб. ((-3263) – 5263), или на 1,15 % (8526/ 174283* 100).
Также негативное влияние на финансовый результат ОАО «Нефтекамскшина» оказало превышение прочих расходов над доходами, что уменьшает прибыль 2008 года на 146315 тыс. руб. ((-33991) – (-180306)) или на 83,95 % (146315 / 174283* 100).
На следующем этапе мы рассмотрим анализ структуры прибыли по каждому элементу. На основе данного вида анализа можно проследить динамику изменения удельного веса каждого элемента в составе прибыли и выявить факторы, повлиявшие на это изменение.
Анализ структуры прибыли (вертикальный анализ) свидетельствует о том, что основным фактор повлиявшим на размер прибыли являются прочие расходы: в 2007 году – 293,4 % (511299 / 174283 * 100); в 2008 году – 840,6 % (691605/ 82280 * 100). Несмотря на увеличение доли прочих расходов по сравнению с прошлым годом на 547,2 пункта, их снижение в абсолютной сумме составило 180306 тыс.руб. или 35,26%.
Чистая прибыль - один из самых важных экономических показателей и характеризует конечные результаты деятельности предприятия. Чистая прибыль — это прибыль в распоряжении предприятия, которая остается после уплаты всех налогов, экономических санк ций и отчислений в благотворительные фонды. Количественно чистая прибыль представляет собой разность между общей суммой брутто - прибыли и суммой внесенных в бюджет налогов из прибыли, экономических санкций и других обязательных платежей предприятия, покрываемых за счет прибыли [13 c. 332].
Величина чистая прибыли зависит от факторов изменения общей суммы брутто-прибыли и факторов, определяющих удельный вес чистой прибыли в общей сумме прибыли, а именно доли налогов, экономических санкций и др. На основании данных Приложения А(отчета о прибылях и убытках- формы №2) определим сумму чистой прибыли (таблица 2.2).
Таблица 2.2 – Определение суммы чистой прибыли ОАО «Нефтекамскшина» за 2007 – 2008 гг.
|
Показатель |
Уровень показателя, тыс. руб. |
Отклонение |
Удельный вес в общей сумме прибыли, % |
Отклонение |
||
|
2007 г. |
2008 г. |
2007 г. |
2008 г. |
|||
|
1 Общая сумма брутто-прибыли |
174779 |
-76521 |
-251300 |
100,0 |
100,0 |
─ |
|
2 Проценты к уплате |
496 |
5759 |
+5263 |
0,28 |
-7,53 |
-7,81 |
|
3 Прибыль до налогообложения |
174283 |
-82280 |
-256563 |
99,72 |
107,53 |
7,81 |
|
4 Налог на прибыль и иные аналогичные платежи |
208847 |
101165 |
-107682 |
119,49 |
-132,2 |
-251,69 |
|
5 Чрезвычайные доходы и расходы |
─ |
─ |
─ |
─ |
─ |
─ |
|
6 Чистая прибыль |
-34564 |
-183445 |
-148881 |
-19,78 |
-208,37 |
-188,29 |
Таким образом, по данным таблицы 2.2 видно, что фактическая сумма чистой прибыли 2008 года меньше суммы прибыли 2007 года на 148881 тыс. руб. Анализ структуры и динамики финансовых результатов за период 2007 – 2008 гг. позволил дать общую оценку изменения прибыли ОАО «Нефтекамскшина».
Из приведенного анализа финансовых результатов следует, что одним из определяющих факторов формирования прибыли оказался рост выручки от реализации в 2008 году на 17,15 %. Также на изменение прибыли положительно повлияло сотрудничество с другими предприятиями и о доходы от этого, составили 81 тыс. рублей или 42,63 %.
2.3 Факторный анализ прибыли предприятия
Показатель прибыли от реализации формируется под воздействием многих факторов. В связи с этим при анализе важно всесторонне изучить факторы, на нее влияющие, определить степень влияния каждого из них.
Для определения суммы прибыли и последующих расчетов использованы следующие исходные данные предприятия, приведенные в таблице 2.3.
Таблица 2.3 – Данные для расчета прибыли предприятия
|
Показатель |
2007 г. |
2008 г. |
Отклонение |
|
Объем реализации, тыс.шт. (VРП) |
12414,9 |
11880 |
-534,9 |
|
Средняя цена ед. продукции, руб. (Ц) |
509,42 |
623,67 |
+114,25 |
|
Средняя себестоимость, руб. (С) |
465,66 |
580,78 |
+115,12 |
Формализованный расчет прибыли от реализации продукции можно представить в виде:
П = VРП
 * (Ц
 -С).
(2.1)
Для того чтобы проанализировать прибыль от реализации продукции (работ, услуг) необходимо дать общую оценку изменения прибыли:
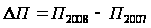 (2.2)
Затем необходимо определить количественное влияние изменения факторов на величину прибыли от реализации продукции[14 c. 168].
Расчет влияния факторов на сумму прибыли можно выполнить способом цепной подстановки, используя данные, приведены в таблице 2.4.
Таблица 2.4 – Исходные данные для факторного анализа прибыли от реализации продукции, тыс. руб.
Показатель |
Базовый период (2007г.) |
Данные базового периода, пересчитанные на объем продаж отчетного периода |
Отчетный период (2008г.) |
|
Выручка (нетто) от реализации продукции, товаров, услуг (В) |
|
6051909,6 |
|
|
Полная себестоимость реализованной продукции (З) |
|
5532040,8 |
|
|
Прибыль (П)= (В)- (З) |
543397 |
519868,8 |
509576 |
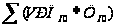 =
6324459
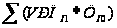 =
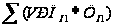 =
7409233
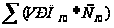 =
5781062
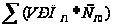 =
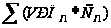 =
6899657
Для анализа прибыли от реализации в целом по предприятию рассчитываются следующие показатели:
Сумма прибыли 2007 года:
П =
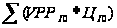 -
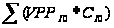 =
6324459 - 5781062= 543397 тыс. руб.
Сумма прибыли при фактическом объеме продаж и базовой величине остальных факторов:
I =
 =0,96
П =
П*
I=
543397*0,96 = 521661,12 тыс.
руб.
Сумма прибыли при фактическом объеме и структуре реализованной продукции, но при базовом уровне себестоимости и цен:
П =
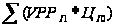 -
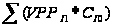 =6051909,6
– 5532040,8=
= 519868,8 тыс. руб.
Сумма прибыли при фактическом объеме реализации, структуре и ценах, но при базовом уровне себестоимости продукции:
П =
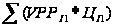 -=7409233
– 5532040,8=
=1877192,2 тыс. руб.
Сумма прибыли за 2008 год:
П =-
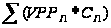 =7409233-6899657=509576
тыс. руб.
Определяем общее изменение прибыли от реализации продукции:
 =
П
- П=
509576 - 543397 = - 33821 тыс. руб.
Далее необходимо определить изменение прибыли за счет влияния факторов.
Изменение суммы прибыли за счет:
- объема реализации продукции
 = П
- П=
521661,12 - 543397 = -21735,88 тыс. руб.;
- структуры товарной продукции
 =
П
- П=519868,8
- 521661,12 = -1792,32 тыс. руб.;
- отпускных цен
 =
П
- П=
1877192,2 – 519868,8 = +1357323,4 тыс. руб.;
- себестоимости реализованной продукции
 =
П
- П
 =
509576 – 1877192,2 = - 1367616,2 тыс. руб.
Результаты расчетов показывают, что рост прибыли обусловлен в основном увеличением среднереализационных цен – за счет роста отпускных цен на 114,25 руб. прибыль увеличилась на 1357323,4 тыс. руб.
Снижение суммы прибыли на 21735,88 тыс. руб. способствовало уменьшение объема реализации продукции на 534,9 тыс. шт.
Изменение в структуре товарной продукции, т.е. уменьшение удельного веса рентабельных видов продукции привело снижнению прибыли на 1792,32 тыс.руб.
В связи с повышением себестоимости продукции на 115,12 руб. сумма прибыли уменьшилась 1367616,2 тыс. руб. Поскольку темпы роста себестоимости на продукцию предприятия были выше темпов роста ее среднереализационных цен, то в целом динамика прибыли отрицательна.
Совокупное влияние рассмотренных выше факторов составляет 33821 тыс. руб. Что отрицательно повлияло на прибыль, и в 2008 г. составила 509576 тыс.руб.
2.4 Оценка показателей рентабельности ОАО «Нефтекамскшина»
В системе показателей, характеризующих финансовое состояние и эффективность деятельности предприятия, ведущее место занимают показатели рентабельности.
Рентабельность – это относительный показатель, определяющий уровень доходности бизнеса. Показатели рентабельности характеризуют эффективность работы предприятия в целом, доходность различных направлений деятельности. Экономическая сущность рентабельности может быть раскрыта только через характеристику системы показателей. Общий их смысл – определение суммы прибыли с одного рубля вложенного капитала [29, c. 35].
Показатели рентабельности представляют собой важные характеристики факторной среды формирования прибыли и дохода предприятия, поэтому они являются обязательными элементами сравнительного анализа и оценки финансового состояния предприятия с различных позиций.
Анализ показателей рентабельности позволяет оценить текущую хозяйственную деятельность, вскрыть резервы повышения ее эффективности и разработать систему мер по использованию данных резервов [29, c. 38].
Анализ начинается расчета показателей рентабельности как в целом по предприятию, так и по отдельным видам продукции.
 Рентабельность
продукции в
целом по предприятию
составляет:
R (2007)=
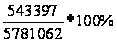 =
9,4%; R(2008)=
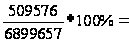 7,3%
Рентабельность оборота в целом по предприятию составляет:
R (2007)=
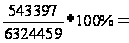 8,6%;
R(2008)=
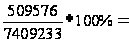 6,8%.
Рентабельность активов:
R (2007)=
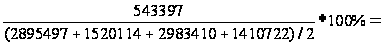 11,8%;
R(2008)=
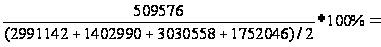 11,6%.
Рентабельность собственного капитала:
R (2007)=
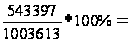 54,1%;
R(2008)=
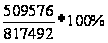 =62,3%.
Рентабельность предприятия (производства):
R (2007)=
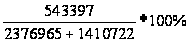 =14,3%;
R(2008)=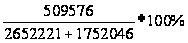 =
11,6%.
Рассчитанные показатели сведем в таблицу 2.5.
Таблица 2.5 – Расчет показателей рентабельности
-
Показатель
2007 г.
2008 г.
Отклонение (+, -)
Рентабельность продукции, %
9,4
7,3
-2,1
Рентабельность оборота (реализации),%
8,6
6,8
-1,8
Рентабельность активов, %
11,8
11,6
-0,2
Рентабельность собственного капитала, %
54,1
62,3
+8,2
Рентабельность предприятия (производства), %
14,3
11,6
- 3,3
После анализа полученных данных можно сделать следующие выводы. Показатели рентабельности продукции и рентабельности оборота, рентабельность активов рассчитанные в целом по предприятию, недостаточно высокие, кроме того, произошло снижение уровня данных показателей. Необходимо также обратить внимание на высокие показатели рентабельности собственного капитала. Рентабельность производства рассматриваемого предприятия по сравнению с 2007 г. снизилась на 3,3%
Следующим этапом анализа является изучение факторов, влияющих на величину рентабельности. Для этого необходимо провести факторный анализ рентабельности продукции и рентабельности оборота.
Уровень рентабельности продукции, исчисленный в целом по предприятию, зависит от трех основных факторов первого порядка: изменения структуры реализованной продукции, ее себестоимости и средних цен реализации.
Факторная модель этого показателя имеет следующий вид:
R =
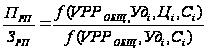 (2.3)
Расчет влияния факторов первого уровня на изменение рентабельности в целом по предприятию можно выполнить способом цепной подстановки:
R