Анализ финансовых результатов и совершенствование деятельности предприятия (на примере ОАО "Нефтекамскшина")
 =
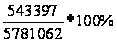 =
9,4%;
R =
 =
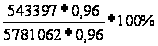 *=9,4%;
R =
 =
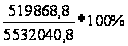 =9,4%;
R =
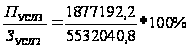 =33,9%
R =
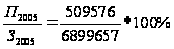 =7,4%.
 R
 =
R
- R
 = 7,4– 9,4= - 2%;
 =
R-
R
 = 9,4 – 9,4= 0;
 =
R-
R=9,4
– 9,4= 0;
 =
R-
R=
33,9 – 9,4= +24,5%;
 =
R-
R=
7,4 – 33,9= - 26,5%.
Полученные результаты свидетельствуют, что уровень рентабельности, исчисленный в целом по предприятию, понизился на 2%. На снижение рентабельности повлияло увеличение себестоимости реализованной продукции. Однако, рост среднереализационных цен на 114,25 руб. вызвал увеличение уровня рентабельности на 24,5%.
Примерно таким же образом производится факторный анализ рентабельности оборота. Детерминированная модель этого показателя, исчисленного в целом по предприятию, имеет следующий вид:
R =
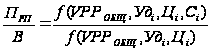 .
(2.4)
Зная, из-за каких факторов изменилась прибыль и выручка от реализации продукции, можно узнать их влияние на изменение уровня рентабельности, последовательно заменяя базовый уровень каждого фактора данной модели на фактический отчетного периода.
R= =
 *100%=8,6%;
R= =
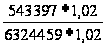 *100%=8,6%;
R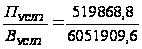 *100%=8,6%;
R=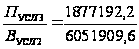 *100%=31%;
R= =
 *100%=6,8%.
Изменение уровня рентабельности за счет влияния факторов.
=
R-
R
= 8,6– 8,6= 0;
=
R-
R=8,6–
8,6= 0;
 =
R-
R=
31– 8,6= +22,4%;
=
R-
R=
6,8 – 31= -24,2%;
R =
R
- R=
6,8 – 8,6= - 1,8%.
По рассчитанным показателям можно сделать вывод, что рентабельность оборота снизилась по сравнению с прошлым годом на 1,8%. Это связано с ростом себестоимости товарной продукции.
3 Основные направления улучшения финансовых результатов
деятельности предприятия
3.1 Зарубежный опыт анализа финансовых результатов предприятия
Методика анализа прибыли и рентабельности зависит от полноты включения затрат в себестоимость, также наличия раздельного учета переменных и постоянных затрат. Этой задаче служит классическая система директ-костинг, которая является атрибутом рыночной экономики.
Наиболее важные аналитические возможности системы директ-костинг следующие: оптимизация прибыли и ассортимента выпускаемой продукции; определение цены на новую продукцию, расчет вариантов изменения производственной мощности предприятия; оценка эффективности производства (приобретения) полуфабрикатов; оценка эффективности принятия дополнительного заказа, замены оборудования.
Сущностью системы директ-костинг является разделение производственных затрат на переменные и постоянные понятие маржинального дохода. Маржинальный доход – это прибыль в сумме с постоянными затратами предприятия или разность между выручкой от реализации и переменными расходами.
МД=П+А = В-Р, (3.1)
где МД - маржинальный доход;
П – прибыль;
В – выручка;
А – постоянные расходы;
Р – переменные расходы [34, c.254].
Метод анализа директ-костинг позволяет не только установить взаимосвязь между названными показателями, но и рассчитать размер дохода, необходимого для рентабельной работы хозяйствующего субъекта. Последнее обстоятельство важно в условиях рыночных отношений, где при ужесточении конкурентной борьбы и отсутствии бюджетных дотаций убыточна деятельность многих организаций, особенно тех, которые могут быть отнесены к категории «более тяжелых в управлении». Убыточность хозяйственной деятельности таких организаций равнозначна их разорению, поскольку значительная «затратная» нагрузка снижает возможность выхода из кризиса [27, с.178].
Большой интерес представляет методика маржинального анализа прибыли, широко используемая в западных странах. В отличие от традиционной методики анализа прибыли она позволяет полнее изучить взаимосвязи между показателями и точнее измерить влия ние факторов. Покажем это с помощью сравнительного анализа.
Традиционная методика факторного анализа прибыли предпо лагает использование следующей модели:
П=VРП*(р-с), (3.2)
где VPП— физический объем продаж;
р — цена реализации;
с — полная себестоимость единицы продукции [35, c.211].
В этом случае исходят из предположения, что все эти факторы изменяются сами по себе, независимо друг то друга. Прибыль изменяется прямо пропорционально объему реализации, если реализуется рентабельная продукция. Если продукция убыточна, то прибыль изменяется обратно пропорционально объему производства (реализации) продукции и ее себестоимости. При увеличении производства (реализации) себестоимость единицы продукции снижается, так как при этом обычно возрастает только сумма переменных расходов (сдельная зарплата производственных рабочих, сырье, материалы, технологическое топливо, электроэнергия), а сумма постоянных расходов (амортизация, аренда помещений, повременная оплата труда рабочих, зарплата и страхование административно-хозяйственного аппарата и др.) остается, как правило, без изменений.
И наоборот, при спаде производства себестоимость изделий возрастает из-за того, что больше постоянных расходов приходится на единицу продукции [35, с.255].
Для обеспечения системного подхода при изучении факторов изменения прибыли и прогнозировании ее величины в маржиналь ном анализе используют следующую модель:
П=VРП(р-b)-А, (3.3)
где р - цена единицы продукции;
b - переменные затраты на единицу продукции;
А - постоянные затраты на весь объем продаж данного вида продукции.
Данная модель позволяет определить изменение суммы прибыли за счет количества реализованной продукции, цены, уровня удельных переменных и суммы постоянных затрат.
Здесь учитывается не только прямое влияние объема продаж на прибыль, но и косвенное — посредством влияния данного фактора на себестоимость изделия, что дает возможность более правильно исчислить влияние факторов на изменение суммы прибыли [25, c.211].
По методике с учетом маржинального дохода прибыль больше зависит от объема и структуры продаж, так как эти факторы влияют одновременно и на себестоимость.
Применение методики с учетом маржинального дохода прибыли позволяет исследовать и количественно измерить не только непосредственные, но и опосредованные связи и зависимости [34, c.257].
Зависимость между объемом реализации продукции (объем продаж), ее себестоимостью и суммой прибыли показана на рисунке 3.1.
Рисунок 3.1 – Зависимость между объемом реализации продукции, ее
себестоимостью и суммой прибыли
Важно отметить, что маржинальный анализ позволяет определить критический уровень объема продаж и зону безопасности, влияние отдельных факторов на изменение безубыточного объема продаж, а также исчисление величины объема продаж для получения определенной суммы прибыли.
Критический объем продаж, когда бизнес не приносит ни прибыли, ни убытков, т.е. когда затраты на производство продукции равны выручке от реализации, можно рассчитать путем деления суммы постоянных затрат на долю маржинального дохода в выручке.
Зону безопасности можно установить по формуле:
ЗБ = (Qпрод.от – Qпрод.кр) / Qпрод.от , (3.4)
где ЗБ – зона безопасности;
Qпрод.от – объем продаж по отчету, руб.;
Qпрод.кр – критический объем продаж, руб.
В тех случаях, когда нужно установить объем продаж продукции для получения определенной суммы прибыли, используется формула:
Qзп = (Sпос + П) / dмар , (3.5)
Следует отметить, что безубыточный объем продаж и зона безопасности зависят от суммы постоянных и переменных затрат и уровня цен на продукцию [4, с.25].
Особенно большое значение имеет многоуровневый порядок расчета прибыли, когда постоянные затраты периода учитывают по местам их возникновения: для каждого вида продукции; общие для нескольких однородных видов продукции; общие для структурного подразделения и общие для предприятия в целом. Порядок многоступенчатого расчета маржи покрытия и конечного финансового результата представлен на рисунке 3.2.



Рисунок 3.2 – Порядок определения финансового результата
Такой порядок определения финансового результата покажет участие каждого центра затрат в формировании его величины, по зволит выявить и конкретизировать причины убытков, определить основные направления их снижения [25, c.212].
Методика анализа рентабельности с учетом маржинального дохода также отличается от применяемых на многих предприятиях методики анализа рентабельности. Анализ рентабельности с учетом маржинального дохода учитывает факторы непропорционального изменения издержек и прибыли предприятия в зависимости от объема реализации продукции, поскольку часть затрат является постоянной [34, c.257].
Рентабельность предприятия – это отношение фактической прибыли к объему продаж. Используя счет прибылей и убытков, вычисляют два основных показателя: чистую маржу и валовую маржу.
Чистая маржа вычисляется по формуле:
Чистая маржа = (Чистая прибыль / Объем продаж)*100%. (3.6)
Чистая маржа показывает, какая доля объема продаж остается у предприятия в виде чистой прибыли после покрытия себестоимости проданной продукции и всех расходов предприятия. Этот показатель может служить указателем допустимого уровня рентабельности, при котором предприятие еще не терпит убытки. На чистую маржу можно влиять ценовой политикой предприятия (валовая маржа и наценка) и контролем над затратами.
Валовая маржа вычисляется по следующей формуле:
Валовая маржа = (Валовая прибыль / Объем продаж)*100%. (3.7)
Наблюдается обратная зависимость между валовой маржой и оборачиваемостью запасов: чем ниже оборачиваемость запасов, тем выше валовая маржа; чем выше оборачиваемость запасов, тем ниже валовая маржа.
Производители должны обеспечивать себе более высокую валовую маржу по сравнению с торговлей, так как их продукт больше времени находится в производственном процессе. Валовая маржа определяется политикой ценообразования.
С валовой маржой не следует путать другой инструмент ценообразования – наценку, которая вычисляется по следующей формуле:
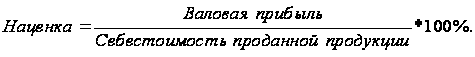 (3.8)
При установлении наценки следует исходить из желаемой стратегической позиции предприятия относительно конкурентов. На одном конце рыночного спектра находятся предприятия, обеспечивающие высокое качество и назначающие заведомо высокие цены (то есть имеющие невысокий объем продаж). На другом конце рыночного спектра – предприятия, продающие большие объемы товара по низким ценам [36].
Также по методике маржинального анализа существуют показатели рентабельности, которые отличаются от традиционных подходов (таблица 3.1).
Таблица 3.1 – Методика анализа показателей рентабельности
|
Показатель |
Детерминированные факторные модели рентабельности |
|
|
традиционные |
применяемые в маржинальном анализе |
|
|
Рентабельность i-го вида продукции, Ri |
|
|
|
Рентабельность продукции в целом по предприятию, R |
|
|
|
Рентабельность оборота i-го вида продукции, Rоб i |
|
|
|
Рентабельность оборота общая, Rоб |
|
|
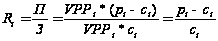
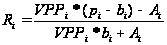
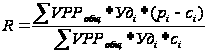
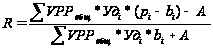
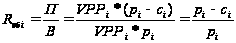
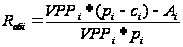
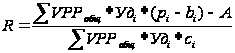
По традиционной методике факторного анализа объем продаж не оказывает влияния на изменение уровня рентабельности, поскольку числитель и знаменатель этих моделей изменяются пропорционально ему. Преимущество методики маржинального анализа показателей рентабельности состоит в том, что при ее использовании учитывается взаимосвязь элементов модели, в результате чего улавливается влияние объема продаж на изменение уровня рентабельности. Это обеспечивает более точное исчисление влияния факторов и как следствие — более высокий уровень планирования и прогнозирования финансовых результатов.
Кроме того, данная система учета и анализа ориентирована не на производство, а на реализацию. Она побуждает изыскивать резервы увеличения объема продаж: чем больше объем продаж, тем меньше постоянных затрат, отнесенных прямо на финансовый результат, приходится на единицу реализованной продукции, тем больше прибыль выше рентабельность [35, с.213].Методики анализа показателей рентабельности и прибыли с учетом маржинального подхода учитывают взаимосвязь факторов объема производства, затрат и прибыли.
Более точный расчет этих факторов обеспечивает высокий уровень планирования и прогнозирования финансовых результатов деятельности промышленного предприятия [24, с.258].
В зарубежной научной экономической литературе второй из рассмотренных методических подходов составляет основу CVP – анализа (Cost-Volume-Profit Analysis – CVPA, или CVP). Необходимо отметить, что анализ экономического потенциала организации является одним из приоритетных направлений на современном этапе.
Однако, как показывает изучение аналитической работы российских предприятий, относящихся к различным отраслям экономики, анализа экономического потенциала на сегодняшний день практически не проводится.
Управление деятельностью хозяйствующих субъектов в условиях рыночных отношений предъявляет повышенные требования к анализу и прогнозированию развития той или иной ситуации, более комплексному рассмотрению различных, прежде всего приоритетных, вопросов хозяйственной деятельности в их взаимосвязи. Следовательно, приоритетным направлением развития методологии и методики анализа экономического потенциала является сближение этого вида анализа с другими видами аналитических исследований.
В качестве основных показателей использования производственного потенциала организации (для промышленных предприятий) можно применять показатель капитала, который наиболее полно и адекватно характеризует зависимость объема выпускаемой продукции и уровня использования основного вида составляющей ресурсной базы хозяйствующего субъекта [17, с.174].
Результаты исследования данных работы организаций, относящихся к различным отраслям экономики, показывают, что значителен удельный вес затрат (вплоть до 80-90% от общего объема), которые не могут быть однозначно классифицированы как постоянные или переменные – это так называемые комбинированные, или смешанные, затраты. Для их анализа применяется метод «наибольшего наименьшего», который позволяет выделить постоянную часть указанных затрат, рассчитать величину средних переменных затрат и в итоге – вывести уравнение функциональной зависимости объема комбинированных затрат от количественного показателя выпуска продукции [17, с.177].
Изучение вопроса классификации затрат показало, что для достижения большей точности результатов анализа, а следовательно, и достоверности его выводов, целесообразно выделение в составе переменных затрат категории частично-переменных затрат.
Объединение затрат в категорию частично-переменных затрат позволяет снизить уровень погрешности аналитических выводов, обусловленной жестким отнесением тех или иных затрат к постоянным либо к переменным.
К частично-переменным затратам можно отнести, например, затраты на оплату труда некоторых наиболее значимых категорий персонала или отдельных работников, затраты на поддержание в рабочем состоянии оборудования, затраты на содержание зданий и территории и т.д. Переменные затраты – это затраты материальных ресурсов, связанные с выпуском продукции, затраты на электроэнергию производственного назначения и др.
Следует отметить, что организации с высоким удельным весом постоянных и частично-переменных затрат имеют более высокую вероятность стать убыточным по сравнению с организациями, где уровень таких затрат невысок. К тяжелым в управлении могут быть отнесены гостиничные предприятия, а также предприятия многих отраслей промышленного производства, как обрабатывающих, например, машиностроение, так и добывающих, например, нефтяная и газовая. Это, в вою очередь, подчеркивает значимость разработки методических подходов к проведению CVP-анализа.
CVP-анализ может быть представлен графически (рисунок 3.3). График показывает взаимосвязь между уровнем использования производственного потенциала (ось ОХ), затратами и финансовыми результатами (ось ОУ) [17, с.178].
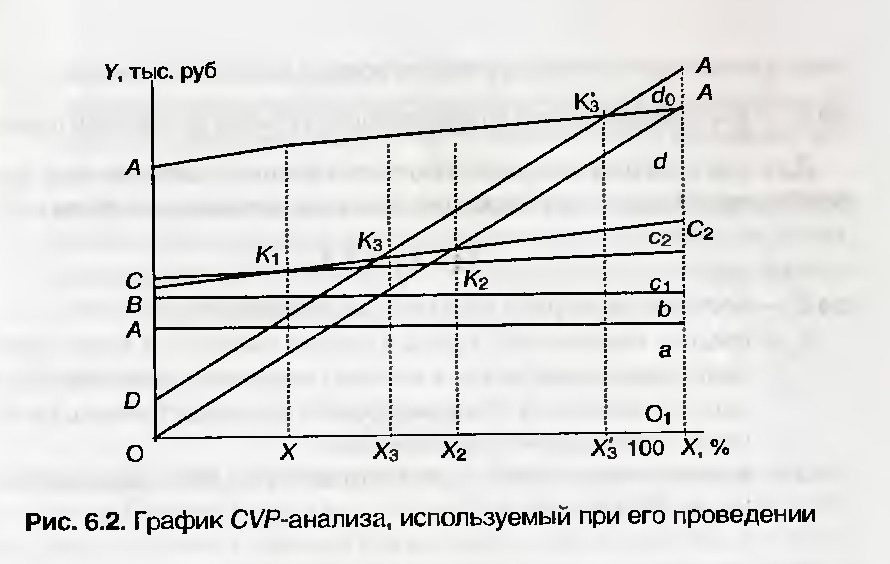
Рисунок 3.3 – График CVP-анализа, используемый при его проведении
Для анализа особый интерес представляют точки К2 и К3, которые являются критическими, или точками безубыточности (break-even points).
Сущность точки К2 заключается в том, что при использовании производственного потенциала ниже соответствующего ей уровня, организация не может покрыть все затраты, связанные с производством продукции (даже за счет всей суммы общего дохода), а следовательно, ее производственная деятельность убыточна. Напротив, при степени использования производственного потенциала большей, чем критический уровень, прибыль от продаж положительна, т.е. организация в состоянии компенсировать производственные затраты за счет своего валового дохода [17, с.184].
В условиях рынка совместный анализ уровня использования производственного потенциала, затрат и финансовых результатов станет все более необходимым для хозяйствующих субъектов всех отраслей экономики. Применение данного вида анализа особенно важно для обеспечения четкого контроля за хозяйственными ситуациями, жесткой взаимоувязки основных экономических показателей, например, при отказе работать «на складе» при диверсификации своей хозяйственной деятельности, а также при решении вопросов относительно изменения уровня загрузки предприятия. Соответствующие аналитические исследования должны осуществляться систематически и являться неотъемлемой частью процесса управления хозяйственной деятельностью организаций в условиях рыночной экономики.
3.2 Рекомендации по улучшению финансовых результатов деятельности ОАО «Нефтекамскшина»
В условиях рыночной экономики управление финансовыми результатами занимает центральное место в деловой жизни хозяйствующих субъектов. Финансовое состояние характеризуется обеспеченностью финансовыми ресурсами, необходимыми для нормального функционирования, целесообразным их размещением и эффективным использованием. Назначение управления финансовыми результатами - своевременно выявлять и устранять недостатки в развитии организации, находить резервы для улучшения финансового состояния организации и обеспечения финансовой устойчивости ее деятельности [9, с.35]
Эффективная деятельность предприятий и хозяйственных организаций, стабильные темпы их работы и конкурентоспособность в современных экономических условиях в значительной степени определяются качеством управления финансами. Оно включает в себя финансовое планирование и прогнозирование с такими обязательными элементами, как бюджетирование и бизнес планирование, разработка инвестиционных проектов, организация управленческого учета, регулярный комплексный финансовый анализ и на его основе решение проблем платежеспособности, финансовой устойчивости, преодоление возможного банкротства предприятия.
Важнейшей формой управления финансами предприятия должны стать решения, суть которых сводится к формированию достаточных для развития предприятия финансовых ресурсов, поиску новых источников финансирования на денежном и финансовых рынках, использованию новых финансовых инструментов, позволяющих решать ключевые проблемы финансов: платежеспособность, ликвидность, доходность и оптимальное соотношение собственных и заемных источников финансирования.
По данным экспертов из-за отсутствия налаженной системы управления финансами компании ежегодно теряют не менее 10% своих доходов – нехватка полной и оперативной финансовой информации приводит к ошибочным, запоздалым управленческим решениям, многие объекты финансового управления уходят из зоны внимания руководства.
Для выполнения данной задачи необходима постановка эффективного механизма финансового менеджмента на предприятии – инструмента повышения эффективности и управляемости компании, а следовательно, улучшение финансовых результатов деятельности предприятия.
Управление финансовыми результатами необходимо, так как они позволяют:
- осуществлять стратегические задачи, поддерживать оптимальную структуру и наращивать производственный потенциал предприятия;
- обеспечить текущую финансово-хозяйственную деятельность;
- участвовать хозяйствующему субъекту в осуществлении социальной политики, что улучшает психологический климат на предприятии.
- в рыночных условиях положительных финансовых результатов можно добиться только путем всеобщей реструктуризации управления предприятием, необходима интеграция всех служб и отделов.
Одним из значительных факторов, влияющих на финансовый результат, является себестоимость. Поэтому необходимо рассматривать возможные пути ее снижения.
На любом промышленном предприятии имеются три блока: снабжение, производство и сбыт. Деятельность предприятия можно представить как усложненную форму купли-продажи: закупается сырье, материалы, комплектующие и рабочая сила – на собственном и взятом в лизинг оборудовании производится продукция, которая через систему сбыта продается. По мнению специалистов, резервы снижения себестоимости распределяются по этой цепочке примерно так: в снабжении – 50%, в производстве – 10% и в сбыте – 40%.
Основным резервом снижения себестоимости в блоках снабжения и сбыта является обоснованная ценовая политика, учитывающая жесткую конкуренцию поставщиков и потребителей.
Производство: начальники цехов должны работать на достижение натуральных показателей. Они не должны отвечать за то, что им поставили ресурс в полтора раза дороже среднего уровня. Фокус внимания в производственном блоке – это нормативная часть и обоснованность производственных расходов. Следовательно, нужны нормативы на все виды материальных, энергетических и трудовых ресурсов.
Факторы снижения себестоимости – это те причины, движущие силы, приводящие к уменьшению затрат, и условия, в которых они действуют [37, с.169].
Может применяться следующая группировка факторов снижения себестоимости продукции:
- повышение технического уровня производства: внедрение новой прогрессивной технологии, механизации и автоматизации производственных процессов; совершенствование применяемой техники и технологии производства; улучшение использования и применения новых видов сырья и материалов; прочие факторы, повышающие технический уровень производства. Решающим условием снижения себестоимости является непрерывный технический прогресс. Внедрение новой техники, комплексная механизация и автоматизация производственных процессов, совершенствование технологии, внедрение прогрессивных видов материалов позволяют значительно снизить себестоимость продукции;
- совершенствование организации производства и труда: развитие специализации производства; улучшение организации и обслуживания; улучшение организации труда; совершенствование управления производством и сокращение затрат на производство; улучшение использования основных фондов; улучшение материально-технического снабжения и использования материальных ресурсов; сокращение транспортных расходов; ликвидация излишних затрат и потерь; прочие факторы, повышающие уровень организации производства. Серьезным резервом снижения себестоимости продукции является расширение специализации и кооперирования. На специализированных предприятиях с массово-поточным производством себестоимость продукции значительно ниже, чем на предприятиях, вырабатывающих эту же продукцию в небольших количествах. Развитие специализации требует установления наиболее рациональных кооперированных связей между предприятиями [37, с.197]. Повышение уровня специализации и кооперирования ведет к экономии живого и овеществленного труда на единицу продукции [4, с.49];
- изменение объема и структуры продукции: относительное уменьшение условно-постоянных расходов и амортизационных отчислений; изменение структуры продукции; повышение качества продукции [37, с.197].
Основными источниками снижения себестоимости продукции являются:
- экономия материальных затрат за счет применения ресурсосберегающих технологий, замены дорогостоящих материалов менее дорогими, применение рациональных схем раскроя материалов, снижения отходов материалов, уменьшение затрат связанных с доставкой материалов от предприятий-поставщиков предприятию-потребителю;
- снижение трудоемкости продукции и на этой основе уменьшение затрат на заработную плату с начислениями. Главным источником снижения себестоимости продукции в данном случае выступает рост производительности труда. С ростом производительности труда уменьшаются затраты заработной платы на единицу продукции при одновременном росте заработка рабочего;
- сокращение затрат по организации и управлению производством, к которым относят заработную плату административно-управленческого персонала; содержание оборудования, зданий и сооружений; амортизационные отчисления; командировочные, почтово-телеграфные и другие расходы [4, c.48]. Размер этих затрат на единицу продукции зависит не только от объема выпуска продукции, но и от их абсолютной суммы. Чем меньше сумма ценовых и общезаводских расходов в целом по предприятию, тем