Анализ финансовой деятельности ОАО "Эмбамунайгеофизика"
Административно-хозяйственный отдел подчиняется вице-президенту акционерного Общества. Осуществляет координацию деятельности всех отделов и подразделений Общества, по вопросам делопроизводства, подготовки распределительных документов, архива, учета, регистрации прохождения поступающей и исходящей корреспонденции рассмотрении писем, заявлений, изготовления и размножения печатной продукции. Контроль за исполнением приказов и распоряжении по акционерному Обществу, нормативных актов и законов республики Казахстан, финансово-экономической службы. В административно-хозяйственный отдел входит канцелярия.
Финансово-экономическая служба подчиняется непосредственно президенту акционерного Общества. Обеспечивает учеты финансово-хозяйственной деятельности, контроль за наличием и движением имущества, использованием материальных, трудовых, финансовых ресурсов, а также обеспечение своевременных расчетов с кредиторами, бюджетом, внебюджетными фондами, фондами страхования по банковским кредитам и заемным средствам. В финансово-экономическую службу входит бухгалтерия, планово-экономический отдел.
В соответствии с Национальной программой разгосударствления и приватизации государственной собственности в Республике Казахстан на 1993-1995 годы, Постановлением Кабинета Министров Республики Казахстан от 9 сентября 1993 года № 852 «О создании государственной холдинговой компании «Мунайгаз»» и одноименного Постановления Государственного комитета Республики Казахстан по Государственному имуществу от 8 октября 1993 года № 358 при создании акционерного общества «Эмбанефтьгеофизика» 10 % акций предназначены для бесплатной передачи работникам трудового коллектива общества. Общая сумма полученных таким образом акций не может превышать величины 12-ти кратной среднемесячной заработной платы одного работника, умноженной на численность работников, занятых на преобразуемом предприятии.
Акции безвозмездно передаваемые членам трудового коллектива общества являются именными (привилегированными). Номинальная стоимость одной акции 10 тенге.
Владельцы привилегированных акций не имеют права голоса в акционерном обществе.
Держателем привилегированных акций являются работники структурных подразделений (кроме совместителей), состоящие в списочном составе на момент регистрации акционерного общества и проработавшие в системе предприятия не менее 0,5 года.
Пенсионеры и инвалиды, вышедшие на пенсию и инвалидность из структурных подразделений предприятия.
Наследники (вдовы и дети) умершего в результате несчастного случая на производстве работника.
При распределении безвозмездно передаваемой 10-ти %-ной акции учитываются размер должностного оклада (месячной тарифной ставки) работникам, стаж работы в ГП «Эмбанефтьгеофизика», а также работа в системе Миннефтепрома, Мингео и работы на выборных должностях, если этому непосредственно предшествовала работа в вышеназванных отраслях.
Для пенсионеров учитывается весь стаж работы на данном предприятии.
Должностные оклады и месячные тарифные ставки неработающих пенсионеров и инвалидов труда, принимаемые для расчетов, приравниваются к окладам и тарифным ставкам по профессиям и должностям, аналогичным тем, на которых они работали до выхода на пенсию и инвалидность.
Распределение передаваемых коллективу 10 % акции производится в следующем порядке (Приложение № 3).
При распределении акции учитывается стаж работы в Миннефтепроме, Мингео в полных годах, 6 месяцев и более округляются до 1 года, менее 6 месяцев – отбрасывается.
При определении (поименном) количестве акций, если на работника приходится менее 50 % номинальной стоимости акции, то целая акция не зачитывается, если более 50 % номинальной стоимости акции, то количество акций закругляется да целого числа.
Сезонные работники не включаются в списочный состав при распределении акций.
В течение 15 дней после регистрации акционерного общества «Эмбанефтьгеофизика» на общем собрании акционеров утверждается поименный список работников, получивших привилегированные акции, с указанием количества акций передаваемых каждому работнику. После проверки в Атырауском территориальном комитете по государственному имуществу списки заносятся в реестр Акционеров.
В случае смерти владельца привилегированной акции, принадлежавшие ему акции, наследуется в соответствии с правовыми нормами действующего законодательства Республики Казахстан.
ОСНОВНЫЕ ХАРАКТЕРИСТИКИ ОБЪЕКТА
| Наименование | На 01.01.1993 г. | На 15.11.1993 г. |
|
Списочная численность работающих, чел. Балансовая стоимость основных фондов, тыс. тенге Балансовая прибыль, тыс. тенге Фактическая прибыль, остающаяся после уплаты налогов и других обязательных платежей, тыс. тенге Величина уставного капитала, тенге Доля трудового коллектива (переданная безвозмездно), тенге Состав и стоимость объектов (имущества), переданных в аренду (пользования), а также для осуществления совместной деятельности физическим и юридическим лицам. Укрупненный перечень и стоимость объектов, не подлежащих приватизации, тыс. тенге Перечень и стоимость, незавершенных строительством объектов по балансу, тенге Перечень и стоимость не установленного оборудования по балансу, тенге Размер земельного налога |
571 718 583 22 940 |
513 928 192 77 298 23 094 5 484 539 548 454 8 754 63 913 1800 1013 |
Доля обыкновенных акций находящихся в распоряжении Госкомитет имущества, определяемые при учреждении акционеров – 90 %. Общая сумма обыкновенных акций всего – 4 936 085 тенге.
В 1999 году 28 января произведена перерегистрация на открыто акционерное общество «Эмбамунайгеофизика» Свидетельство № 174–1915–АО.
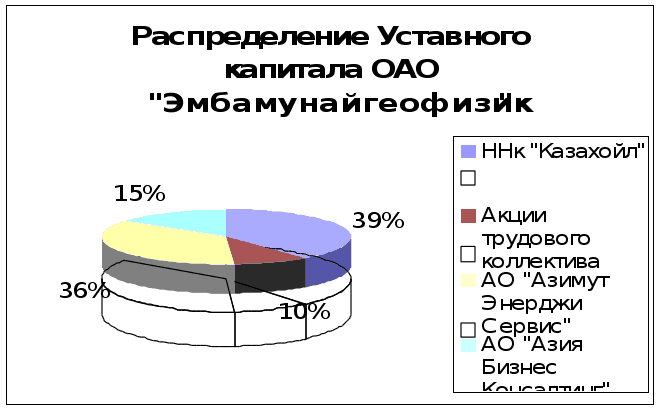
Уставной капитал распределен по следующим формам собственности: ННК «Казахойл» (Госпакет) 39 %
Акции трудового коллектива 10 %
АО «Азимут Энерджи Сервис» 36 %
АО «Азия Бизнес Консалтинг» 15 %
(Приложение № 3)
Национальной комиссией Республики Казахстан по ценным бумагам действуя в соответствии со статьей 22 Указа Президента Республики Казахстан, имеющая силу закона, «О ценных бумагах и фондов биржи» и «Положением о рассмотрении и утверждении отчетов об итогах выпуска и размещения ценных бумаг», утвержденным Постановлением Национальной комиссии по ценным бумагам от 15 февраля 1996 года № 18, утверждает отчет об итогах размещения акции первого выпуска акционерного общества открытого типа «Эмбанефтьгеофизика».
Данная эмиссия зарегистрирована Министерством Финансов Республики Казахстан 15 апреля 1995 года на размер Уставного фонда 5 484 539 тенге.
Проспект эмиссии зарегистрирован в Министерстве Финансов Республики Казахстан под № 3927.
Данная эмиссия внесена в Государственный реестр под № 4077.
Распред. коэфф-т: 548454 628243 =0,873
Приложение № 2
РАСЧЕТ
начисления сумм по привилегированным акциям работникам ГП “Эмбанефтегеофизика”
| № пп | ФИО | Стаж работы в “ЭНГФ” Миннефтепром, Мингео | Размер мес. долж оклада/тарифа/тенге | Начисленная сумма/тенге/ гр.4*гр.3 | Распределительный коэф-т | Сумма акц. получ каж раб. | Кол-во акций |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
|
1. 2. 3. 4. 5. 6. 7. 8. 9. 10. 11. 12. 13. 14. 15. 16. 17. 18. 19. 20. 21. 22. 23. 24. 25. и т.д. 555 |
Донскова Л.Т. Аскаров К.Д. Аяпбергенова С. Актанов Н.Е. Арнаутова П.И. Бактыбаева К.У. Бекпанова Ш.Д. Битеуова А.Б. Бердыгужина С. Королькова Н.Н. Гаплыкова В.Г. Даулетов М. Джумабекова Л. Досалиев Ф.Ф. Дюсекенов К.Д. Дорофеева Т.А. Джаманбаева Г. Джиенбаева Г.Г. Доспаева Б. Есетова А.М. Есенгалиев С. Ерденбекова Г. Иргалиев Х.И. Исмагулова М. Котовская Л.И. Джумалиев А. |
10 9 1 16 24 3 3 10 26 12 16 1 1 16 - 10 - 7 8 7 9 9 - 10 12 4 |
107 295 252 500 269 169 107 107 218 78 147 147 33 192 169 134 78 78 147 118 98 137 380 147 169 150 |
1070 2655 252 8000 6456 507 321 1070 5668 936 2352 147 33 3072 - 1340 - 546 1176 826 882 1233 - 1470 2028 600 |
0,873 0,873 0,873 0,873 0,873 0,873 0,873 0,873 0,873 0,873 0,873 0,873 0,873 0,873 0,873 0,873 0,873 0,873 0,873 0,873 0,873 0,873 0,873 0,873 0,873 0,873 |
934 2318 220 6984 5636 443 280 934 4948 817 2053 128 29 2682 1170 - 476 1027 721 770 1075 - 1283 1770 524 |
93 232 22 698 564 44 28 93 495 82 205 13 3 268 117 48 103 72 77 107 128 177 52 |
ВСЕГО: 628243 548454 54845
Приложение № 3
Приложение №4
Организационная структура ОАО “Эмбамунайгеофизика”


Приложение № 5
ПРОИЗВОДСТВЕННАЯ СТРУКТУРА ОАО “ЭМБАМУНАЙГЕОФИЗИКА”



















1.3. Анализ финансовой устойчивости ОАО «Эмбамунайгеофизика»
Признаки кризиса в деятельности ОАО «Эмбамунайгеофизика» обнаруживаются, прежде всего, в показателях ликвидации (платежеспособности) и финансовой устойчивости. Поэтому углубленный финансовый анализ начинается с анализа именно этих показателей.
Под ликвидностью (платежеспособностью) понимается способность ОАО «Эмбамунайгеофизика» своевременно и в полном объеме произвести расчеты по краткосрочным обязательствам. К последним относятся, например, расчеты с работниками по оплате труда, с поставщиками за полученные товарно-материальные ценности и оказанные услуги, с банками по ссудам и т.п. Неплатежеспособность может быть как случайной, временной, так и длительной, хронической.
Ее причины: нехватка финансовых ресурсов, малый объем геологоразведочных работ и соответственно выручки, недостаток оборотных средств, задержки в поступлении платежей от контрагентов и др.
Выше мы говорили о том, что признаки неплатежеспособности можно обнаружить уже при чтении баланса по наличию “больных” статей и отражению убытков.
Однако более строго и обоснованно ликвидность (неплатежеспособность) оценивается с помощью системы показателей. Общая идея такой оценки заключается в сопоставлении текущих обязательств и активов, используемых для их погашения. К текущим относятся активы (обязательства) с временем обращения (сроком погашения) до одного года. Показатели ликвидности представляют собой относительные коэффициенты, в числителе которых - текущие активы, а в знаменателе - текущие (краткосрочные) обязательства.
Наиболее обобщающим показателем платежеспособности является коэффициент текущей ликвидности (current rate), который показывает, какую часть краткосрочных обязательств предприятия можно погасить, если мобилизовать все оборотные средства. Для характеристики платежеспособности применяют еще несколько показателей.
Рассмотрим основные из них.
Коэффициент быстрой ликвидности, или “критической” оценки (quick ratio) - разновидность коэффициента ликвидности или покрытия, когда в числителе к учету принимаются только денежные средства, а товарно-материальные запасы исключаются. Это вызвано тем, что денежные средства, которые можно выручить в случае вынужденной реализации производственных запасов, оказываются существенно ниже затрат по их приобретению. Так, по данным зарубежных экономистов, при ликвидации обанкротившихся предприятий удается выручить не более 40% от учетной стоимости производственных запасов:
 Денежные
средства, расчеты
и прочие активы
Коэффициент быстрой ликвидности = Краткосрочные обязательства
В скобках указаны коды исходных показателей, которые берутся из бухгалтерской отчетности. Код состоит из двух частей: первая часть указывает код документа (Ф1 - форма № 1, баланс; Ф2 - форма № 2; Ф5- форма № 5), вторая часть - номер строки в документе. На Западе считается, что значение этого коэффициента должно быть менее 1. Правда, чрезмерно высокий коэффициент ликвидности может быть результатом неоправданного роста дебиторской задолженности.
Коэффициент абсолютной ликвидности представляет собой отношение денежных средств, которыми располагает предприятие на счетах в банках и в кассе, к краткосрочным обязательствам. Это наиболее жесткий критерий платежеспособности, показывающий, какая часть краткосрочных обязательств может быть погашена немедленно. Считается, что значение этого коэффициента не должно опускаться ниже 0,2.
Коэффициент чистой выручки - отношение суммы чистой прибыли и амортизационных отчислений к выручке от реализации товаров и услуг. Чистая выручка, складывающаяся из чисто прибыли амортизационных отчислений, остается в обороте предприятия в денежной форме. Чем больше доля чистой выручки в общей сумме выручки, тем больше возможностей у предприятия для погашения своих долговых обязательств.
Коэффициент Чистая прибыль + Амортизация
чистой выручки = -----------------------------------------------------------
Выручка от реализации (без НДС и акцизов)
Низкий коэффициент чистой выручки (менее 1) говорит о том, что предприятие находится в трудном финансовом состоянии и не скоро сможет из него самостоятельно выйти.
Коэффициент маневренности, функционального капитала - доля запасов и затрат в функциональном капитале. Под функциональным, работающим капиталом (net working capital) понимается та часть оборотных средств, которая остается свободной для оплаты текущих расходов предприятия после погашения краткосрочных обязательств. Функциональный капитал рассчитывается как разность между текущими активами и краткосрочными обязательствами.
Этот показатель находит применение в экономически развитых странах. Чем выше показатель и ближе к 1, тем хуже, так как больше доля омертвленного в запасах капитала в составе собственных оборотных средств.
Ухудшение финансового состояния предприятия сопровождается “проеданием” собственного капитала и неизбежным “залезанием в долги”. Тем самым падает финансовая устойчивость предприятия.
Оценить финансовую устойчивость можно по отношению собственных и заемных средств в активах, по темпам накопления собственных средств, по соотношению долгосрочных и краткосрочных обязательств предприятия, по обеспеченности материальных оборотных средств собственными источниками.
Показатели ликвидности и финансовой устойчивости взаимодополняют друг друга и в совокупности дают представление о финансовом состоянии предприятия. Если у предприятия обнаруживаются неблагоприятные показатели ликвидности, но оно сохраняет финансовую устойчивость, то у него есть шансы выйти из затруднительного положения. Но если неудовлетворительные и показатели ликвидности, и показатели финансовой устойчивости, то такое предприятие - вероятный кандидат в банкроты.
Преодолеть финансовую неустойчивость весьма непросто: нужно время и инвестиции. Для хронически больного предприятия, потерявшего финансовую устойчивость, любое негативное стечение обстоятельств может привести к роковой развязке.
Отметим основные показатели финансовой устойчивости.
Коэффициент автономии - доля собственных средств предприятия в общей сумме активов баланса:
Источники собственных средств
Коэффициент автономии = ------------------------------------------------