Функції і обіг грошей
зростанням обсягів валового національного продукту, для реалізації яких банківська система повинна розширювати кредитування суб’єктів обороту;
зростанням чистого імпорту (перевищенням імпорту над експортом);
зниженням перерозподільної функції грошового ринку, внаслідок чого наявна грошова маса буде повільніше обертатися і не зможе забезпечити всі потреби обороту;
іншими чинниками, що можуть уповільнити швидкість руху грошей по каналах обороту.
В усіх цих випадках додатково випущені гроші надходять у сукупний оборот через грошовий ринок, що відповідає їх кредитній природі та забезпечує відповідність емісії потребам обороту.
З усього сказаного випливає висновок, що сукупний грошовий оборот не є механічною сумою оборотів грошей у межах індивідуальних капіталів, а являє собою самостійне економічне явище, безпосередньо пов’язане з процесом суспільного відтворення в цілому. Це одне з найбільш широких, абстрактних і узагальнених явищ економічного життя суспільства. Суб’єктами грошового обороту є всі юридичні та фізичні особи, які беруть участь у виробництві, розподілі, обміні та споживанні валового внутрішнього продукту. Це всі підприємства (промисловості, сільського господарства, транспорту, зв’язку, будівництва, торгівлі, комунального господарства тощо), усі державні, громадські, комерційні установи та організації, банки та інші фінансово-кредитні установи, все населення, що самостійно одержує та витрачає грошові кошти. Усі вони на певних підставах одержують грошові доходи, витрачають чи зберігають їх і цим впливають на економічні процеси та стають економічними суб’єктами суспільства. Якщо абстрагуватися від відтворювального аспекту, то грошовий оборот можна уявити просто як безперервний процес переміщення грошей у функціях засобів обігу і платежу між окремими його суб’єктами. Це, зокрема, переміщення грошей між:
окремими підприємствами та організаціями;
підприємствами та організаціями і населенням;
окремими фізичними особами;
комерційними банками і підприємствами та організаціями;
комерційними банками і населенням;
окремими комерційними банками;
комерційними банками і центральним банком;
небанківськими фінансово-кредитними установами різного призначення, з одного боку, і підприємствами, організаціями, установами та населенням — з іншого;
небанківськими фінансово-кредитними установами різного призначення і банками;
окремими небанківськими фінансово-кредитними установами різного призначення.
На кожній із цих ділянок можуть мати місце зустрічні грошові вимоги між суб’єктами обороту, що створює можливість їх взаємного погашення (заліку). Залік зменшує обсяг грошового обороту і потребу в грошах для його обслуговування. Економічною основою грошового обороту є процес суспільного відтворення. Суб’єкти цього процесу постійно одержують грошові доходи від реалізації належних їм ресурсів чи виготовлених ними продуктів, що спричинює відповідні грошові потоки. Водночас потоки руху грошей є не тільки результатом відтворювального процесу, а й важливою передумовою його успішного здійснення. Надмірні затримки в русі грошей неминуче викликають гальмування товарних потоків, погіршення кон’юнктури ринків, посилення стагнації виробництва. Внутрішня обумовленість грошового обороту процесом суспільного відтворення визначає його сутнісну єдність і безперервність, які можна назвати конституційними ознаками грошового обороту. Це положення має важливе значення для практики управління і використання грошового обороту. У ній не повинно допускатися зведення непереборних перепон на шляху грошових потоків, як і непрохідних меж між окремими потоками грошей.
Розрахункова частина
Наведено балансові звіти комерційних банків. Визначити кредитний потенціал банку та банківської системи при умові, що всі банки будуть надавати кредити на максимально можливу суму. Скласти балансовий звіт банку після того, як він надасть кредити на максимально можливу суму
| № |
Показники |
| 5 | ||
| 1 | Норма обов”язкового резервування ,% | 12 |
| Актив балансу банку, млн.грн | ||
| 2 | Резерви | 26 |
| 3 | Кредити видані | 89 |
| Пасив балансу банку, млн. грн. | ||
| 4 | Власні кошти | 43 |
| 5 | Строкові вклади | 32 |
| 6 | Вклади до запитання | 40 |
Визначимо кредитний потенціал банку.
Обов’язкові резерви:
R= r*D / 100;
R= 12*(32+40) /100;
R= 8,64 млн. грн.
E= TR – R
Де TR фактичні резерви банку
E= 26 – 8,64 = 17, 36 млн. грн.
Визначимо кредитний потенціал банківської системи
ΔM = m*E
m= 1/r,
де r – норм. обов. резервування
m= 1/0,12
m= 8,3.
ΔM= 8,3 * 17,36 = 144,7 млн. грн.
Складемо балансовий звіт
| Актив | Пасив |
|
8,64 106,39 |
43 32 40 |
| 115 | 115 |
Завдання 2. Кредитор повинен видавати протягом трьох років кредит частинами: певні суми на початку кожного року. Позичальник буде повертати позику теж по частинах: певні суми наприкінці 3–го, 4–го, 5–го років. Чи буде така операція вигідна для кредитора?
| № |
Показники |
| 5 | ||
| 1 | Сума кредиту, всього млн.грн. | 5,0 |
| 2 |
в т. ч. на початку 1 –го року |
2,0 |
| 3 | 2 –го року | 1,0 |
| 4 | 3 –го року | 2,0 |
| 5 | Сума , яку повинен повернути позичальник, всього, млн. грн. | 7,5 |
| 6 |
в т. ч. наприкінці 3- го року |
2,5 |
| 7 | 4-го року | 2,5 |
| 8 | 5-го року | 2,5 |
| 9 | Процентна ставка на ринку, % | 13 |
В
= 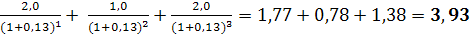
Доходи
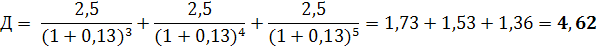
Виручка
Д-В= 4,62 - 3,93 = 0,69 млн. грн.
Відповідь: в результаті операції кредитор отримає 690000 грн. чистої виручки. Отже операціє є доцільна
Завдання 3. На основі наведених даних визначити зміну номінального доходу, реального доходу та купівельної спроможності грошей
| № |
Показники |
| 5 | ||
| 1 | Номінальний доход базового року, тис. грн. | 16,9 |
| 2 | Номінальний доход звітнього року, тис. грн | 18,2 |
| 3 | Індекс споживчих цін, % | 117 |
Визначимо зміну номінального доходу
18,2 – 16,9 = 1,3 тис. грн.
Реальний дохід збільшився на
18,2/16,9 * 100% = 107,7%
107,7% - 117% = 9,3%
Купівельна спроможність становить
КС= 1/9,3;
КС=0,11
Література
Закон України «Про Національний банк України» від 20 травня 1999 р.
Закон України «Про банки і банківську діяльність» від 7 грудня 2000 р.
Закон України «Про платіжні системи та переказ грошей в Україні» від 5 квітня 2001 р.
Указ Президента України «Про грошову реформу в Україні» // Вісник НБУ. — 1996. — № 5.
Гальчинський А.С. Теорія грошей. — К.: Основи. — 2001.
Долан Э.Дж., Кэмпбэлл К.Л., Кэмпбэлл Г.Дж. Деньги, банковское дело и денежно-кредитная политика. — М.; Л., 1991.
Деньги, кредит, банки / Под ред. О.И. Лаврушина. — М., 1998.
Гроші та кредит / За ред. Б.С. Івасіва. — К., 1999.
Мишкін Фредерік С. Економіка грошей, банківської справи і фінансових ринків. — К., 1998.
Усоскин В.М. Современный коммерческий банк: управление и операции. — М., 1993.
Фридмен М. Количественная теория денег. — М., 1996.
Кейнс Дж.М. Трактат про грошову реформу. Загальна теорія зайнятості, процента та грошей. — К., 1999.
Деньги / Под ред. А.А. Чухно. — К., 1997.
Савлук М.І. Нова національна валюта гривня працює на економіку України // Фінанси України. — 1997. — № 2.
Савлук М.І., Сугоняко О.А. Чи вистачає грошей економіці України? // Вісник НБУ. — 1997. — № 4.
Савлук М.І. Грошово-кредитна політика Національного банку України та оцінка її ефективності // Вісник НБУ. — 1999. — № 1.
24