Финансовый менеджмент
1. применение простых процентов более легких при расчете. 2. при небольших процентных ставках (в пределах 30%) и небольших промежутках времени (в пределах одного года) результаты, полученные с помощью метода простых процентов, довольно близки к результатам, полученным с применением метода сложных процентов (расхождение в пределах 1%).3. задолженность, найденная с помощью метода простых процентов для промежутка времени меньше года, всегда больше, чем задолженность, найденная с применением метода сложных процентов (для банка этот метод более выгодный).
54. Структура и стоимость капитала предприятия
Структура капитала - соотношение краткосрочных обяза-ств, долгосрочных обязательств и собственного капитала организации. Стоимость капитала представляет собой цену, которую предприятие платит за его использование, т.е. годовые расходы по обслуживанию задолженности перед инвесторами и кредиторами. Количественно она измеряется в виде процентной ставки, характеризующей отношение общей суммы данных расходов к сумме всего капитала. Средневзвешенная стоимость капитала (WACC) - является показателем, характеризующим стоимость капитала так же, как ставка банковского процента характеризует стоимость привлечения кредита. WACC широко используется в инвестиционном анализе, его значение используется для дисконтирования ожидаемых доходов от инвестиций, расчета окупаемости проектов, в оценке бизнеса и других приложениях. WACC = Σ R Х=1 rx*dx, где r-стоимость привлеченного источника, d-доля этого источника в общей стоимости капитала.
Предельная (маргинальная) стоимость капитала (Marginal Cost of Capital, МСС) – это уровень стоимости каждой его новой единицы, дополнительно привлекаемой организацией. Показатель предельной стоимости капитала показ-ет цену последней денежной единицы вновь привлекаемого капитала. стоимость привилегированных акций) рассчитывается по следующей формуле
Cp=D/P,
где D - величина ежегодного дивиденда на акцию, Р - рыночная цена одной акции.
по модели Гордона, выражение для расчета стоимости нераспределенной прибыли примет следующий вид:Сp = D1 / Pm + g
D1 - дивиденд, выплачиваемый в первый год, Р m - рыночная цена одной акции (цена размещения), g – ставка роста дивиденда,
Стоимость банковского кредита (СБК ) определяется на основе ставки процента за кредит (СТПК ), которая формирует основные затраты по его обслуживанию. Эта ставка в процессе оценки требует внесения двух уточнений: она должна быть увеличена на размер других затрат, обусловленных условиями кредитного соглашения, и уменьшена на ставку налога на прибыль (Н) с целью отражения реальных затрат организации. Кроме того, необходимо учесть затраты на привлечение банковского кредита (ЗПК ).
С учетом этих положений стоимость заемного капитала в форме долгосрочного банковского кредита оценивается по формуле:
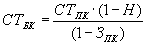 .
Текущая стоимость дисконтной облигации (zero coupon bond) может быть рассчитана как
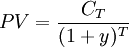 .
Здесь
PV — текущая стоимость облигации,
CT — номинал облигации,
y — фактор дисконтирования (ставка альтернативных вложений),
1.T — время (количество временны́х периодов), оставшихся до даты погашения облигации. Соответственно ставка y должна указываться на один период оценка стоимости обыкновенной акции осуществляется по формуле:
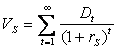 ,
где Dt - величина дивиденда, выплачиваемого в t-ом году,
rs- показатель дисконта, с помощью которого осуществляется приведение дивидендных выплат к настоящему моменту времени.
55. Дивидендная политика предприятия
"Дивидендная политика" можно понимать механизм формирования доли прибыли, выплачиваемой собственнику, в соответствии с долей его вклада в общую сумму собственного капитала предприятия. Основной целью разработки дивидендной политики является установление необходимой пропорциональности между текущим потреблением прибыли собственниками и будущим ее ростом, максимизирующим рыночную стоимость предприятия и обеспечивающим стратегическое его развитие. Планирование дивидендной политики акционерных обществ осуществляется в следующем порядке: 1. Оценка основных факторов, определяющих формирование и реализацию дивидендной политики. 2. Выбор типа дивидендной политики и методики выплаты дивидендов. 3. Разработка механизма распределения прибыли в соответствии с избранным типом дивидендной политики. 4. Определение уровня дивидендов на одну акцию. 5. Оценка эффективности проводимой дивидендной политики. Формы дивидендных выплат и их характеристика (методики)
В настоящее время сформировано 6 методик (форм) дивидендных выплат: 1. Постоянное процентное распределение прибыли. 2. Фиксированные дивидендные выплаты. 3. Выплаты гарантированного минимума и экстрадивидендов. 4. Постоянное возрастание размера дивидендов. 5. Выплата дивидендов по остаточному признаку. 6. Выплата дивидендов ак 1. Методика постоянного процентного распределения прибыли подразумевает стабильный в течение продолжительного времени процент чистой прибыли, направляемый на выплату дивидендов по обыкновенным акциям. циями. 2. Методика фиксированных дивидендных выплат (стабильного размера дивидендных выплат). Данная методика подразумевает регулярную выплату дивидендов на одну акцию в неизменном размере в течение продолжительного периода безотносительно к изменению курсов стоимости акции.
3. Методика выплаты гарантированного минимума и экстрадивидендов предусматривает регулярную выплату фиксированной суммы дивидендов. В случае благоприятной рыночной конъюнктуры и достаточной величины прибыли акционерам выплачиваются экстрадивиденды. 4. Постоянное возрастание размера дивидендов. Данный вариант предусматривает стабильное повышение уровня дивидендных выплат в расчёте на одну акцию. Как правило, процентный прирост размера дивидендов увеличивается на твёрдую величину процента по сравнению с предшествующим периодом. 5. Выплата дивидендов по остаточному признаку. Данная методика предусматривает выплату дивидендов в последнюю очередь после финансирования всех инвестиционных проектов. 6. Выплата дивидендов акциями.Предусматривает выдачу акционерам вместо денежных средств дополнительного пакета акций, который акционеры могут в любой момент реализовать. Для оценки эффективности проводимой предприятием дивидендной политики используются следующие показатели: 1. Коэффициент дивидендного выхода. 2. Показатель дивидендного дохода. Рассчитывается как отношение суммы дивиденда, полученного на одну акцию, к рыночной цене одной акции. 3. Коэффициент соотношения цены и дохода по акциям. Этот показатель является обратным показателю дивидендного дохода. 4. Коэффициент соотношения рыночной цены и прибыли на одну обыкновенную акцию.
Основные методы регулирования курса акций предприяти
В финансовом менеджменте разработаны некоторые приемы искусственного регулирования курсовой цены: К ним относятся дробление, консолидация и выкуп акций. Методика дробления акций
Эта методика, называемая еще методикой расщепления, или сплита, акций, не относится непосредственно к форме выплаты дивидендов, однако она может влиять на их размер. Дробление акций производится обычно процветающими компаниями, акции которых со временем повышаются в цене.
обратная процедура (консолидация акций) - несколько старых акций меняются на одну новую.
Методика выкупа акций
Выкуп собственных акций разрешен не во всех странах из-за желание избежать преувеличения общей величины активов компании за счет отражения в балансе активов, ценность которых не вполне очевидна.
В мировой практике разработаны различные варианты дивидендных выплат по обыкновенным акциям:
постоянного процентного распределения прибыли;
фиксированных дивидендных выплат, независимо от дохода;
выплаты гарантированного минимума и экстра-дивидендов;
выплаты дивидендов акциями.
56. Принципы управления оборотным капиталом предприятия
Оборотный капитал элементы капитала, характеризующиеся коротким сроком службы; стоимость которых сразу входит в затраты на создание нового продукта (например, материалы; сырье; изделия, предназначенные для продажи; деньги). Оборотный капитал — стоимостное выражение предметов труда, которые участвуют в процессе производства один раз, полностью переносят свою стоимость на себестоимость продукции, изменяют свою натурально-вещественную форму.
ЧИСТЫЙ ОБОРОТНЫЙ КАПИТАЛ — текущие активы компании за вычетом сумм по текущим обязательствам
Текущие финансовые потребности (тфп )
Это разница между текущими активами (без денежных средств) и кредиторской задолженностью, или, что то же:
разница между средствами, иммобилизованными в запасах сырья, готовой продукции, а также в дебиторской задолженности, и суммой кредиторской задолженности, или, что то же:
не покрытая ни собственными средствами, ни долгосрочными кредитами, ни кредиторской задолженностью часть чистых оборотных активов, или, что то же:
недостаток собственных оборотных средств
В. В. Ковалев называет этот цикл финансовым, а в ряде классических западных учебников он называется просто операционным циклом.
Обычно выделяется четыре этапа ПКЦ:
Приобретение и хранение сырья (С) и материалов(М).
Незавершенное производство (НЗ).
Готовая продукция (ГП).
Сбор дебиторской задолженности.
Продолжительность ПКЦ вычисляется по формуле:
ПКЦ дни=Период оборач. запасов+Период оборач.
НЗ+Период об.
ГП+Период оборач. деб-ров–
Период оборач. кред-ров
Консервативная: снижает риск, т.к. избыток ТА быстрее адаптирует бизнес к изменениям в окр среде; высокая ликвидность уменьшает неплатежеспос-ть, но уменьшение риска сопровождается более низким уровнем прибыли.
Умеренная: все умеренно (риск, уровень ОА, рентабельность);
Агрессивная: мин инвестиции в ОА, что повышает риск потери ликвидности и технической неплатежеспособ-ти, фирма м не справиться с нежелат изменениями в рын условиях, компенсацией за риск – ожидание больших прибылей.
Для сокращения длительности производственно-коммерч. Цикла необходимо:1.Улучшить ОС(соврем.).2.Поиск поставщиков расположенных в ближайшем регионе.3. Поиск покупателей, которые будут оплачивать товар во время (без увеличения дебиторской задолж.).
57. Управление ДС пп.
Аккумулированные в наличной и безналичной формах деньги государства, предприятий, населения и другие средства, легко обращаемые в деньги.
Эффективное управление денежными потоками обеспечивает финансовое равновесие предприятия в процессе его стратегического развития.
Эффективное управление денежными потоками позволяет сократить потребность предприятия в заемном капитале.
Управление денежными потоками является важным финансовым рычагом обеспечения ускорения оборота капитала предприятия. Этому способствует сокращение продолжительности производственного и финансового циклов
Эффективное управление денежными потоками обеспечивает снижение риска неплатежеспособности предприятия.
Эквивалент денежных средств — краткосрочные, высоколиквидные вложения, легко обратимые в определенную сумму денежных средств, и подвергающиеся незначительному риску изменения ценности. Критерий отнесения инвестиций к денежным эквивалентам является составной частью учетной политики предприятия. Как правило, к денежным эквивалентам относят текущие инвестиции, начальный строк погашения которых не превышает 3 месяца.
Модель Баумола исходит из предположений, что динамика остатка ДС носит пилообразный характер. Предполагается наличие у предприятия максимально целесообразного уровня ДС (денежные расходы стабильны и прогнозируемы), постепенно расходуемых в течение некоторого периода времени. В основе модели лежит концепция экономически обоснованного размера заказа (EOQ), обычно используемого в управлении запасами. Вычисляются расходы по конвертации и издержки по хранению денежных средств. Цель анализа состоит в сопоставлении заранее определенной выгоды от хранения запасов ДС с расходами по конвертации цен. бумаг в ДС.
58. Управление Ден.Пот. пп
Классификация денежных потоков: 1 Операционная деятельность (производство реализация); 2. Инвестиционная деятельность. 3. Финансовая деятельность.
Для проведения детального анализа движения денежных средств организации по видам деятельности используют прямой и косвенный методы анализа.
При прямом (бухгалтерском) методе расчет осуществляется на основе счетов бухгалтерского учета ("Расчетный счет" и "Касса"), отражающих прямое движение денежных средств организации. Данный метод основан на анализе денежных средств по статьям прихода и расхода по бухгалтерским проводкам. Он дает возможность оценивать платежеспособность организации и осуществлять оперативный контроль за поступлением и расходованием денежных средств. Прямой метод направлен на получение данных, характеризующих как валовой, так и чистый денежный поток организации в отчетном периоде.
Косвенный метод направлен на получение данных, характеризующих чистый денежный поток организации в отчетном периоде. Информационная база для расчета чистого денежного потока - бухгалтерский баланс организации (форма № 1) и отчет о прибылях и убытках (форма № 2).
На первой стадии анализа исследуется динамика общего объема денежного оборота предприятия.
На второй стадии анализа рассматривается динамика объема и структуры формирования положительного денежного потока (поступления денежных средств) предприятия в разрезе отдельных источников.
На третьей стадии анализа рассматривается динамика объема и структуры отрицательного денежного потока (расходования денежных средств) предприятия по отдельным направлениям затрат денежных средств.
На четвертой стадии анализа рассматривается сбалансированность положительного и отрицательного денежных потоков по общему объему по предприятию в целом.
На пятой стадии анализа рассматривается динамика формирования суммы чистого денежного потока как важнейшего показателя оценки результативности всего финансового менеджмента, направленного на обеспечение роста рыночной стоимости предприятия.
На шестой стадии анализа исследуется равномерность формирования денежных потоков предприятия по отдельным интервалам рассматриваемого периода времени.
На седьмой стадии анализа исследуется синхронность формирования положительного и отрицательного денежных потоков в разрезе отдельных интервалов рассматриваемого периода времени.
Оптимизация денежных потоков предприятия (ОДПП) представляет собой процесс выбора наилучших форм их организации на предприятии с учетом условий и особенностей осуществления его хозяйственной деятельности.
Основные цели оптимизации денежных потоков предприятия: обеспечение сбалансированности объемов ДП; обеспечение синхронизации формирования ДП; обеспечение роста чистого денежного потока предприятия.
Синхронизация денежных потоков во времени. Это направление оптимизации денежных потоков предприятия призвано обеспечить необходимый уровень его платежеспособности в каждом из интервалов перспективного периода при одновременном снижении размера страховых резервов денежных активов.
В процессе синхронизации денежных потоков предприятия во времени они предварительно классифицируются по следующим признакам:
1) по уровню „нейтрализуемости" (термин, означающий способность денежного потока определенного вида изменяться во времени) денежные потоки подразделяются на поддающиеся и неподдающиеся изменению2) по уровню предсказуемости денежные потоки подразделяются на полностью предсказуемые и недостаточно предсказуемые (абсолютно непредсказуемые денежные потоки в системе их оптимизации не рассматриваются).
Объектом синхронизации выступают предсказуемые денежные потоки, поддающиеся изменению во времени.
59. Управление дебиторской задолженностью предприятия
Управление дебиторской задолженностью — основной целью которой является увеличение прибыли компании за счёт эффективного использования дебиторской задолженности, как экономического инструмента
Основные задачи: -комплексная проверка дебитора на начальном этапе;
- юридическое сопровождение сделок
- финансирование дебиторской задолженности
- учет, контроль, оценка эффективности дебиторской задолженности
- взыскание просроченного долга
- претензионная работа с недисциплинированными дебиторами
Этапы управления дебиторской задолжности: - планирование (определение финансовых и управленческих целей)
- организационная функция (обеспечение выполнения запланированных целей)
- мотивирование (утверждение системы мотивации для сотрудников участвующих в процессе управления дебиторской задолженностью)
- контроль (предусматривает сравнение фактических данных учета с плановыми или бюджетными)
- анализ результатов и обратная связь
- реализации одного или нескольких альтернативных решений.
Оборачиваемость дебиторской задолженности — отношение выручки от реализации к средней сумме счетов к получению за минусом резервов на сомнительные позиции
Оборачиваемость дебиторской задолженности = выручка от реализации продукции, услуг / средние остатки дебиторской задолженности
Средняя дебиторская задолженность = (дебиторская задолженность на начало + дебиторская задолженность на конец) / 2
Период погашения дебиторской задолженности = Д (количество дней в периоде) / оборачиваемость дебиторской задолженности.
Доля дебиторской задолженности в текущих активах = дебиторская задолженность / итог 2 раздела актива
Коэффициент соотношения кредиторской и дебиторской задолженности должен быть меньше или равен единицы (Ј1).
При досрочной оплате можно применить систему скидок, с тем, чтобы стабилизировать финансовое положение предприятия, так как замедление оборачиваемости дебиторской задолженности ведет к сокращению денежного потока.
Факторинг – это комплекс финансовых услуг, оказываемых компаниям - оптовым поставщикам товаров и услуг, имеющий бессрочный характер и стратегический интерес, как для последних, так и для финансирующей стороны. Суть факторинга заключается в предоставлении банком или специализированной компанией (далее Фактор) трех видов сервиса торговым, производственным и сервисным компаниям (далее поставщикам): финансирование оборотных средств, покрытие ряда рисков, имеющих место в торговых операциях компаний, и административное управление дебиторской задолженностью. С точки зрения денежных средств факторинг решает такие проблемы, как:
– расширение доли компании на рынке. У поставщика появляется возможность привлечь новых клиентов, увеличить ассортимент товара на складе и, как следствие, увеличить оборот и прибыль;
– повышение ликвидности дебиторской задолженности. Поставщик получает деньги сразу же после отгрузки товаров с отсрочкой платежа. Выплачиваемое финансирование автоматически увеличивается по мере роста продаж;
– ликвидация кассовых разрывов. Четкое планирование поступления денежных средств и погашение собственной задолженности. Поставщик может построить план выплаты факторингового финансирования "под свою компанию": получать деньги именно в тот день, когда ему необходимо и именно в том объеме, какой требуется на данный момент;
– своевременная уплата налогов. В соответствии с 25 главой Налогового кодекса РФ уплата налогов должна осуществляться по факту отгрузки товаров и услуг. Получая финансирование в рамках факторингового обслуживания в день отгрузки товара, поставщика не будут беспокоить "расчеты" с государством. Компания-поставщик получает гарантию защиты от штрафных санкций со стороны кредиторов (в том числе государственных органов) при несвоевременных расчетах с ними, вызванных кассовым разрывом. Дополнительной возможностью является получение финансирования к дате налоговых платежей;
– своевременная оплата контрактов. Сокращение сроков отсрочки платежа при закупках товаров ведет к лучшим ценовым условиям на закупаемый товар и увеличению размеров товарных кредитов, получаемых от собственных поставщиков
60. Политика привлечения предприятием заемных средств
Привлекая заемные средства, предприятие может быстрее и масштабнее выполнять свои задачи. С другой стороны, используя заемные средства, предприятие несет расходы на их обслуживание, т.е. с одной стороны, заемный капитал - это инструмент развития предприятий, с другой стороны - он влечет за собой увеличение риска, связанного с предприятием. В некоторых случаях с появлением заемных средств предприятие может получить дополнительную прибыль на собственный капитал, т.е. повысить рентабельность собственных средств - этот эффект называется эффект финансового рычага (ЭФР). ЭФР - приращение к рентабельности собственных средств, полученное благодаря использованию кредита, несмотря на платность.
ЭФР = (1- Снп) * (Ra - ПК) * (ЗК/СК)
где Снп - ставка налога на прибыль;
Ra - рентабельность активов;
ПК - средняя ставка % за кредит, уплачиваемых за использование заемного капитала;
ЗК - средняя сумма используемого предприятием заемного капитала;
СК средняя сумма используемого предприятием собственного капитала.
Составляющие эфр:
1) (l - Снп) - налоговый корректор финансового рычага, показывает, в какой степени проявится ЭФР в связи с различным уровнем налогообложения прибыли. Она не зависит от деятельности предприятия, т.к. ставка налога на прибыль устанавливается законодательно.
2) (Ra - ПК) - дифференциал финансового рычага. Главное условие - формирование положительного ЭФР. Этот эффект проявляется в том случае, когда рентабельность всех использованных активов предприятия превышает среднюю ставку банковского кредита.
3) (ЗК/СК) - плечо финансового рычага. Характеризует силу воздействия финансового рычага. При положительном дифференциале любое увеличение плеча финансового рычага будет вызывать еще больший прирост рентабельности собственного капитала. При отрицательном значении увеличение плеча финансового рычага будет приводить к еще более сильному снижению рентабельности собственного капитала.
Существует и другая концепция финансового рычага. Её будем называть финансовым левериджем. Уровень финансового левериджа изменяется отношением темпов прироста чистой прибыли к темпам прироста валовой прибыли до выплаты % за кредит.
КФЛ = Тпр. * ЧП / Тпр. вал. приб. % за кредит
КФЛ показывает, во сколько раз темпы прироста ЧП превышают темпы прироста валовой прибыли. Если предприятие не использует заемный капитал, то темпы прироста валовой и чистой прибыли одинаковы. Возрастание ЭФР и финансового левериджа сопровождается повышением степени финансового риска, связанного с возможным недостатком средств, других выплат, % по кредитам и займам. Финансовый риск - это риск того, что предприятие не погасит свою задолженность.
Факторы, определяющие формирование структуры источников средств предприятия:
ЭФР: от 1/3 до 1/2 рентабельности активов;
Темпы наращивания оборотов предприятия: когда оборот растет, ставят ставку на внешнее финансирование;
Стабильность динамики оборота: чем выше, тем больше может быть доля заемных средств;
Уровень и динамика рентабельности: чем выше рентабельность предприятия, тем ниже доля его заемных средств, потому что предприятие получает самостоятельную прибыль, чтобы финансировать свою деятельность;
Структура активов: если у предприятия большая доля активов общего назначения, то они сами по себе могут выступать обеспечением кредита и таким образом увеличивать заемные капиталы;
Тяжесть налогообложения: чем выше налог на прибыль и чем меньше налоговых льгот, тем более привлекателен для предприятия заемный капитал.
61. Роль операционного анализа в управлении прибылью предприятия
Операционный анализ - анализ безубыточности Операционный анализ, называют также анализом безубыточности.
Важными понятиями для операционного анализа являются постоянные и переменные затраты (издержки). Переменные затраты меняются приблизительно прямо пропорционально увеличению или уменьшению объема производства
Постоянные затраты, напротив, сохраняются, когда меняется уровень производства за какой-то определенный период времени (например, год).
Маржа, валовая – это разность между выручкой от реализации продукции и переменными затратами. В.м. -это расчетный показатель, сам по себе он не характеризует финансового состояния предприятия или какого-либо его аспекта, но используется в расчетах ряда показателей. Отношение валовой маржи к сумме выручки от реализации продукции называется коэффициентом валовой маржи.
Точка безубыточности - это тот рубеж, который предприятию необходимо перешагнуть, чтобы выжить. Продажи ниже точки безубыточности влекут за собой убытки; продажи выше точки безубыточности приносят прибыль (порог рентабельности).Точка безубыточности = Постоянны затраты/норму маржинального анализа.
Порог рентабельности - это такая выручка от реализации, при которой предприятие уже не имеет убытков, но еще не получает и прибыли.
Порогового объема реализации продукции предприятия = постоянные затраты/коэф.маржинального дохода.
Количество произведенной продукции = постоянные затраты/ коэф. Маржин. Дохода
Расчет запаса финансовой прочности предприятия - это разность между фактическим объемом выпуска и объемом выпуска в точке безубыточности. Часто рассчитывают процентное отношение запаса финансовой прочности к фактическому объему. Эта величина показывает на сколько процентов может снизиться объем реализации, чтобы предприятию удалось избежать убытка.
Формула запаса финансовой прочности в денежном выражении: ЗПд = (B -Тбд )/B * 100%, где ЗПд — запас финансовой прочности в денежном выражении.
Формула запаса финансовой прочности в натуральном выражении: ЗПн = (Рн -Тбн )/Рн * 100%, где ЗПн — запас финансовой прочности в натуральном выражении
В – выручка, Рн -объем реализации в натуральном выражении, Тбд- точка безубыточности в денежном выражении, Тбд - точка безубыточности в натуральном выражении.
Эффект операционного рычага заключается в том, что любое изменение выручки от реализации всегда порождает более сильное изменение прибыли. = (выручка- переменные затраты)/прибыль от реализации
Силу воздействия операционного рычага = DOL = (В-Зпер)/(В-Зпер-З пост)= (EBIT+FC)/EBIT
EBIT-прибыль до вычета процентов, FC – постоянные затраты.
EBIT = Выручка - Себестоимость - Коммерческие и управленческие расходы
Производственные риски - это такой вид рисков, которые возникают в процессе производства, научно- исследовательских и конструкторских разработок (НИОКР), реализации и послереализационного обслуживания продукции (услуг).
62. Затраты как объект управления
Классификация затрат:
1 по степени производимости (продуктивности):
- производимые - те, которые приводят к выпуску конкретного продукта;
- не производимые - не связанные с выпуском продукции и обусловлены содержанием излишних запасов на предприятии - оплата вынужденных простоев, затраты по исправлению брака.
2 по возможности регулирования на данном уровне управления:
- регулируемые - все основные материалы и основная з/п рабочих;
- не регулируемые - на уровне цеха на регулирование амортизационных отчислений.
3 по возможности планирования:
- планируемые - учитываются при плановой себестоимости, (сырье, материалы, з/п основных рабочих);
- не планируемые - учитываются в фактической себестоимости, (не исправимый брак, потере ресурсов, которые превышают норму естественной убыли).
4 по методу включения себестоимости:
- прямые - сырье, материалы, з/п, амортизационные отчисления;
- косвенные - арендная плата, затраты на обучения персонала, з/п управленческого персонала и расходы на ремонт, содержание здания и оборудования.
5 по изменению величины затрат при изменении объема продукции:
- переменные - сырье, материалы, топливо, з/п основных работников;
- постоянные - арендная плата, з/п охране, ремонт оборудования;
7 по отношению к готовому продукту:
- не завершенное производство - сырье, материалы, топливо, энергия, полуфабрикаты собственного производства и покупаемые, з/п основных работников;
- затраты на готовую товарную продукции - транспорт, содержание складов, зданий, затраты на охрану.
Альтернативные затраты - это величина реального оттока денежных средств, которые произойдет в результате принятия управленческого решения.
Виды альтернативных затрат:
- внешние - затраты необходимые для реализации управленческого решения, предполагаемые прямые денежные расходы. (руководство предприятия решило производить новый вид продукции для, которого необходимо приобрести материалы, затраты на них это внешние альтернативные затраты);
- внутренние - возникают в том случае, которые затраты связанные с использованием ресурсов уже имеющихся на предприятии. Их величина определяется размером потерь возможных дополнительных доходов (если предприятие для производства продукции может использовать уже имеющиеся материалы, то внутренние альтернативные затраты его цена возможности реализации);
- общие альтернативные затраты - это сумма внутренних и внешних затрат.
Методы выделения переменных и постоянных затрат:
- метод высшей и низшей точек, или метод "мини — макси". Этот метод основан на наблюдении величины затрат при максимальном и минимальном объемах производственной деятельности. Переменные затраты на единицу продукции определяются как частное от деления разности затрат в высшей и низшей точках на разность в объемах производства в тех же точках.
- метод наименьших квадратов. Согласно этому методу прямая затрат строится таким образом, чтобы сумма квадратов отклонений расстояний от всех точек до теоретической линии регрессии была бы минимальной. Для установления зависимости между затратами и объемом и определения суммы затрат используют методы математической статистики, в частности, метод наименьших квадратов (МНК). Функция Y = a0 + a1 Ч х, отражающая связь между зависимой и независимой переменными, называется уравнением регрессии, a0 и a1 — параметры уравнения.
- графический метод - используется корреляционный анализ, но сами коэффициенты корреляции не вычисляются
Три основных метода распределения косвенных затрат между производственными подразделениями:
– метод прямого распределения затрат - расходы по каждому обслуживающему подразделению относятся на производственные подразделения напрямую, минуя прочие обслуживающие подразделения;
– пошаговый (последовательный) метод распределения затрат- применяется в тех случаях, когда непроизводственные подразделения оказывают друг другу услуги в одностороннем порядке.
– метод взаимного распределения затрат (двухсторонний) - отражает суть производственных отношений между центрами ответственности. Он применяется в тех случаях, когда между непроизводственными подразделениями происходит обмен внутрифирменными услугами.
63. Бюджетирование деятельности предприятия
Финансовое планирование — процесс разработки системы финансовых планов и показателей по обеспечению развития предприятия необходимыми финансовыми ресурсами и повышению эффективности его деятельности в предстоящем периоде.
Приципы: -Принцип соответствия состоит в том, что финансирование текущих активов следует планировать преимущественно за счет краткосрочных источников. В то же время для проведения модернизации основных средств следует привлекать долгосрочные источники финансирования.
- Принцип постоянной потребности в собственных оборотных средствах сводится к тому, что в планируемом балансе предприятия сумма оборотных средств должна превышать сумму краткосрочных задолженностей, т.е. нельзя планировать "слабо ликвидный" баланс.
- Принцип избытка денежных средств предполагает в процессе планирования иметь некоторый запас денежных средств для обеспечения надежной платежной дисциплины в случае, когда какой-либо из плательщиков просрочит по сравнению с планом свой платеж.
- Принцип рентабельности капиталовложений. Заемный капитал выгодно привлекать в том случае, если он повышает рентабельность собственного капитала. В данном случае обеспечивается положительное действие эффекта финансового рычага.
- Принцип сбалансированности рисков — особенно рисковые долгосрочные инвестиции целесообразно финансировать за счет собственных средств.
-Принцип приспособления к потребностям рынка — для предприятия важно учитывать конъюнктуру рынка и свою зависимость от предоставления кредитов.
- Принцип предельной рентабельности — целесообразно выбирать те капиталовложения, которые обеспечивают максимальную (предельную) рентабельность.
Главная задача финансового планирования состоит в определении дополнительных потребностей финансирования, которые появляются вследствие увеличения объемов реализации товаров или предоставления услуг. На уровне первого приближения эта задача может быть решена путем укрупненного прогнозирования основных финансовых показателей бизнеса предприятия. В качестве таких показателей используются статьи баланса и отчета о прибыли.
Бюджетирование - это процесс планирования будущей деятельности предприятия, результаты которого оформляются системой бюджетов.
С точки зрения последовательности подготовки документов для составления основного бюджета выделяют две составных части бюджетирования, каждая из которых является законченным этапом планирования: - Подготовка операционного бюджета; - Подготовка финансового бюджета. Перечень операционных бюджетов, как правило, исчерпывается следующим списком: - бюджет продаж; - бюджет производства; - бюджет производственных запасов; - бюджет прямых затрат на материалы; - бюджет производственных накладных расходов; - бюджет прямых затрат на оплату труда; - бюджет коммерческих расходов; - бюджет управленческих расходов; - прогнозный отчет о прибыли. К числу финансовых бюджетов относятся: - инвестиционный бюджет; - бюджет денежных средств; - прогнозный баланс. Система контроля выполнения бюджета на предприятии является своеобразным мониторингом финансового состояния предприятия. Будем различать три подхода к реализации системы контроля бюджета предприятия:
- простой анализ отклонений, ориентированный на корректировку последующих планов;
- анализ отклонений, ориентированный на последующие управленческие решения;
- анализ отклонений в условиях неопределенности;
- стратегический подход к анализу отклонений.
64. Методы анализа, используемые в финансовом менеджменте
В финансовом менеджменте используются статистические методы анализа:
Группировка - разделение объектов на группы (по уровню прибыли, по уровню дебиторской задолженности).
а) расчет относительных величин:
- анализ структуры (основных средств, оборотных фондов);
- анализ выполненного плана (расчет относительных показателей выполнения плана);
- анализ динамики (темпы роста, прироста).
б) расчет средних величин:
- выработка;
- средняя заработная плата.
Корреляционный анализ - применяется для снижения риска (чем ниже коэффициент корреляции, тем ниже риск).
Расчет показателей вариации - для оценки операционного, финансового, инвестиционного риска.
Индексный метод - используется для того, чтобы выявить влияние факторов на изменение какого то показателя:
Метод цепных подстановок;
Метод относительных разниц;
Интегральный метод.
Метод расчета финансовых коэффициентов - для оценки финансового состояния предприятия (независимость, устойчивость, абсолютная ликвидность).
Дисконтирование и наращение используются в инвестичионном анализе и для расчета эффективности вложения. АВС - анализ предполагает группировку объектов на 3-и группы (А,В и С): А - наиболее важный, В менее, С - маловажный.
Использование АВС - анализа:
Классификация поставщиков сырья и материалов:
А - поставщики сырья и материалов, который используется регулярно и в больших количествах (именно на этих поставщиках нужно сконцентрировать все усилия, они являются самыми важными поставщиками. Они составляют 5% и от них зависит 75% оборота предприятия);
В - 20% зависит 20% оборота (менее важны);
С - 75% зависит 5 % оборота.
АВС - анализ позволяет определить кем нужно заниматься больше.
Классификация сырья и материалов:
А - дорогостоящее сырье и материалы, которые подлежат особенной интенсивной и тщательной обработке. Мероприятия:
- анализ рынка (чтобы выгодней их покупать);
- анализ структуры затрат;
- работа с поставщиками по ценам (снижение);
- более четкая подготовка заказов;
- регулярный контроль запасов;
- более точное определение страховых запасов.
В - средняя стоимость;
С - малоценные сырье и материалы (их большое количество и у них низкая стоимость).
Главное - снижение затрат на оформление заказов и складирование. Рекомендации:
- упрощенное оформление заказов;
- оформление сводных заказов (возможно по телефону);
- ежемесячный учет;
- упрощенный складской учет;
- заказ большими партиями.
Потребители:
А - дают большую часть оборота (20% потребителей обеспечивают 80% оборота);
В - розничные или покупатели с небольшим оборотом;
С - малый оборот.
65. Экономическая сущность и виды инвестиций
Инвестиционная деятельность имеет исключительно важное значение, поскольку создает основы стабильного развития экономики в целом, отдельные её отраслей, хозяйствующих субъектов.
В соответствии с Российским законодательством:
Инвестиции - денежные средства, ЦБ, иностранное имущество, в т.ч. имущественные права, иные права имеющие денежную оценку, вкладываемые в объекты предпринимательской и (или) иной деятельности в целях получения прибыли и (или) достижения иного полезного эффекта.
Инвестирование - вложение, с определенной целью: преумножение, приращение, первоначальных вложений денежных средств, приращевание за счет прибыли.
Вложение инвестиций не самоцель, а лишь средство достижения экономической эффективности, на основе которой могут быть решены многообразные экономические и социальные задачи.
Классификация:
По типам инвестиций:
В физические активы - приобретение или строительство зданий, сооружений, оборудования (инвестиции в основные фонды).
В нематериальные активы - патенты, лицензии, предметы интеллектуальной собственности.
В денежные активы - акции, облигации, и другие