Финансовый менеджмент
Первые 2-а типа принято называть инвестиции в реальные активы. 3-й вид - портфельные инвестиции.
В зависимости от источников финансирования: государственные, муниципальные, отраслевые, частные, смешанные. По срокам: краткосрочные (до 1 года), среднесрочные (до 3 лет), долгосрочные (свыше 3 лет).
В зависимости от выступающего субъекта инвестиции подразделяются на:
- частные - частные компании, физ. лица;
- государственные – госструктуры;
- иностранные - иностранные участники;
- совместные - отечественные и иностранные участники.
66. Характеристика инвестиционного процесса: участники, типы инвесторов
Процесс управления инвестиционной деятельностью представляет собой сознательное целенаправленное регулирование движения всех видов денег, имущественных и интеллектуальных ценностей, вкладываемых в объекты предпринимательской деятельности для получения прибыли или достижения социального эффекта.
В рыночной экономике инвестиционный процесс осуществляется посредством инвестиций рынка. Основными характеристиками инвестиционного рынка является: инвестиционный спрос, инвестиционное предложение, конкуренция, цена (инвестиций, капитала). Совокупность факторов, которые определяют сложившиеся отношения спроса, предложения, уровня цен, конкуренции называют конъюнктурой инвестиционного рынка. Инвестиционный рынок с одной стороны может рассматриваться как рынок инвестиционного капитала, который размещается инвесторами, а с другой стороны как рынок инвестиционных товаров, который представляет объекты вложения инвесторов.
Участники инвестиционного процесса - физ. лица или организации, которые продают либо покупают ЦБ обслуживают их оборот и расчеты по ним. Существуют следующие основные группы участников:
Продавцы (эмитенты и владельце ЦБ) - осуществляют выпуск и размещение ЦБ на первичном рынке и их дальнейшая продажа на вторичном рынке. Эмитенты - это государство, коммерческие предприятия и организации.
Покупатели: в зависимости от статуса можно выделить: институционального инвестора - это юр. лица осуществляющие вложение денежных средств в ЦБ (банки, страховые компании, пенсионные фонды, инвестиционные фонды); индивидуального инвестора - физ. лица осуществляющие вложение денежных средств в ЦБ.
В зависимости от цели инвестирования: портфельный инвестор - инвестор, осуществляющий формирование и управление портфелем ЦБ; стратегический инвестор - инвестор, осуществляющий управление долей собственности в виде ЦБ.
В зависимости от степени риска: робкий инвестор - инвестор осуществляющий вложение денежных средств в ЦБ с целью их сохранности; агрессивный – инвестор, осуществляющий 60-65% спекулятивных сделок с акциями; умеренный; некомпетентный - несет убытки.
Профессиональные посредники:
Брокер - профессиональный посредник, осуществляющий сделки за счет клиента на основании договора поручения или договора комиссии; Дилер - профессиональный посредник, осуществляющий сделки за свой счет и от своего имени.
67. Классификация инвестиций в реальные активы
За реальными инвестициями в Российском Законодательстве закреплен термин "капитальные вложения", под которым понимается инвестиции в основной капитал, в т.ч. затраты на новое строительство, расширение, реконструкцию и техническое перевооружение действующих предприятий, приобретение машин, оборудования, инструмента, инвентаря и другие затраты.
Подготовка и анализ инвестиций в реальные активы существенно зависят от того, какого рода эти инвестиции, т.е. какую из стоящих перед фирмой задач необходимо решить с их помощью все возможные разновидности инвестиций можно свести в следующие группы:
- инвестиции в повышение эффективности (инвестиции на снижение себестоимости, снижение эксплуатационных издержек);
- инвестиции в расширение производства (расширение возможностей выпуска товаров увеличение производственных мощностей);
- инвестиции в создание новых производств (создание новых предприятий, которые будут выпускать новые товары);
- инвестиции ради удовлетворения требований государственных органов управления (фирма оказывается перед необходимостью удовлетворить требования властей в части либо экологических стандартов, либо безопасности продукции, либо иных условий деятельности).
По степени риска: 1 и 2 группы - высокая степень риска; 3 и 4 - низкая степень риска.
Зависимость между типом инвестиций и уровнем их риска определяется степенью опасности не угадать возможную реакцию рынка на изменение результатов работы фирмы после завершения инвестиций.
Все возможные инвестиционные стратегии фирмы можно разбить на две группы:
- пассивные инвестиции, т.е. такие, которые обеспечивают сохранение конкурентоспособности;
- активные инвестиции, т.е. такие, которые обеспечивают повышение конкурентоспособности фирмы и её прибыльности.
68. Инвестиционная политика предприятия
Инвестиционная политика – форма реализации инвестиционной идеологии и инвестиционной стратегии предприятия в разрезе наиболее важных аспектов инвестиционной деятельности на отдельных этапах ее осуществления.
Инвестиционная политика на предприятиях должна вытекать из стратегических целей их бизнес-планов, т. е. из перспективы, а в конечном итоге она должна быть направлена на обеспечение финансовой устойчивости предприятий не только на сегодня, но и на будущее. Если этого плана нет, то ни о какой инвестиционной политике не может быть и речи.
При разработке инвестиционной политики на предприятиях необходимо придерживаться следующих принципов:
нацеленность инвестиционной политики на достижение стратегических планов предприятий и их финансовую устойчивость;
учет инфляции и фактора риска;
экономическое обоснование инвестиций;
формирование оптимальной структуры портфельных и реальных инвестиций;
ранжирование проектов и инвестиций по их важности и последовательности реализации исходя из имеющихся ресурсов и с учетом привлечения внешних источников;
выбор надежных и более дешевых источников и методов финансирования инвестиций.
Инвестиционная стратегия представляет собой систему долгосрочных целей инвестиционной деятельности предприятия, определяемых общими задачами его развития и инвестиционной идеологией, а также выбор наиболее эффективных путей их достижения.
Именно инвестиционная стратегия определяет долгосрочную инвестиционную активность предприятия.
Процесс разработки инвестиционной стратегии предприятия осуществляется по следующим этапам.
1. Определение общего периода формирования инвестиционной стратегии.
2. Исследование факторов внешней среды и конъюнктуры инвестиционного рынка.
Необходимо изучение экономико-правовых условий инвестиционной деятельности предприятия и возможного их изменения в предстоящем периоде.
3. Оценка сильных и слабых сторон предприятия, определяющих особенности его инвестиционной деятельности.
Оценивается инвестиционный потенциал предприятия, его способность реализовать представившиеся возможности. Кроме того, оцениваются проблемы, препятствующие результативной инвестиционной деятельности.
4.Формирование стратегических целей инвестиц-ой деят-сти предприятия.
Система стратегических целей должна обеспечивать выбор наиболее эффективных направлений реального и финансового инвестирования, формирование достаточного количества инвестиционных ресурсов и оптимизацию их состава и т. д.
5. Анализ стратегических альтернатив и выбор стратегических направлений и форм инвестиционной деятельности.
Осуществляется поиск альтернатив решения поставленных стратегических целей, а также оценка каждой альтернативы с позиций внешних угроз и возможностей, внутреннего потенциала предприятия, производится отбор наиболее приемлемых альтернатив.
6. Определение стратегических направлений формирования инвестиционных ресурсов.
Прогнозируется общий объем необходимых инвестиционных ресурсов, обеспечивающих реализацию стратегических направлений и форм инвестирования.
7.Формирование инвест-ной политики по основным аспектам инвестиционной деятельности.
8.Разработка системы организационно-экономических мероприятий по обеспечению реализации инвестиционной стратегии.
9. Оценка результативности выработанной инвестиционной стратегии.
69. Классификация и содержание притоков и оттоков денежных средств предприятия
Денежный поток – разница между дополнительными денежными поступлениями и дополнительными денежными выплатами до налогообложения, связанными с реализацией инвестиционного проекта.
Дисконтирование денежного потока – это приведение будущего денежного потока в сопоставимый с настоящим временем вид.
Денежные потоки связаны с притоками и оттоками денежных средств.
Источники притоков:
1.От основной деятельности: выручка от реализации продукции, поступление дебиторской задолженности, поступление от продажи материальных ценностей; авансы покупателей.
2.От инвестиционной деятельности: продажа незавершенного строительства; поступления от продажи долгосрочных финансовых вложений; дивиденды и проценты от долгосрочных финансовых вложений.
3.От финансовой деятельности: краткосрочные и долгосрочные кредиты и займы; поступления от продажи векселей предприятием и оплаты их должниками; поступления от эмиссии акций.
Источники оттоков:
1. От основной деятельности: платежи поставщикам; выплата заработной платы; платежи в бюджет; выплаты процентов за кредит; погашение кредиторской задолженности.
2. От инвестиционной деятельности: капитальные вложения на развитие производства; долгосрочные финансовые вложения.
3. От финансовой деятельности: погашение краткосрочных и долгосрочных кредитов и займов; выплата дивидендов; покупка и оплата векселей предприятием.
Денежные потоки могут выражаться в текущих, прогнозных и дефлированных ценах.
Текущими называются цены без учета инфляции.
Прогнозными называются цены, ожидаемые (с учетом инфляции) на будущих шагах расчета.
Дефлированными называются прогнозные цены, приведенные к уровню цен фиксированного момента времени путем деления на общий базисный индекс инфляции.
При оценке эффективности инвестиционных проектов используются:
денежные потоки инвестиционного проекта;
денежные потоки для отдельных участников проекта.
Наряду с денежными потоками при оценке инвестиционного проекта используется также накопленный (кумулятивный) денежный поток – поток, характеристики которого: накопленный приток, накопленный отток и накопленное сальдо (накопленный эффект) определяются на каждом шаге расчетного периода как сумма соответствующих характеристик денежного потока за данный и все предшествующие шаги.
70. Сущность и содержание дисконтирования инвестиций и доходов
В общей экономической теории доказуемо, что ценность фирмы в люб момент времени = современной стоимости будущих денежных поступлений. Современная стоимость будущих денежных поступлений определяется с учетом фактора времени, т. е. с учетом дисконтирования.
В инвестиционном менеджменте дисконтирование - процесс приведения разновременных доходов и расходов к одному моменту времени. Дисконтирование - процесс обратный начислению сложных % Фактор времени учитывают по причине инфляции, делает стоимостную оценку рубля в разные периоды. Для того чтобы их уровнять требуется привести к одному моменту времени. Дисконтирование - есть механизм приведения. Таким моментом времени принято считать конец первого шага интервала планирования. Дисконтирование инвестиций и доходов производится через коэффициент дисконтирования - сегодняшняя или текущая стоимость рубля в будущем.
Дисконтирование денежных поступлений производится через коэффициент дисконтирования
Альфа = 1 / (1 + Е)
Используется для приведения разновременных доходов и расходов к концу первого интервала планирования.
Альфа - коэффициент дисконтирования итогового периода - номер интервала планирования;
Е = норма дисконтирования, которая в инвестиционном менеджменте принимается равной минимальной норме доходности инвестиций исходя из альтернативы использования инвестиционных ресурсов. Альфа - это сегодняшняя стоимость будущего рубля.
Поскольку дисконтирование - учет фактора времени, то очень важно учесть структуру распределения инвестиций.
Инвестиции необходимо структурировать таким образом, чтобы их наибольшая сумма приходилась на последние периоды планирования инвестиционной деятельности. Любое строительство предполагает, что инвестированные средства могли использоваться на другие цели, условно говоря они заморожены. Доходы (ЧП, амортизация) необходимо структурировать т.е., чтобы наибольшая их сумма приходилась на первые месяцы, годы осуществления проекта.
71. Экономическое содержание и расчет нормы дисконтирования в инвестиционном анализе
Все альтернативы необходимо оценивать.
При установлении нормы дисконтирования в инвестиционном анализе исходят из оценки затрат упущенных возможностей - альтернативное использование инвестиционных ресурсов, т.е. определение альтернативной стоимости капитала.
Норма дисконтирования в инвестиционном анализе принимается равной минимальной норме доходности инвестиций. Исходя из этого рекомендован следующий порядок установления нормы дисконтирования:
- использование собственных средств инвесторов, альтернативное использование инвестиционных ресурсов - депозитный вклад в банке 1-ой категории надежности или приобретение государственных ЦБ, следовательно величина её должна быть равна процентам по депозитным вкладам, % по государственным ЦБ;
- использование заемных средств - величина её принимается равной % по кредитам или облигационным займам;
- при использовании комбинирован схемы финансирования (собственных и заемных средств) - величина её принимается равной средней взвешенной цене капитала.
При коммерческой эффективности порядок установления величины перечислен выше.
При оценке общественной эффективности инвестиционного проекта величина временно впредь до особого постановления Правительства РФ устанавливается также как и при оценке коммерчемкой эффективности.
При бюджетной эффективности величина нормы дисконтирования согласно постановлению Правительства РФ принимается равной ставке рефинансирования ставке ЦБ РФ (7,45%).
Выделяют номинальную и реальную норму дисконтирования.
Еномин = Ер + инфляция (И) (темп инфляции) Ер = Еномин – инфляция (И)
Если реальная норма дисконтирования имеет отрицательное значение то инвестирование невыгодно. Норма дисконтирования с учетом поправки на риск.
Ен р = Ер + И + Р (поправки на риск)
72. Определение и содержание инвестиционного проекта
ИП - это система организационно-правовых и расчетно-финансовых документов, обосновывающих выгодность инвестиционного замысла. Как правило, ИП состоит из следующих документов:
- учредительный документы, устав, лицензия;
- бухгалтерский баланс с приложениями и пояснительной запиской о платежеспособности предприятия;
- бизнес-план ИП;
- проектно-сметная документация, выполненная специализированной организацией и прошедшая независимую экспертизу;
- оценка воздействия на окружающую среду.
В составе реального ИП наибольшее значение имеют проекты, осуществленные посредством капитальных вложений. Данные ИП могут быть классифицированы:
1. По масштабу инвестиций: мелкие, традиционные крупные, мегапроекты.
2. По поставленным целям: снижение издержек, снижение риска, доход от расширения, выход на новые рынки, социальный эффект, экологический эффект.
3. По степени взаимосвязи: независимые, альтернативные, взаимосвязные.
4. По степени риска: рисковые и безрисковые.
5. По срокам: краткосрочные и долгосрочные.
Иногда проекты ориентированы не на прямое извлечение выгоды, а на снижение рисков производства и сбыта, экспансию в новые сферы бизнеса. Государственные ИП могут преследовать социальные или экологический цели. Период времени, в течение которого реализуются цели, поставленные в проекте, называется жизненным циклом проекта, который включает в себя этапы: прединвестиционные, этап инвестирования и этап эксплуатация созданных объектов.
73. Характеристика жизненного цикла и фаз инвестиционного проекта
Промежуток времени между началом реализации проекта и его завершением принято называть жизненным циклом ИП. Начало проекта для оценки эффективности инвестиций - это начало финансирования ИП. Классификация фаз ИП:
1. Прединвестиционная включает в себя: исследование инвестиционных возможностей, предварительное технико-экономическое обследование, полное технико-экономическое обследование, доклад об инвестиционных возможностях.
2. Инвестиционная фаза - это переговоры, заключение контракта, проектирование, подготовка и обследование персонала, маркетинг.
3. Эксплуатационная фаза включает пуск и наладку, инновационную деятельность, замену оборудования, демонтаж оборудования.
Завершением проекта принято считать ликвидацию проекта.
Жизненный цикл проекта
1, Предынвестиционная стадия делится на:
А)Предынвестиционные исследования
Б) Разработка проектно-сметной документации, подготовка к строительству
Предынвестиц. Исследования делятся на:
а1,Формирование инвестиционного замысла, маркетинговые и иные исследования
а2,Оценка эффективности инвестиционного пр
а3,Выбор и предварительное согласование места размещения объекта инвестирования оекта
а4,Экологическое обоснование
а5,Экспертиза объекта
а6,Предварительное инвестиционное решение а7,Разработка предварительного плана проекта
(а2)Оценка эффективности инвестиционного проекта(еще делится на)
Определение целей инвестирования.
Определение альтернатив реализации проект.
Определение финансовых показателей проекта.
Прогнозирование финансовых показателей проект.а
Качественный и количественный анализа риска.
Выбор и расчет критериев оценки экономической эффективности проекта.
Сравнение альтернатив и принятие решений по проекту.
2. Инвестиционная стадия(дел на :
-Проведение торгов, заключение контрактов, организация поставок
-Строительно-монтажные работы
3. Эксплуатационная стадия
Эксплуатация.
Необходимый ремонт.
Развитие производства.
Завершение проекта.
74. Управление инвестицонными проектами
"Инвестиционный проект - обоснование экономической целесообразности, объема и сроков осуществления капитальных вложений, в том числе необходимая проектно-сметная документация, разработанная в соответствии с законодательством РФ и утвержденными в установленном порядке стандартами (нормами и правилами), а также описание практических действий по осуществлению инвестиций (бизнес-план)".
Характеристики инвестиционного проекта, определяющие его суть:
Цель инвестирования - результат, которого необходимо достичь, причем этот результат должен быть выражен в количественных показателях, то есть быть измеримым.
Сроки реализации проекта
Необходимые затраты (ресурсы проекта)
Комплекс взаимосвязанных мероприятий, которые приведут к реализации цели
Признаки классификации инвестиционных проектов:
1 Предназначение инвестиции
2 Величина требуемых вложений
3 Тип предполагаемого эффекта
4 Тип отношений
5 Тип денежного потока
6 Отношение к риску
1Предназначение инвестиций делится на:
1,1 повышение эффективности (производства, управления и др.)
1,2 расширение производства
1,3 создание нового производства
1,4 выход на новые рынки
1,5 разработка новых технологий
1,6 решение социальных задач
1,7 исполнение требований законодательства
2 Величина требуемых вложений
2,1крупные
2,2 традиционные
2,3 мелкие
3 Тип предполагаемого эффекта
(дел.на:
3,1 сокращение затрат
3,2 получение доходов
3,3 снижение рисков производства и сбыта
3,4 новое знание (технология)
3,5 политико-экономической эффект
3,6 социальный эффект
4 Тип отношений:
4,1независимость
4,2 альтернативность
4,3 дополняемость
4,4 замещение
5 Тип денежного потока
5,1 ординарный
5,2 неординарный
6 Отношение к риску
6,1рискованный
6,2 безрисковый
75. Назначение и содержание бизнес-плана инвестиционного проекта
Бизнес-план представляет собой оценку конкурентной среды, в которой будет реализовываться ИП. Особенность бизнес-плана ИП - это оценка выгодности вложения инвестиций. Назначение: 1) для представления в кредитные учреждения; 2) для оценки выгодности инвестиционного замысла, для самого инвестора; 3) для привлечения средств акционеров.
Содержание:
1.Титульный лист: название проекта, наименование организации, суть проекта, стоимость проекта.
2. Вводная часть или резюме проекта: реклама проекта, в которой доказывается успешность и выгодность ИП.
3. Анализ положения дел в отрасли: анализируется объем продаж в отрасли за последние 10 лет и на основе этой статистики делается вывод о том, что отрасль является развивающейся (объемы продаж растут), стабильной (объемы продаж не изменяются) или стагнирующейся (объем продаж снижается).
4. Существо проекта: продукт или услуги, их описание.
5. План маркетинга: показать и доказать, что продукция ИП будет востребована и иметь платежеспособный спрос.
6. Производственный план: разработка программы производства продукции, определение сметной стоимости строительства, затрат на приобретение и монтаж оборудования, планирование себестоимости, определение потребностей в оборотном капитале.
7. Организационный план: организационно-правовая форма предприятия, характеристика деловых и профессиональных качеств инициаторов, собственников и менеджеров проекта, поддерживает ли местная администрация.
8. Финансовый план: обоснование способов и источников финансирования ИП, оценка эффективности инвестиций, оценка финансовой самостоятельности, платежеспособности ИП, оценка риска и меры по его снижению, нейтрализации.
76. Сущность и назначение коммерческой, общественной и бюджетной эффективности проекта
Коммерческая эффективность проекта оценивается с целью инвестиционной привлекательности проекта для возможных участников данного проекта, поисков источников финансирования и привлечения потенциальных инвесторов.
Эффективность участия в проекте в зависимости от целей инвестиционного проекта, количества и видов участников данного проекта может также оцениваться:
Эффективность участия предприятий в проекте (для нескольких участников).
Эффективность инвестирования в акции предприятия (эффективность для акционеров).
Региональная и народно-хозяйственная эффективность (эффективность для отдельных регионов и народного хозяйства).
Отраслевая эффективность (эффективность для отдельных отраслей, финансово-промышленных групп, объединений предприятий и холдинговых структур).
Бюджетная эффективность (эффективность участия государства с точки зрения расходов и доходов бюджетов всех уровней
77. Оценка финансовой состоятельности проекта: проблема ликвидности и показатели финансовой оценки
Основной целью оценки финансового состояния проекта является получение группы показателей, дающих объективную и точную картину финансового состояния объекта, в который вкладываются инвестиции.
Основная задача, решаемая при определении финансовой состоятельности проекта, - оценка его способности на всех стадиях развития своевременно и в полном объеме отвечать по имеющимся финансовым обязательствам, т.е. оценка платежеспособности и ликвидности проекта.
Финансовая оценка ИП производится на основе данных следующих документов и расчетов:
1. План доходов и расходов; 2. План денежных поступлений и выплат; 3. Балансовый план; 4. Коэффициенты финансовой оценки.
Коэффициенты финансовой оценки - для более углубленной оценки платежеспособности ИП рассчитываются коэффициенты финансовой оценки: 1. Показатели рентабельности; 2. Показатели деловой активности; 3. Показатели финансирования; 4. Показатели ликвидности.
Цель определения схемы финансирования проекта – обеспечение его финансовой реализуемости, т.е. обеспечение такой структуры денежных потоков проекта, при которой на каждом шаге расчета имеется достаточное количество денег для его продолжения. Если не учитывать неопределенность и риск, то достаточным условием финансовой реализуемости инвестиционного проекта является неотрицательность на каждом шаге величины накопленного сальдо потока.
78. Методы и критерии оценки эффективности инвестиционного проекта: их перечень и характеристика
Простые методы, основанные на учетных оценках, относятся к статическим методам, так как не учитывают временной характер денежных потоков по проекту.
Методы ориентированы на усредненные значения различных показателей и результатов хозяйственной деятельности предприятия. Достоинством этих методов является их простота.
Поэтому их можно использовать на стадии предварительной оценки альтернатив для быстрой отбраковки проектов.
Простые (статические) методы делятся на однопериодные и многопериодные.
Однопериодные методы
Основные предположения, лежащие в основе однопериодных (статических) методов оценки:
расчет ведется только внутри одного периода,
обычно выбирается период со средними поступлениями и выплатами,
при расчете необходимо все единовременные потоки преобразовать в периодические (например, расчет ведется не на основании фактически совершенных расходов на инвестирования, а с учетом амортизации),
основной источник информации для оценки - отчет о прибылях и убытках.
Разновидности однопериодных методов:
Сравнение прибыли. Выбирается проект с максимальной средней прибылью за период. Методом сравнения средней прибыли можно сравнивать только проекты с одинаковым сроком жизни и одинаковыми первоначальными инвестициями.
Сравнение издержек. Выбирается проект с минимальными средними затратами за период. Методом сравнения издержек можно сравнивать только проекты с одинаковым сроком жизни, одинаковыми первоначальными инвестициями и одинаковой прибылью.
Сравнение доходности. Выбирается проект с максимальной доходностью за период. Ограничения те же, что и на метод средней прибыли.
i=прибыль до вычетов %/сред.величину инвестированного капитала (1/2 исходной суммы кап.вложений IC)
Многопериодные методы
Основные предположения, лежащие в основе многопериодных (статических) методов оценки:
расчет ведется по всем периодам,
основной источник информации - отчет о движении денежных средств.
Разновидности многопериодных методов:
1. Срок окупаемости инвестиций (PP - payback period)
Критерий PP показывает число периодов, за которые инвестиция будет полностью возмещена за счет генерируемых проектом доходов.
PP=min N
при
котором
 ,
где IC - весь
инвестированный
капитал.
а) формула для расчета PP=IC/P:, где Р - среднегодовая прибыль за один период по проекту.
б) если денежные потоки носят характер аннуитета, то PP=IC/A
Коэффициент рентабельности инвестиций (ROI - return on investment) или учетная норма прибыли (ARR - accounting rate of return
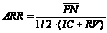 ,
где PN - средняя за период чистая прибыль,
RV - остаточная (ликвидационная стоимость).
Текущая стоимость денег находится путем дисконтирования каждого из потоков платежей на процент, который мог бы быть заработан, если бы эти средства были получены сегодня. Тогда текущая стоимость или дисконтированная сумма (PV - present value):
Для
ежегодного
начисления
процентов:

Метод чистой текущей стоимости (NPV - net present value).
В основе метода лежит принцип получения положительного эффекта от инвестиции.
Критерий показывает, насколько превысят ожидаемые по проекту доходы затраченные суммы на первоначальное инвестирование:
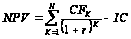
Если принять IC = CF0
то

79. Методы оценки эффективности инвестиций в ценные бумаги
Каждое решение представляет собой определенный риск или возможность получения дохода.
Основными критериями инвестиционных качеств объектов инвестирования является доходность, риск и ликвидность.
Доходность - это прибыль и рост курсовой стоимости ЦБ. Риск - риск неполучения доходов. Доходность и риск находятся в обратной взаимосвязи.
Ликвидность - способность ЦБ быстро и без потерь превращаться в деньги.
При оценке инвестиционных качеств ЦБ используют методы фундаментального и технического анализа. Фундаментальный анализ базируется на оценке эффективности деятельности предприятия эмитента.
Технический анализ основывается на оценке рыночной конъюнктуры и динамики курса. Для этого используются индексы фондового рычага.
Эффективность любых форм инвестиций рассчитывается на основе сопоставления эффектов (доходов) и затрат на его получение. Поскольку доход по ЦБ может быть получен лишь в будущем для сопоставимости он должен быть приведен к настоящему времени путем инвестирования. Должна быть построена зависимость:
Е f = Со - I / I = Д / I,
где Е f- эффективность инвестирования в ЦБ;
Со текущая (дисконтированная) стоимость ЦБ;
I - сумма инвестируемых средств.
В современной российской практике при оценке сравнительной эффективности в качестве базы сравнения используют предполагаемую среднюю стоимость возможных источников инвестиций.
Критериями оценки эффективности ЦБ являются:
NPN (аналог ЧДД) > 0;
РI (индекс доходности) > 1;
IRR (внутренняя норма доходности); > нормы дисконтирования;
РР (период возмещения инвестиций, срок окупаемости).
Чем выше доход, тем больше риск. Чтобы уменьшить риск, можно вкладывать средства единовременно в разные ЦБ.
Y= Индекс роста ЦБ / Индекс роста ЦБ всего рынка.
где Y -коэффициент принимается равный от 0,5 до 2, а в целом по рынку ЦБ значение Y = 1.
Если Y = 1, то риск вложения в данные акции сопоставим с риском рынка ЦБ в целом. Если Y растет, то увеличивается рискованность ЦБ. Если снижается, то уменьшение рисков.
Индекс доходности рассчитывается как среднеквадратичное отклонение
80. Источники и методы финансирования инвестиционных проектов
ИП - система организационно-правовых и расчетно-финансовых документов, обоснованных выгодность и успешность инвестиционного замысла.
Собственные средства инвестора (перераспределенная прибыль прошлых лет и амортизация);
Привлеченные к собственным (эмиссия акций, учредительные, паевые, членские взносы);
Заемные средства (кредиты, облигационные займы);
Господдержка на безвозмездной и беспроцентной основе;
Участие иностранного капитала в уставном фонде на предприятии.
Методы финансирования - принципиальные подходы к финансированию отдельных инвестиционных проектов, которые используются хозяйствующими субъектами при разработке политики формирования инвестиционных ресурсов.
1. Бюджетное финансирование - инвестиции за счет целевого характера использования бюджетных ресурсов. Источники - средства федерального бюджета, субъектов РФ и органов местного самоуправления.
2. Самофинансирование - предприятие, имея финансовую самостоятельность и независимость, могут сами решать вопрос о распределении чистой прибыли, оставшейся после выплаты налогов в бюджет и других долговых обязательств.
3. Акционирование - метод обычно используется на начальном этапе освоения инвестиционного проекта. Объявляется открытая подписка на акции создаваемого предприятия для юр. и физ. лиц. Акционерный капитал формируется за счет эмиссии и продажи акций на рынке ценных бумаг.
4. Долговое финансирование - метод, при котором основными источниками являются долгосрочные кредиты коммерческих банков, правительственные субсидии, частное размещение долговых обязательств.
5. Смешанное финансирование - вложение средств осуществляется различными инвесторами частного и госсекторов экономики на основе долевого участия.
Лизинг - долгосрочная аренда с правом выкупа.
Факторинг - особая форма кредита в виде финансовых услуг, предоставляемых банками, мелкими и средними фирмами через свои дочерние фактор-фирмы.
Система документов формируется из следующих:
1 группа: устав предприятия, учредительные документы, лицензии.
2 группа: бухгалтерский баланс с приложениями, расчетно-аналитическая записка о финансовом состоянии предприятия.
3 группа: бизнес-план инвестиционного проекта.
4 группа: проектно-сметная документация: пояснительная записка, рабочие чертежи, сметы расходов.
Началом инвестиционного проекта принято считать его финансирование, а завершение или окончание – ликвидация.
Размещено на