Эффект производственного рычага
за счет снижения постоянных расходов + 2,0%
Итого баланс факторов: +12,8%.
Как известно в практике расчетов, влияние на прибыль отдельных факторов, базирующихся на категории маржинального дохода, должно быть отнесено на результаты от продаж. Если есть остатки нереализованной продукции или незавершенного производства, то они в учете должны оцениваться на уровне переменных расходов. Методология анализа результатов от продаж наилучшим образом увязывается с организацией производственного учета по системе директ-костинг. Для сопоставления отчета о прибылях и убытках по данной производственной (эксплуатационной) бухгалтерии характерно ведение учета по варианту автономии финансовой бухгалтерии от производственной. Отчет о прибылях и убытках составляется на основании учетных регистров производственной бухгалтерии в условиях ведения учета по системе стандарт костинг.
Отклонения по расходу материалов расчленяются на две части: за счет изменения цен и за счет использования материалов, что показывает детали, из которых сложились общие суммы отклонений по этим двум направлениям. Причины отклонения (за счет перерасхода) от стандартов за счет использования материалов;
- не качественность или не кондиционность материалов
- применение дополнительного материала с целью исправления недостатков изделий и прохождения ими контроля;
- потери из-за неэффективности работ и низкой квалификации рабочих и др.
- причины отклонений за счет цен:
- изменение в базисных ценах на материалы;
- пропуск момента закупки такого количества материалов, при котором поставщик предоставляет
скидки для расчетов наличными;
- перерасход по транспортным расходам и хранение;
- покупка материала, не соответствующего по качеству, заложенному в расчет стандарта.
В процессе анализа выявляют отклонения в расходе зарплаты за счет правильности использования рабочего времени (за счет производительности) и за счет изменения ставок. Причины отклонения за счет использования рабочего времени:
- несоответствие оборудования;
- неэффективная организация (задержка в установленном режиме работы, подаче материалов, инструментов и т.д.);
- недостатки в подготовке производства;
- несоответствие материалов стандартным требованиям, что приводит к дополнительным затратам рабочего времени для их обработки и др.
- причины отклонений за счет изменения ставок:
- использование рабочих, квалификация которых не соответствует предусмотренной стандартом технологии;
- оплате труда по исправлению брака;
- плавающий уровень часовой ставки, определяемой прогрессивной системой бонусов и др.
Такая детализация может быть выполнена по данным первичных документов производственной бухгалтерии.
Для выявления отклонений от стандартов по укрупненным причинам их расчет может быть выполнен с помощью аналитических формул. Например, для отклонений за счет производительности труда (Vе)
Vе=(Та-Тs) Rs*Qa,
где Та - время изготовления одного изделия фактическое, мин.;
Тs - время изготовления одного изделия стандартное, мин.;
Rs - ставка оплаты за одну минуту стандартная;
Qs - количество деталей фактическое.
Аналогичны формулы и для расчета других отклонений по разным причинам.
Глава 3. Анализ и оценка эффекта производственного рычага на предприятии
3.1. Краткая характеристика предприятия "Казахмыс ПЛС" и оценка его финансового состояния
Казахмыс ПЛС является лидирующей международной группой по добыче и переработке природных ресурсов, чьи акции котируются в Великобритании и Казахстане, имеющей значительные доли участия в области производства меди, золота, цинка, серебра, генерирования электроэнергии и нефтедобычи.
Казахмыс ПЛС является крупнейшим производителем меди в Казахстане и одним из десяти лидирующих производителей меди в мире, владеющим 20 рудниками, 10 горно-обогатительными фабриками и двумя медеплавильными производственными комплексами. Производство меди является полностью интегрированным, начиная с добычи руды и заканчивая производством конечной продукции в форме катодной меди и медной катанки. В 2007 году из собственной руды в сумме им было произведено 341 тысяча тонн катодной меди. Производство поддерживается внутренними поставками электроэнергии и значительной железнодорожной инфраструктурой. Казахмысу также принадлежит "MаM", германская перерабатывающая компания по производству медной продукции, выпускающая широкий ассортимент продукции предварительной обработки и полуфабрикатов из меди и медных сплавов.
Казахмыс производит значительные объемы других металлов, в том числе цинка, серебра и золота. В 2007 году Казахмыс произвел 45 тысяч тонн металлического цинка и 133 тысячи тонн цинкового концентрата. Казахмыс является четвертым крупнейшим производителем серебра в мире (в 2007 году было произведено 19 млн. унций серебра). Подразделение "Казахмыс Gold", которое в июле 2007 года приобрело компанию "Eurаziа Gold Inc", имеет новые крупные проекты по разработке и разведке месторождений. В 2007 году группой произведено 146 тысяч унций золота, ей принадлежит 2.3. млн. унций подсчитанных и предполагаемых ресурсов.
В собственности подразделения группы "Казахмыс Power" находится недавно приобретенная, крупнейшая в Казахстане Экибастузская угольная электростанция с номинальной мощностью в 4000 МВт. Кроме того, подразделению принадлежит угольный карьер "Майкубен Вест", который покрывает потребность электростанции в топливе примерно на 20% с производством угля в 3,4 млн. тонн в 2007 году.
Подразделение "Казахмыс Petroleum" приобрело разведочный блок Восточный Акжар площадью 602кмІ, расположенный в районе восточной границы Прикаспийской низменности.
Группа входит в список компаний FTSE-100, котирующихся на Лондонской фондовой бирже, она также котируется на Казахстанской фондовой бирже (KASE). В 2007 году ею получены доходы в размере 5.3 млрд. долларов при показателе EBITDA 2.3. млрд. долларов. В Группе работает 65,000 человек, главным образом, казахстанских граждан. Стратегической целью Группы является диверсификация и участие в расширении возможностей разработки значительных природных ресурсов в Центральной Азии.
Чистая задолженность Группы, состоящая из денежных средств и денежных эквивалентов, краткосрочных инвестиций и займов, на 30 сентября 2008 г. составила $1,676 миллионов, в сравнении с $901 миллионом на 30 июня 2008 г.
Основная причина увеличения чистой задолженности заключается в приобретении 8 августа 2008 г. дополнительных 35,733,717акций в ENRC.
Средства с кредитной линии предэкспортного финансирования Группы на сумму $2.1. миллиарда, договор о котором был подписан 29 февраля 2008 г., были полностью сняты и будут погашаться в течение 48 месяцев равными долями начиная с марта 2009 г. У "MаM" имеется кредитная линия в размере ?230миллионов, договор о которой был подписан в мае 2006 г., с которой на 30 сентября 2008 г. снято ?129 миллионов; эта кредитная линия будет погашаться в течение 12 месяцев начиная с июня 2009 г. в зависимости от размера суммы, снятой на 31 мая 2009 г. В дополнение к денежным средствам Группы, которые на 30 сентября 2008 г. составляли $467 миллионов, у Группы имеется договор о возобновляемой кредитной линии в размере $200 миллионов до августа 2009 г., с возможностью продления на один год. Средства с этой линии пока не снимались.
Группа проводит общий обзор своей деятельности с целью учета текущего положения на рынке. В настоящее время пересматривается второстепенное использование капитала, также, на период низких цен, вероятно, будут приостановлены некоторые второстепенные производственные операции. Подготовка предварительных технико-экономических обоснований для основных проектов в Актогае и Бощекуле будет продолжена, поскольку в краткосрочной перспективе они не потребуют больших вложений капитала. Группа внимательно следит за перспективами движения денежных средств с целью управления базовой стоимостью своих активов и потребностями в капитале для обеспечения непрерывной эффективности производственных операций Группы и поддержания маржи прибыли.
Любое ослабление тенге по отношению к доллару США вызывает убытки от курсовой разницы, которые при консолидации учитываются непосредственно в капитале. При этом снижение курса КZT положительно влияет на доходность казахстанских подразделений, возникающую за счет пересчета затрат, произведенных в местной валюте.
3.2. Анализ и оценка эффекта производственного рычага на предприятии
Производственный рычаг - количественная оценка изменения прибыли в зависимости от изменения объемов реализации.
Производственный рычаг - отношение вклада на покрытие постоянных затрат к величине прибыли.
Производственный рычаг (производственный леверидж) показывает во сколько раз темпы изменения прибыли от продаж превышают темпы изменения выручки от продаж. Зная производственный рычаг можно прогнозировать изменение прибыли при изменении выручки.
Минимальный объем выручки, необходимый для покрытия всех расходов, называется точкой безубыточности, в свою очередь, насколько может уменьшиться выручка, что бы предприятие сработало без убытков показывает запас прочности.
Изменение выручки может быть вызвано изменением цены, изменением натурального объема продаж и изменением обоих этих факторов.
Ценовой производственный рычаг вычисляется по формуле:
Рц = В/П
Учитывая, что В = П + Зпер + Зпост, можно записать:
Рц = (П + Зпер + Зпост) /П =1 + Зпер/П + Зпост/П (1)
где,
| В | - | выручка от продаж. |
| П | - | прибыль от продаж. |
| Зпер | - | переменные затраты. |
| Зпост | - | постоянные затраты. |
| Рц | - | ценовой операционный рычаг. |
| Рн | - | натуральный операционный рычаг. |
Натуральный производственный рычаг вычисляется по формуле:
Учитывая, что В = П + Зпер + Зпост, можно записать:
Рн = (П + Зпост) /П = 1 + Зпост/П (2)
Пример 1. По 2 факторам: ценовом и натуральном производственных рычагах
| Показатель | Измеритель | Средний объем | |
| реализации | |||
| Период | 9 мес. | 9 мес. | |
| 2008 г. | 2007 г. | ||
| Медь | т/ USD | 8050 | 7142 |
| Средняя цена за тонну USD | USD | 7966 | 7096 |
|
Сумма выручки по средней цене |
USD | 64 126 300,00 | 50 679 632,00 |
| З/пост | USD | 5 801 185,73 | 3 400 897,25 |
| З/пер | USD | 53 515 641,77 | 43 123 004,93 |
| Полугодовая доходность реализации | USD | 4 809 472,50 | 4 155 729,82 |
При средней прибыльности 15% годовых, в краткосрочном - полугодовом периоде, доходность составит в 2008г.7,5% и в аналогичном периоде 2007г.8,2%
Решение:
1. Рц= (П + Зпер + Зпост) /П
Рц=4809472,50+53515641,77+5801185,73) /4809472,50 = 13,33
2. Рн = (П + Зпост) /П
Рн = (4809472,50+5 801 185,73) / 4809472,50=1,82
Вывод: за 9 мес. 2008г. эффективность производства, выпуска и реализации продукции Казахмыс Купер, так как доля затрат по выпуску и реализации продукции по отношению к прибыли составило 13,33 что выше на 1,13 раз. По сравнению с аналогичным периодом 2007 г. который составил 12,2.
В условиях рыночной экономики благополучие любого предприятия зависит от величины получаемой прибыли. Одним из инструментов управления и влияния на балансовую прибыль предприятия является производственный леверидж. Он позволяет оценить экономическую выгоду в результате изменения структуры себестоимости и объема выпуска продукции.
Производственный леверидж аналитики используют для определения степени чувствительности операционной прибыли компании к изменению объема продаж. Данный показатель тесно связан с расчетом области безубыточности, т.е. точки с нулевой операционной прибылью (общие доходы равны общим издержкам).
Леверидж и анализ безубыточности служат инструментом для:
текущего планирования при определении возможной величины прибыли, убытков, "интервала выживаемости";
обеспечения информацией при принятии решения путем анализа влияния изменений цены продукции, объемов производства, величины издержек на прибыль;
оценки новых проектов на основе прогнозируемых издержек и доходов.
Основным принципом, лежащим в основе анализа безубыточности и, следовательно, операционного левериджа, является характер поведения затрат. Одни расходы изменяются с колебанием объема продаж, другие – остаются неизменными вне зависимости от него. Издержки первой категории относятся к переменным, которые изменяются от изменения объема выпуска продукции, относятся сырье и материалы, топливо и энергия для технологических целей, покупные изделия и полуфабрикаты, основная заработная плата основных производственных рабочих, освоение новых видов продукции и др., вторые – к постоянным - амортизационные отчисления, арендная плата, заработная плата административно-управленческого аппарата, проценты за кредит, командировочные расходы, расходы на рекламу и др.
Для использования модели производственного левериджа вводятся следующие предположения:
1. Факторы, входящие в состав модели, отвечают утверждениям:
издержки обоснованно подразделяются на переменные и постоянные;
переменные издержки варьируются пропорционально объему продаж;
постоянные – остаются неизменными при любых колебаниях;
продажная цена единицы продукции стабильна в диапазоне, включенном в анализ.
2. Условия, относящиеся к деятельности компании и окружающей среде, которые подчеркивают статичный характер расчета:
ассортимент реализуемой продукции остается неизменным;
эффективность деятельности постоянна;
цены факторов, влияющих на себестоимость, не изменяются;
единственный показатель, влияющий на себестоимость, – объем продаж.
уровень запасов на начало и конец периода принимаются неизменными;
нет существенного изменения в общем уровне цен за данный период.
Анализ безубыточности может проводиться графическим и аналитическим методами.
График показывает зависимость доходов, издержек и прибыли от объемов продаж. Место пересечения линий совокупных издержек и совокупного дохода определяет точку безубыточности, то есть тот объем продаж в натуральном выражении, с которого компания выходит из зоны убытков и начинает наращивать прибыль.
Пример 2
Выручка от реализации– 64126300,00 USD
Постоянные издержки– 5 801 185,73 USD
Переменные издержки– 53 515 641,77 USD
Объем продаж – 8050 тонн
Необходимо определить:
1) точку безубыточности;
2) какая операционная прибыль останется у компании, если количество реализованной продукции сократится на 15%.
Точку безубыточности можно рассчитать следующим образом:
qкр = Зпост / (p – Зпер)
p x qкр = Зпост*q*p / ((p – Зпер) * q)
qкр = Зпост*В / (В – Зпер)
qкр = ((5801185,73 * 64126300,00) / (64126300,00 – 53515641,77)) /8050 = 4355 тонн
Таким образом, точка безубыточности равна 4355 тонн. Это объем, при выпуске которого "Казахмыс" получает нулевую операционную прибыль.
Общая формула для определения значения производственного левериджа следующая:
(производственный леверидж) Jпр = ((Цена – Зпер) *обьем) / ((цена – Зпер) * обьем – Зпост), где
Jпр – операционный леверидж;
р – цена единицы продукции;
cv – переменные издержки на единицу продукции;
q – объем продаж;
Cf – постоянные издержки;
(p – cv) xq – Cf – операционная прибыль компании.
Операционный леверидж показывает, на сколько процентов изменится операционная прибыль при увеличении/уменьшении объема продаж на 1%.
Jпр = (7966 – 6 647,91) / (7966– 6 647,91) – 720,64= 1.
Заключение
Разная степень влияния переменных и постоянных затрат на величину прибыли при изменении объемов производства обуславливает эффект операционного рычага (производственного левериджа). Он состоит в том, что любое изменение объемов продаж вызывает более сильное изменение прибыли. Кроме того, сила операционного рычага возрастает с ростом удельного веса постоянных затрат.
В условиях рыночной экономики благополучие предприятия напрямую зависит от величины получаемой прибыли. Требуются обоснованные и взвешенные подходы при принятии как стратегических, так и тактических решений на основе широкого использования экономических методов, базирующихся на системе показателей, отражающих взаимосвязь существующих отношений в реальной экономической системе. Рассмотрим операционный рычаг как инструмент управления и влияния на прибыль предприятия.
Леверидж - процесс управления активами и пассивами предприятия, направленный на возрастание прибыли. Буквально - это рычаг для подъема тяжестей, то есть некий фактор, наибольшее изменение которого может привести к существенному изменению результативных показателей, дать так называемый левериджный эффект, или эффект рычага. По сути производственный леверидж (операционный рычаг) - это потенциальная возможность влиять на балансовую прибыль путем изменения структуры себестоимости и объема выпуска продукции.
Список использованной литературы
Финансовый менеджмент: теория и практика: учебник / Под ред. Стояновой Е.С. М.: Перспектива, 2002 г.
Теплова Т.В. Финансовый менеджмент: управление капиталом и инвестициями: учебник. М.: ГУВШЭ, 2000 г.
Акулов В.Б. Финансовый менеджмент: учебник. www. mainpgu. karelia. ru.
Степанов Дм. Эффект финансового левериджа и специфика его расчета в российских условиях, www. d-stepanov. narod. ru.
Менеджмент в России и за рубежом, №2 / 2000 г. Керимов В.Э., Батурин В.М. Финансовый леверидж как эффективный инструмент управления финансовой деятельностью предприятия.
Курс лекций "Основы финансового менеджмента", Лытнев О., www. cfin. ru.
Финансовый менеджмент - теория и практика_Ковалев В. В_2007 2-е изд
Финансовый менеджмент. Учебный курс_Бланк И. А_2004 2-е изд
Финансы_Зви Боди, Роберт Мертон_Учебник_2007
ПРИЛОЖЕНИЕ № 1
30 октября 2008г.
Производственный отчет Казахмыс ПЛС за третий квартал, закончившийся 30 сентября 2008 года.
Рост производства катодной меди из собственного сырья в третьем квартале 2008 г. до 92 тыс. т по сравнению с 82 тыс. т во втором квартале 2008 года:
поддерживался за счет непрерывного улучшения положения с оборудованием;
рост производства в третьем квартале позволил за первые 9 месяцев 2008 г.
достичь объема в размере 249 тыс. т, аналогично соответствующему периоду 2007 г.;
соответствует ранее объявленным планам по поддержанию годового производства катодной меди из собственного сырья в 2008 году на уровне 2007 года.
Несмотря на известные потрясения, происходившие на финансовых рынках, в течение года сохранялся твердый спрос на медную продукцию.
В течение первых 9 месяцев 2008 г. производство попутной продукции и золота в целом было позитивным:
производство золота в виде попутной продукции возросло на 13% до 92 тыс. унций
за счет более высокого содержания золота на двух новых рудниках;
кроме того, уровень производства в нашем подразделении по производству золота возрос на 17% до 42 тыс. унций;
производство цинка в концентрате возросло на 3% до 105 тыс. т.;
производство серебра снизилось на 18% до 12 млн. унций, что отражает более низкий уровень добычи руды в Жезказганском регионе.
Подразделение "Казахмыс Power" увеличило производство электроэнергии на 29% до 7,900 ГВт/ч в течение первых 9 мес. 2008 года:
что отражает увеличение спроса на электроэнергию в Казахстане и значительный потенциал роста электростанций.
В настоящее время производится пересмотр капитальных затрат с целью учета нынешних рыночных условий:
рассматривается возможность временного прекращения второстепенных производственных операций на период снижения цен;
разработка технико-экономических обоснований для основных проектов в Актогае и Бощекуле будет продолжена, поскольку в ближайшие сроки они не потребуют крупных капиталовложений;
что в ожидании более привлекательных цен будут уменьшены отдельные
несущественные капитальные затраты.
Главный исполнительный директор Олег Николаевич Новачук прокомментировал: “Мы удовлетворены данными результатами, которые свидетельствуют о продолжающемся росте производства в течение года. Группа продолжает выполнять свой производственный план, заявленный в начале года, несмотря на неблагоприятные погодные условия в первом квартале. Спрос со стороны потребителей нашей продукции до сих пор оставался устойчивым. Мы позитивно оцениваем долгосрочные прогнозы относительно меди, учитывая динамику потенциального соотношения спроса и предложения. Безусловно, мы все переживаем сейчас непростой и нестабильный период. В связи с этим, мы пересматриваем нашу производственную деятельность и капитальные затраты с учетом ситуации на рынке.
Мы довольны результатами нашего энергетического подразделения, увеличившего производство электроэнергии на 29% за первые 9 месяцев 2008 г. ”
Обзор производства меди
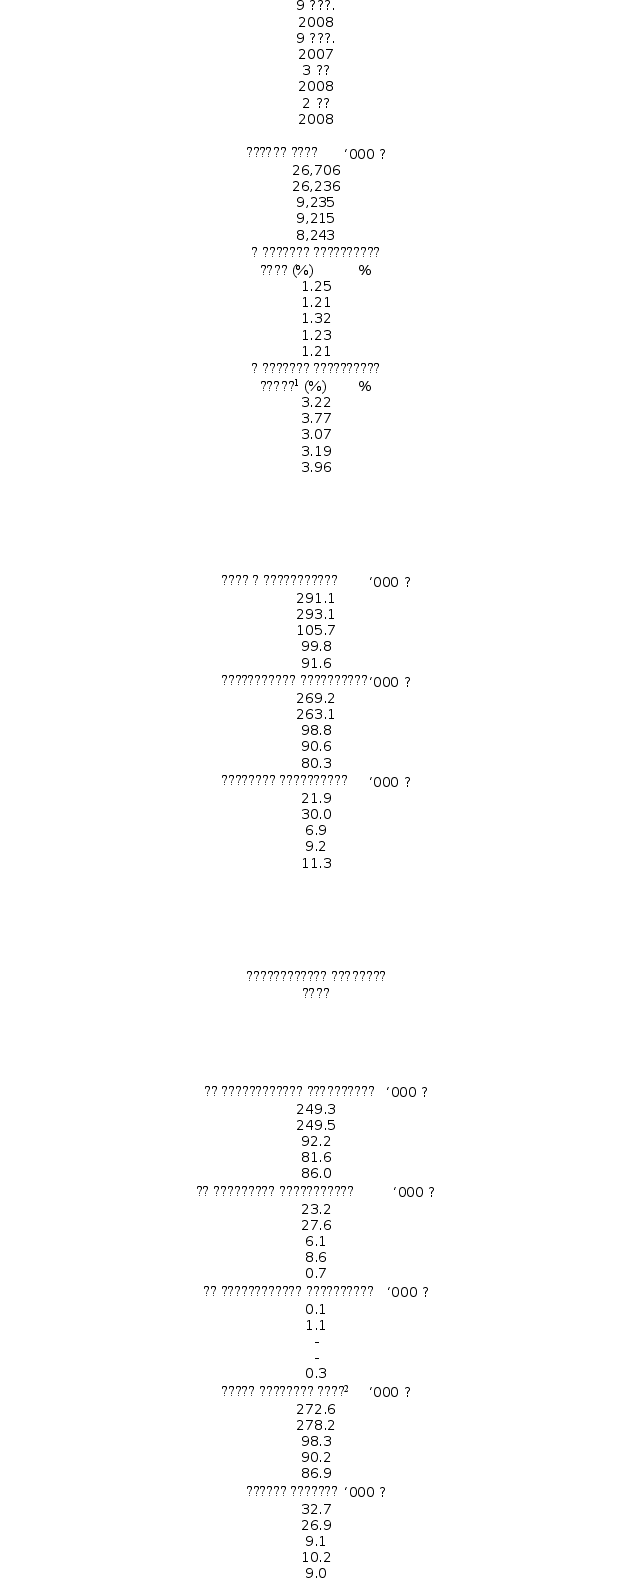
ПРОИЗВОДСТВО KAZAKHMYS COPPER
3 КВ 2007.
1. Только полиметаллические руды.
2. Включая медь для производства медной катанки.
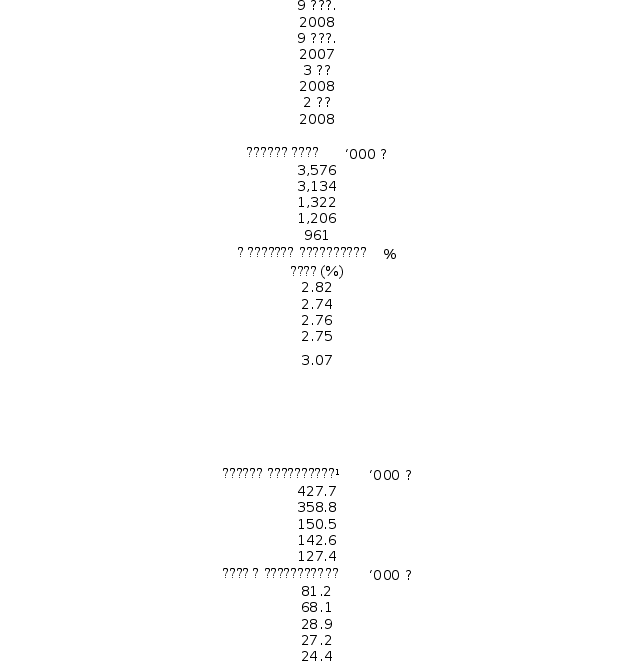
Добыча руды в объеме 26.7 миллионов тонн соответствует объемам производства за 9 месяцев, закончившиеся 30 сентября 2007 г. В третьем квартале 2008 г. уровень добычи продолжал расти благодаря улучшению положения с оборудованием, облегчившего доступ к рудным телам на ряде рудников.
Кроме того, на рудниках Акбастау, Таскура и Абыз продолжался рост объема добычи после возобновления их производственной деятельности в предшествующем периоде 2008 г. Данный рост был скомпенсирован снижением уровня добычи на рудниках Нурказган и Космурун, которые находятся на стадии подготовки к переходу на подземную добычу, и на Южном руднике, на котором проходят ремонтные работы.
Работы по удалению пустых пород на руднике Коунрад к концу 2008 г., вероятно, будут приостановлены, поскольку имеющееся содержание и себестоимость делают эту производственную деятельность экономически неэффективной при нынешних условиях. Прочие второстепенные виды производственной деятельности пересматриваются с целью приостановки без какого-либо сокращения рабочей силы. Это не повлияет на производственные прогнозы 2008 года.
Производство меди из собственного концентрата в размере 269.2 тыс. т. по сравнению с 9 месяцами 2007 г. несколько увеличилось. Это произошло за счет роста содержания металла в руде и переработки Нурказганской руды, складировавшейся в 2007 г., но скорректировано различиями в сроках транспортировки и переработки руды между обогатительными фабриками и рудниками.
Объемы покупного концентрата меняются в зависимости от содержания и цены концентрата, а также технологических требований. Более низкие объемы приобретенного концентрата отражаются в снижении уровня производства готовой продукции из сырья третьих сторон.
Производство катодной меди из собственного концентрата в течение первых 9 месяцев 2008 г. соответствует предшествующему году. В третьем квартале 2008 г. был переработан концентрат, накопленный в течение предшествующего квартала, что снизило объем складированного концентрата. Часть концентрата, произведенного в третьем квартале 2008 г., на конец периода была в процессе транспортировки и будет переработана в течение четвертого квартала 2008 г. Наши результаты продолжают соответствовать плану по производству катодной меди на 2008г., при этом производство меди из собственного сырья находится, по меньшей мере, на уровне 2007 г.
В 2008 г. заметно увеличился объем медной катанки, производимой на заказ, что отражает спрос на нее со стороны заказчиков в Китае и сохранение устойчивого спроса на медную продукцию.
Kazakhmys Copper - Обзор по регионам
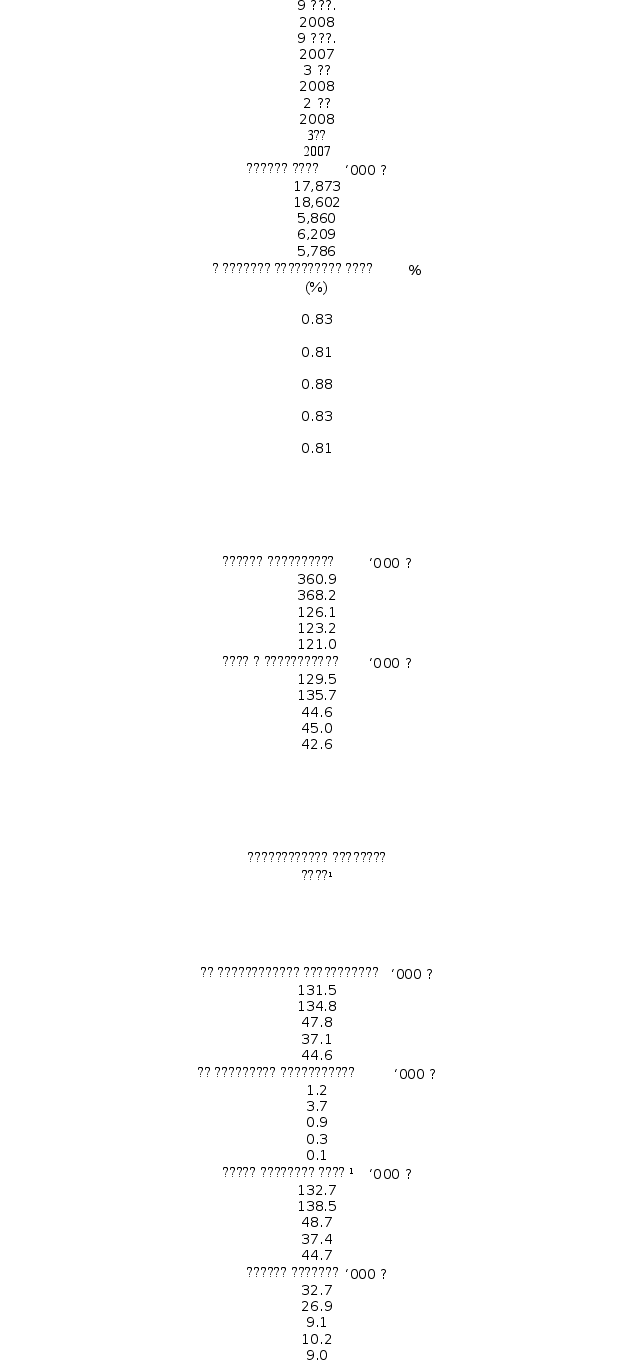 ЖЕЗКАЗГАНСКИЙ
КОМПЛЕКС
3 КВ 2008.
1. Включая медь, используемую для производства катодной меди
Добыча руды на Жезказганском комплексе слегка снизилась по сравнению со вторым кварталом 2008 г. Тем не менее, снижение уровня добычи руды не повлияло на уровень производства металла благодаря улучшению содержания.
Незначительное увеличение объема добычи руды по сравнению с третьим кварталом
2007 г. связано с работой по добыче на новом руднике Таскура, начавшейся в апреле
2008 г. Данный рост был скомпенсирован снижением производства в третьем квартале2008г. на Южном руднике, где продолжаются ремонтные работы подъемного оборудования основной шахты, которые, вероятно завершатся к концу 2008 г.
Общее производство в течение 9 месяцев 2008 г. было на 4% ниже, чем в том же периоде прошлого года, за счет низкого уровня добычи на Южном руднике в 2008 г., и скорректировано увеличением производства на новом руднике Таскура.
Среднее содержание меди увеличилось по сравнению со вторым кварталом 2008 г. в основном за счет значительного увеличения содержания на руднике Жомарт.
В третьем квартале 2008 г. содержание меди увеличилось до 0.88%, с 0.81% в третьем квартале 2007 г. Это произошло за счет повышения содержания меди в руде, добытой на новом руднике Таскура, увеличения добычи с повышенным содержанием меди на руднике Жомарт и снижения добычи с пониженным содержанием на Южном руднике.
Изменения в производстве меди в концентрате на Жезказганском комплексе отражают изменения в объеме добытого металла.
Производство катодной меди из собственного концентрата в третьем квартале 2008 г. было на 29% выше, чем в предшествующем квартале, в результате переработки концентрата, накопившегося во втором квартале 2008 г. во время ремонтных работ на медеплавильном заводе.
Производство катодной меди из собственного концентрата в течение первых 9 месяцев 2008 г. было ниже по сравнению с тем же периодом прошлого года, что отражает снижение извлечения металла.
Kazakhmys Copper - Обзор по регионам
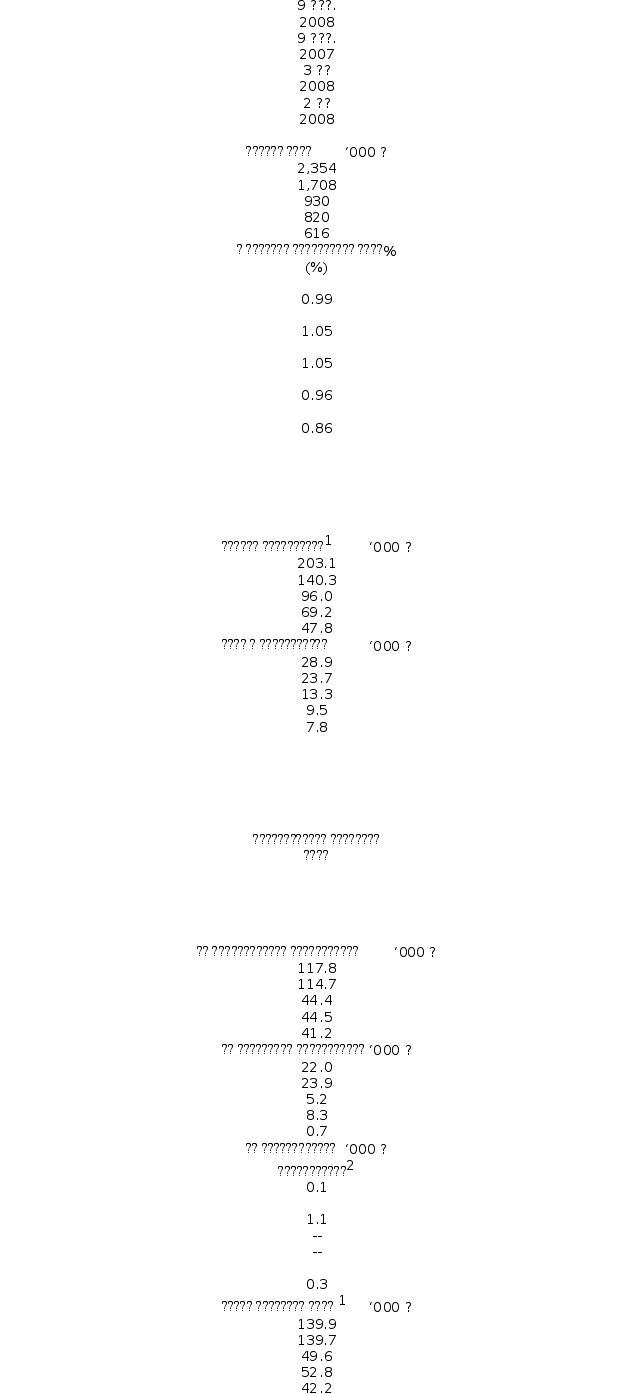 БАЛХАШСКИЙ
КОМПЛЕКС
3 КВ 2007.
1. Не включает концентрат, перерабатываемый третьими сторонами.
2. Отражает толлинговое сырье, предоставленное третьими сторонами.
Уровень добычи руды на Балхашском комплексе в третьем квартале 2008 г. повысился благодаря улучшению положения с оборудованием.
Общий рост извлечения руды в течение 2008 г. произошел за счет повышения уровня добычи на руднике Коунрад, где проходило удаление пустых пород, сопровождавшееся незначительным уровнем добычи.
Среднее содержание меди увеличилось с 0.96% во втором квартале 2008 г. и 0.85% в третьем квартале 2007 г. до 1.05% в третьем квартале 2008 г. за счет улучшения содержания на руднике Саяк после облегчения доступа к рудному телу.
Снижение среднего содержания меди в руде, зарегистрированное в течение 9 месяцев 2008 г., отражает влияние производства на руднике Коунрад с более низким содержанием, на котором, как указано ранее, добыча к концу года вероятно будет приостановлена.
Производство меди в концентрате увеличилось по сравнению со всеми предшествующими периодами, что частично отражает увеличение уровня добычи руды и ее более высокое содержание. Руда из рудника Акбастау Карагандинского региона, содержащая только медь, продолжает перерабатываться Балхашским комплексом. Это делается для того, чтобы использовать простаивающие мощности обогатительной фабрики этого комплекса и добиться более высоких коэффициентов извлечения из этой руды, содержащей только медь. Полиметаллические руды с рудника Акбастау продолжают перерабатываться на Карагайлинской обогатительной фабрике Карагандинского региона. После введения в эксплуатацию Нурказганской обогатительной фабрики Карагандинского региона, нурказганская руда больше не транспортируется в Балхашский комплекс, а непосредственно перерабатывается на Нурказганской обогатительной фабрике. Производство катодной меди в большинстве периодов 2008 г. соответствует предшествующим периодами пока еще не показывает роста производства концентрата. Это связано с ростом объема незавершенных работ и различиями в сроках транспортировки концентрата из других регионов. В последующие шесть месяцев эта ситуация изменится по мере завершения незавершенных работ. Сернокислотный завод продолжает наращивать производство. В течение первых четырех месяцев его эксплуатации произведено 196 тысяч тонн серной кислоты. Это сопоставимо с полной эксплуатационной мощностью завода - 1.5. миллионов тонн в год.
Kazakhmys Copper - Обзор по регионам
 ВОСТОЧНЫЙ
РЕГИОН
3 КВ 2007.
1. Не включает концентрат, перерабатываемый третьими сторонами.
Добыча руды в Восточном регионе росла во всех периодах 2008 г., чему способствовало улучшение ситуации с оборудованием. Это особенно заметно на Николаевском руднике в третьем квартале, а также в течение первых девяти месяцев 2008 г. на Орловском и Артемьевском рудниках.
Общее увеличение содержания меди в руде в 2008 г. отражает рост уровня добычи руды в течение 9 месяцев по 30 сентября 2008 г. на Орловском руднике с относительно высоким содержанием меди, а также увеличение уровня добычи руды и содержания меди на Николаевском руднике в третьем квартале 2008 г.
Производство меди в концентрате в Восточном регионе увеличилось по сравнению со вторым кварталом 2008 г., что отражает увеличение уровня добычи руды и содержания меди, а также переработку полиметаллических руд с рудника Космурун Карагандинского региона на Николаевской обогатительной фабрике начиная с октября 2007 г.
Kazakhmys Copper - Обзор по регионам