Анализ и диагностика финансово-хозяйственной деятельности предприятия транспорта
ФЕДЕРАЛЬНОЕ АГЕНСТВО МОРСКОГО И РЕЧНОГО ТРАНСПОРТА
ФЕДЕРАЛЬНОЕ ГОСУДАРСТВЕННОЕ ОБРАЗОВАТЕЛЬНОЕ УЧРЕЖДЕНИЕ ВЫСШЕГО ПРОФЕССИОНАЛЬНОГО ОБРАЗОВАНИЯ
Санкт-Петербургский государственный университет водных коммуникаций
Кафедра: Экономика и управление на предприятии водного транспорта
Дисциплина: Аналаз и диагностика финансово-хозяйственной деятельности
Курсовой проект
Анализ и диагностика финансово-хозяйственной деятельности предприятия транспорта
Выполнила:
Вариант: 6348 предприятия А, Б; перевозка
Проверила: К.Э.Н., доцент Суворова Л.П.
Санкт-Петербург 2009
Содержание
Введение
Раздел 1. Анализ финансовой устойчивости
Раздел 2. Анализ и диагностика оценочных показателей деятельности предприятия
Раздел 3. Анализ и диагностика имущественного и финансового состояния предприятия
Вывод
Список использованной литературы
Введение
Курсовой проект состоит из трех разделов.
В первом разделе представлены теоретические данные по выбранной теме - анализ финансовой устойчивости.
Во втором разделе выполняется анализ и диагностика уровня показателей:
динамика валовой и чистой прибыли;
динамика и структура доходов и прибыли;
динамика и структура рентабельности продаж;
производительность и эффективность труда.
Выполняется факторный анализ данных по перевозкам предприятий А и Б. Применяются метод разниц и метод цепных подстановок.
В третьем разделе выполняется анализ и диагностика имущественного и финансового состояния предприятия: балансовым методом и методом финансовых коэффициентов.
В заключении каждого раздела даны выводы, где сгруппированы важнейшие факторы влияния, которые определили достигнутый уровень показателей, а так же анализируются полученные результаты.
Раздел 1. Анализ финансовой устойчивости
Финансовое состояние предприятий, его устойчивость во многом зависят от оптимальности структуры источников капитала (соотношения собственных и заемных средств) и от оптимальности структуры активов предприятия, в первую очередь - от соотношения собственных и оборотных средств, а также от уравновешенности отдельных активов и пассивов предприятия.
Анализ финансовой устойчивости включает:
Анализ состава и размещения активов.
Анализ динамики и структуры использования финансовых ресурсов.
Анализ наличия собственных оборотных средств.
Анализ наличия и структуры оборотных средств.
Анализ дебиторской задолженности.
Анализ платёжеспособности.
Анализ состава и размещения активов
Анализ проводят, сравнивая данные по балансу на начало и конец года, определяя, где размещены активы. Важным показателем оценки финансовой устойчивости является темп прироста реальных активов - это реально существующее собственное имущество и финансовые вложения по их действительной стоимости.
Реальными активами не является:
1. Нематериальные активы.2. Износ основных фондов и материалов.3. Использование прибыли.4. Заёмные средства
Анализ динамики и структуры источников финансовых ресурсов
Для оценки финансовых ресурсов используют:
Коэффициент автономии (Ка), которая характеризует независимость финансового состояния от заёмных средств. Он показывает долю собственных средств в общей сумме источников. Минимальное значение коэффициента автономии = 0.6 при Ка=>0.6 означает, что все обязательства могут быть покрыты его собственными средствами. Он определяется на начало и на конец года и его увеличение говорит об увеличении финансовой независимости.
Коэффициент финансовой устойчивости. (Ку) Ку З - заёмные средства. К - кредиторская за должность и другие
Анализ наличия и движения собственных оборотных средств.
Источниками образования собственных оборотных средств являются:
Уставной капитал.
Отчисления от прибыли (в Ф. накопления, потребления).
Целевое финансирование и поступления.
Арендные обязательства.
Вклады учредителей.
Целевое финансирование и поступления представляют собой источник средств предприятия, предназначенных для осуществления мероприятий целевого назначения (на содержание детских учреждений и т.д.). Источниками, анализа являются актив и пассив баланса. При анализе определяют фактическое состояние собственных основных средств и факторы, влияющие на динамику.
Анализ динамики и структуры оборотных средств
Анализ проводят, сравнивая данные на начало и конец года выявляют законность и целесообразность отвлечения средств из оборота. На финансовое состояние влияет не само наличие дебиторской задолженности, а её размер, движение и форма, т.е. вызвана эта задолженность. Возникновение дебиторской задолженности представляет собой объективный процесс в хозяйственной деятельности. При системе безналичных расчётов так же как кредиторская, дебиторская задолженность не всегда появляется в результате нарушения и не всегда ухудшает финансовое состояние по этому нельзя в полной сумме считать отвлеченными СОС из оборота т.к. часть её служит объектом банковского кредитования и не влияет на платёжеспособность хозяйствующего субъекта. Различается
Нормальная - это рабочим и служащим по з/п., с бюджетом.
Неоправданная (по претензиям, возмещение материального ущерба) она представляет собой форму незаконного отвлечения оборотных средств и нарушением финансовой дисциплины.
Счета, которые покупатели не оплатили, называются сомнительными или безнадёжными долгами. Наличие их говорит о нерациональной политике предприятия по предоставлении отсрочки. При наличии оправдательных документов безнадёжные долги списываются на убытки. Сомнительная дебиторская задолженность может быть и по статьям “товары отгруженные" и “прочие оборотные активы” в статью товары отгруженные могут включать неоправданную дебиторскую задолженность в виде отгруженных товаров и сданных работ по расчётным документам, не переданным в банек на инкассо, по которым истекли сроки установленные для сдачи документов, отгруженных товаров и сданных работ по расчётным документам не оплаченными срок покупателями и заказчиками. При анализе данных аналитического учёта надо выявить случаи и объём скрытой дебиторской задолженности возникшей в следствии предоплаты материалов поставщикам без их отгрузки предприятию. При снижении объёма дебиторской задолженности важно установить, не являлось ли это следствием списания её на убытки, и имеют целей соответствующие оправдательные документы.
Анализ платёжеспособности
Одним из показателей, характеризующих финансовое положение предприятия, является его платежеспособность, т.е. возможность своевременно погашать свои платежные обязательства наличными денежными ресурсами.
Оценка платежеспособности по балансу осуществляется на основе характеристики ликвидности оборотных активов, которая определяется временем, необходимым для превращения их в денежные средства. Чем меньше требуется времени для инкассации данного актива, тем выше его ликвидность. Ликвидность баланса - возможность субъекта хозяйствования обратить активы в наличность и погасить свои платежные обязательства. Она зависит от степени соответствия величины имеющихся платежных средств величине краткосрочных долговых обязательств. Ликвидность предприятия - это более общее понятие, чем ликвидность баланса.
Понятие платежеспособности и ликвидности очень близки, но второе более ёмкое. От степени ликвидности баланса и предприятия зависит платежеспособность. В то же время ликвидность характеризует как текущее состояние расчетов, так и перспективу. Предприятие может быть платежеспособным на отчетную дату, но при этом иметь неблагоприятные возможности в будущем, и наоборот.
Раздел 2. Анализ и диагностика оценочных показателей деятельности предприятия
Исходные данные:
Таблица 1
Отчет о выполнении бюджета доходов и расходов за 2006г.
Валюта заполнения: тыс. руб.
| № п/п | статья | бизнес-план | отчет |
| 1 | 2 | 3 | 4 |
|
ДОХОДЫ |
|||
| 1. | Доходы от текущей (эксплуатационной) деятельности | ||
| 1.1 | доходы от реализации песка, | 184110 | 191119 |
| в том числе по потребителям: | |||
| 1.1.1 | от ОАО №1 |
43302 |
40081 |
| добыча песка | 12634 | 12024 | |
| перевозка песка | 23634 | 21003 | |
| ПРР по песку | 7034 | 7054 | |
| 1.1.2 | от ОАО №2 |
78867 |
76753 |
| добыча песка | 18900 | 18975 | |
| перевозка песка | 48333 | 46647 | |
| ПРР по песку | 11634 | 11131 | |
| 1.1.3 | Предприятие А |
7168 |
32807 |
| добыча песка | 1500 | 9970 | |
| перевозка песка | 5034 | 18250 | |
| ПРР по песку | 634 | 4587 | |
| 1.1.4 | Предприятие В |
9176 |
12500 |
| добыча песка | 2033 | 2834 | |
| перевозка песка | 6043 | 8024 | |
| ПРР по песку | 1100 | 1642 | |
| 1.2 | доходы от ПРР прочих грузов | 4560 | 2334 |
| 1.3 | доходы от перевозки прочих грузов | 41037 | 26644 |
| 2 | Прочие доходы | 5634 | 2634 |
| 3 | Внереализац. и операционные доходы | 2890 | 3710 |
| 3.1 | Прочие операционные доходы | 2780 | 3634 |
| 3.2 | Прочие внереализационные доходы | 110 | 76 |
| 4 | Дотации | 0 | 0 |
| 5 | Итого доходов | 192634 | 197463 |
| 5.1 | полученные от сторонних организаций | 140864 | 156044 |
| 5.2 | полученные внутри корпорации | 51770 | 41419 |
Таблица 2
Расшифровка доходов от ПРР за 2006г.
| №п/п | Заказчик-покупатель | Род груза | По отчету | По бизнес-плану | ||
| Объем, тыс. тонн | Доходы, тыс. руб. | Объем, тыс. тонн | Доходы, тыс. руб | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1.1 | ОАО №1 | Добыча-погрузка песка | 1500 | 12024 | 1550 | 12634 |
| 1.2 | ОАО №2 | Добыча-погрузка песка | 2200 | 18975 | 2200 | 18900 |
| 1.3 | Предприятие "А" | Добыча-погрузка песка | 200 | 1533 | 250 | 1500 |
| 1.4 | Предприятие "Б" | Добыча-погрузка песка | 500 | 2834 | 350 | 2033 |
| 1.5 |
Итого добыча песка |
4400 | 35366 | 4350 | ||
| 2.1 | ОАО №1 | Выгрузка песка собственной добычи | 1500 | 7054 | 1550 | 7034 |
| 2.2 | ОАО №2 | Выгрузка песка собственной добычи | 2200 | 11131 | 2200 | 11634 |
| 2.3 | Предприятие "А" | Выгрузка песка собственной добычи | 200 | 906 | 250 | 634 |
| 2.4 | Предприятие "Б" | Выгрузка песка собственной добычи | 500 | 1642 | 350 | 1100 |
| 2.5 |
Итого по выгрузке |
4400 | 20733 | 4350 | ||
| 2.6 |
Всего по песку собственной добычи |
8800 | 56099 | 8700 | 55476 | |
| 3.1 | ДСК 1 | Щебень; отсев | 84 | 446 | 85 | 140 |
| 3.2 | ДСК 2 | Щебень; отсев | 86 | 135 | 85 | 140 |
| 3.3 | ДСК 3 | Щебень; отсев | 84 | 162 | 85 | 145 |
| 3.4 | АБЗ | Щебень; отсев | 176 | 868 | 175 | 850 |
| 3.5 | П. база1 | Соль | 31 | 673 | 30 | 666 |
| 3.6 | П. база2 | Соль | 25 | 50 | 25 | 56 |
| 3.7 |
Итого по другим видам груза |
486 | 2334 | 485 | 1997 | |
| 4. |
Всего по погрузочно-разгрузочным работам |
9286 |
58433 |
9185 |
57473 |
|
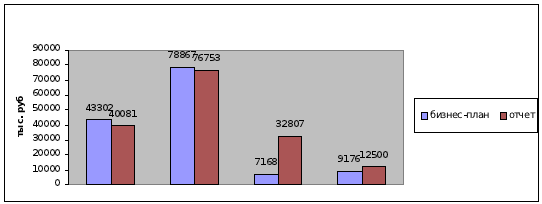
Рис.1 Доходы от текущей деятельности
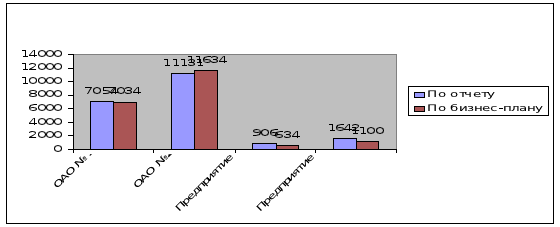
Рис.2 Доходы от добычи - погрузки песка
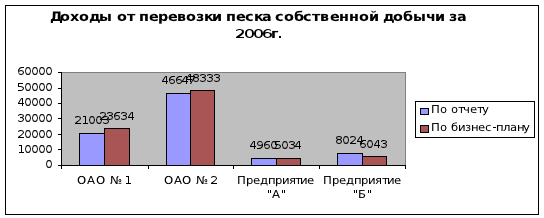
Рис.3 Доходы от перевозки песка
Таблица 3
Расшифровка доходов от перевозок за 2006г., тыс. руб.
| №п/п | По отчету | По бизнес-плану | |||||||
| Покупатель-заказчик | Род груза | Объем перевозок, тыс. тонн | Расстояние перевозки, км | Грузооборот, тыс. ткм | Доходы от перевозок, тыс. руб. | Объем перевозок, тыс. тонн | Грузооборот, тыс. ткм | Доходы от перевозок, тыс. руб. | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 1.1 | ОАО №1 | Песок собственной добычи | 1500 | 129 | 193500 | 21003 | 1550 | 199950 | 23634 |
| 1.2 | ОАО №2 | 2200 | 126 | 277200 | 46647 | 2200 | 277200 | 48333 | |
| 1.3 | Предприятие "А" | 200 | 160 | 32000 | 4960 | 250 | 40000 | 5034 | |
| 1.4 | Предприятие "Б" | 500 | 141 | 70500 | 8024 | 350 | 49350 | 6043 | |
| 1.5 | Итого по песку собственной добычи | 4400 | 556 | 573200 | 80634 | 4350 | 566500 | 83044 | |
| 2.1 | Предприятие "В" | Щебень; отсев | 24 | 535 | 12840 | 2477 | 20 | 10700 | 4634 |
| 2.2 | Предприятие "Г" | Щебень; отсев | 72 | 563 | 40536 | 4421 | 75 | 42225 | 4366 |
| 2.3 | Предприятие "Д" | Щебень; отсев | 29 | 250 | 7250 | 2799 | 25 | 6250 | 2534 |
| 2.4 | Предприятие "Е" | Щебень; отсев | 164 | 226 | 37064 | 16947 | 170 | 38420 | 15664 |
| 2.5 | Итого по щебню, отсеву | 289 | 1574 | 97690 | 26644 | 290 | 97595 | 27198 | |
| 2.6 | Всего по перевозкам | 4689 | 2130 | 670890 | 107278 | 4640 | 664095 | 110242 | |
Таблица 4
Распределение расходов по видам работ и услуг за 2006г. (по отчету), тыс. руб.
| № п/п | Элементы и статьи затрат | Доставка песка собственной добычи | Перевозки других грузов | Погрузка, разгрузка других грузов | КОФ | Другие производства и устройства | Итого прямых расходов | Расходы по управлению | Всего затрат по обычным видам деятельности | |||
| Землесосы на добыче | Флот на перевозках | Гидроперегру-жатели на выгрузке | Полная доставка | |||||||||
| 1.1 | Фонд оплаты труда | 5758 | 8541 | 1958 | 16257 | 2766 | 686 | 336 | 13352 | 17140 | 9247 | 42644 |
| 1.2 | Отчисления на социальные нужды | 2050 | 3080 | 697 | 5827 | 945 | 244 | 120 | 4522 | 5831 | 3292 | 14950 |
| 1.3 | Материальные затраты: | 6749 | 21776 | 5925 | 34450 | 7051 | 20 | 301 | ||||
| - топливо и э/э | 4819 | 18982 | 3293 | 27094 | 6147 | 20 | 300 | |||||
| - материалы | 1930 | 2794 | 2632 | 7356 | 904 | - | 1 | |||||
| 1.4 | Амортизация | 3904 | 903 | 500 | 5307 | 293 | 553 | 100 | ||||
| 1.5 | Прочие: | 8188 | 11173 | 3163 | 22524 | 3618 | 20 | 56 | ||||
| - рацион бесплатного питания | 400 | 1787 | 800 | 2987 | 578 | - | 16 | |||||
| - зимний отстой | 11 | 151 | 19 | 181 | 49 | - | 1 | |||||
| - ремонт | 5838 | 9236 | 2344 | 17418 | 2990 | 20 | 39 | |||||
| - налоги | 1939 | - | - | 1939 | - | - | - | |||||
| - остальные | - | - | - | - | - | - | - | |||||
| 1.6 | Итого прямых расходов | 26649 | 45473 | 12243 | 84365 | 14673 | 1523 | 913 | 17874 | 148634 | 31463 | 180097 |
| 1.7 | С учетом распределения | 32290 | 55099 | 14835 | 102223 | 17779 | 1845 | 1106 | 21658 | 180097 | 38123 | 218220 |
Таблица 5
Распределение расходов по видам работ и услуг за 2006г. (по бизнес-плану), тыс. руб.
| № п/п | Элементы и статьи затрат | Доставка песка собственной добычи | Перевозки других грузов | Погрузка, разгрузка других грузов | КОФ | Другие производ-ства и устройства | Итого прямых расходов | Расходы по управлению | Всего затрат по обычным видам деятельности | |||
| Земле-сосы на добыче | Флот на перевоз-ках | Гидропере-гружатели на выгрузке | Полная доставка | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| 1.1 | Фонд оплаты труда | 5800 | 8300 | 2000 | 16100 | 3000 | 700 | 400 | 10300 | 30500 | 8500 | 39000 |
| 1.2 | Отчисления на социальные нужды | 2065 | 3000 | 720 | 5785 | 1000 | 300 | 150 | 3623 | 10858 | 3026 | 13884 |
| 1.3 | Материальные затраты: | 8000 | 20000 | 6000 | 34000 | 8000 | 30 | 400 | 23770 | 66200 | 800 | 67000 |
| - топливо и э/э | 7000 | 18000 | 4000 | 29000 | 7000 | 30 | 390 | 8180 | 44600 | 400 | 45000 | |
| - материалы | 1000 | 2000 | 2000 | 5000 | 1000 | 10 | 15590 | 21600 | 400 | 22000 | ||
| 1.4 | Амортизация | 3700 | 900 | 500 | 5100 | 300 | 600 | 100 | 6650 | 12750 | 250 | 13000 |
| 1.5 | Прочие: | 7363 | 11160 | 3820 | 22343 | 3000 | 40 | 62 | 331 | 25776 | 17224 | 43000 |
| - рацион бесплатного питания | 350 | 1700 | 800 | 2850 | 600 | - | 20 | - | 3470 | - | 3470 | |
| - зимний отстой | 13 | 160 | 20 | 193 | 50 | - | 2 | - | 245 | - | 245 | |
| - ремонт | 5000 | 9300 | 3000 | 17300 | 2350 | 40 | 40 | 331 | 20061 | - | 20061 | |
| - налоги | 2000 | - | - | 2000 | - | - | - | - | 2000 | 1500 | 3500 | |
| - остальные | - | - | - | - | - | - | - | - | - | 15724 | 15724 | |
| 1.6 | Итого прямых расходов | 26928 | 43360 | 13040 | 83328 | 15300 | 1670 | 1112 | 44674 | 146084 | 29800 | 175884 |
| 1.7 | С учетом распределения | 32421 | 52205 | 15700 | 100326 | 18421 | 2011 | 1339 | 53787 | 175884 | 35879 | |
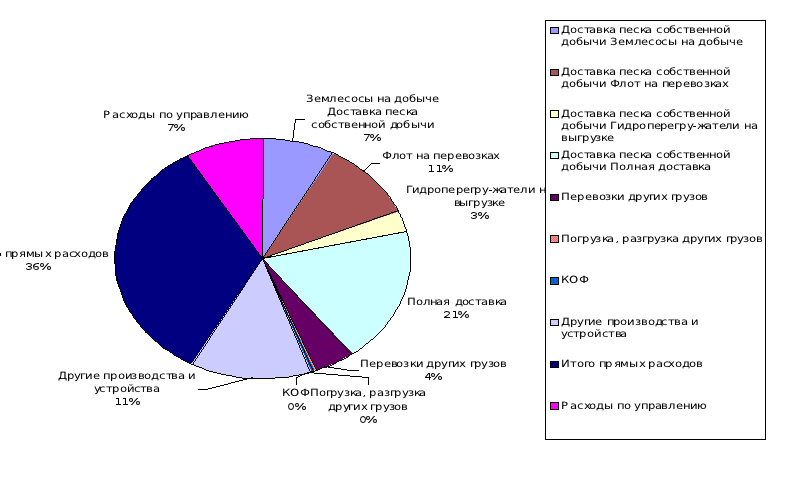
Рис.4 Структура расходов по бизнес – плану
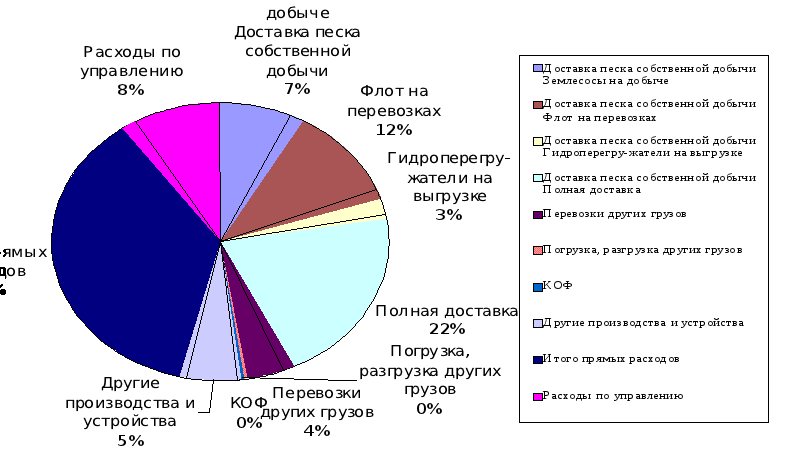
Рис.5 Структура расходов по отчету.
Производительность тру3да по предприятию определяется:
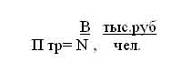
где В - выручка, тыс. руб.
N - среднесписочная численность работников, чел.
Среднесписочная численность равна 511 чел., в том числе на перевозках занято 253 чел., на ПРР 69 чел.
При расчете плановых показателей среднесписочная численность персонала составляет 540 чел., в том числе на перевозках занято 252 чел., на ПРР 68 чел.
П тр отчет= 386,425 тыс. руб. /чел.
П тр план= 322,896 тыс. руб. /чел.
Средняя заработная плата определяется:
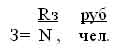
З отчет = 112708,41 руб. /чел.
З план = 97933,33 руб. /чел.
ТП. тр = Птр. отч / П тр. пл * 100%
ТП. тр = 119,67 %
ТЗ = Зотч / Зпл * 100%
ТЗ = 115,09 %
К = ТП. тр /ТЗ > 1?
К = 119,975 /115 = 1,0348 > 1
Эффективность труда определяется величиной снижения себестоимости вследствие опережающего роста производительности труда по сравнению с ростом заработной платы (с учетом ЕСН). Снижение или рост себестоимости обеспечивает соответствующий рост прибыли или убыток:
Т’З - Т’П. тр
±ΔS= Т’П. тр *Из, %
где ±ΔS - снижение или рост себестоимости работ, %
Т’З - коэффициент роста средней зарплаты:
Т’З= ТЗ/ 100
Т’Птр. - коэффициент роста производительности труда:
Т’Птр =ТПтр/ 100
Из - доля заработной платы (с учетом ЕСН) в составе расходов, %
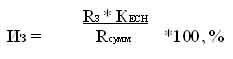
Из= 26,39 %
Т’З =1,1509
Т’Птр = 1, 1967
±ΔS= - 1,1089 %
Полученная расчетом экономия в процентах пересчитывается на абсолютную величину затрат:
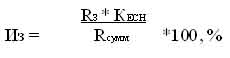
±ΔR= - 2419,916 тыс. руб.
Эффективность труда (если получена экономия, т.е. со знаком минус) определяется:
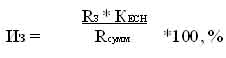
Этр = - 0,04202 руб. /руб. или 4, 202 %
Таблица 6
Отчет о прибылях и убытках за 2006г. тыс. руб.
| Наименование показателя | Код строки | За отчетный период | За аналогичный период предыдущего года |
| 1 | 2 | 3 | 4 |
| Доходы и расходы по обычным видам деятельности | |||
| Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом НДС, акцизов и аналогичных обязательных платежей) | 010 | 197463 | 174364 |
| Себестоимость проданных товаров, продукции, работ, услуг | 020 | 148634 | 140634 |
| Валовая прибыль | 029 | 48829 | 33730 |
| Коммерческие расходы | 030 | - | - |
| Управленческие расходы | 040 | 32063 | 24036 |
| Прибыль (убыток) от продаж | 050 | 16766 | 9694 |
| Прочие (операционные) доходы и расходы | |||
| Проценты к получению | 060 | ||
| Проценты к уплате | 070 | ||
| Доходы от участия в других организациях | 080 | ||
| Прочие операционные доходы | 090 | 3634 | 756 |
| Прочие операционные расходы | 100 | 5646 | 3064 |
| Внереализационные доходы и расходы | |||
| Внереализационные доходы | 120 | 76 | 166 |
| Внереализационные расходы | 130 | 1606 | 503 |
| Прибыль (убыток) до налогообложения | 140 | 13224 | 7049 |
| Отложенные налоговые активы | |||
| Отложенные налоговые обязательства | |||
| Налог на прибыль и иные аналогичные платежи | 150 | 5143 | 1606 |
| Прибыль (убыток) от обычной деятельности | 160 | 8081 | 5443 |
| Чрезвычайные доходы и расходы | |||
| Чрезвычайные доходы | 170 | ||
| Чрезвычайные расходы | 180 | 10 | |
| Чистая прибыль | 190 | 8071 | 5443 |
| СПРАВОЧНО: | |||
| Постоянные налоговые обязательства (активы) | |||
| Базовая прибыль (убыток) на акцию | |||
| Разводненная прибыль (убыток) на акцию | |||
Таблица 7
Динамика валовой и чистой прибыли
| Показатели | За предшествующий год | По отчету | Прирост (±Δ), тыс. руб | То же в % |
| 1. Выручка нетто от продажи продукции | 174364 | 197463 | 23099 | 13,25 |
| 2. Себестоимость проданной продукции | 140634 | 148634 | 8000 | 5,69 |
| Валовая прибыль | 33730 | 48829 | 15099 | 44,76 |
| 4.1 Коммерческие расходы | 0 | - | - | - |
| 4.2 Управленческие расходы | 24036 | 32063 | 32062 | - |
| 5. Прибыль от продаж | 9694 | 16766 | 7072 | 72,95 |
| 6.1 Операционные доходы | 756 | 3634 | 2878 | 380,69 |
| 6.2 Операционные расходы | 3064 | 5646 | 2582 | 84,27 |
| 7.1 Внереализационные доходы | 166 | 76 | -90 | -54,22 |
| 7.2 Внереализационные расходы | 503 | 1606 | 1103 | 219,28 |
| 8. Прибыль до налогообложения | 7049 | 13224 | 6175 | 87,60 |
| 9. Налог на прибыль | 1606 | 5143 | 3537 | 220,24 |
| 10. Прибыль от обычных видов деятельности | 5443 | 8081 | 2638 | 48,47 |
| 11.1 Чрезвычайные доходы | - | - | - | - |
| 11.2 Чрезвычайные расходы | - | 10 | - | - |
| Чистая (нераспределенная) прибыль | 5443 | 8071 | 2628 | 48,28 |
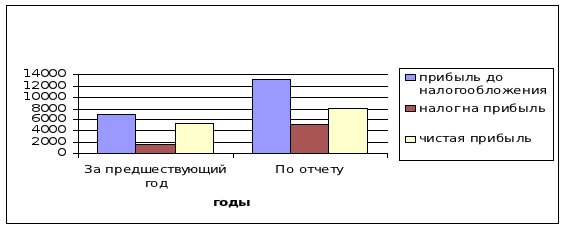
Рис.6 Динамика прибыли до налогообложения, чистой прибыли и налога на прибыль
Таблица 8
Динамика и структура доходов по всем видам деятельности
| Показатели | За предыдущий год t б, тыс. руб | По отчету t0, тыс. руб | Рост, % | Доля в итоге, % | прирост, взвешенный на структуру | |
| tб | t0 | |||||
| 1. Доходы по всем видам деятельности всего, втом числе: | 175286 | 201173 | 114,77 | 100,00 | 100,00 | 114,77 |
| Доходы по обычным видам деятельности | 174364 | 197463 | 113,25 | 99,47 | 98,16 | 111,16 |
| Прочие операционные доходы | 756 | 3634 | 480,69 | 0,43 | 1,81 | 8,68 |
| Внереализационные доходы | 166 | 76 | 45,78 | 0,09 | 0,04 | 0,02 |
| 1.4 Чрезвычайные доходы | 0 | 0 | 0,00 | 0,00 | 0,00 | 0,00 |
| 2. Расходы по всем видам деятельности всего, в том числе: | 168237 | 187959 | 111,72 | 100,00 | 100,00 | 111,72 |
| 2.1 Затраты на производство и реализацию продукции | 140634 | 148634 | 105,69 | 83,59 | 79,08 | 83,58 |
| 2.2 Управленческие расходы | 24036 | 32063 | 133,40 | 14,29 | 17,06 | 22,76 |
| 2.3 Прочие операционные расходы | 3064 | 5646 | 184,27 | 1,82 | 3,00 | 5,54 |
| 2.4 Внереализационные расходы | 503 | 1606 | 319,28 | 0,30 | 0,85 | 2,73 |
| 2.5 Чрезвычайные расходы | - | 10 | 0,01 | |||
| 3. Прибыль от реализации продукции (валовая без учета расходов по управлению) | 33730 | 48829 | 144,76 | 100,00 | 100,00 | 144,76 |
| 4. Прибыль от продаж (с учетом расходов по управлению) | 9694 | 16766 | 172,95 | 28,74 | 34,34 | 59,39 |
| 5. Прибыль до налогообложения | 7049 | 13224 | 187,60 | 20,90 | 27,08 | 50,81 |
| 6. Прибыль от обычной деятельности (после налогообложения) | 5443 | 8081 | 148,47 | 16,14 | 16,55 | 24,57 |
| 7. Чистая прибыль (нераспределенная) | 5443 | 8071 | 148,28 | 16,14 | 16,53 | 24,51 |
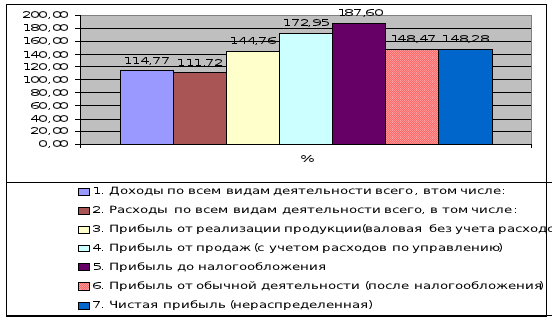
Рис.7 Динамика роста доходов, расходов, прибыли
Таблица 9
Динамика и структура рентабельности продаж
| Показатели | За предшествующий год, tб | По отчету, t0 | Прирост | Индекс роста |
| 1 | 2 | 3 | 4 | 5 |
| Доля валовой прибыли в выручке от продажи продукции, товаров, работ, услуг | 19,34% | 24,73% | 5,38 | 1,28 |
| Рентабельность затрат на производство продукции, товаров, работ, услуг | 23,98% | 32,85% | 8,87 | 1,37 |
| Доля прибыли от продаж в выручке от продаж продукции, товаров, работ, услуг | 5,56% | 8,49% | 2,93 | 1,53 |
| Рентабельность всех производственных затрат | 6,89% | 9,28% | 2,39 | 1,35 |
| Доля прибыли до налогообложения в выручке от продаж продукции, товаров, работ, услуг | 4,04% | 6,70% | 2,65 | 1,66 |
| Доля чистой прибыли в выручке от продаж продукции, товаров, работ, услуг | 3,12% | 4,09% | 0,97 | 1,31 |
| Рентабельность всех затрат, исчисленная по прибыли до налогообложения | 4, 19% | 7,04% | 2,85 | 1,68 |
| Рентабельность всех затрат, исчисленная по чистой прибыли | 3,24% | 4,29% | 1,06 | 1,33 |
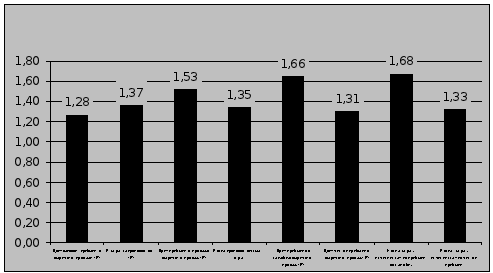
Рис.8 Индекс роста рентабельности
Таблица 10
Динамика и структура доходов, сгруппированных по источникам (по видам продукции транспортного предприятия)
| Показатели | По бизнес-плану (тыс. руб.) | По отчету (тыс. руб.) | Темп роста, % | Доля в общем итоге | Пересчитанный план на фактическую структуру, тыс. руб. | Отклонение от пересчитанного плана, тыс. руб. | Доля пересчитанного отклонения в общем приросте, % | |
| По плану | По отчету | |||||||
| 1. Доходы от перевозок всего, в т. ч.: | 124081 | 120568 | 97,1688 | 64,41 | 61,06 | 117619,48 | 2948,52 | 61,06 |
| Доходы от перевозок и песка собственной добычи | 83044 | 93924 | 113,101 | 43,11 | 47,57 | 91627,07 | 2296,93 | 47,57 |
| Доходы от перевозок остальных грузов | 41037 | 26644 | 64,9268 | 21,30 | 13,49 | 25992,42 | 651,58 | 13,49 |
| 2. Доходы от погрузо-разгрузочных работ всего, в т. ч.: | 60029 | 70551 | 117,528 | 31,16 | 35,73 | 68825,66 | 1725,34 | 35,73 |
| Доходы от ПРР на добыче песка | 35067 | 43803 | 124,912 | 18, 20 | 22,18 | 42731,79 | 1071,21 | 22,18 |
| Доходы от ПРР на выгрузке песка | 20402 | 24414 | 119,665 | 10,59 | 12,36 | 23816,95 | 597,05 | 12,36 |
| Доходы от ПРР на остальных грузах | 4560 | 2334 | 51,1842 | 2,37 | 1,18 | 2276,92 | 57,08 | 1,18 |
| Прочие доходы | 5634 | 2634 | 46,7519 | 2,92 | 1,33 | 2569,58 | 64,42 | 1,33 |
| 4. Итого доходов от обычных видов деятельности (от производственной уставной деятельности) | 189744 | 193753 | 102,113 | 98,50 | 98,12 | 189014,73 | 4738,27 | 98,12 |
| Доходы от реализации имущества | 2780 | 3634 | 130,719 | 1,44 | 1,84 | 3545,13 | 88,87 | 1,84 |
| Прочие внереализацион-ные доходы | 110 | 76 | 69,0909 | 0,06 | 0,04 | 74,14 | 1,86 | 0,04 |
| 7. Итого внереализацион-ные и операционные доходы | 2890 | 3710 | 128,374 | 1,50 | 1,88 | 3619,27 | 90,73 | 1,88 |
| 8. Всего доходов | 192634 | 197463 | 102,507 | 100,00 | 100,00 | 192634 | 4829 | 100,00 |
| в том числе полученные внутри корпорации | 140864 | 156044 | ||||||
Таблица 11
Динамика и структура доходов, сгруппированных по коммерческому признаку (позаказам клиентуры)
| Показатели | По бизнес - плану, tпл, тыс руб | По отчету, t0, тыс руб | Прирост (±Δ), тыс. руб | Доля в итоге | По бизнес - плану | По отчету | Средняя цена | индекс средних цен руб/т | ||||||
| Объем реализ. продукции, тыс тонн | Грузооборот, тыс ткм | Объем реализпродукции, тыс тонн | Грузо-оборот, тыс ткм | По бизнес - плану руб/т | По бизнес - плану руб/ 1000 ткм | По отчету руб/т | По отчету руб/ 1000 ткм | |||||||
| 1. Доходы от реализации песка всего: | 138513 | 136733 | -1780 | 71,9 | 69,2 | 4400 | 566500 | 4350 | 573200 | 31,48 | 0,24 | 31,43 | 0,24 | 0,9985 |
| ЗАО №1 | 43302 | 40081 | -3221 | 22,5 | 20,3 | 1500 | 199950 | 1550 | 193500 | 28,87 | 0,22 | 25,86 | 0,21 | 0,8958 |
| ЗАО №2 | 78867 | 76753 | -2114 | 40,9 | 38,9 | 2200 | 277200 | 2200 | 277200 | 35,85 | 0,28 | 34,89 | 0,28 | 0,9732 |
| Предприятие А | 7168 | 7399 | 231 | 3,7 | 3,7 | 200 | 40000 | 250 | 32000 | 35,84 | 0,18 | 29,60 | 0,23 | 0,8258 |
| Предприятие Б | 9176 | 12500 | 3324 | 4,8 | 6,3 | 500 | 49350 | 350 | 70500 | 18,35 | 0, 19 | 35,71 | 0,18 | 1,9461 |
| 2. Доходы от погрузочно - разгрузочных работ: | 1997 | 2334 | 337 | 1,0 | 1,2 | 485 | 0 | 486 | 0 | 4,12 | 4,80 | 1,1663 | ||
| ДСК - 1 | 140 | 446 | 306 | 0,1 | 0,2 | 85 | - | 84 | - | 1,65 | 5,31 | 3,2236 | ||
| ДСК - 2 | 140 | 135 | -5 | 0,1 | 0,1 | 85 | - | 86 | - | 1,65 | 1,57 | 0,9531 | ||
| ДСК - 3 | 145 | 162 | 17 | 0,1 | 0,1 | 85 | - | 84 | - | 1,71 | 1,93 | 1,1305 | ||
| АБЗ | 850 | 868 | 18 | 0,4 | 0,4 | 175 | - | 176 | - | 4,86 | 4,93 | 1,0154 | ||
| П база 1 | 666 | 673 | 7 | 0,3 | 0,3 | 30 | - | 31 | - | 22, 20 | 21,71 | 0,9779 | ||
| П база 2 | 56 | 50 | -6 | 0,0 | 0,0 | 25 | - | 25 | - | 2,24 | 2,00 | 0,8929 | ||
| 3. Доходы от перевозки прочих грузов всего | 27198 | 26644 | -554 | 14,1 | 13,5 | 290 | 97595 | 289 | 97690 | 0,28 | 0,28 | 0,27 | 0,27 | 0,9787 |
| Предприятие В | 4634 | 2477 | -2157 | 2,4 | 1,3 | 20 | 10700 | 24 | 12840 | 0,43 | 0,43 | 0, 19 | 0, 19 | 0,4454 |
| Предприятие Г | 4366 | 4421 | 55 | 2,3 | 2,2 | 75 | 42225 | 72 | 40536 | 0,10 | 0,10 | 0,11 | 0,11 | 1,0548 |
| Предприятие Д | 2534 | 2799 | 265 | 1,3 | 1,4 | 25 | 6250 | 29 | 7250 | 0,41 | 0,41 | 0,39 | 0,39 | 0,9522 |
| Предприятие Е | 15664 | 16947 | 1283 | 8,1 | 8,6 | 170 | 38420 | 164 | 37064 | 0,41 | 0,41 | 0,46 | 0,46 | 1,1215 |
| 4. Прочие доходы | 24926 | 31752 | 6826 | 12,9 | 16,1 | |||||||||
| 5. Доходов всего | 192634 | 197463 | 4829 | 100,0 | 100,0 | 5175 | 664095 | 5125 | 670890 | |||||
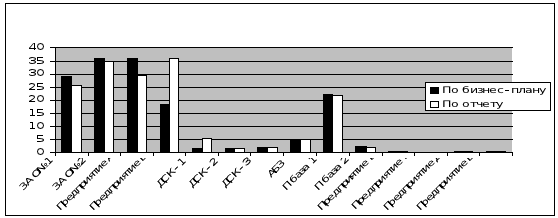
Рис.10 Динамика средней цены по предприятиям
Таблица 12
Информация для факторного анализа доходов и прибыли
| Показатели "h" | Условные обозначения | По плану | По отчету | Разница показателей ±Δh |
| 1. Грузооборот, в т. ч.: | QL тыс. т-км | 89350 | 102500 | 13150 |
| Предприятие А | QL1 | 40000,0 | 32000 | -8000,0 |
| Предприятие Б | QL2 | 49350,0 | 70500 | 21150,0 |
| 2. Доля в объеме работ | U | 1 | 1 | 0,0 |
| Предприятие А | U1 | 0,448 | 0,312 | -0,135 |
| Предприятие Б | U2 | 0,552 | 0,688 | 0,135 |
| 3. Доходы, в т. ч.: | Д | 11077 | 12984 | 1907,0 |
| Предприятие А | Д1 | 5034 | 4960 | -74,0 |
| Предприятие Б | Д2 | 6043 | 8024 | 1981,0 |
| 4. средняя доходная ставка | dсред | 0,124 | 0,127 | 0,003 |
| Предприятие А | d1 | 0,126 | 0,155 | 0,029 |
| Предприятие Б | d2 | 0,122 | 0,114 | -0,009 |
| 5. Средняя себестоимость | Sср | 0,092 | 0,091 | -0,001 |
| Предприятие А | Sср1 | 0,092 | 0,091 | -0,001 |
| Предприятие Б | Sср2 | 0,092 | 0,091 | -0,001 |
| 6. Расходы | R | 8233,9 | 9335,4 | 1101,4 |
| Предприятие А | R1 | 3686,2 | 2914,5 | -771,7 |
| Предприятие Б | R2 | 4547,8 | 6420,9 | 1873,1 |
| 7. Прибыль | P | 2843,06 | 3648,65 | 805,6 |
| Предприятие А | P1 | 1347,85 | 2045,55 | 697,7 |
| Предприятие Б | P2 | 1495,21 | 1603,10 | 107,9 |
| 8. Рентабельность | r | 34,53 | 39,08 | 4,56 |
| Предприятие А | r1 | 36,57 | 70, 19 | 33,62 |
| Предприятие Б | r2 | 32,88 | 24,97 | -7,91 |
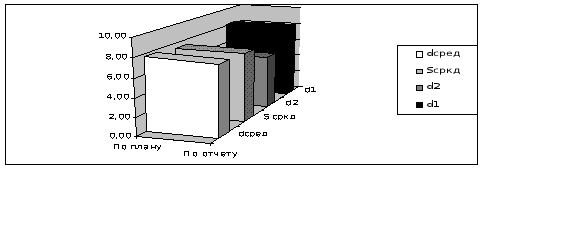
Рис.11 Динамика доходных ставок и себестоимости
Оценка влияния факторов на динамику прибыли от реализации продукции выполняется методами элиминирования:
методом разниц;
методом цепных подстановок.
При этом рассматриваются следующие факторы:
Грузооборот;
. Доходные ставки;
Себестоимость добычи;
Удельный вес (доля) в грузообороте.
Математическое выражение этой зависимости, используемое для анализа:
Ппер = QL ∙ (di - si);
где Ппер - прибыль от перевозок, тыс. руб., QL - грузооборот, тыс. т-км., di-. доходные ставки, si - себестоимость добычи, Ui - удельный вес (доля) в грузообороте.
Метод разниц.
финансовый коэффициент устойчивость балансовый
1. Для предприятия А и предприятия Б, влияние изменения грузоборота на прибыль:
∓DQL* (dплан-sплан) = ∓DПQL
Предприятие А:
∓DПQ L= - 8000* (0,126-0,092) = - 269,57 тыс. руб.,
Предприятие Б:
∓DПQL =21150* (0,122-0,092) = 640,805 тыс. руб.,
2. влияние изменения доходной ставки на прибыль
∓DПd =∓Dd*QLфакт
Предприятие А:
∓DПd = 0,029*32000= 932,8 тыс. руб.,
Предприятие Б:
∓DПd = - 0,009*70500= - 608,857 тыс. руб.,
3. влияние изменения себестоимости на прибыль
∓DПs =∓Ds*QLфакт
Предприятие А:
∓DПs = 0,00108*32000= 34,469 тыс. руб.,
Предприятие Б:
∓DПs = 0,00108*70500= 75,94 тыс. руб.
Балансировка факторов:
Предприятие А:
∑∓DПi =-269,57+932,8+34,469= 697,699 тыс. руб.
Пфакт - Пплан = 2045,55-1347,85= 697,699 тыс. руб.
∑∓DПi =Пфакт - Пплан
Предприятие Б:
∑∓DПi = 640,85+ (-608,857) +75,94= 107,89 тыс. руб.
Пфакт - Пплан = 1603,1-1495,21= 107,89 тыс. руб.
∑∓DПi =Пфакт – План
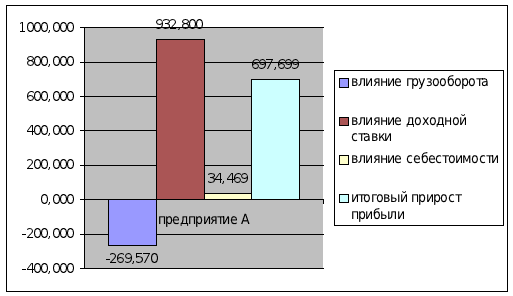
Рис.12. Влияние на прибыль предприятие А
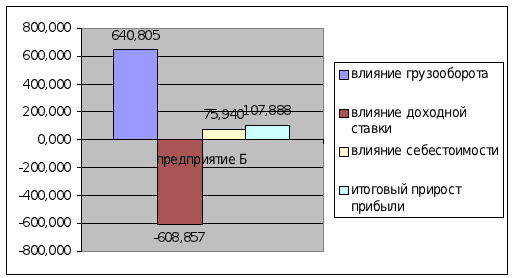
Рис.13. Влияние на прибыль предприятие Б
Для обоих предприятий
влияние изменения грузооборота на прибыль
∓DQL* (dплан средн-sплансребн) = ∓DПQL
∓DПQL =13150* (0,124-0,092) = 418,425 тыс. руб.,
2. влияние изменения доходной ставки на прибыль
∓DПd =∓Ddсредн*Qlфакт
∓DПd = 0,0027*102500= 276,753 тыс. руб.,
3. влияние изменения себестоимости на прибыль
∓DПs =∓Dsсредн*QLфакт
∓DПs = 0,00108*102500= 110,409 тыс. руб.
Балансировка факторов:
∑∓DПi = 418,425+276,753+110,409 = 805,587 тыс. руб.
Пфакт - Пплан = 3648,649-2813,062 = 805,587 тыс. руб.
∑∓DПi =Пфакт – План
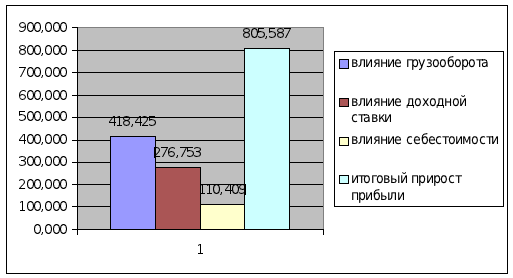
Рис.14. Влияние на прибыль предприятия А и Б
Метод цепных подстановок
Д= dср*∑QL
Модель 1
dм1= d1ф*у1пл+d2пл*у2пл
dм1 = 0,155*0,448+0,122*0,552 = 0,137
∓d1 = dм1 - dср. пл.
∓d1 = 0,137-0,124 = 0,013
Модель 2
dм2= d1ф*у1пл+d2ф*у2пл
dм2 = 0,155*0,448+0,114*0,552 = 0,1323
∓d2 = dм2 - dм1
∓d2 = 0,1323-0,137 = - 0,0048
Модель 3
∓Dd (у) = dср. ф. - dм2
∓Dd (у) = 0,1267-0,1323 = - 0,0056
Балансировка факторов:
∑∓Ddi= 0,0113-0,0048-0,0056 = 0,0027
dср. ф. - dср. пл. = 0,124-0,1267= 0,0027
∑∓Ddi= dср. ф. - dср. пл.
Выводы по второму разделу:
Во втором разделе курсового проекта были рассчитаны показатели, характеризующие настоящее положение предприятий. Были рассмотренны показатели по бизнес-плану, а также по отчету. На основе расчетных таблиц можно заметить, что в целом по отрасли промышленность работает на хорошем уровне. Также стоит отметить рост отчетных показателей относительно плановых, а также показателей предыдущего года. Выручка от продаж увеличилась на 13,25 % по сравнению с прошлым годом, рост прибыли от продаж составил 72,95%, а рост чистой прибыли оставил 48,28%. Рост доходов в целом по всем видам деятельности составил 14,27%. Большую часть доходов составляют доходы по обычным видам деятельности, которые составляют 98,16% доходов по всем видам деятельности, их рост равен 13,25%. Расходы также возросли, прирост составил 11,72%. Затраты на производство и реализацию продукции увеличились на 5,69%, они составляют 79,08% расходов по всем видам деятельности.
Сумма доходов от перевозок уменьшилась на 2,84%. Доходы от погрузочно-разгрузочных работ, напротив, возросли на 17,52%. Однако общая сумма доходов оказалась выше запланированной на 2,51%.
Что касается предприятия А и предприятия Б, то здесь так же наблюдается положительная динамика. Средняя доходная ставка уменьшилась на 0,029 для предприятия А и уменьшилась на 0,009 для предприятия Б. Себестоимость для обоих предприятий снизилась на 0,00108.
За счет повышения доходной ставки на 0,029 р/т-км. - т. е на 23,16%, для предприятия А прибыль возросла по сравнению с планом на 936,8 тыс. руб., однако за счет снижения грузооборота прибыль снизилась на 269,57 тыс. руб., из-за себестоимости прибыль предприятия возросла на 34,47 тыс. руб. В общем итоге прибыль предприятия А повысилась на 697,699 тыс. руб, и составила 2045,55 тыс. руб. Рентабельность предприятия А составила повысилась почти в 2 раза и составила 70, 19%.
За счет снижения себестоимости прибыль предприятия Б возросла на 75,94 тыс. руб., из-за повышения объема работ прибыль возросла на 640,805 тыс. руб. Снижение прибыли из-за доходной ставки на 0,009 р/т-км. (т.е. на 7,05%) составляет 608,857 тыс. руб. В итоге прибыль предприятия Б возросла на 107,89 тыс. руб. т.е. на 7,22%, и составила 1603,1 тыс. руб. Рентабельность предприятия Б составила 24,97%.
Раздел 3. Анализ и диагностика имущественного и финансового состояния предприятия
Исходные данные:
Таблица 13
Бухгалтерский баланс
| АКТИВ | Код строки | На начало отчетного года | На конец отчетного года | |
| 1 | 2 | 3 | 4 | |
| 1. Внеоборотные активы | ||||
| Нематериальные активы, в т. ч.: | 110 | 124 | 133 | |
| - патенты, лицензии, товарные знаки, иные аналогичные с перечисленными права и активы | 111 | 124 | 133 | |
| - организационные расходы | 112 | - | - | |
| - деловая репутация организации | 113 | - | - | |
| Основные средства, в т. ч.: | 120 | 153634 | 159634 | |
| - земельные участки и объекты природопользования | 121 | - | - | |
| - здания, машины и оборудование | 122 | - | - | |
| Незавершенное строительство | 130 | 9403 | 11533 | |
| Доходные вложения в материальные ценности, в т. ч.: | 135 | - | - | |
| - имущество для передачи в лизинг | 136 | - | - | |
| - имущество, предоставляемое по договору проката | 137 | - | - | |
| Долгосрочные финансовые вложения, в т. ч.: | 140 | - | - | |
| - инвестиции в дочерние общества | 141 | - | - | |
| - инвестиции в зависимые общества | 142 | - | - | |
| - инвестиции в другие организации | 143 | - | - | |
| - займы, предоставляемые организациям на срок более 12 месяцев | 144 | - | - | |
| - прочие долгосрочные финансовые вложения | 145 | - | - | |
| Прочие внеоборотные активы | 150 | - | - | |
| ИТОГО по разделу 1 | 190 | 163161 | 171300 | |
| 2. Оборотные активы | ||||
| Запасы, в. ч.: | 210 | 3255 | 7089 | |
| - сырье, материалы и другие аналогичные ценности | 211 | 3144 | 6863 | |
| - животные на выращивании и откорме | 212 | |||
| - затраты в незавершенном производстве | 213 | 30 | ||
| - готовая продукция и товары для перепродажи | 214 | 64 | ||
| - товары отгруженные | 215 | |||
| - расходы будущих периодов | 216 | 106 | 124 | |
| - прочие запасы и затраты | 217 | 5 | 8 | |
| НДС по приобретенным ценностям | 220 | 175 | 1473 | |
| Дебиторская
задоленность
д/ср,
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||