Анализ и диагностика финансово-хозяйственной деятельности предприятия транспорта
СПРАВКА
о наличии ценностей, учитываемых на забалансовых счетах
| Код строки | На начало отчетного года | На конец отчетного года | |
| Арендованные средства (001) | 910 | ||
| в том числе по лизингу | 911 | ||
| Товарно-материальные ценности, принятые на ответственное хранение (002) | 920 | ||
| Материалы, принятые в переработку (003) | 930 | ||
| Товары, принятые на комиссию (004) | 940 | ||
| Оборудование, принятое дя монтажа (005) | 950 | ||
| Бланки строгой отчетности (006) | 960 | ||
| Списанная в убыток задолженность неплатежеспособности дебиторов (007) | 970 | 22 | |
| Обеспечения обязательств и платежей полученные (008) | 980 | ||
| Обеспечения обязательств и платежей выданные (009) | 990 | 209466 | |
| Износ жилищного фонда | |||
| Основные средства, сданные в аренду (011) | 992 | 3734 | |
| Износ объектов внешнего благоустройства и других аналогичных объектов | |||
| Нематериальные активы, полученные в пользование | |||
Таблица 14
Сравнение векторов актива и пассива
| Группы статей баланса целевого назначения | На начало года t1 | На конец года t2 | Абсолютный прирост | Относительный прирост %% |
|
Актив |
206035 |
238869 |
32834 |
15,94 |
| 1. Внеоборотные активы | 163161 | 171300 | 8139 | 4,99 |
| 2. Оборотные активы | 42874 | 67569 | 24695 | 57,60 |
|
Пассив |
206035 |
238869 |
32834 |
15,94 |
| 3. Капитал и резервы | 185232 | 186631 | 1399 | 0,76 |
| 4. Долгосрочные обязательства | 0 | 0 | 0 | - |
| 5. Краткосрочные обязательства | 20803 | 52238 | 31435 | 151,11 |
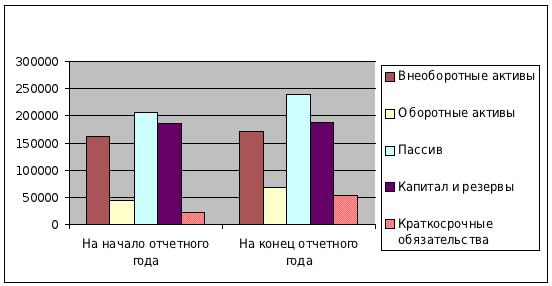
Рис.15. Динамика баланса
Таблица 15
Аналитическая группировка статей баланса
| № п/п | группировка статей баланса | усл. обозначения | строки баланса | на начало периода | на конец периода | динамика абсолютная | относит. отклонение, % | структура (доля в валюте, %) | |
| на начало года | на конец года | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | |
|
АКТИВ |
|||||||||
| 1. | Валюта баланса, в том числе: | ВБ | 300 | 206035 | 238869 | 32834 | 15,94% | 100,00 | 100,00 |
| 1.1 | Оборотные активы | ОК | 190 | 163161 | 171300 | 8139 | 4,99% | 79, 19 | 71,71 |
| 1.1.1 | Денежные средства и краткосрочные финансовые вложения | ДС | 250+260 | 2786 | 5743 | 2957 | 106,14% | 1,35 | 2,40 |
| 1.1.2 | Дебиторская задолженность | ДЗ | 230+240 | 34264 | 50983 | 16719 | 48,79% | 16,63 | 21,34 |
| 1.1.3 | Запасы | З | 210+220 | 3430 | 8562 | 5132 | 149,62% | 1,66 | 3,58 |
| 1.2 | Внеоборотные активы (основной капитал) | ИА | 290 | 42874 | 67569 | 24695 | 57,60% | 20,81 | 28,29 |
|
ПАССИВ |
0 | ||||||||
| 1. | Валюта баланса, в том числе: | ВБ | 700 | 206035 | 238869 | 32834 | 15,94% | 100,00 | 100,00 |
| 1.1 | Собственный капитал | СК | 490+640+650 | 185284 | 186707 | 1423 | 0,77% | 89,93 | 78,16 |
| 1.2 | Заемный капитал | ЗК | 590+ (690-640-650) +660 | 20751 | 52162 | 31411 | 151,37% | 10,07 | 21,84 |
| 1.2.1 | Кредиторская задолженность | КЗ | 620 | 11117 | 30884 | 19767 | 177,81% | 5,40 | 12,93 |
| 1.2.2 | Краткосрочные кредиты и займы | КСО | 610 | 9634 | 6446 | -3188 | -33,09% | 4,68 | 2,70 |
| 1.2.3 | Прочие срочные обязательства | ПКЗ | 630+660 | 0 | 14832 | 14832 | - | 0,00 | 6,21 |
| 1.2.4 | Долгосрочные обязательства | ДСО | 590 | 0 | 0 | 0 | - | 0,00 | 0,00 |
Таблица 16
Анализ ликвидности баланса
| Актив | на начало периода | на конец периода | Пассив | на начало периода | на конец периода | Платежный "+" излишек или "-" недостаток | |||
| начало года | конец года | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | ||
| Мобильные активы | А1 Наиболее ликвидные активы 250-252+260 | 3918 | 8009 |
< |
П1 Наиболее срочные обязательства 620+111+121+131+141 | 11117 | 30884 | -7199 | -22875 |
| А2 Быстро реализуемые активы 214+215+230+240-244+270+970 | 35526 | 51084 |
> |
П2 Краткосрочные кредиты и заемные средства 610+660+630 | 9634 | 21278 | 25892 | 29806 | |
| А3 Медленно реализуемые активы 210+220-214-215-216+140- (141+142+143) +135 | 3324 | 8374 |
> |
П3 Долгосрочные кредиты и заемные средства 590+640+650 | 52 | 76 | 3272 | 8298 | |
| А4 Труднореализуемые активы 110+120+130 +216+141+142+143+244 | 163267 | 171424 |
< |
П4 Постоянные пассивы 490+970-252 | 185232 | 186653 | -21965 | -15229 | |
| А1+А2+А3+А4=ВБ+970 | 206035 | 238891 | = | П1+П2+П3+П4=ВБ+970 | 206035 | 238891 | 0 | 0 | |
КАВ - коэффициент автономии, который характеризует долю собственных источников (СК) в сумме пассивов:
КАВ = СК/ВБ.
Надежная имущественная устойчивость предприятия обеспечивается в условиях, когда:
КАВ ≥ 0,7;
КАВ н. п. =0,9 ≥ 0,7;
КАВ кп =0,8 ≥ 0,7;
К З/C - коэффициент соотношения заемных (ЗК) и собственных источников
Надежная имущественная устойчивость предприятия также характеризуется и коэффициентом соотношения заемных (ЗК) и собственных источников, для чего нужно определить динамику этого соотношения:
КЗ/C=ЗК/СК
и, сравнив его с критерием предела, сделать необходимые выводы:
К З/С ПРЕД ≤ 1
КЗ/Cн. п. = 0,11 ≤ 1
КЗ/Cк. п. = 0,28 ≤ 1
КОБС - коэффициент обеспеченности собственными оборотными средствами
КОБС= ,
Сравнить его с критерием удовлетворительности:
К ОБС. УД. ≥ 0,1, для промышленных и транспортных предприятий
КОБС н. п= 0,2
КОБС кп=0,5
Динамика = 0,3
К М/И, К ИМ. ПН. - коэффициенты соотношения мобильных и иммобилизованных активов и долю имущества производственного назначения (КИМ. ПН.), которые характеризуют производственный потенциал предприятия:
К М/И=
 ;
К ИМ. ПН. = *100;
Полученные коэффициенты нужно сравнить с удовлетворяющими критериями:
КИМ.ПН. ≥ 0,5
(для предприятия производственного профиля любой отрасли, для транспортного предприятия КИМ. П ≥ 0,7 ч0,8);
КМ/И ≥ 0,1 ч 0,3
(для транспортного предприятия, а для промышленного - это соотношение может быть в рамках 0,4 ч 0,6 в зависимости от отрасли производства).
К М/И н. п. =0,3
К М/И к. п. =0,4
К ИМ. ПН. н. п. =0,8
К ИМ. ПН. к. п. =0,7
Коэффициенты ликвидности
Кабс. =
 ;
Ккрит. =
 ;
Ктекущ. =
 ,
где Кабс. - дает характеристику только на дату баланса и представляет собой коммерческий интерес для оценки ликвидности с позиций поставщиков, т.к., по сути, отражает состояние текущей платежеспособности;
Ккрит. - дает промежуточную характеристику на период среднего срока оборота (реализации) дебиторской задолженности и представляет финансовый интерес для банков, предоставляющих кредит предприятию;
Ктекущ. - характеризует ликвидность на средний период оборота всех оборотных средств и представляет хозяйственный интерес для акционеров предприятия (собственников) и покупателей собственности.
Полученные коэффициенты нужно сравнить с предельными (условно-нормативными) (КН. J.) и сделать необходимые выводы:
Кн.абс. ≥ 0,2 ч 0,5
Кн.крит. ≥ 1
Кн.текущ.
≥ 2
Кабс. н. п. = 0, 19
Кабс. к. п. =0,16
Ккрит. н. п. =1,92
Ккрит.к. п. =1,15
Ктекущ. н. п. =2,08
Ктекущ. к. п. =1,31
Таблица 17
Сводные оценочные показатели финансового состояния и эффективности деятельности предприятия
| № | Показатели | Формула | На начало года | На конец года | Динамика за год ±Δ | Пороговое значение (критерий) |
| 1 |
Выручка и ее распределение |
|||||
| 1.1 | Валовая выручка нетто тыс. руб. | стр 10 Ф 2 | 174364 | 197463 | 23099 | |
| 1.2 | Выручка брутто, тыс. руб. | 205750 | 233006 | 27257 | ||
| 1.3 | Среднемесячная выручка (К1) тыс. руб. | 1.2 /12 | 14530,33 | 16455,25 | 1924,92 | |
| 1.4 | Чистая прибыль тыс. руб. | стр. 190 Ф2 | 5443 | 8071 | 2628,00 | |
| 1.5 | Норма чистой прибыли коп. /руб. | ПЧ/Внетто | 3,12 | 4,09 | 0,97 | |
| 1.6. | Чистые активы Ач тыс. руб. | ВБ- (стр590 +стр690) | 185232 | 186631 | 1399,00 | |
| 1.7 | Оценка динамики активов, выручки и чистой прибыли | Тчп>Тв>Та | 32,6%>11,7%>0,7% | Тчп>Тв>Та | ||
| 2 |
Оценка платежеспособности |
|||||
| 2.1 | К текущей ликвидности руб. /руб. | А1+А2+А3 П1+П2 | 2,06 | 1,29 | -0,77 | >2 |
| 2.2 | К критической ликвидности руб. /руб. | А1+А2 П1+П2 | 1,90 | 1,13 | -0,77 | >1 |
| 2.3 | К абсолютной ликвидности руб. /руб. | А1 П1+П2 | 0, 19 | 0,15 | -0,04 | >0,2-0,5 |
| 2.5 | К общей платежеспособности руб. /руб. | А1+0,5А2+0,3А3 П1+0,5П2 +0,3П3 | 1,42 | 0,87 | -0,55 | >1 |
| 2.6 | К обеспечения запасов собственными источниками Кобс руб. /руб. | СК-внеоб. А Запасы | 0,16 | 0,56 | 0,40 | >0,1 |
| 3 |
Показатели деловой активности предприятия |
|||||
| 3.1 |
К оборачиваемости ДЗ Коб ДЗ |
ДЗ/К1 | 2,358 | 3,098 | 0,740 | |
| Период оборота, сут | Коб ДЗ*30,5 | 71,922 | 94,498 | 22,575 | ||
| 3.2 |
К оборачиваемости запасов Коб З |
Запасы/К1 | 0,236 | 0,589 | 0,353 | |
| Период полного оборота запасов, сут. | Коб З*30,5 | 7, 200 | 17,972 | 10,772 | ||
| 3.3 |
К оборачиваемости КЗ, Коб КЗ |
КЗ/К1 | 0,765 | 1,877 | 1,112 | |
| Период оборота КЗ, сут | Коб КЗ*30,5 | 23,335 | 57,244 | 33,909 | ||
| 3.4 |
К оборачиваемости займов и кредита, Коб ЗиК |
Займы, кредиты К1 | 0,663 | 0,392 | -0,271 | |
| Время оборота займов и кредитов, сут. | Коб ЗиК*30,5 | 20,222 | 11,948 | -8,275 | ||
| 4 |
Оценка структуры активов и пассивов |
|||||
| 4.1 | К мобильности А,руб. /руб. | Оборотн. А Внеоборотн. А | 0,263 | 0,394 | 0,132 | >0,1-0,3 |
| 4.2 | К маневренности А,руб. /руб. | 490-190 490+590 | 0,119 | 0,082 | -0,037 | |
| 4.3 | К производственного поенциала предприятия, доля | 190/300 | 0,792 | 0,717 | -0,075 | >0,5 |
| 4.4 | К автономии | СК/ВБ | 0,899 | 0,782 | -0,118 | >0,7 |
| 4.5 | К соответствия заемных и собственных средств | ЗК/СК | 0,112 | 0,279 | 0,167 | <1 |
| 4.6 | К обремененности капитала руб. /руб. | 590-690 590 | 0,112 | 0,280 | 0,168 | <1 |
| 4.7 | К соотношения КЗ иДЗ, руб. /руб. | КЗ/ДЗ | 0,324 | 0,606 | 0,281 | |
| 5 |
Оценка эффективности деятельности предприятия |
|||||
| 5.1 | R продукции,% | Пр. от прод*100 стр20+стр40Ф2 | 5,887 | 9,279 | 3,392 | |
| 5.2 | Rобычных видов деятельности,% | Стр140 (Ф2) *100 все расходы | 4,150 | 6,848 | 2,698 | |
| 5.3 | R всех активов,% | ЧП*100 ВБ | 2,642 | 3,379 | 0,737 | |
| 5.4 | R чистых активов,% | ЧП*100 Чист. Активы | 12,727 | 11,963 | -0,764 | |
| 5.5 | Эффективность труда, % | ΔR/Rз*100 | -0,042 | <0 | ||
Вывод
В третьем разделе курсового проекта были произведены анализ и диагностика имущественного и финансового состояния предприятия по данным бухгалтерского баланса и приложения к нему (форма №2 по ОКУД). Анализ и диагностика выполняется балансовым методом и методом финансовых коэффициентов.
По данным бухгалтерского баланса может выполняться экспресс - анализ финансового состояния. В рассматриваемом варианте Тчп>Тв>Та, что характеризует положительную динамику. Норма чистой прибыли увеличилась на 0,97 коп. /руб. Рост чистой прибыли составил 32,56% - большей частью обусловлен ростом выручки, она возросла на 11,69%.
Предприятие увеличило свои запасы более чем в 2 раза и на 49 % свою дебиторскую задолженность. Это говорит о том, что клиенты не погасили своих задолженностей. Необходимо отметить положительную тенденцию роста денежных средств и краткосрочных финансовых вложений (почти в 2 раза).
Валюта баланса на конец периода увеличилась на 15,94%. Объем денежных средств также возрос на 106,21%, и стал занимать 2,4 % в структкуре баланса. Также стоит отметить значительное увеличение кредиторской задолженности на 177,8 %. Рост обязательств предприятия составил 51,74 %, а постоянные пассивы возросли на 0,77 %.
Наблюдается нормальный уровень ликвидности. Только в конце периода показатели немного не соответствуют заданным пределам (коэффициенты текущей и абсолютной ликвидности). У предприятия нормальный уровень мобильности и автономии, а это значит, что у предприятия достаточно высокая имущественная устойчивость.
Кредиторская задолженность меньше дебеторской, а значит, средства расходуются правильно и "деньги работают".
Наблюдается так же рост рентабельности. Рост рентабельности продукции составил 3,39%, а от обычных видов деятельности - 2,62%. Уменьшилась только рентабельность чистых активов: на 0,76%. Эффективность труда возросла на 4,2%, что в будущем положительно скажется на финансовом состоянии предприятия.
В заключении следует сказать, что в целом состояние предприятия можно охарактеризовать как хорошее.
Список использованной литературы
Донцова Л.В. Никифорова Н.А. Комплексный анализ бухгалтерской отчётности. - М.: ДИС, 2002.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: Учебник. - 3-е изд., перераб. и доп. - М.: ИНФРА-М, 2006 - 425 с. - (Высшее образование).
Суворова Л.П. Указания к выполнению курсового проекта по дисциплине Анализ и диагностика финансово - хозяйственной деятельности предприятия: Учебное пособие / СПГУВК, 2006.
Размещено на