Учет и анализ финансовых результатов на примере предприятия ООО "Родонит"
Полученные доходы и расходы оформляют следующими записями:
Дт 76 "Расчеты с разными дебиторами и кредиторами" (на сумму арендной платы)
Кт 91 "Прочие доходы и расходы"
Дт 91 "Прочие доход и расходы" (на сумму %, полученных от банка)
Большую часть внереализационных доходов предприятия составляют: суммы кредиторской и депонентской задолженности, по которым истек срок исковой давности, прибыль прошлых лет, выявленная в отчетном году, и т.д. В составе внереализационных расходов: суммы дебиторской задолженности с истекшим сроком давности, убытки прошлых лет, признанные в отчетном году и относительно небольшие суммы штрафов за нарушение хозяйственных договоров.
Бухгалтерские записи аналогичны записям по операционным доходам и расходам.
Наиболее типичные операции по учету прибыли по прочим видам деятельности и корреспонденции счетов:
Таблица 2.2.
Корреспонденция счетов по учету прибыли от операционных и внереализационных доходов и расходов.
| Наименование операций | Дебет | Кредит |
| Признана выручка от продажи | 62 | 91 |
| Отражен НДС | 91 | 68,76 |
| Признаны расходы по операционным и внереализационным видам деятельности | 91 | 01,20,26,44,45,60,69,70,76 |
| Списан убыток безнадежной к получению дебиторской задолженности | 91 | 60,62 |
| Получены штрафы, пени и неустойки | 50,51 | 91 |
| Штрафы, пени, неустойки за нарушение условий договоров, уплаченные или признанные к уплате | 91 | 50,51,60,62,76 |
| Начислены налоги за счет финансовых результатов | 91 | 68 |
| Отражено поступление выручки на расчетный счет | 51 | 62,76 |
| Определен финансовый результат (прибыль) | 91 | 99 |
| Определен финансовый результат (убыток) | 99 | 91 |
На исследуемом предприятии внедрена комплексная бухгалтерская система «1С: Бухгалтерия». Предлагаемый комплекс программ позволяет решать весь спектр задач организации как бухгалтерского, так и налогового учета.
Система формирует полный набор стандартных отчетов. Пользователь имеет возможность самостоятельно создать любую форму отчетности, не прибегая к помощи программиста. Сервис системы позволяет самостоятельно определить названия всех граф, таблиц, а также контекстных подсказок.
Бухгалтерский учет на предприятии ведется главным бухгалтером. Главный бухгалтер осуществляет организацию бухгалтерского учета хозяйственно-финансовой деятельности предприятия и контроль за экономным использованием материальных, трудовых и финансовых ресурсов, сохранностью собственности предприятия. Формирует в соответствии с законодательством о бухгалтерском учете учетную политику, исходя из структуры и особенностей деятельности предприятия, необходимости, обеспечения его финансовой устойчивости. Главный бухгалтер также оказывает методическую помощь работникам подразделений предприятия по вопросам бухгалтерского учета, контроля, отчетности и экономического анализа. Подчиняется директору и заместителю директора предприятия, сообщает им обо всех выявленных недостатках в работе бухгалтерии предприятия, с обязательным объяснением причин их возникновения, а также предложением способы их устранения. Главный бухгалтер устанавливает служебные обязанности для подчиненных ему работников и принимает меры по обеспечению их исполнения.
Учетная политика формируется главным бухгалтером ООО «Родонит» и утверждается руководителем организации, исходя из установленных ПБУ 1/98 допущений и требований. Приказ по учетной политике для целей бухгалтерского учета в ООО «Родонит» был утвержден от 30 декабря 2006 года.
Учетная политика для целей бухгалтерского учета оформлена не отдельным документом - Положением, а утверждена приказом.[28]
Учетная политика для целей бухгалтерского учета предприятия состоит из 2-х разделов. Раздел 1 раскрывает методические аспекты учетной политики.
Во втором разделе учетной политики, раскрывающем организационную форму бухгалтерской службы указано, что бухгалтерская служба как структурное подразделение возглавляется главным бухгалтером.
Применяемая форма бухгалтерского учета в ООО «Родонит» - журнально-ордерная.
Учетной политикой не описана схема организации бухгалтерской службы, конкретно нет точных указаний кто осуществляет организацию бухгалтерского учета хозяйственно-финансовой деятельности предприятия и контроль за экономным использованием материальных, трудовых и финансовых ресурсов, сохранностью собственности предприятия.
В третьем пункте содержится информация о технологии обработки информации, там указано, что предприятие ведет бухгалтерский учет на стандартных компьютерах с использованием программы «1С:». На основании требований к программам и регистрам бухгалтерского учета приведенных в Методических рекомендациях Минфина СССР и ЦСУ СССР от 20.02.81г. №35/34-Р/426 «По организации бухгалтерского учета с использованием вычислительной техники».
Пунктом 7 указан перечень лиц имеющих право подписи первичных учетных документов, однако, не предусмотрен перечень применяемых учетных регистров их построение, последовательность и способы записи в них, за исключением порядка выдачи в подотчет наличных денежных средств. Согласно пункта 8 указаны цели выдачи подотчетных суммы, приведен список лиц имеющим право получения этих средств, суммы и сроки составления авансового отчета.
Учетной политикой предусмотрен рабочий план счетов бухгалтерского учета, который содержит синтетические счета в соответствии с Планом счетов бухгалтерского учета.
ООО «Родонит» применяет типовую корреспонденцию счетов, предусмотренную Планом счетов бухгалтерского учета.
Не нашло отражения в учетной политике ООО «Родонит» порядок и сроки составления бухгалтерской отчетности, а также ответственные лица за ее составление.
В пункте 6 учетной политики указано, что внутрипроизводственный контроль осуществляется с помощью специализированной профессиональной организации на договорной основе.
В целях обеспечения данных бухгалтерского учета и отчетности в организации проводится инвентаризация, только в тех случаях, которые предусмотрены законодательством.
Учетная политика для целей налогообложения разработана в целях соблюдения на предприятии ООО «Родонит» единых правил налогового учета. Учетная политика для целей налогообложения представляет собой выбранную предприятием обоснованную совокупность принципов организации и методов ведения налогового учета. [29]
Согласно учетной политике в организации ООО «Родонит» применяется метод начисления для доходов и расходов в целях исчисления налога на прибыль в соответствии со статьями 271 и 272 Налогового кодекса Российской Федерации.
В целях налогообложения налогоплательщик может начислять амортизацию одним из следующих методов: линейным или нелинейным.
В учетной политике организации определено, что для целей налогообложения прибыли установлен линейный метод амортизации по объектам амортизируемого имущество.
Организация ООО «Родонит» для целей налогообложения прибыли установила, что распределение объектов амортизируемого имущества по амортизационным группам первая группа «Машины и оборудование» вторая группа «Хоз.инвентарь».
Порядок определения стоимости покупных товаров при их включении в состав расходов – по стоимости единицы товара.
Ежемесячные авансовые платежи налога на прибыль осуществляются в равных долях в размере одной трети фактически уплаченного квартального авансового платежа за квартал, предшествующий кварталу в котором производится уплата ежемесячных авансовых платежей.
Убыток организации признается в будущих налоговых периодах.
Организация последовательно придерживается принятой учетной политики из года в год.
Пунктом 2.8. учетной политики определены регистры налогового учета по объектам, это сводные формы систематизированных данных налогового учета за отчетный (налоговый) период, сгруппированных в соответствии с требованиями налогового законодательства. Желательно более подробнее определить такие источники данных для налогового учета как бухгалтерские регистры, данные аналитического учета, применяемые счета бухгалтерского учета для отражения сведений, используемых для целей налогообложения и другие.
Вывод: на основании проведенного исследования было выявлено, что ученая политика ООО «Родонит» не полностью раскрыта для внешних пользователей бухгалтерской информации – в том объеме и в той степени, как то предусмотрено Положением по бухгалтерскому учету «Учетная политика организации» ПБУ 1/98.
При разработке учетной политики для целей налогового учета не были учтены следующие элементы:
- при формировании учетной политики не придавалось значение оптимизации налоговых платежей по налогу на прибыль и налогу на добавленную стоимость, в частности, при варианте признания доходов следует установить особые условия в договорах (переход права собственности по оплате товаров). Дату реализации для исчисления и учета НДС необходимо выбрать наиболее эффективную с точки зрения налогообложения - по оплате;
- при формировании учетной политики на ООО «Родонит» для целей бухгалтерского и налогового учета не было уделено внимание оформлению учетной политики. Пункты не имеют определенного порядка, отсутствуют организационно-технические аспекты учетной политики для целей налогообложения. Целесообразно издать один приказ, в котором предусмотреть организационно-технический аспект, учетную политику для целей бухгалтерского и налогового учета.
- в учетных политиках не использовался вариант создания резервов: резерв по сомнительным долгам; резерв на предстоящую оплату отпусков; резерв на ремонт основных средств. Указанные резервы дадут преимущества в части уменьшения налоговой нагрузки по налогу на прибыль, равномерно распределят предстоящие расходы в течение налогового периода.
2.4. Анализ финансовых результатов на ООО «Родонит»
Анализ приведенных данных в таблице 7 свидетельствует о том, что изменения в структуре прибыли отрицательны. Темпы роста выручки от реализации ниже темпа роста себестоимости, так темп роста выручки составлял в 2005 г –372,01 %, в 2006 г – 109,17 %, в 2007 г – 91,24 %, в то время как рост себестоимости составлял в 2005 г –375,54 %, в 2006 г – 116,11 %, в 2007 г – 95,14 %,. Это является отрицательным моментом в деятельности предприятия.
Возросла доля коммерческих расходов с 2,66 % до 4,1 % в составе выручки, темп их роста в 2007 г превосходит темп роста себестоимости и выручки.
Уровень управленческих расходов существенно не изменился их доля в выручке в 2007 г составила 8,73 %.
В течение трех лет удельный вес прибыли от продаж в выручке имеет отрицательную тенденцию. Так в 2005г. доля прибыли продаж составила 13,52 %, в 2006 – 10,37%, а в 2007г. - 3,92%.
Прочие виды доходов составляют только операционные доходы и расходы, но в течение изучаемого периода, указанный вид деятельности приносил убытки в 2005г - 682тыс.руб, 2006г. –116 тыс.руб., в 2007г. – 104 тыс.руб.
Таблица 7. Динамика состава и структуры прибыли
|
Показатели |
Абсолютные значения,тыс.руб. | Структура, в %. | Темп роста, в %. | ||||||
| 2005 | 2006 | 2007 | 2005 | 2006 | 2007 | 2005 | 2006 | 2007 | |
|
Выручка от продажи, всего: |
56880 | 62095 | 56656 | 100 | 100 | 100 | 372,01 | 109,17 | 91,24 |
|
в т. ч. от продажи: -товаров |
42276 | 46845 | 32475 | 74,33 | 75,44 | 57,32 | 332,77 | 110,81 | 69,32 |
| -услуг | 14604 | 15250 | 24181 | 25,68 | 24,56 | 42,68 | 567,73 | 104,42 | 158,56 |
|
Себестоимость, всего: |
42699 | 49578 | 47170 | 75,07 | 79,84 | 75,96 | 375,54 | 116,11 | 95,14 |
|
В т. ч. -товаров |
28607 | 34712 | 23170 | 50,29 | 55,9 | 40,9 | 308,96 | 121,34 | 66,75 |
| -услуг | 14092 | 14866 | 24000 | 24,78 | 23,94 | 42,36 | 152,2 | 105,49 | 161,44 |
|
Валовая прибыль |
14181 | 12517 | 9486 | 24,93 | 20,16 | 16,74 | 361,76 | 88,27 | 75,79 |
|
Коммерческие расходы |
1512 | 1384 | 2320 | 2,66 | 2,23 | 4,1 | 251,58 | 91,53 | 167,63 |
|
Управленческие расходы |
4978 | 4697 | 4947 | 8,75 | 7,56 | 8,73 | 195,91 | 94,36 | 105,32 |
|
Прибыль от продаж |
7691 | 6436 | 2219 | 13,52 | 10,37 | 3,92 | 988,56 | 83,68 | 34,48 |
|
Операционные доходы |
16 | 600106 | - | 0,03 | 1059,2 | 0 | 0 | 3750662,5 | |
|
Операционные расходы |
682 | 132 | 600210 | 1,2 | 0,21 | 1059,4 | 337,62 | 19,35 | 454704,55 |
|
Прибыль до налогообложения |
7009 | 6320 | 2115 | 12,32 | 10,18 | 3,73 | 1216,84 | 90,17 | 33,47 |
|
Налог на прибыль |
2317 | 2278 | 591 | 4,07 | 3,67 | 1,04 | 1339,31 | 98,32 | 25,94 |
|
Прибыль от обычной деятельности |
4692 | 4042 | 1524 | 8,25 | 6,51 | 2,69 | 1164,27 | 86,15 | 37,7 |
|
Чистая прибыль |
4692 | 4042 | 1524 | 8,25 | 6,51 | 2,69 | 1164,27 | 86,15 | 37,7 |
Прибыль до налогообложения в течение трех лет изменялась по своей сумме в сторону уменьшения. Ее изменение существенно к концу 2007г., уменьшение составило 4205 тыс. рублей, тогда как в 2006г. она уменьшилась на 689 тыс.руб.
Горизонтальный анализ показывает, что указанные изменения балансовой прибыли и ее сумма отличается от суммы прибыли от продаж только в части расходов от операционной деятельности.
Темпы роста чистой прибыли в 2005-2007 гг значительно сократились, если в 2005г темп роста составлял 1164,27%, то в 2006 г – 86,15 %, а в 2007 г – 37,7 %. Доля чистой прибыли в выручке в 2007 г составляет 2,69 %.
Изменения в структуре прибыли свидетельствуют об ухудшении финансово-хозяйственной деятельности предприятия, которое отрицательно повлияло на конечный финансовый результат.
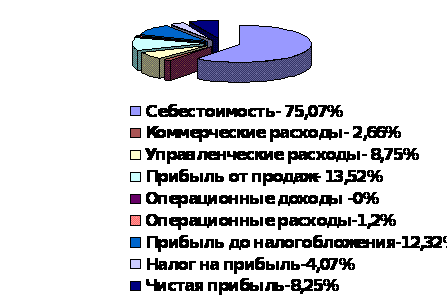
Рис. 2. Структура выручки за 2005 год
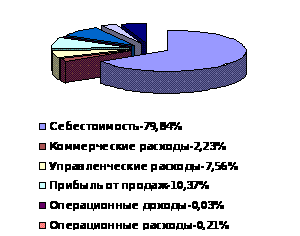
Рис.3. Структура выручки за 2006 год
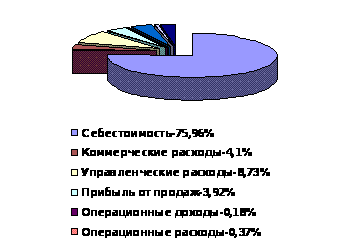
Рис. 4. Структура выручки за 2007 год
Основную часть прибыли предприятие получает от реализации товаров и услуг, поэтому целесообразно изучить динамику выполнения плана прибыли от реализации товаров и услуг и определить факторы повлиявшие на изменение ее суммы.
В целом предприятие зависит от четырех факторов первого уровня это объем реализации, структура, себестоимость и цена.
Расчет влияния этих факторов на сумму прибыли можно определить, используя данные табл. 8.
Таблица 8
Исходные данные для факторного анализа прибыли
от реализации товаров за 2007г. (руб.)
| Показатели | 2006 год | Фактически при ценах и себестоимости прошлого года | 2007 год |
| 1 | 2 | 3 | 4 |
| Выручка от реализации | 62095 | 56404,2 | 56656 |
| Себестоимость полная | 55659 | 50763,78 | 54437 |
| Прибыль от реализации | 6436 | 5640,42 | 2219 |
Прибыль от реализации в 2007г. снизилась на 4217 (2219 -6436) тыс. руб. На это изменение оказали влияние следующие факторы:
объем и структура реализованной продукции.
% выполнения плана по реализации = 5604,2/62095=90,85%
П 2006г. х % вып. плана = изменение объема
6436 х (-9,15)% = - 58889,4 руб.
За счет изменения объема реализации прибыль уменьшилась на 58889,4 тыс. руб.
За счет изменения структуры :
П ф.п. – П2006 г. = 5640,42 – 6436 = -795,58 тыс. рублей.
Прибыль увеличилась на 795,58 тыс.рублей.
общее изменение: -795,58 + 58889,4= 58093,82 тыс. рублей.
Изменение себестоимости:
С/с 2007г. – С/сф.п. = 54437 – 50763,78 = - 3673,22 тыс. руб.
За счет роста себестоимости прибыль уменьшилась на 3673,22 тыс. рублей.
Цена:
Выручка2007 – Выручка ф.п. = 56656 – 56404,2 = +251,8 тыс.руб.
С повышением цен на реализованную продукцию и услуги прибыль увеличилась на 251,8 тыс.руб.
Общее влияние на прибыль:
-58889,4 + 58093,82 – 3673,22 + 251,8 = -4217 тыс.руб.
Результат расчетов показывают, что прибыль от реализации уменьшалась на 4217 тыс. рублей в основном за счет уменьшения объема реализации на 58889,4 тыс.руб и за счет увеличения себестоимости реализованной продукции на 3673,22 рублей. Приведенных выше данные подтверждают, что превышение темпов роста себестоимости товаров над темпами роста выручки за реализованные товары, явилось основным фактором, повлиявшим в 2007г. на уменьшение прибыли.
Рассмотрим влияние факторов на сумму балансовой прибыли в 2007г., а на нее влияют все показатели – факторы, определяющие ее:
Пб= В- С - Ком.расх – Упр.расх. + Пр доходы – Пр расходы , где:
В – выручка от реализации;
С – себестоимость;
Ком.расх. – коммерческие расходы;
Упр.расх. – управленческие расходы;
Пр доходы – прочие операционные доходы;
Пр расходы – прочие операционные расходы;
Расчет влияния факторов:
Пбо = 6320
Пбусл 1= В1 – Со - Ком. расхо - Упр.расх0 + Пр. доходыо – Пр. расходы0 =
56656 – 49578 – 1384 – 4697 + 16 – 132 = 881
Пбусл 2 = В1 – С1- Ком. расхо - Упр.расх0 + Пр. доходыо – Пр. расходы0 =
56656 – 47170 – 1384 – 4697 + 16 – 132 = 3289
Пбусл 3= В1 – С1- Ком. Расх1 - Упр.расх1 + Пр. доходыо – Пр. расходы0 =
56656 – 47170 – 2320 – 4697 + 16 – 132 = 2353
Пбусл 4= В1 – С1 - Ком. Расх1 - Упр.расх1+ Пр. доходыо – Пр. расходы0 =
56656 – 47170 –2320– 4947 + 16 – 132 = 2103
Пбусл 5= В1 – С1 - Ком. Расх1 - Упр.расх1 + Пр. доходы1 – Пр. расходы0 =
56656 – 47170 –2320– 4947 + 600106 – 132 = 602193
Пб1= 2115
Пусл 1 – П0 = 881-6320= -5439 тыс.руб.
Пусл 2 – Пусл 1 = 3289-881= +2408 тыс.руб.
Пусл 3 – Пусл 2 = 2353-3289= -936 тыс.руб.
Пусл 4 – Пусл 3 = 2103-2353= -250 тыс.руб.
Пусл 5 – Пусл 4 = 602193-2103= +600090 тыс.руб.
Пусл 6 – Пусл 5 = 2115-602193= -600078 тыс.руб.
Общее уменьшение: - 4205 тыс.руб.
Таким образом, в течение 2007 г. балансовая прибыль уменьшилась на 4205 тыс.руб. и в конце года составила 2115 тыс.руб. На уменьшение прибыли повлияли факторы: уменьшения объема продаж, который уменьшил прибыль на 5439 тыс.руб.; увеличение коммерческих расходов, которые уменьшили прибыль на 936 тыс.руб. И только два фактора в течение года повлияли на увеличение балансовой прибыли: это уменьшение себестоимости и изменение операционных расходов в сторону их уменьшения, совокупное влияние которых составило: 2408 + 12 = + 2420 тыс.руб.
Основная прибыль, получаемая предприятием, складывается из доходов по обычным видам деятельности, в частности, от продажи товаров и услуг. Поэтому целесообразно изучить более детально, финансовые результаты по обычным видам деятельности.
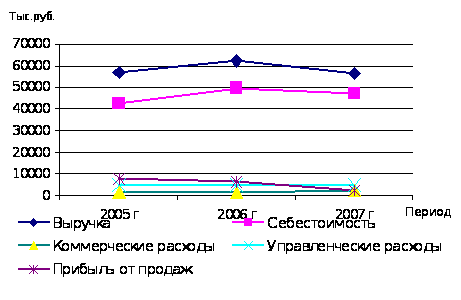 Рис.
5. Динамика
показателей
финансовых
результатов
по обычным
видам деятельности
На рисунке 5 прослеживается тенденция изменения показателей по обычным видам деятельности, в частности, выручка от реализации товаров снизилась до 56656 тыс.руб. в 2007 г по сравнению с 2006 г. Уровень управленческих расходов практически не изменился, а коммерческие расходы возросли. Как следствие прибыль от продаж в течение изучаемого периода имеет стойкую тенденцию к понижению, так если в 2005 г ее сумма составляла 7691 тыс. руб., в 2006 г - 6436 тыс.руб., а в 2007 г уже 2219 тыс.руб.
Какие элементы финансовых результатов значительно повлияли на уменьшение прибыли от реализации в течение 2005-2007 гг. изучим на основании таблицы 9, где представлена структура и динамика изменения показателей.
Таблица 9
Структура и динамика показателей по видам деятельности.
| Показатели | Структура, в % | Темп роста, в % | |||||||||
| 2005г | 2006г |
Откл. +/- |
2007г | Откл.+/- | 2005г | 2006г | Откл.+/- | 2007г | Откл.+/- | ||
| Выручка | Всего | 100 | 100 | 0 | 100 | 0 | 372,01 | 109,17 | -262,84 | 91,24 | -17,93 |
| товары | 74,33 | 75,44 | +1,11 | 57,32 | -18,12 | 332,77 | 110,81 | -221,96 | 69,32 | -41,49 | |
| услуги | 25,67 | 24,56 | -1,11 | 42,68 | +18,12 | 567,73 | 104,42 | -463,31 | 158,56 | +54,14 | |
| Полная себестоимость | Всего | 86,48 | 89,63 | +3,15 | 96,08 | +6,45 | 338,95 | 113,15 | -225,8 | 97,81 | -15,34 |
| товары | 57,94 | 62,77 | +4,83 | 64,83 | +2,06 | 279,19 | 118,25 | -160,94 | 68,6 | -49,65 | |
| услуги | 28,54 | 26,88 | -1,66 | 48,9 | +22,02 | 599,48 | 102,81 | -456,67 | 166,0 | +63,19 | |
| Прибыль от продаж | Всего | 13,52 | 10,36 | -3,16 | 3,92 | -6,44 | 988,56 | 83,68 | -904,88 | 34,48 | -49,2 |
| товары | 16,39 | 12,69 | -3,7 | 10,14 | -2,55 | 1198,07 | 84,5 | -1113,57 | 72,93 | -11,57 | |
| услуги | -2,87 | -2,32 | +0,55 | -6,22 | -3,9 | -209,57 | -88,34 | +121,23 | -244,79 | -156,45 | |
Данные таблицы 9 показывают, что в 2005 г и 2006 г наибольшую долю в выручке составляет выручка от продажи товаров, однако, к концу 2007 г показатель снизился на 18,12 % и составил 57,32 %. Соответственно на 18,12 % увеличилась доля выручки от реализации услуг, а темп ее роста в 2007 г. составил 158,56 %.
Доля полной себестоимости в выручке увеличилась с 86,48 % в 2005 г. до 96,08% в 2007 г. Динамика роста данного показателя отрицательна, такое изменение доли себестоимости связано с увеличением в ее составе доли себестоимости услуг с 28,54 % в 2005 г до 48,9 % в 2007г.
Доля прибыли от продажи товаров снизилась с 16,39 % в 2005 г до 10,14% в 2007 г., в то время когда реализация услуг вообще приносила убыток в течение всего изучаемого периода, причем убыток с каждым годом возрастал.
Таблица 10
Показатели, характеризующие рентабельность по видам доходов
| Показатели | 2005 г | 2006 г | Отклонение, (+,-) | 2007 г | Отклонение, (+,-) | |
| 1 | 2 | 3 | 4 | 5 | 6 | |
| Выручка | Всего | 56880 | 62095 | +5215 | 56656 | -5439 |
| товары | 42276 | 46845 | +4569 | 32475 | -14370 | |
| услуги | 14604 | 15250 | +646 | 24181 | +8931 | |
| Полная себестоимость | Всего | 49189 | 55659 | +6470 | 54437 | -1222 |
| товары | 32955 | 38969 | +6014 | 26731 | -12338 | |
| услуги | 16234 | 16690 | +456 | 27706 | +11016 | |
| Прибыль от продаж | Всего | 7691 | 6436 | -1255 | 2219 | -4217 |
| товары | 9321 | 7876 | -1445 | 5744 | -2132 | |
| услуги | -1630 | -1440 | +190 | -3525 | -2085 | |
| Рентабельность торговой деятельности | 22,05 | 16,81 | -5,24 | 17,69 | +0,88 | |
| Рентабельность по предоставлению услуг | -11,18 | -9,44 | +1,74 | -14,58 | -5,14 | |
В таблице 10 приведены показатели, характеризующие рентабельность по видам деятельности. Анализ показателей таблицы 10 показывает, что предприятие реализует товары, которые приносят основную прибыль предприятию. Однако в течение изучаемого периода прибыль предприятия от реализации товаров значительно сократилась, так, если в 2005г. прибыль составляла 9321 тыс.руб., то к концу 2007г. она составила 5744 тыс.руб. Сократилась и сумма выручки от реализации товаров с 42276 тыс.руб. в 2005г., до 32475 тыс.руб. в 2007г., в то время как выручка полученная от реализации услуг увеличилась на 8931 тыс.руб. Однако, сопоставляя сумму увеличения выручки от продажи услуг и сумму увеличения себестоимости этих услуг равную 11016 тыс. руб., можно утверждать, что темпы роста выручки от реализации услуг меньше ,чем темп роста ее себестоимости, что в свою очередь является отрицательным моментом.
Рентабельность торговой деятельности сокращается, если в 2005 г она составляла 22,05 %, то к концу 2007 года уже 17,69%, а деятельность по предоставлению услуг предприятия в виду убытков не рентабельна.
В течение 2005г-2007г предприятие несет убытки по виду деятельности: услуги. Причем, если в начале изучаемого периода убыток составлял 1630 тыс.руб., то к концу 2007г убыток составил уже 2085 тыс.руб.
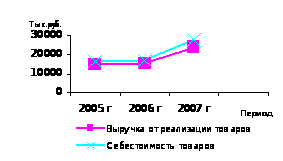
Рис. 6. Динамика финансовых результатов по реализации услуг
На рисунке 6 представлена динамика изменения результатов реализации услуг, где наглядно представлены изменения показателей выручки и себестоимости в период 2005-2007 гг. Очевидно, что убыток от реализации услуг связан с превосходящей суммой себестоимости над суммой полученной выручки.
Создавшееся положение на предприятии в области продаж угрожающе и грозит потерей доходности предприятия. Руководству необходимо предпринять срочные меры по исправлению сложившейся ситуации, разработать план по расширению рынка сбыта товаров, отказаться от политики предпочтения крупных мелким покупателей. Для этого нужна тесная ежедневная работа квалифицированных специалистов таких как: менеджеров, маркетологов, экономистов и аналитиков, что позволит исключить углубление неблагоприятных тенденций.
Важнейшим показателем, отражающим конечные финансовые результаты деятельности предприятия, является прибыльность (рентабельность). Рентабельность характеризует прибыль, полученную с 1 рубля средств, сложенных в финансовые операции либо в другие предприятия.
Таблица 11
Исходные данные для расчета рентабельности, (тыс.руб.).
| Показатели | 2005 г | 2006 г | 2007 г |
| 1 | 2 | 3 | 4 |
| Среднегодовая стоимость активов | 5921 | 311171 | 616870 |
| Среднегодовая стоимость оборотных активов | 5921 | 311158 | 309290 |
| Среднегодовая стоимость внеоборотных активов | 0 | 13 | 307581 |
| Среднегодовая стоимость собственного капитала | 2589 | 6242 | 306630 |
| Прибыль от продаж | 7691 | 6436 | 2219 |
| Чистая прибыль | 4692 | 4042 | 1524 |
| Выручка | 56880 | 62095 | 56656 |
| Коэф. оборачиваемости капитала | 9,61 | 0,2 | 0,09 |
| Коэф. финансовой маневренности | 2,29 | 49,85 | 2,01 |
Анализируя таблицу 12, можно заметить, что все показатели рентабельности в течение 2006-2007 года существенно снизились, что свидетельствует о крайне неэффективной деятельности предприятия. В 2005 году рентабельность собственного капитала была 181,56 %, к концу 2007 года она составила 0,49%. Рентабельность оборотных активов в 2005г составила 79,24 %, к концу 2007 года она уменьшилась, и составила 0,5 %.
С каждого рубля продаж предприятие в 2007 году получило 3 копейки чистой прибыли, тогда как в 2005 году 13 копеек.
Таблица 12
Показатели, характеризующие прибыльность
(рентабельность) предприятия, (%).
| Показатели | 2005 г | 2006 г | Откл,(+,-) | 2007 г | Откл, (+,-) |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Рентабельность всего капитала | 79,24 | 1,3 | -77,94 | 0,25 | -1,05 |
| Рентабельность собственного капитала | 181,56 | 64,91 | -116,65 | 0,49 | -64,42 |
| Рентабельность продукции | 8,25 | 6,51 | -1,74 | 2,69 | -3,82 |
| Рентабельность оборотных активов | 79,24 | 1,3 | -77,94 | 0,5 | -0,8 |
| Рентабельность внеоборотных активов | - | 31092,31 | +31092,31 | 0,5 | -31091,81 |
| Рентабельность предприятия | 79,28 | 1,3 | -77,98 | 0,24 | -1,06 |
| Рентабельность продаж | 13,52 | 10,37 | -3,15 | 3,92 | -6,45 |
Доходность всего капитала ООО «Родонит» в течение 2005-2007 гг снизилась с 79,24 % до 0,25 %., а рентабельность собственного капитала снизилась с 181,56 % в 2005 г. и в конце 2007г года составила 0,49%.
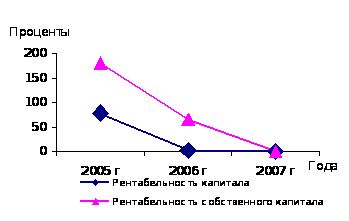
Рис. 7. Динамика основных коэффициентов рентабельности
Тенденция изменения коэффициентов рентабельности всего капитала и собственного капитала представленная на рисунке 7 отрицательна.
Чтобы узнать какие факторы повлияли на столь существенное снижение рентабельности, проведем факторный анализ 2-х наиболее важных показателей рентабельности: рентабельность собственного капитала и рентабельность предприятия.
Факторный анализ рентабельности собственного капитала:
R ск= Rманевр х Кобор х Rпрод
В 2006 году :
Общее изменение: +3770,68-3869,98-17,35= -116,65%
Рентабельность собственного капитала в течение 2006 года снизилась на 116,65 %, на это повлияли факторы:
увеличение коэффициента финансовой маневренности, который увеличил рентабельность СК на 3770,68 %:
DR ск= DRманевр х К0обор х R0прод = 47,56х9,61х8,25= +3770,68%;
уменьшение коэффициента оборачиваемости активов, который уменьшил рентабельность СК на 3869,98 %:
DR ск= R1маневр х DКобор х R0прод = 49,85х(-9,41)х8,25= -3869,98%;
уменьшение рентабельности продаж, который уменьшил рентабельность СК на 17,35 %:
DR ск= R1маневр х 1Кобор х DRпрод = 49,85х0,2х(-1,74)= -17,35%.
В 2007 году :
Общее изменение: -62,29-1,44-0,69= -64,42%
Рентабельность собственного капитала в течение 2007 года снизилась на 64,42 %, на это повлияли факторы:
уменьшение коэффициента финансовой маневренности, который уменьшил рентабельность СК на 62,29 %:
DR ск= DRманевр х К0обор х R0прод = -47,84х0,2х6,51= -62,29%;
уменьшение коэффициента оборачиваемости активов, который уменьшил рентабельность СК на 1,44 %:
DR ск= R1маневр х DКобор х R0прод = 2,01х(-0,11)х6,51= -1,44%;
уменьшение рентабельности продаж, который уменьшил рентабельность СК на 0,69 %:
DR ск= R1маневр х 1Кобор х DRпрод = 2,01х0,09х(-3,81)= -0,69%.
Экономическая рентабельность предприятия. Это самый общий показатель, отвечающий на вопрос, сколько чистой прибыли получает предприятие в расчете на один рубль своего имущества:
 Rпред.=
ЧП / А ,
Где Rпред. – рентабельность предприятия
ЧП-
чистая прибыль
А – средняя стоимость активов
Однако, абсолютные количественные характеристики, вводимые в данный расчет, не позволяют выяснить качественные факторы и их влияние на рентабельность предприятия. Для решения этой проблемы следует воспользоваться формулой Дюпона, которая содержит в себе коэффициент оборачиваемости активов и рентабельность продукции (качественные характеристики).
Rпред.= Rпрод.х Кобор.А , где
Rпред. – рентабельность предприятия по формуле Дюпона
Rпрод. – рентабельность продукции
Кобор.А – коэффициент оборачиваемости активов
Воспользовавшись данной формулой, можно получить представление о глубинных процессах развития, как массы прибыли, так и рентабельности предприятия.
Факторный анализ рентабельности предприятия по формуле Дюпона.
Rпр. = Rпрод х Кобор
В 2006 году:
DRпр. = DRпрод х К0обор = (- 1,74) х