Учет и анализ финансовых результатов на примере предприятия ООО "Родонит"
DRпр. = R1прод х DКобор = 6,51 х(-9,41) = -61,25 %
Совокупное влияние: - 16,72-61,25 = - 77,97 %
В 2007 году:
DRпр. = DRпрод х К0обор = (- 3,81) х 0,2 = - 0,75 %
DRпр. = R1прод х DКобор = 2,69 х(-0,11) = -0,3 %
Совокупное влияние: - 0675-0,3 = - 1,05 %
На уменьшение рентабельности предприятия в 2006 году на 77,97 % существенно повлиял фактор замедления оборачиваемости капитала, который уменьшил рентабельность предприятия на 61,25 %, а в 2007г наибольшее влияние оказал фактор снижения рентабельности продукции.
Причиной замедления оборачиваемости капитала стало увеличение уставного капитала. В активе баланса указанная сумма числится как финансовые вложения, однако, вся сумма была передана как беспроцентный заем другому предприятию.
Проведенный анализ рентабельности еще раз подтверждает необходимость предпринять срочные меры по стабилизации сложившейся ситуации.
Чистая прибыль распределяется в соответствии с Уставом предприятия.
За счет чистой прибыли выплачиваются дивиденды акционерам предприятия, создан резервный фонд, часть прибыли направляется на пополнение собственного оборотного капитала. В процессе формирования и использования чистой прибыли реализуется ее стимулирующая роль.
Прибыль хозяйственного общества расходуется так, что одни расходы уменьшают, а другие не уменьшают имущество общества (его активы).
Динамика нераспределенной прибыли характеризует развитие предприятия за счет собственных доходов, прирост его имущества. Прибыль, которую получает общество, используется на различные цели, как показано на рис. 8.
| Балансовая прибыль | ||||
| Налог на прибыль | Расходы +на другие обязательные платежи | Чистая прибыль | ||
| Дивиденды | Капитальная прибыль | |||
| Резервный капитал | Нераспределенная прибыль, направленная на формирование основного и оборотного капитала | |||
Рис. 8. Схема распределения балансовой прибыли
В каком направлении, и на какие цели будет использована чистая прибыль ООО «Родонит» решается на собрании учредителей. Кроме того, согласно учредительным документам предприятие производит отчисления на пополнение резервного капитала в размере 5% от суммы чистой прибыли. Сумма дивидендов, которая будет выплачена учредителям определяется по решению собрания учредителей общества. Часть средств отправляется на формирование основного и оборотного капитала. Из чистой прибыли производятся разовые выплаты рабочим и служащим в качестве поощрения и на оказание материальной помощи, а также финансируются расходы связанные с производством и реализацией услуг.
В таблице 13 представлены данные по использованию прибыли за период 2005-2007 гг на предприятии ООО «Родонит». Основные направления использования прибыли на ООО «Родонит» отчисления в резервный капитал, на выплату дивидендов, пополнение основного и оборотного капитала, прочие расходы.
Таблица 13
Использование чистой прибыли в ООО «Родонит»
| Показатель | 2005 г | 2006 г |
Откл. (+/-) |
2007 г. |
Откл. (+/-) |
| 1 | 2 | 3 | 4 | 5 | 6 |
|
Чистая прибыль |
4692 | 4042 | -650 | 1524 | -2518 |
|
Распределение чистой прибыли: |
|||||
| - в резервный капитал | 234,6 | 202,1 | -32,5 | 76,2 | -125,9 |
| - дивиденды | 2254,1 | 406 | -1848,1 | 1400 | +994 |
| - пополнение основного и оборотного капитала | 2191 | 3431 | +1240 | 47,8 | -3383,2 |
| - прочие расходы | 12,3 | 2,9 | -9,4 | 0 | -2,9 |
|
Доля чистой прибыли |
100 | 100 | - | 100 | - |
| - в резервный капитал | 5 | 5 | 0 | 5 | 0 |
| - дивиденды | 42,6 | 10,0 | -32,6 | 91,9 | +81,9 |
| - пополнение основного и оборотного капитала | 46,7 | 84,9 | +38,2 | 3,1 | -81,9 |
| - прочие расходы | 5,7 | 0,1 | -5,6 | 0 | -0,1 |
Анализ распределения чистой прибыли показал, что основные суммы чистой прибыли направлялись: на выплату дивидендов в 2005 г. 2254,1 тыс.руб., в 2006 г. 406 тыс.руб., в 2007 г. 1400 тыс.руб.; и пополнение основного и оборотного капитала в 2005 г. 2191 тыс.руб., в 2006 г. 3431 тыс.руб., в 2007 г. 47,8 тыс.руб.. Если в 2005-2006 гг большая часть направлялась на пополнение основного и оборотного капитала, то в 2007 году ситуация изменилась и по решению учредительного собрания на пополнение капитала было направлено 47,8 тыс.руб..
Уменьшение суммы чистой прибыли отразилось на прочих расходах, которые сократились на 9,4 тыс.руб. в 2006 г. и полностью отсутствовали в 2007 году.
Учитывая снижение деловой активности предприятия и недостаток в 2007 году собственного оборотного капитала для формирования запасов и затрат сокращение суммы отправляемой на пополнение капитала является не правильным решением. Руководству ООО «Родонит» необходимо в первую очередь укрепить финансовое положение предприятия, что в дальнейшем приведет к увеличению суммы получаемой прибыли.
Соотношение использования прибыли на накопление и потребление оказывает влияние на финансовое положение предприятия. Недостаточность средств, направляемых на накопление, сдерживает рост оборота, приводит к увеличению потребности в заемных средствах.
Анализ использования прибыли выявил, что предприятие в 2007 году неэффективно распределило средства на накопление и потребление.
Верхнюю границу потенциального развития предприятия определяет рентабельность собственных средств, которая показывает эффективность использования собственного капитала.
Рентабельность собственных средств можно представить как отношение суммы средств, направленных на накопление и потребление, к величине собственных средств.
Рентабельность собственных средств показывает эффективность использования собственного капитала, указывает на величину прибыли полученной с каждого рубля, вложенного в предприятие, учредителями.
Таблица 14
Рентабельность собственного капитала ООО «Родонит»
| Показатель | 2005 г | 2006 г |
Откл. (+/-) |
2007 г. |
Откл. (+/-) |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Рентабельность собственного капитала | 181,23 | 64,75 | -116,48 | 0,49 | -64,26 |
| Рентабельность собственного капитала по средствам накопления | 93,69 | 58,2 | -35,49 | 0,04 | -58,16 |
| Рентабельность собственного капитала по средствам потребления | 87,54 | 6,55 | -80,99 | 0,46 | -6,09 |
| Среднегодовая сумма собственного капитала | 2589 | 6242 | +3653 | 306630 | +300388 |
| Чистая прибыль направленная на накопление | 2425,6 | 3633,1 | +1207,5 | 124 | -3509,1 |
| Чистая прибыль направленная на потребление | 2266,4 | 408,9 | -1857,5 | 1400 | +991,1 |
Из таблицы 14 видно, что динамика показателя рентабельности собственного капитала отрицательная, по сравнению с 2006 годом в 2007 г. рентабельность снизилась на 64,26% и составила 0,49%.
Для достижения высоких темпов роста оборота нужно повышать возможности увеличения рентабельности собственных средств.
Отношение суммы чистой прибыли направленной на накопление к величине собственного капитала определяет внутренние темпы роста, т.е. темпы увеличения активов.
Внутренние темпы роста, т.е. темпы увеличения активов снизились в 2006 г на 0,355 по сравнению 2005 г., а в 2007 г на 0,582 по сравнению с 2006 годом.
Отношение чистой прибыли направляемой на потребление к размеру собственного капитала составляет уровень потребления.
Внутренние темпы роста снижаются в период 2005 – 2006 гг., но 2007 году медленнее 0,069, чем направленные на накопление на 0,582 , значит политика распределения прибыли выбрана не правильно.
В ООО «Родонит» большая часть прибыли в 2007 году была направлена на потребление и использовалась на выплаты дивидендов. Однако недостаточность средств, направляемых на накопление, сдерживает рост оборота, приводит к увеличению потребности в заемных средствах, отсюда объясняется снижение платежеспособности предприятия и недостаток собственных оборотных средств для формирования запасов и затрат предприятия.
Направление чистой прибыли на накопления увеличит экономический потенциал, повысит платежеспособность предприятия, будет способствовать росту объема выполнения работ и реализации без увеличения размера заемных средств.
Таким образом, ООО «Родонит» нужно пересмотреть порядок распределения прибыли, направляя большую часть на накопления.
Основополагающими показателями при разработке бизнес-планов, обосновании управленческих решений и оценке деятельности предприятия является безубыточный объем продаж и зона безопасности предприятия .
Расчет данных показателей основывается на взаимодействии затраты – объем продаж – прибыль. Для определения их уровня используем графический и аналитический способ.
Сумму постоянных затрат можно взять в форме № 2 «Отчет о прибылях и убытках» стр. 30,40. Управленческие + коммерческие расходы. В 2007 году сумма постоянных затрат составила 7267 тыс.руб.
МД = 2219 + 2320 + 4947 = 9486тыс.руб
Уровень МД = МД / В
Умд = 9486 / 56656 = 0,167
Расчет точки безубыточности производится по формуле:
Т = Зпост / Умд = 7267 / 0,167 = 43515 тыс.руб.
В течение года было реализовано 38659 единиц продукции и услуг поэтому, можно рассчитать безубыточный объем реализации в натуральных единицах по формуле:
Т = К х (Зпост / МД)
Т = 38659 х (7267 / 9486) = 29616 единиц.
Для наглядности полученных данных построим график (см. рис.9).
Анализ полученных данных показывает, что при выручке равной 43515 тыс. руб. предприятие будет иметь нулевую прибыль и рентабельность. В 2007 году выручка составила 56656 тыс. руб., что на 13141 тыс. руб. больше, чем безубыточный объем выручки. Однако, разница между полученной выручкой и критическим объемом реализации невелика, а если взять в расчет резкое снижение рентабельности и прибыли будущее предприятие не перспективно.
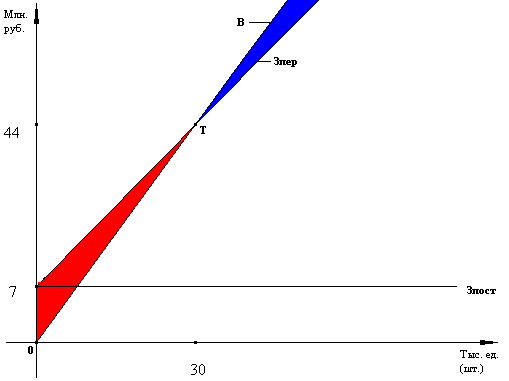


- Зона убытков - Зона прибыли
Рис. 9. Зависимость между объемом реализации продукции и услуг, ее себестоимостью и суммой прибыли
Проведенный анализ образования прибыли обнаружил в течение трех лет снижение прибыли предприятия и неэффективное управление капиталом предприятия. Уменьшение прибыли впрямую связано с убыточным видом деятельности как торговля техникой, сокращением объема реализации и замедлением оборачиваемости капитала предприятия.
Полученная выручка в 2007 году близка критериальному значению.
Таким образом, можно сделать вывод, что ООО «Родонит» следует изменить финансовые результаты деятельности в сторону их увеличения и обеспечить капитал необходимым уровнем доходности.
Вывод.
Прибыль от реализации уменьшалась на 4217 тыс. руб. за счет уменьшения объема реализации и увеличения себестоимости реализованных товаров. Балансовая прибыль уменьшилась на 4205 тыс.руб за счет уменьшения объема продаж, который уменьшил прибыль на 5439 тыс.руб. и увеличения коммерческих расходов, которые уменьшили прибыль на 936 тыс.руб. Превышение темпов роста себестоимости товаров над темпами роста выручки за реализованную продукцию, явилось основным фактором, повлиявшим в 2007г. на уменьшение прибыли.
Большую часть выручки 57,32 % составляет выручка от реализации товаров, которая приносит основную прибыль предприятию. Однако в течение изучаемого периода прибыль предприятия от реализации товара значительно сократилась по причине роста себестоимости. Выручка от реализации услуг составляет 42,68 % к концу 2007 г. Услуги предоставляемые ООО «Родонит» являются убыточным видом деятельности. В течение 2005-2007 гг предприятие несет убытки по данному виду деятельности.
Существенным фактором, повлиявшим на снижение рентабельности в период с 2005 по 2007 гг является фактор замедления оборачиваемости активов предприятия в 2006 году, в свою очередь замедление оборачиваемости оказало влияние на сокращение объема продаж в 2007 году и пропорционального снижения прибыли, а как следствие значительно сократилась рентабельность предприятия.
Основные суммы чистой прибыли направлялись: на выплату дивидендов и пополнение основного и оборотного капитала. Причем, если в 2005 г – 46,7% , 2006 г -84,9 % чистой прибыли отправлялось на пополнение основного и оборотного капитала, то в 2007 г только 3,1%. В 2007 г чистой прибыли на накопление было направлено 8,1%, остальная сумма была направлена на выплату дивидендов и это при кризисном финансовом положении ООО «Родонит». Недостаточность средств, направляемых на накопление, сдерживает рост оборота, приводит к увеличению потребности в заемных средствах, отсюда объясняется снижение платежеспособности предприятия и недостаток собственных оборотных средств для формирования запасов и затрат предприятия. Таким образом, можно сделать заключение, что политика распределения прибыли выбрана не правильно.
Критическая точка ООО «Родонит» составляет 43515 тыс. руб. В 2007 году запас финансовой прочности предприятия составил 13141 тыс. руб. Запас финансовой прочности ООО «Родонит» не велик, если взять в расчет резкое снижение рентабельности и прибыли будущее предприятие не перспективно.