Государственная финансовая поддержка малого бизнеса
(ежемесячная выручка от оказанных услуг по договорам с постоянными клиентами:
12 клиентов * 4 000 руб. * 3 месяца = 144 000 руб.;
выручка от разовых оказанных услуг за 3 месяца составила 8 000 руб.,
выручка в виде процентов от взысканных в судебном порядке сумм исковых требований клиентов составила 118 000 руб.,
144 000 руб. + 8 000 руб. + 118 000 руб. = 270 000 руб.);
в IV квартале 2003 года – 270 000 руб.
(ежемесячная выручка от оказанных услуг по договорам с постоянными клиентами:
15 клиентов * 5 000 руб. * 3 месяца = 225 000 руб.;
выручка в виде процентов от взысканных в судебном порядке сумм исковых требований клиентов составила 45 000 руб.,
225 000 руб. + 45 000 руб. = 270 000 руб.).
Расходы ООО "Арт Медия" во всех анализируемых периодах в целом остаются неизменными и формируются из:
заработной платы – 42 000 руб.
(6 работников по полной ставке и 2 работника по 0,5 ставки составляют 7 штатных единиц,
оклад 1 работника составляет 2 000 руб.,
7 работников * 2 000 руб. * 3 месяца = 42 000 руб.),
взносов на обязательное пенсионное страхование – 5 880 руб.
(42 000 руб. * 14% = 5 880 руб.),
ежемесячных платежей по аренде офиса – 18 000 руб.
(6 000 руб. * 3 месяца = 18 000,00р.),
ежемесячных платежей по аренде автомобиля – 2 400 руб.
(800 руб. * 3 месяца = 2 400 руб.),
ежемесячных платежей за обновление баз данных – 6 000 руб.
(2 000 руб. * 3 месяца = 6 000 руб.),
оплаты оказанных в январе услуг по договору с аудитором – 15 000 руб.,
оплаты телефонных, почтовых услуг по счетам ГТС, МТС, УФПС за 3 месяца – 24 000 руб.,
ежемесячной оплаты услуг по договору технического обслуживания организационной техники – 2 250 руб.,
(750 руб. * 3 месяца = 2 250 руб.),
оплаты приобретенных за 3 месяца ГСМ – 1 500 руб.,
оплаты потребленной электроэнергии по выставленным счетам за 3 месяца – 1 500 руб.,
оплаты услуг ООО «АКБ» за 3 месяца – 600 руб.,
оплаты услуг СБ № 8219/0053 г.Набережные Челны за 3 месяца – 900 руб.,
судебных расходов за 3 месяца – 1 050 руб.,
оплаты приобретенных канцелярских товаров (бумаги, авторучек, маркеров, скрепок, степлеров, скоб для степлеров, папок-файлов, папок-скоросшивателей и т.п.) за 3 месяца – 1 500 руб.
Итого ежегодные расходы за IV квартал составили – 122 580 руб.
В соответствии с установленными нормативами при определении совокупного дохода организации во внимание не принимаются ее расходы по заработной плате, а при определении дохода, уменьшенного на величину расходов, во внимание не принимаются расходы по техобслуживанию оргтехники и судебные расходы (их нет в установленном законом перечне расходов, величина которых уменьшает налогооблагаемые доходы).
С учетом этого размер уменьшающих налогооблагаемый доход расходов составляет:
в 2001 году – 65 230 руб.
(122 580 руб. – 42 000 руб. – 15 000 руб. (нет аудиторских услуг) – 350,00р. (судебные расходы меньше, чем в 2002 и 2003 годах) = 65 230 руб.);
в 2002 году – 80 580 руб.
(122 580 руб. – 42 000 руб. = 80 580 руб.);
в 2003 году – 119 280 руб.
(122 580,00р. – 2 250,00р. – 1 050,00р. = 119 280,00р.)
Налоговая база по каждому анализируемому периоду составила:
в 2001 году – 84 770 руб.
(150 000 руб. доходов – 65 230 руб. принимаемых расходов = 84 770 руб.);
в 2002 году – 189 420 руб.
(270 000 руб. доходов – 80 580 руб. принимаемых расходов = 189 420 руб.);
в 2003 году – 150 720 руб.
(270 000 руб. доходов – 119 280 руб. принимаемых расходов = 150 720 руб.).
При ставках налогообложения 20% в 2001 и 2002 годах и 15% в 2003 году сумма налогов по ставке составила:
в 2001 году – 16 954 руб.
(84 770 руб. * 20% = 16 954 руб.);
в 2002 году – 37 884 руб.
(189 420 руб. * 20% = 37 884 руб.);
в 2003 году – 22 608 руб.
(150 720 руб. * 15% = 22 608 руб.).
Так как в 2001 и 2002 годах ООО «Арт Медия» ежеквартально в течение года выплачивало стоимость патента на право применения упрощенной системы налогообложения, сумма исчисленного по ставке налога подлежит уменьшению на выплаченную стоимость патента. В результате этого сумма налога к уплате за IV квартал составила:
в 2001 году – 15 557 руб.
(выплаты IV квартала 2001 года по патенту в федеральный, региональный и местный бюджеты –
697 руб. + 309 руб. + 391 руб. = 1 397 руб.;
16 954 руб. – 1 397 руб. = 15 557 руб.);
в 2002 году – 36 487 руб.
(выплаты IV квартала 2002 года по патенту в федеральный, региональный и местный бюджеты –
697 руб. + 309 руб. + 391 руб. = 1 397 руб.;
37 884 руб. – 1 397 руб. = 35 487 руб.).
В 2003 году отменена обязанность по приобретению патента, и не применяются иные вычеты, в связи с чем сумма налога к уплате за IV квартал 2003 года равна сумме налога, исчисленного по ставке, и составляет 22 608 руб.
Минимальный налог по результатам деятельности ООО «Арт Медия» в IV квартале 2003 года не применяется, так как налог, исчисленный по результатам деятельности организации, превышает размер минимального налога:
270 000 руб. * 1% = 2 700 руб. (сумма минимального налога),
2 700 руб. < 22 608 руб.
Приведенные расчеты сведены в табл. 1.
Таблица 1
Сравнительный расчет сумм налогов при применении
ООО «Арт Медия» старого и нового механизма УСН, руб.
| Исходные данные | Объект налогообложения при УСН | ||
| совокупный доход | доход, уменьшенный на величину расходов | ||
| 1 | 2 | 3 | |
| Показатели, применяемые в расчетах | Анализируемый период | ||
|
IV квартал 2001г. |
IV квартал 2002г. |
IV квартал 2003г. |
|
| Доход (выручка) | 150 000. | 270 000 | 270 000 |
| Расходы | |||
| Зарплата | 42 000 | ||
| Взносы на обязательное пенсионное страхование (14%) | 5 880 | 5 880 | 5 880 |
| Аренда офиса | 18 000 | 18 000 | 18 000 |
| Аренда автомобиля | 2 400 | 2 400 | 2 400 |
| Обновление баз данных | 6 000 | 6 000 | 6 000 |
| Аудиторские услуги | 15 000 | 15 000 | |
| Телефонные, почтовые услуги | 24 000 | 24 000 | 24 000 |
| Услуги по обслуживанию оргтехники | 2 250 | 2 250 | |
| Услуги банка | 1 500 | 1 500 | 1 500 |
| Расходы | |||
| ГСМ | 1 500 | 1 500 | 1 500 |
| Электрическая энергия | 1 500 | 1 500 | 1 500 |
| Судебные расходы | 700 | 1 050 | |
| Канцелярские товары | 1 500 | 1 500 | 1 500 |
| ИТОГО расходы | 65 230 | 80 580 | 119 280 |
| Расчет единого налога для упрощенной системы налогообложения | |||
| Налогооблагаемая база | 84 770 | 189 420 | 150 720 |
| Ставка налогообложения | 20% | 20% | 15% |
| Сумма налога по ставке | 16 954 | 37 884 | 22 608 |
|
Вычеты из налога (по 2001-2002г.г. – стоимость патента за IV квартал: 697руб.+309руб.+391руб.=1397руб.) |
1 397 | 1 397 | |
| Сумма налога к уплате | 15 557 | 36 487 | 22 608 |
| сумма налога с учетом уплаченной стоимости патента | |||
В IV квартале 2003 года ООО «Арт Медия» в качестве объекта налогообложения при упрощенной системе налогообложения были выбраны доходы, уменьшенные на величину расходов, что привело к следующим показателям деятельности организации за квартал:
величина дохода – 270 000 рублей,
общая величина расходов – 122 580 рублей,
величина расходов, уменьшающих налогооблагаемый доход – 119 280 рублей,
налогооблагаемая база – 150 720 рублей,
ставка налога – 15 процентов,
сумма налога к уплате – 22 608 рублей.
Из приведенных в табл.1 данных видно, что применяемый в 2003 году режим налогообложения более выгоден для ООО «Арт Медия», так как при тех же объемах и соотношении доходов и расходов организация заплатила в IV квартале 2002 года единый налог на 13 879 руб. больше, чем в том же периоде 2003 года:
36 487 руб. – 22 608 руб. = 13 879 руб.
Разница в суммах уплаченных налогов, составила более 5% дохода организации:
270 000 руб.*5,14%=13 878 руб.
2.3 Сравнительный анализ действующей упрощенной системы налогообложения с ранее действующим законодательством
Сравнение текста главы 26 НК РФ с действовавшим ранее Федеральным законом от 29.12.95 № 222-ФЗ «Об упрощенной системе налогообложения, учета и отчетности для субъектов малого предпринимательства» приводит к довольно радостным выводам.
В соответствии с п. 2 ст. 1 закона от 29.12.95 № 222-ФЗ применение упрощенной системы налогообложения, учета и отчетности организациями, подпадающими под действие этого закона, также предусматривало замену уплаты совокупности установленных законодательством Российской Федерации федеральных, региональных и местных налогов и сборов уплатой единого налога, исчисляемого по результатам хозяйственной деятельности организаций за отчетный период. Однако при этом говорилось, что для организаций, применяющих упрощенную систему налогообложения, учета и отчетности, сохраняется действующий порядок уплаты единого социального налога.
В отличие от ранее действовавшего законодательства, глава 26 НК РФ снимает с субъектов обложения единым налогом обязанность уплаты единого социального налога, что, безусловно, вне зависимости от прочих положительных изменений в режиме применения "упрощенки", делает ее существенно более выгодной.
Однако отрицательным моментом для юридических лиц стало то, что они теперь обязаны уплачивать транспортный налог и налог на рекламу.
Второе, что интересует при формировании общего представления об упрощенной системе налогообложения - это налоговая база обложения единым налогом и его ставки. И здесь, по сравнению с ранее существовавшим порядком, глава 26(2) НК РФ предлагает налогоплательщикам значительно более льготные условия.
Так, закон от 29.12.95 № 222-ФЗ предусматривал два возможных объекта налогообложения. Первый - это так называемый "совокупный доход", т.е. разницу между валовой выручкой и стоимостью использованных в процессе производства товаров (работ, услуг) сырья, материалов, комплектующих изделий, приобретенных товаров, топлива, эксплуатационных расходов, текущего ремонта, затрат на аренду помещений, используемых для производственной и коммерческой деятельности, затрат на аренду транспортных средств, расходов на уплату процентов за пользование кредитными ресурсами банков (в пределах действующей ставки рефинансирования Центрального банка РФ плюс 3%), оказанных услуг, а также сумм налога на добавленную стоимость, уплаченных поставщикам, налога на приобретение автотранспортных средств, отчислений в государственные социальные внебюджетные фонды, уплаченных таможенных платежей, государственных пошлин и лицензионных сборов. Второй - валовая выручка, полученная за отчетный период, т.е. сумма выручки, полученной от реализации товаров (работ, услуг), продажной цены имущества, реализованного за отчетный период, и внереализационных доходов. Вместе с тем, пунктом 1 ст. 3 закона № 222-ФЗ устанавливалось, что выбор объекта налогообложения осуществляется органом государственной власти субъекта Российской Федерации. Теперь же такой выбор осуществляется организацией самостоятельно.
Но пожалуй, самой значительной положительной новацией, которая заключена в главе 26 (2) НК РФ, является снижение ставок единого налога, уплачиваемого при применении упрощенной системы налогообложения.
Законом от 29.12.95 № 222-ФЗ «Об упрощенной системе налогообложения, учета и отчетности для субъектов малого предпринимательства» устанавливались ставки единого налога отдельно для случая уплаты его с совокупного дохода и с суммы валовой выручки. Пункт 2 ст. 4 закона гласил, что для субъектов малого предпринимательства, применяющих упрощенную систему налогообложения, учета и отчетности, устанавливаются ставки единого налога на совокупный доход, подлежащего зачислению в федеральный бюджет - в размере 10% от совокупного дохода, в бюджет субъекта Российской Федерации и местный бюджет - в суммарном размере не более 20% от совокупного дохода. В случае, когда объектом налогообложения для субъектов малого предпринимательства определенных категорий является валовая выручка, устанавливаются следующие ставки единого налога, подлежащего зачислению в федеральный бюджет - в размере 3,33% от суммы валовой выручки, а в бюджет субъекта Российской Федерации и местный бюджет - в размере не более 6,67% от суммы валовой выручки.
Таким образом, организации-«упрощенщики» должны были с совокупного дохода (фактически - с прибыли) уплачивать в бюджет 30%. Это фактически означало, что за ними оставалась обязанность платить налог на прибыль, называемый единым налогом. С выручки уплачивался налог в размере 10%, т.е. фактически - минимальная ставка НДС, однако не возмещаемая покупателем товаров, работ и услуг организаций, применяющих упрощенную систему.
Глава 26 (2) НК РФ наряду с устранением обязанности уплаты единого социального налога для субъектов применения упрощенной системы налогообложения, снижает ставки налога практически в два раза.
Кроме того, настоящая упрощенная система налогообложения позволяет налогоплательщикам уменьшать свой доход на величину расходов по заработной плате, тогда как при упрощенной системе 1995 года (действовавшей до конца 2002г.) заработная плата работников не уменьшала совокупный доход организации.
Данное обстоятельство играет существенную роль для налогоплательщиков, основной деятельностью которых является оказание различного рода услуг, так как заработная плата относится к основным статьям затрат таких организаций и индивидуальных предпринимателей, использующих наемный труд.
Для организаций, осуществляющих торговую деятельность, новый налоговый режим более удобен тем, что в качестве объекта налогообложения можно выбрать доход, уменьшенный на величину расходов.
Это значительно сокращает величину налогооблагаемой базы таких налогоплательщиков по сравнению с налогооблагаемой базой в виде валовой выручки, которая вменялась до 2003 года торговым организациям в обязательном порядке.
Таким образом, исследование применяемой в Российской Федерации упрощенной системы налогообложения позволяет сделать вывод о том, что данный налоговый режим улучшает положение налогоплательщика.
Однако и в новой упрощенной системе налогообложения есть свои минусы.
Самые серьезные проблемы упрощенной системы налогообложения связаны с налогом на добавленную стоимость. Так, фирма, перешедшая на упрощенную систему, рискует тем, что с ней перестанут сотрудничать покупатели - плательщики НДС. Дело в том, что у них в результате сделок с фирмами, которые работают по упрощенной системе налогообложения, значительно возрастают суммы НДС, которые нужно перечислить в бюджет.
Решение данной проблемы видится в следующем. Возможно введение НДС в упрощенную систему налогообложения с сохранением действующего порядка его уплаты, но с зачетом уплаченных сумм в счет единого налога. При этом необходимо принимать в расчет долевое распределение уплачиваемых НДС и единого налога между бюджетами разных уровней. При расчете единого налога из налогооблагаемой базы следует вычитать уплаченный НДС в целях устранения двойного налогообложения, а затем сопоставлять его величину с начисленным единым налогом на доход.
Другая проблема применения УСН может возникнуть в том случае, если фирма взяла за объект налогообложения доходы. Возникает она у тех фирм, которые в обмен на свои товары, работы или услуги получают не деньги, а другое имущество или имущественные права, то есть совершают товарообменные операции. Дело в том, что доход по такой операции возникает дважды. Первый раз, когда фирма получает от покупателя товары или, скажем, векселя третьих лиц, а второй раз - когда она их перепродает. На деле же получается, что фирма дважды уплачивает налог с одного и того же дохода от продажи своих товаров (работ, услуг).
В целях недопущения двойного налогообложения единым налогом на доходы в случае товарообменных операций, необходимо исключить из перечня доходов те из них, которые были получены по бартеру, а в дальнейшем используются для перепродажи.
Исправление приведенных пробелов в законодательстве «Об упрощенке» позволит значительно улучшить финансовое положение налогоплательщика – субъекта малого предпринимательства.
Помимо налогообложения, существует множество и других нерешенных проблем малого бизнеса, требующих государственного регулирования.
Глава 3. Проблемы российского малого бизнеса и возможные пути их решения
3.1 Направления развития государственной поддержки малого предпринимательства по ответам предпринимателей и респондентов интервью
Для выявления приоритетных направлений государственной поддержки малого предпринимательства в 2004 году Автономной некоммерческой организацией «Национальный институт системных исследований проблем предпринимательства» (НИСИПП) в пяти регионах Российской Федерации было проведено исследование. Для проведения анкетирования субъектов малого предпринимательства и интервьюирования представителей органов власти и организаций инфраструктуры были отобраны следующие субъекты Российской Федерации: Татарстан (Казань), Ростовская (Ростов на Дону), Рязанская (Рязань), Томская (Томск), Новгородская области (Великий Новгород).
Отбор регионов исследования проводился на основании анализа уровня развития малого предпринимательства в различных субъектах Российской Федерации (использовались доступные данные Госкомстата России и МНС России). Также принималась во внимание обеспеченность регионов организациями инфраструктуры поддержки (для этого использовались каталоги Ресурсного центра малого предпринимательства и другие открытые источники, в частности сеть Интернет). Кроме этого, при отборе регионов исследования использовался принцип географической репрезентативности, т.е. регионы должны были представлять разные экономические районы, федеральные округа Российской Федерации.
Путем проведенного исследования выявлялась эффективность действия норм и положений Федерального закона от 14 июня 1995 г. № 88-ФЗ «О государственной поддержке малого предпринимательства в Российской Федерации».
Принятый в 1995 г. Федеральный закон «О государственной поддержке малого и среднего предпринимательства в России» до сих пор играет исключительную роль в правовом регулировании взаимоотношений между государством и малым бизнесом, хотя и имеет свои недостатки.
С момента принятия Закон практически остался неизменным, однако за этот период времени в экономической жизни страны произошли серьезные изменения, которые естественно коснулись и малое предпринимательство. В результате данный Федеральный закон по многим позициям вступил в противоречие с принятым после него законодательством, многие его нормы в действующей социально-экономической ситуации стали неэффективными, что обуславливает необходимость внесения в него изменений и дополнений.
Необходимо заметить отметить, что предпринимательское сообщество в лице опрошенных субъектов малого предпринимательства ощущает необходимость изменения Закона. В этом они в первую очередь исходят из реальных проблем, с которыми им приходится сталкиваться при ведении своего бизнеса (рис.1) [15].
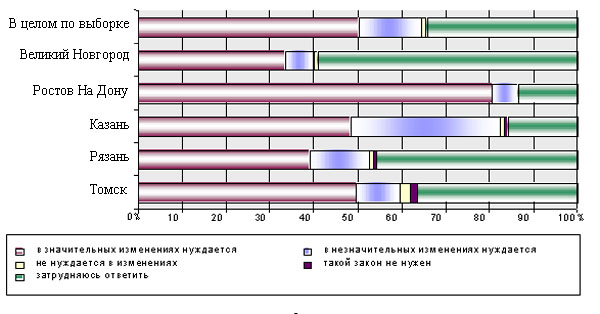
Рис. 1. Мнение опрошенных субъектов малого предпринимательства по вопросу необходимости изменений Федерального закона «О государственной поддержке малого предпринимательства»
Так, около полвины (50,6%) респондентов считает, что ФЗ «О государственной поддержке малого предпринимательства в Российской Федерации» нуждается в значительных изменениях. При этом в Ростове-на-Дону такой позиции придерживаются 80% опрошенных субъектов малого предпринимательства. Наименее радикальные предприниматели в Великом Новгороде – лишь 33% предпринимателей придерживаются такой позиции (при условии, что 59,2% опрошенных затруднились ответить). В таком случае интересно отметить, что из предпринимателей хорошо знакомых с содержанием Федерального закона (их количество составило 16% от общей массы предпринимателей) 72% считает, что Закон нуждается в значительных изменениях.
Итак, предприниматели выступают за изменение Федерального закона «О государственной поддержке малого предпринимательства в Российской Федерации», что является закономерным следствием того, что они считают неэффективной государственную политику в данной области, не способную решить наиболее серьезные проблемы в их финансово-хозяйственной деятельности.
Большинство предпринимателей не получают никаких видов поддержки, но имеют свое собственное мнение по тому, на каких направлениях она должны быть сосредоточена в первую очередь. Выраженные предпринимателями предпочтения послужили дополнительной иллюстрацией к широко известным мнениям о болевых точках российского бизнеса. Респонденты отметили наиболее важные непосредственно для их бизнеса направления, в которых они хотели бы получать государственную поддержку.
Первое место заняло в ответах налоговое направление (рис.2). Этот вариант присутствует в 95,8% ответов по всей выборке в целом [15].
Предприниматели Ростова-на-Дону, Казани и Томска выбирали этот вариант ответа существенно чаще, чем в среднем (99,2, 96,7 и 95,9% ответов, соответственно).
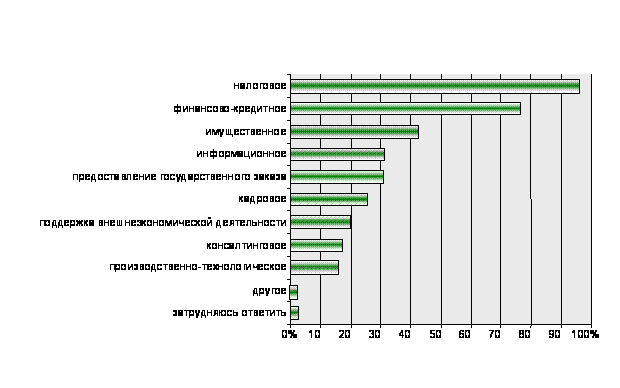
Рис. 2. Приоритетные направления государственной поддержки малого предпринимательства (по мнению опрошенных субъектов малого предпринимательства)
На втором месте по приоритетности для предпринимателей оказалось финансово-кредитное направление – 76,5% ответов по всей выборке в целом.
На третьем месте оказалась группа направлений, в которую вошли имущественное направление (42,6%), информационное направление (31,6%), предоставление государственного заказа (31,1%). Здесь обнаружилась значительная разница в представлениях предпринимателей различных регионов.
Так, например, для Ростова-на-Дону и Томска важность предоставления имущественной поддержки выше, чем в среднем (79,8 и 48,8% соответственно). Однако для Великого Новгорода это направление практически не значимо, его поддержало только 16,5% опрошенных. Возможно, это связано с тем, что, с одной стороны, на первых местах оказались те направления, которые давно являются самыми болезненными для малого бизнеса – это, прежде всего, вопросы налогообложения. А с другой стороны, потому что найдены определенные варианты решения проблем, например, в виде безвозмездного использования площадей.
В отношении информационного направления также существуют различия по приоритетности между регионами. Максимальную важность направление получило от представителей Казани (41,7% респондентов этой группы), а минимальную – от Ростова-на-Дону (10,1%).
В своих оценках наиболее приоритетных для субъектов малого предпринимательства направлений поддержки опрошенных эксперты в целом совпали с мнением предпринимателей, ориентированных на получение в ходе поддержки денежных средств.
Так, к приоритетным направлениям государственной политики по поддержке субъектов малого предпринимательства эксперты отнесли налоговую, финансово-кредитную и кадровую.
Кроме этого, в ходе опроса предприниматели и эксперты должны были оценить заинтересованность субъектов малого предпринимательства в конкретных видах поддержки, и шансы на их получение (рис.3) [15]. Здесь выраженные предпринимателями предпочтения резко контрастируют с предполагаемыми возможностями получения таких видов поддержки.
Наиболее важным видом государственной поддержки опрошенные субъекты малого предпринимательства называют предоставление налоговых льгот (75,8% респондентов сильно нуждаются в льготах). Этот вид государственной поддержки лидирует с огромным отрывом, а представители малого бизнеса из Ростова-на-Дону оценили значимость этого вида даже выше, чем в среднем, показав 89,7%. Однако шансы на получение такого рода поддержки, по общему мнению предпринимателей, не столь высоки: лишь 5,5% опрошенных считают, что у них высокие шансы.
На втором месте оказался такой вид поддержки, как упрощение налоговой и бухгалтерской отчетности – 67,2% от всех ответов по выборке в целом. И здесь также для предпринимателей из Ростова-на-Дону это направление оказалось более важным (87,9%) чем в среднем по всей выборке. Шанс на получение такого вида поддержки предпринимателями оценен всего лишь в 7,5%.
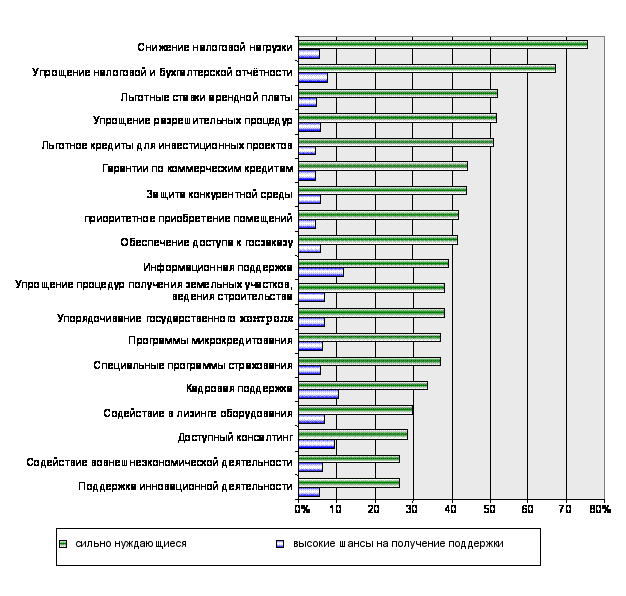
Рис. 3. Приоритетные меры поддержки и шансы на их получение по оценкам опрошенных субъектов малого предпринимательства
На третьем позиции по значимости оказались такие виды, как:
предоставление помещений в аренду по сниженным ставкам – 52,1%;
упрощение процедур регистрации, лицензирования, сертификации и иных разрешительных процедур – 51,6 %;
предоставление целевых кредитов по сниженным процентным ставкам для инвестиционных проектов – 51%.
Для предпринимателей Ростова-на-Дону важность данных видов поддержки вновь оказались выше среднего. В их ответах доли этих вариантов составили соответственно 76,6, 82,1 и 84,7%. Контраст предпринимателям из Ростова-на-Дону составили представители Великого Новгорода и Рязани, у которых такое направление, как предоставление целевых кредитов, получило соответственно 25 и 29,4% голосов.
Если взглянуть на оценку предпринимателями шансов получить эти виды поддержки, то ситуация здесь также не очень обнадеживающая.
В то же время наименьший скептицизм субъекты малого предпринимательства питают по поводу получения таких мер поддержки, как консультации, информационная поддержка, кадровая поддержка, которые, как свидетельствуют данные опроса, являются для них менее приоритетными.
Рассмотрение многих других вопросов, а также общение с предпринимателями показало, что они склонны несколько завышать степень своей заинтересованности в «благах», к числу которых можно отнести государственную поддержку. Для сравнения приведем результаты оценки экспертов степени востребованности мер государственной поддержки среди предпринимателей (рис.4) [15].
В целом можно сказать, что оценки экспертов совпали с оценками предпринимателей. Так, эксперты считают, что большая часть предпринимателей нуждается в таких мерах государственной поддержки, как упрощение налоговой и бухгалтерской отчетности, снижение налоговой нагрузки, предоставление целевых кредитов по сниженным процентным ставкам для реализации инвестиционных проектов. Однако при этом они преувеличивают значение информационной поддержки, консультационных услуг, которые важны менее чем для половины субъектов малого предпринимательства, недооценивая при этом такое направление, как предоставление помещений в аренду по льготным ставкам и гарантий по коммерческим кредитам.
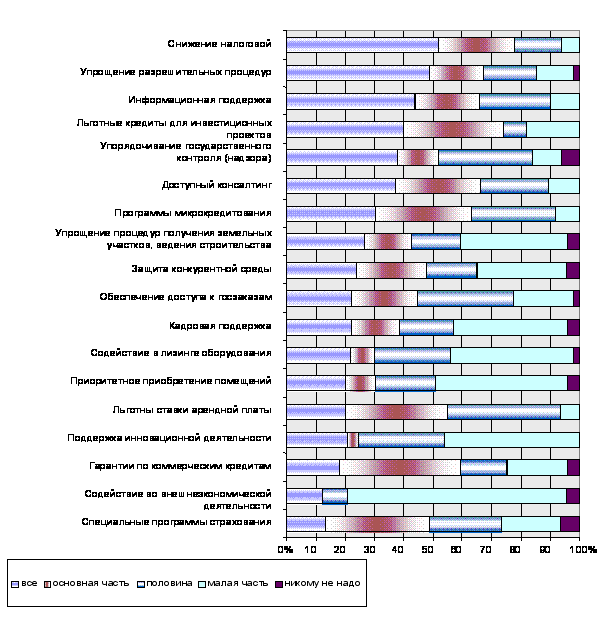
Рис.4. Оценка опрошенными экспертами степени востребованности мер поддержки (льгот) субъектами малого предпринимательства
Скорее всего, эксперты, делают свои заключения, основываясь на личном опыте взаимодействия с предпринимателями, в котором, как было ранее показано, преобладают информационная и консультационная составляющие.
Таким образом, здесь можно говорить о серьезном дисбалансе в проводимой государством политике поддержки малого предпринимательства, в результате которой наиболее востребованные виды помощи являются наименее доступными для предпринимателей. Представляется, что одним из довольно ярких проявлений данной ситуации является относительно высокая пассивность предпринимателей в получении каких-то льгот и поддержки и поддержки и их оценка качества работы государственных и местных властей в данной области.
3.2 Предложения по совершенствованию федерального закона «О государственной поддержке малого предпринимательства в Российской Федерации» в оценках опрошенных субъектов малого предпринимательства и экспертов
Итак, необходимость внесения изменений в Федеральный закон «О государственной поддержке малого предпринимательства», как показало данное исследование, не вызывает никаких сомнений.
В начале исследования были подготовлены стратегические варианты поправок в законодательство о господдержке малого предпринимательства, которые были предоставлены на рассмотрение субъектам малого предпринимательства и представителям органов власти и организаций инфраструктуры поддержки малого предпринимательства. Распределение ответов предпринимателей представлено в табл. 2.
Респонденты практически единодушно поддерживают закрепление в законодательстве нормы о неухудшении налогового режима для субъектов малого предпринимательства в случае неблагоприятных изменений законодательства. Данное положение уже содержалось в Федеральном законе «О государственной поддержке малого предпринимательства», но было отменено с 1