Государственная финансовая поддержка малого бизнеса
Второе место занимает предложение о введении ответственности должностных лиц за препятствование созданию и развитию субъектов малого предпринимательства. При этом 50% из тех, кто поддерживает данное решение, сталкивались с проблемами при регистрации предприятий. Кроме того, 64% респондентов, поддержавших данное предложение, сталкивались с проблемами коррупции в органах власти. Таким образом, можно отметить, что соответствующие предложения нашло поддержку в предпринимательской среде на основании реальных проблем.
Таблица 2
Оценка опрошенными субъектами малого предпринимательства предложений по совершенствованию законодательства «О государственной поддержке малого предпринимательства в Российской Федерации»
| Содержание предложения |
Оценка опрошенными субъектами малого предпринимательства предложений по изменению Закона (в % от числа опрошенных) |
||
| поддерживаю | не поддерживаю | затрудняюсь ответить | |
| 1 | 2 | 3 | 4 |
| Закрепить гарантии неухудшения налогового режима для субъектов малого предпринимательства в случае неблагоприятных изменений налогового законодательства | 87,0 | 2,3 | 10,7 |
| Ввести ответственность должностных лиц за препятствование созданию и развитию субъектов малого предпринимательства | 84,3 | 2,8 | 12,9 |
| Установить четкий порядок предоставления льготных кредитов за счет бюджетных средств | 80,0 | 7,2 | 12,9 |
| Определить перечень органов, допущенных к осуществлению функций государственного контроля | 79,0 | 5,5 | 15,5 |
| Установить, что органы, финансируемые из госбюджета, должны осуществлять все необходимые процедуры бесплатно | 77,5 | 4,7 | 17,8 |
| Выделять в бюджетах определенной доли бюджетной средств на цели поддержки малого предпринимательства | 77,5 | 6,3 | 16,2 |
| Дифференцировать размеры штрафов для крупных и малых предприятий в сторону их уменьшения для последних и отменить практику установления вилок штрафов | 77,0 | 5,7 | 17,3 |
| Создать реестры свободных помещений для целевой передачи их в пользование субъектам малого бизнеса | 76,3 | 6,7 | 17 |
| Установить порядок предоставления субъектам малого предпринимательства основных фондов | 73,2 | 7,7 | 19,1 |
| Создать механизм гарантированного участия субъектов малого предпринимательства в реализации госзаказов | 69,9 | 5,7 | 24,4 |
| Ввести мораторий на проверки в первые 3 года деятельности вновь образованного субъекта малого предпринимательства | 69,7 | 12,2 | 18,2 |
| Выделить среди субъектов малого предпринимательства микропредприятия и предусмотреть для них особые формы поддержки | 48,0 | 26,0 | 26 |
| Передать основные полномочия по поддержке малого предпринимательства с федерального на региональный и местный уровни власти | 46,8 | 24,9 | 28,3 |
| Ввести понятия «ремесленничество», «ремесленная деятельность», «ремесленное предприятие» | 22,9 | 31,8 | 45,2 |
На третьем месте находится предложение о введении четкого порядка предоставления льготных кредитов за счет бюджетных средств. Около 90% респондентов, поддержавших указанное предложение, имели нехватку собственных финансовых средств на развитие и испытывали трудности с получением льготных кредитов.
Следующим по числу поддержавших респондентов является предложение об определении перечня государственных органов, осуществляющих функции контроля, что в принципе характерно для субъектов малого предпринимательства и не требует отдельного подтверждения.
Наименее востребованными предложениями оказались те, которые в настоящее время напрямую не касаются малых предпринимателей. Так, менее 50% респондентов поддержали следующие предложения:
выделить среди субъектов малого предпринимательства «микропредприятия» и предусмотреть для них особые формы поддержки;
передать основные полномочия по поддержке малого предпринимательства с федерального на региональный (областной) и местный (муниципальной) уровни власти;
ввести понятия «ремесленничество», «ремесленная деятельность», «ремесленное предприятие».
Опрошенные представители органов власти и организаций инфрастуктуры поддержки в целом расставили такие же приоритеты в предложенных изменениях законодательства, что и субъекты малого предпринимательства (табл. 3).
Сопоставление двух последних таблиц еще раз подтверждает, что взгляды экспертов и субъектов малого предпринимательства на данную проблему в целом совпадают.
Некоторые эксперты предложили свои поправки в Федеральный закон «О государственной поддержке малого предпринимательства в Российской Федерации»:
Таблица 3
Оценка опрошенными экспертами предложений по совершенствованию законодательства «О государственной поддержке малого предпринимательства в Российской Федерации»
| Содержание предложения | Поддержка экспертами (в процентах от опрошенных) |
| 1 | 2 |
| Определить исчерпывающий перечень федеральных и местных органов исполнительной власти и управления, осуществляющих контрольные функции, сроков, периодичности и последовательности проверок разными органами | 92 |
| Установить четкий порядок предоставления льготных кредитов за счет бюджетных средств | 88 |
| Установить порядок предоставления субъектам МБ основных фондов, включая нежилые помещения | 88 |
| Ввести ответственность должностных лиц за препятствование деятельности, связанной с созданием и развитием субъектов малого предпринимательства | 84 |
| Органы, финансируемые из госбюджета, должны осуществлять все процедуры бесплатно, в том числе для целей лицензирования, выдачи разрешений | 82 |
| Предусмотреть создание реестра свободных помещений для целевой передачи их в пользование субъектам МБ | 80 |
| Предусмотреть выделение отдельной строкой в бюджете определенной доли бюджетной массы на цели поддержки малого предпринимательства при формировании бюджетов всех уровней | 78 |
| Создать механизм гарантированного участия субъектов малого предпринимательства в реализации государственного заказа на федеральном и региональном уровнях | 75 |
| Дифференцировать размеры штрафов для крупных и малых предприятий в сторону их уменьшения для последних и отменить практику установления вилок штрафов | 73 |
| Разделить полномочия по регулированию деятельности и поддержке малых предприятий между федеральной, региональной и местной властями | 62 |
| Ввести мораторий на проверки контрольных органов на первые 3 года деятельности субъектов МБ | 55 |
| Выделить среди субъектов малого предпринимательства микропредприятия и предусмотреть для них особый статус | 49 |
| Ввести понятия «ремесленничество», «ремесленная деятельность», «ремесленное предприятие» | 28 |
введение баз данных инвестиционных предложений и разработку инвестиционных проектов для организации и расширения предпринимательской деятельности;
введение единого законодательного определения как для всей группы малых и средних предприятий, так и входящих в нее отдельных групп;
введение льгот для отдельных категорий предпринимателей и инфраструктуры поддержки малого бизнеса по различным налогам в части, зачисляемой в областной бюджет;
для малых предприятий на некоторое время отменить налоги;
гарантировать стабильность налогообложения на 5 лет;
оговорить предоставление администрациями городов и районов гарантий субъектам малого предпринимательства для облегчения доступа начинающих предпринимателей к банковским кредитам и лизинговым ресурсам;
при разработке региональных и федеральных программ экономического развития отраслей и территорий предусматривать мероприятия по поддержке малого и среднего бизнеса;
разработать механизм предоставления льгот банкам, страховым и лизинговым компаниям, обеспечивающим кредитно-инвестиционное обслуживание субъектов малого предпринимательства;
создание рамочного закона о развитии малого бизнеса;
формирование и реализация программ лизинга малых предприятий.
Эксперты подчеркивают важность проблемы развития малого предпринимательства для государства: 86% респондентов считают необходимым выделить государственную поддержку субъектов малого предпринимательства в отдельное направление государственной политики и предусмотреть для этого отдельный специальный закон, в котором бы содержались нормы о государственной поддержке (рис.5).
Большинство опрошенных субъектов малого предпринимательства (66%) также придерживаются такой же позиции. Причем доля тех, кто хорошо знаком с содержанием Закона, т.е. тех, кто может обоснованно говорить о необходимости сохранения специального регулирования государственной поддержки малого предпринимательства, практически такая же (67%).
Отдельно следует остановиться на выборе оптимальной для малого бизнеса системы банковского кредитования, которая является очень острой для малого бизнеса.
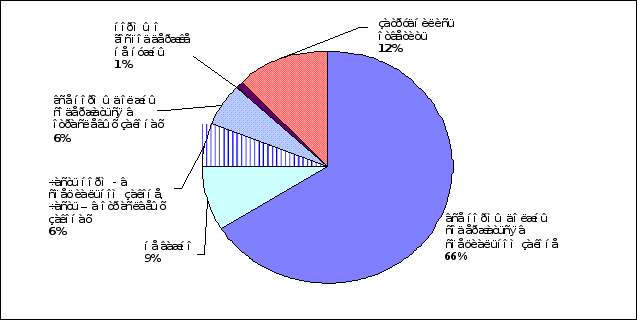
Рис. 5. Мнение опрошенных субъектов предпринимательства по вопросу, где должны содержаться нормы, регулирующие государственную поддержку малого предпринимательства
Рассматривая "стандартный" российский банк, можно выделить следующие основные проблемы, возникающие во взаимоотношениях банков и малого бизнеса.
1. Для банков клиенты в лице предприятий малого бизнеса являются малопривлекательными, так как они представляют для банков достаточно трудоемкий в обслуживании, высокорискованный и относительно низкодоходный бизнес. Тем не менее, в сложившихся условиях функционирования банковской системы наблюдается переориентация банков на кредитование реального сектора, в том числе и малых предприятий. Но для того, чтобы кредитовать данный сектор, банк должен иметь возможность привлечения ресурсов от других источников. Так, в 2003 году Европейский банк реконструкции и развития выделил на эти цели $ 15 млн, в этом году планирует добавить ещё $ 10 млн.
2. Получить кредит в банке малому предприятию достаточно сложно. Известно, что основными кредиторами малого бизнеса являются нелегитимные продавцы денег (физические лица). Предприятия предпочитают пользоваться такими займами под более высокие процентные ставки, чем предлагают банки, по причинам, связанным с быстротой получения средств, а также с относительной "легкостью" получения – не требуется залогового обеспечения и др. Эта проблема обусловлена в значительной степени отсутствием у российских банков эффективной технологии кредитования именно малого бизнеса, что усугубляется низким уровнем образования самих предпринимателей и, соответственно, низким уровнем обоснования бизнес-планов. Качественный бизнес-план позволил бы оценить не только эффективность использования заемных средств, но и знания клиента о своем бизнесе.
3. Большинство малых предприятий некредитоспособны или недостаточно кредитоспособны. Коммерческие банки расценивают кредитование малого бизнеса как довольно рискованные операции из-за отсутствия у значительной части предпринимательства опыта работы с коммерческими кредитами - кредитной истории. Поэтому условия по процентным ставкам и срокам по кредитам, предлагаемые банком малому бизнесу обычно худшие по сравнению с крупным бизнесом.
У многих банков отсутствует практика и технология кредитования именно малого предпринимательства. Для создания и отработки механизма кредитования требуется определенное время, поэтому даже при переориентации банка на кредитование реального сектора, и малого предпринимательства в том числе, ожидать в ближайшее время высокого уровня предложения кредитных продуктов для рассматриваемой категории вряд ли возможно. По существу для большинства банков направление кредитования малого бизнеса представляет собой лишь одно из направлений диверсификации своих активов, а не приоритет [21].
В группу наиболее удобных для малого бизнеса специальных систем банковского кредитования для малого бизнеса сами предприниматели включают:
кредитование по существующим в коммерческих банках процентным ставкам без предоставления залогового обеспечения, при котором государство берет на себя роль гаранта по кредитам (29,2% всех опрошенных);
кредитование по сниженным процентным ставкам, при котором государство возмещает банку разницу по процентным платежам (26,7% опрошенных);
все системы в одинаковой степени удобны, нет предпочтений (25%).
Кроме этого, 14,2% ответивших отметили, что наиболее удобной для них стала бы система кредитования по существующим в коммерческих банках процентным ставкам с предоставлением последующего возмещения из уполномоченного государственного органа (организации) установленной разницы между процентными ставками.
5,3% респондентов отмечают, что им неудобна ни одна из перечисленных систем льготного банковского кредитования малого бизнеса.
При этом 18% респондентов затруднились с ответом на вопрос, какая система для них явилась бы наиболее удобной.
Не наблюдается никаких различий в предпочтениях между прибыльными (29,6%) и бесприбыльными (29,4%) малыми предприятиями в отношении кредитования по рыночным банковским ставкам при гарантиях со стороны государства, а также в отношении рыночного кредитования с возмещением государства малому бизнесу разницы по процентным ставкам (соответственно 14,3 и 16,3%). Вместе с тем бесприбыльному бизнесу в большей мере удобны любые специальные системы кредитования (30%), чем прибыльному (21,6%). Прибыльный бизнес больше затрудняется в определении, что ему удобней (20%), чем бесприбыльный (14,4%).
Мельчайшие малые предприятия (до 10 занятых) чаще (33%), чем более крупные (от 11 до 25 работников – 26,7%), считают для себя более удобным банковское кредитование по коммерческим процентным ставкам без залога, при котором государство выступает гарантом. Мельчайшие малые предприятия (17,6%) чаще более крупных (соответственно 13,6 и 11,5%) считают для себя более удобным кредитование по существующим в коммерческих банках процентным ставкам, с предоставлением последующего возмещения предприятию из уполномоченного государственного органа (организации) установленной разницы между процентными ставками. Аналогичная ситуация и с кредитованием по сниженным процентным ставкам, при котором государство возмещает банку разницу по процентным платежам (соответственно 32,4, 26,2 и 21,5%). То есть все предложенные системы оказались более удобными для мельчайших предприятий, чем для более крупных малых предприятий.
Напротив, более крупные предприятия чаще вообще затрудняются в выборе удобной для себя системы кредитования, чем мельчайшие.
3.3 Предложения по изменению системы государственной поддержки малого предпринимательства
Основываясь на результатах исследования, можно заключить, что система государственной поддержки малого предпринимательства в Российской Федерации требует значительных изменений.
Прежде всего, ни у кого не вызывает сомнения (как у банкиров, так и у предпринимателей тот факт), что для упрощения процедуры кредитования малого бизнеса крайне необходимы разработка и принятие определенных законодательных норм. Следует разработать законодательную базу, которая позволила бы банкам без опаски в короткие сроки рассматривать и оформлять в залог как объекты жилого сектора, так и коммерческой недвижимости. При этом необходимо упростить и облегчить процедуру оформления залога в органах регистрации, чтобы это занимало не больше недели.
Необходимо также на уровне государства внедрить программу информационной поддержки предпринимателей, которая бы разъясняла выгодность кредитования в банках, в том числе и под залог недвижимости [25].
Изменений требует и непосредственно Федеральный закон «О государственной поддержке малого предпринимательства в Российской Федерации».
На концептуальном уровне законодательство о государственной поддержке малого предпринимательства следует развивать, основываясь на следующих основных положениях:
Необходимо сохранить специальный федеральный закон, посвященный малому предпринимательству, в котором должны быть установлены критерии субъектов малого предпринимательства, а также прав субъектов малого предпринимательства, отличные от прав иных субъектов хозяйственной деятельности.
Федеральный закон должен содержать нормы, гарантирующие субъектам малого предпринимательства стабильные условия для развития их деятельности (например, норму, аналогичную норме пункта 1 статьи 9 Закона), данные нормы должны быть развиты в специальном законодательстве и законодательстве субъектов Российской Федерации и муниципалитетов.
Нормы, предусматривающие предоставление предпринимателям мер поддержки или льгот, должны быть нормами прямого действия, т.е. их получение не должно зависеть от субъективного решения какого-либо уполномоченного органа или должностного лица.
Необходимо вернуть те меры, которые до настоящего времени эффективны в настоящее время (например, предоставление субъектам малого предпринимательства права сохранить прежний более благоприятный режим налогообложения в случае изменения налогового законодательства).
Федеральный закон должен предусматривать, что на федеральном уровне создаются законодательные условия для успешного развития малого предпринимательства, при делегировании всех конкретных мер поддержки субъектам Российской Федерации и муниципалитетам.
Федеральный закон также может содержать и меры непрямого действия, однако в таком случае он должен содержать порядок доступа субъектов малого предпринимательства к данным мерам (например, поддержка каких-либо новых инвестиционных проектов, которые отбираются на четких и прозрачных основаниях, предпочтительно на конкурентной основе (конкурсы).
В ближайшее время должно выйти постановление правительства РФ, утверждающее механизмы формирования поддержки малого предпринимательства в 2005 году [23].
Министерство экономразвития подготовило четыре схемы поддержки малого бизнеса. В их числе - по развитию микрокредитов, по поддержке экспортно ориентированных малых предприятий, а также по созданию и укреплению инновационных проектов.
Заключение
Малое предпринимательство представляет собой совокупность независимых мелких и средних предприятий, выступающих как экономические субъекты рынка.
Как свидетельствует зарубежный и отечественный опыт, под малым предприятием в основном понимается предприятие с числом занятых не более 100-200 человек, в уставном капитале которых доля участия государства и (или) других юридических лиц, не являющихся субъектами малого предпринимательства, не более 50%.
Необходимо подчеркнуть основные характеристики, позволяющие малому бизнесу динамично развиваться. К ним относятся:
быстрое реагирование на конъюнктуру;
решение социальных вопросов, например, возможность быстро создавать новые рабочие места;
противодействие монополизму в экономике;
активизация структурной перестройки экономики.
Таким образом, трудно переоценить значимость развития малого бизнеса для нашей страны, где оно способно коренным образом и без существенных капитальных вложений расширить производство многих потребительских товаров и услуг (в первую очередь – для малообеспеченного большинства населения) с использованием местных источников сырья, решить проблему занятости, ускорить научно-технический прогресс и составить позитивную альтернативу криминальному бизнесу.
Объективности ради необходимо отметить, что экономический риск в сфере малого предпринимательства как правило выше чем крупных компаний. Вот почему мелкое и среднее предпринимательство должно находить все более широкую поддержку государства.
В соответствии с с Федеральным законом от 14 июня 1995 г. N 88-ФЗ "О государственной поддержке малого предпринимательства в Российской Федерации" данная поддержка предоставляется в виде:
организационно-инфраструктурной формы (упрощенный порядок регистрации, обучение и переподготовка кадров, стимулирование связей между крупным и малым бизнесом на основе механизмов франчайзинга, субподряда и лизинга и т. д.);
имущественной формы (научно-технологическая поддержка, льготирование условий предоставления в аренду помещений и оборудования, находящихся в государственной собственности, а также формирование государственных лизинговых компаний и т. д.);
финансовой формы (введение льготного режима налогообложения и кредитования, обеспечение госзаказом, стимулирование банков и страховых компаний к кредитованию и страхованию малых предприятий и т. д.);
Следует особо отметить особенности льготного налогообложения малых предприятий в нашей стране, которое постоянно совершенствуется. Начиная с 2003 года, значительно снижены налоговые ставки для плательщиков, применяющих упрощенную систему налогообложения (соответственно с 10% до 6% по налогу на доходы и с 30% до 15% по налогу с доходов, уменьшенных на величину расходов).
Анализ уплаты налогов за IV кварталы 2001-2003 г.г. на примере ООО «Арт Медия», применяющем УСН, основной деятельностью которого является производство рекламной продукции и оказание рекламных услуг, показал, что применяемый в 2003 году режим налогообложения более выгоден для ООО «Арт Медия», так как при тех же объемах и соотношении доходов и расходов организация заплатила в IV квартале 2002 года единый налог на 13 879 руб. больше, чем в том же периоде 2003 года.
Однако действующая упрощенная система налогообложения обладает и некоторыми недостатками:
Фирма, перешедшая на упрощенную систему, рискует тем, что с ней перестанут сотрудничать покупатели - плательщики НДС, т.к. у них в этом случае значительно возрастают суммы НДС, которые нужно перечислить в бюджет. Решение данной проблемы видится во введении НДС в упрощенную систему налогообложения с сохранением действующего порядка его уплаты, но с зачетом уплаченных сумм в счет единого налога. При этом необходимо принимать в расчет долевое распределение уплачиваемых НДС и единого налога между бюджетами разных уровней. При расчете единого налога из налогооблагаемой базы следует вычитать уплаченный НДС в целях устранения двойного налогообложения, а затем сопоставлять его величину с начисленным единым налогом на доход.
Если фирма взяла за объект налогообложения доходы, то у фирм, которые в обмен на свои товары, работы или услуги получают не деньги, а другое имущество или имущественные права, то доход по такой операции возникает дважды. Первый раз, когда фирма получает от покупателя товары или, скажем, векселя третьих лиц, а второй раз - когда она их перепродает. И получается, что фирма дважды уплачивает налог с одного и того же дохода от продажи своих товаров (работ, услуг). В целях недопущения двойного налогообложения единым налогом на доходы в данной ситуации следует исключить из перечня доходов те из них, которые были получена по бартеру, а в дальнейшем используются для перепродажи.
Исправление приведенных пробелов в законодательстве «Об упрощенке» позволит значительно улучшить финансовое положение налогоплательщика – субъекта малого предпринимательства.
Помимо налогообложения, существует множество и других нерешенных проблем малого бизнеса, требующих государственного регулирования. В системе целевых установок государственного регулирования экономики задача поддержки малого бизнеса вступает в противоречие с задачей достижения оптимальных макроэкономических показателей, фискальными механизмами наполнения бюджета, затратными методами решения социальных проблем. Однако следует отметить попытку государства изменить существующую ситуацию к лучшему путем введения новой программы по государственной поддержке малого бизнеса.
По результатам рассмотрения оценок субъектов малого предпринимательства и представителей органов государственной власти и организаций инфраструктуры поддержки предложений по совершенствованию федерального закона «О государственной поддержке малого предпринимательства в Российской Федерации» можно сделать следующие основные выводы:
Необходимость совершенствования нормативно-правовой базы, регулирующей деятельность малого бизнеса, отмечается всеми субъектами малого предпринимательства.
Субъекты малого предпринимательства в целом поддерживают почти все предложения по совершенствованию Закона «О государственной поддержке малого предпринимательства», но при этом в большей степени интересуются теми, которые позволяют либо сохранить используя льготы денежные средства (сохранения льготного режима налогообложения, либо получить их льготным путем (льготные кредиты). Также отмечается заинтересованность субъектов малого предпринимательства в ведении ответственности должностных лиц за препятствование созданию и развитию малого бизнеса.
Опрошенные представители органов власти и организаций инфрастуктуры поддержки в целом расставили такие же приоритеты в предложенных изменениях законодательства, что и субъекты малого предпринимательства (с.4-5 табл. 3 раздаточного материала).
Сопоставление двух последних таблиц еще раз подтверждает, что взгляды экспертов и субъектов малого предпринимательства на данную проблему в целом совпадают.
Реализация вышеперечисленных мероприятий будет способствовать прочному развитию малого бизнеса в нашей стране.
Список использованных источников
Гражданский кодекс Российской Федерации. Часть 1. (с изм. и доп. от 30 декабря 2004 г.)
Налоговый кодекс Российской Федерации. Часть 2. Федеральный закон от 5 августа 2000 г. № 117-ФЗ. (с изм. и доп. от 30 декабря 2004 г.)
Федеральный закон от 29 декабря 1995 г. N 222-ФЗ "Об упрощенной системе налогообложения, учета и отчетности для субъектов малого предпринимательства" (с изм. и доп. от 31 декабря 2001 г.) (утратил силу)
Федеральный закон от 22 августа 2004 г. N 122-ФЗ "О внесении изменений в законодательные акты Российской Федерации и признании утратившими силу некоторых законодательных актов Российской Федерации в связи с принятием федеральных законов "О внесении изменений и дополнений в Федеральный закон "Об общих принципах организации законодательных (представительных) и исполнительных органов государственной власти субъектов Российской Федерации" и "Об общих принципах организации местного самоуправления в Российской Федерации" (с изм. от 30 декабря 2004 г.)
Приказ МНС РФ от 28 октября 2002 г. N БГ-3-22/606 "Об утверждении формы Книги учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения, и Порядка отражения хозяйственных операций в Книге учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения"
Приказ Минфина РФ от 22 июля 2003 г. N 67н "О формах бухгалтерской отчетности организаций" (с изм. от 31 декабря 2004 г.)
Приказ МНС РФ от 21 ноября 2003 г. N БГ-3-22/647 "Об утверждении формы налоговой декларации по единому налогу, уплачиваемому в связи с применением упрощенной системы налогообложения, и Порядка ее заполнения"
Приказ Минфина РФ от 1 ноября 2004 г. N 96н "Об утверждении формы налоговой декларации по единому налогу на вмененный доход для отдельных видов деятельности и инструкции о порядке ее заполнения"
Постановление Правительства РФ от 26 июня 1995 г. N 594 "О реализации Федерального закона "О поставках продукции для федеральных государственных нужд" (с изм. и доп. от 25 декабря 2004 г.)
Постановление Правительства РФ от 23 апреля 1996 г. N 523 "Об участии субъектов малого предпринимательства в производстве и поставке продукции и товаров (услуг) для федеральных государственных нужд" (с изм. и доп. от 1 июля 1997 г.)
Баженов Ю. К., Баженов А. Ю. Малое предпринимательство. – М.: ВЛАДОС, 1999. – 317 с.
Викторов Д. и др. Хроники уходящего года. Опубликовано: 21.12.2004. //Бизнес-журнал / business-magazine/print/offline/2004/61/161037/
Герчикова И.Н. Регулирование предпринимательской деятельности: государственное и межфирменное. – М.: Консалтбанкир, 2002. –298 с.
Иоффе А. Только развитие предпринимательства обеспечит ускорение роста экономики / Бизнес для всех - № 10 – 2003. - с. 23-29.
Исследование эффективности системы государственной поддержки малого предпринимательства в Российской Федерации: состояние, направления развития / www.nisse
Истратова М.В. Комментарий к Налоговому кодексу Российской Федерации для малых предприятий (с учетом изменений, внесенных Федеральными законами от 29.05.2002 N 57-ФЗ, от 24.07.2002 N 110-ФЗ, от 24.07.2002 N 104-ФЗ). - "Статус-Кво 97", 2002 г. – СПС «Гарант»
Квасюк В. Большая забота о малом бизнесе / Российская газета, № 30, 2004.
Колесникова Л.А. Предпринимательство и малый бизнес в современном государстве: управление развитием/ М.: Новый Логос, 2000. - 277 с.
Лапуста М.Г. Предпринимательство. – М.:ИНФРА-М, 2002. – 496 с.
Малый бизнес: налоги и отчетность (под ред. Оганесова А.Р.). - "Главбух", 2004 г. – СПС «Гарант»
Материалы XXXIII научно-технической конференции по результатам работы профессорско-преподавательского состава, аспирантов и студентов СевКавГТУ за 2004 год. © Северо-Кавказский государственный технический университет, Ставрополь, 2004. ncstu
Муравьев А.И. и др. Малый бизнес: экономика, организация, финансы. – М.:Бизнес и банки, 1999. – 327 с.
На поддержку малого бизнеса в России в 2005 году предполагается направить из федерального бюджета 1,5 млрд рублей. technet/print.php?id=2346&type=a&url=/index.php&r=13Портал содействия развитию малых форм предприятий в научно-технической сфере 2005-01-19 21:49:03
Орлов А.В. Человек. Экономика. Предприниматель. – М.: Высшая школа экономики, 2003. - 124 с.
Паперная И. У малого бизнеса проблемы с залогом (20/05/2004). / is.webplan/cgi-bin/mm/mmat.cgi?num=838&&us=12
Пархачева М.А. Малый бизнес: новая система налогообложения в 2003 г. - Система ГАРАНТ, 2003 г.
Предпринимательство: /Под ред. М.Г. Лапусты – М.: ИНФРА-М, 2003. – 422 с.
Райзберг Б.А. Основы экономики и предпринимательства. Кн.2. М.: Высшая школа экономики, 1999. - 344 с.
Рыбак О. Малый бизнес в большой статистике / Экономическая газета. - № 10 - 2005.
Рыбина М.Н. Основные этапы становления малого предпринимательства в условиях современных радикальных рыночных реформ в России// Менеджмент в России и за рубежом. - №2. - 2005. – с. 41-44.
Современная экономика. Общедоступный учебный курс. Ростов н/Д.: «Феникс», 2004. -524 с.
Серегин А.С. Эффективность малого бизнеса». М.: Экономистъ, 2003. – 197 с.
Шестоперов О. Современные тенденции развития малого предпринимательства в России // Вопросы экономики. - №4. – 2005. – с. 21-30.
Экономика: /Под ред. А.И.Архипова и др. –М.: Проспект, 1998 - 442 с.
Экономическая теория. –М.: Гуманит. изд. центр ВЛАДОС, 2003. - 564 с.