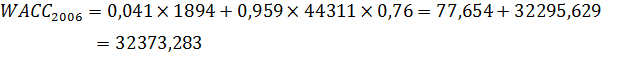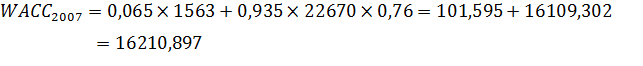Cтруктура капитала ОАО "Фирма АРИАР" с точки зрения его стоимости
Таблица 2.4
Коэффициенты финансовой устойчивости ОАО «Фирма АРИАР» за 2006 – 2008 гг.
| Показатели | 2006 г. | 2007 г. | 2008 г. | Изменение, (±) | |
| 2007г. к 2006 г. | 2008г. к 2007 г. | ||||
| Коэффициент автономии | 0,04 | 0,06 | 0,05 | 0,02 | –0,01 |
| Коэффициент соотношения заемных и собственных средств | 24,40 | 15,50 | 18,47 | –8,90 | 2,97 |
| Коэффициент маневренности | –0,098 | –0,29 | 0,12 | 0,38 | 0,41 |
Из расчетных данных следует, что предприятие обладает недостаточной степенью финансовой самостоятельности, так как значение коэффициента автономии значительно ниже критериального. Динамика коэффициента автономии в течение всего анализируемого периода незначительна и значения его неудовлетворительны. Это свидетельствует о наличии серьезных проблем в организации финансовой деятельности предприятия.
Как видим, рассматриваемое предприятие зависимо от внешних источников финансирования и значение коэффициента маневренности отрицательное. Это означает, что ОАО «Фирма АРИАР» не имеет собственных оборотных средств.
Полученные расчетные отрицательные значения коэффициентов свидетельствуют о том, что у предприятия нет собственных оборотных средств (величина капитала и резервов меньше внеоборотных активов), финансовая устойчивость – кризисная.
Таким образом, за период 2006 – 2008 гг. финансовая устойчивость предприятия снижается.
Платежеспособность предприятия характеризуется на основе коэффициентов ликвидности.
Из расчетных значений коэффициента абсолютной ликвидности следует, что предприятие на протяжении анализируемого периода 2006 – 2008 гг. не имеет текущую платежную способность. Если по состоянию на начало 2006 года за счет наиболее ликвидных активов ОАО «Фирма АРИАР» могло покрыть 22% своих краткосрочных обязательств, то к концу 2008 года значение коэффициента абсолютной ликвидности снижается практически до нуля.
Таблица 2.5
Коэффициенты ликвидности ОАО «Фирма АРИАР» за 2006 – 2008 гг.
| Показатели | Методика расчета | Норматив-ное значение | 2006 г. | 2007 г. | 2008 г. | Изменение (±) | |
|
2007 к 2006. |
2008 к 2007 |
||||||
| Коэффициент абсолютной ликвидности | (стр. 250 + стр. 260) : стр. 690 | > 0,2 – 0,25 | 0,22 | 0,09 | 0,05 | –0,13 | –0,14 |
| Коэффициент критической ликвидности | (стр. 250 + стр. 260 + стр. 240) : стр. 690 | 0,7 – 0,8 | 0,99 | 0,97 | 1,006 | –0,02 | 0,036 |
| Коэффициент текущей ликвидности | стр.290 : стр. 690 | > 2 | 0,99 | 0,97 | 1,006 | –0,02 | 0,036 |
Значение коэффициента критической ликвидности соответствует рекомендуемым значениям и даже превышает их в течение всего анализируемого периода. Это вызвано высокой степенью использования предприятием краткосрочных заемных средств.
Значение коэффициента текущей ликвидности не соответствует рекомендуемым значениям, т.е. в перспективе предприятие не в состоянии погасить свою задолженность адекватными по срокам поступления активами.
Таблица 2.6
Показатели рентабельности деятельности ОАО «Фирма АРИАР» за 2006-2008 гг.
| Показатели | Год | Изменение, (+;-) | |||
| 2006 | 2007 | 2008 | 2007 к 2006 | 2008 к 2007 | |
| Рентабельность продаж | 0,006 | 0,003 | 0,002 | –0,003 | –0,001 |
| Рентабельность активов | 0,02 | 0,01 | 0,003 | –0,01 | –0,007 |
| Рентабельность собственного капитала | 0,480 | 0,203 | 0,06 | –0,277 | –0,143 |
| Рентабельность производства | 0,006 | 0,003 | 0,002 | –0,003 | –0,001 |
Для того чтобы оценить эффективность управления на предприятии рассмотрим показатели рентабельности. Показатели рентабельности позволяют оценить, какую прибыль имеет субъект хозяйствования с каждого рубля средств, вложенных в активы. Расчет показателей рентабельности ОАО «Фирма АРИАР» за 2006-2008 гг. представлен в таблице 2.6.
Таким образом, динамика всех показателей рентабельности в течение анализируемого периода отрицательная, что свидетельствует о недостаточно эффективно организованном управлении производственно-хозяйственной деятельностью и свидетельствует о наличии серьезных проблем у предприятия
Таким образом, финансовое состояние ОАО «Фирма АРИАР» за 2006 – 2008 гг. кризисное, зависимость предприятия от внешних источников финансирования на протяжении анализируемого периода возрастает.
2.2 Определение средневзвешенной цены капитала организации
Как известно, все источники финансирования являются платными. Однако стоимость источников средств различна. Поэтому целесообразно общую стоимость капитала организации рассчитывать по формуле средней арифметической взвешенной, т.е. показателем, отражающим относительный уровень общей суммы расходов на поддержание оптимальной структуры капитала, которой является средневзвешенная стоимость капитала. В качестве «весов» каждого элемента выступает его удельный вес в общей сумме сформированного (используемого) или намечаемого к формированию капитала.
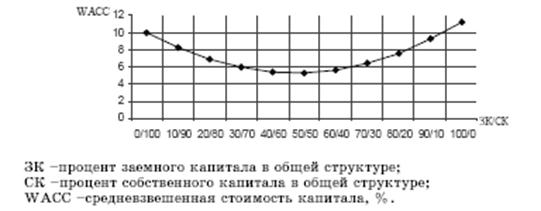
Рис. 2.3 – Зависимость средневзвешенной стоимости капитала от соотношения собственных и заемных средств
Анализ ставки совокупных затрат на капитал показал, что она имеет такую тенденцию (рис. 2.3): сначала совокупные затраты уменьшаются, а достигнув определенного соотношения собственного и заемного капитала, начинают расти.
Расчет WACC в российской практике приравнивается к расчету значения финансового левериджа, который осуществляется по той же формуле.
WACC = доля собственного капитала × стоимость собственного капитала + доля заёмного капитала × стоимость заёмного капитала × (1 − ставка налога).
Таким образом, для ОАО «Фирма АРИАР»: