Cтруктура капитала ОАО "Фирма АРИАР" с точки зрения его стоимости
Таблица 3.3
|
Варианты проектов |
среднеквадратическое (стандартное) отклонение, у | среднеквадратическое (стандартное) отклонение, R | среднеквадратическое (стандартное) отклонение, V |
|
Проект «А» Проект «Б» Проект «В» |
150 221 318 |
450 450 600 |
0,33 0,49 0,53 |
Результаты расчета показывают, что наименьшее значение коэффициента вариации - по проекту «А», а наибольшее - по проекту «В». Таким образом, хотя ожидаемый доход по проекту «В» на 33% выше, чем по проекту «А»
(600-450/450*100), уровень риска по нему, определяемый коэффициентом вариации, выше на 61% (0,53-0,33/0,33*100).
Следовательно, при сравнении уровней рисков по отдельным инвестиционным проектам предпочтение при прочих равных условиях следует отдавать тому из них, по которому значение коэффициентов вариации самое низкое (что свидетельствует о наилучшем соотношении доходности и риска).
3.2 Пути снижения финансовых рисков в процессе управления структурой капитала
Структура управления рисками на ОАО «Фирма АРИАР» строится следующим образом (рис. 3.2).
Подобная схема организации риск-менеджмента позволяет четко выделить и распределить функции подразделений. Так подразделения занимающиеся управлением кредитными рисками выполняет следующие функции:
1. Кредитный анализ контрагентов/ заемщиков и присвоение/ пересмотр их рейтингов.
2. Подготовка кредитных протоколов и рекомендаций по размеру лимитов.
3. Формирование резервов для покрытия ожидаемых потерь.
4. Мониторинг финансового состояния существующих контрагентов и пересмотр лимитов
5. Контроль экспозиций к кредитному риску и мониторинг концентраций рисков по инструментам, отраслям, регионам и т.д.
6. Создание регулярных отчетов по кредитным рискам
7. Поддержка баз данных, содержащих информацию о превышениях лимитов и нарушениях кредитной политики.
8. Создание и развитие методик кредитного анализа и моделей рисков.
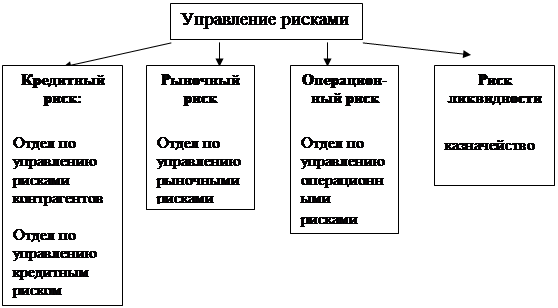 |
Рис. 3.2 – Система управления предпринимательскими рисками в ОАО «Фирма АРИАР»
Основными функциями отдела по управлению рыночными рисками являются:
1. Идентификация, анализ и измерение рыночных рисков и рисков ликвидности, которым подвержены активы и пассивы предприятия
2. Расчет VaR (чаще всего методом исторических волатильностей) для всех продуктовых линий, портфелей с детализацией вкладов отдельных инструментов.
3. Агрегирование VaR для различных продуктовых линий
4. Установка и пересмотр лимитов на рыночные риски.
5. Создание регулярных отчетов по экспозициям к рыночным рискам
6. Совершенствование и тестирование моделей рисков
7. Расчет поведения портфелей в стрессовых ситуациях
8. Создание рекомендаций по оптимальному распределению капитала.
При управлении операционными рисками не выделяют отдельное подразделение, поскольку процесс управления операционными рисками не может быть локализован по причине включенности в него всех сотрудников. Однако система все же существует. Она включает в себя следующие компоненты:
1. Деятельность руководства и культуру контроля.
2. Выявление и оценку риска.
3. Проведение процедур контроля
4. Обеспечение коммуникации и информационных систем
5. Мониторинг текущей деятельности.
Отметим, что наиболее значимыми для деятельности ОАО «Фирма АРИАР» являются все же кредитные риски. Именно поэтому предприятие сконцентрировало свои усилия для создания и внедрения уникальной для российского рынка системы управления кредитными рисками. И именно этот факт обусловил более подробное освещение политики предприятия в сфере управления кредитными рисками.
Рассмотрим подробнее процесс управления кредитными рисками.
Основным элементом управления рисками являются лимиты. Лимит кредитования может быть определен как предельный размер кредитных рисков, которые предприятие может нести при кредитовании контрагентов. Отметим, что переход от системы лимитов на номинальные размеры кредитных и рыночных позиций к системе лимитов на рисковые экспозиции позволяет реализовать следующие преимущества: лимиты напрямую начинают ограничивать возможные потери, в размере лимита может быть количественно учтен риск инструмента, появляется возможность для измерения рисков сложных инструментов, а также возможность для измерения соотношения риск/доход и сравнения инструментов на этой основе.
Величина ожидаемых потерь напрямую влияет на прибыль от кредитного продукта, поскольку необходимо отчислять страховую сумму в резервный высоко-ликвидный фонд с каждого кредита, эта сумма должна быть не менее величины EL. Величина неожидаемых потерь по портфелю также косвенно влияет на прибыль от кредитной деятельности, поскольку определяет собственный уровень надежности кредитного портфеля и предприятия в целом. Собственный уровень надежности определяется соответствием капитала под риском (собственного экономического капитала) возможным неожидаемым потерям, которые могут произойти с вероятностью дополняющей до полной вероятности (уровня) надежности. Более строго UL измеряется величиной VAR (Value at risk) при уровне надежности
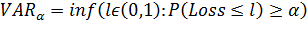
Требование соответствия капитала выглядит просто как
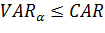 ,
где CAR (Capital at risk) относительная величина собственного
капитала. Для оценки величины  требуется построение
кривой потерь по портфелю, что является нетривиальной задачей.
Заключение
Капитал предприятия является главным измерителем его рыночной стоимости. В этом качестве выступает прежде всего собственный капитал предприятия, определяющий объем его чистых активов. Вместе с тем, объем используемого предприятием собственного капитала характеризует одновременно и потенциал привлечения им заемных финансовых средств, обеспечивающих получение дополнительной прибыли.
Динамика капитала предприятия является важнейшим барометром уровня эффективности его хозяйственной деятельности. Способность собственного капитала к самовозрастанию высокими темпами характеризует высокий уровень формирования и эффективное распределение прибыли предприятия, его способность поддерживать финансовое равновесие за счет внутренних источников. В то же время снижение объема собственного капитала является, как правило, следствием неэффективной, убыточной деятельности предприятия.
Высокая роль капитала в экономическом развитии предприятия и обеспечении удовлетворения интересов государства, собственников и персонала, определяет его как главный объект финансового управления предприятием, а обеспечение эффективного его использования относится к числу наиболее ответственных задач финансового менеджмента.
Источники капитала отражаются в пассиве бухгалтерского баланса предприятия. А размещение капитала отражается в активе бухгалтерского баланса.
Уровень эффективности хозяйственной деятельности предприятия во многом определяется целенаправленным формированием его капитала. Основной целью формирования капитала предприятия является удовлетворение потребности в приобретении необходимых активов и оптимизация его структуры с позиции обеспечения условий эффективного его использования.
На различных этапах развития предприятия, в соответствии с потребностями в заемном капитале, управление его привлечением – это целенаправленный процесс, который должен строиться на:
- анализе привлечения и использования заемных средств в предшествующем периоде;
- определении целей привлечения заемных средств в предстоящем периоде;
- определении предельного объема привлечения заемных средств;
- оценке стоимости привлечения заемного капитала из различных источников;
- определения соотношения объема заемных средств, привлекаемых на кратко и долгосрочной основе;
- определения форм привлечения заемных средств;
- определения состава основных кредиторов;
- формированием эффективных условий привлечения кредитов;
- обеспечением эффективного использования кредитов;
- обеспечением своевременных расчетов по полученным кредитам.
Управление текущими обязательствами по расчетам предприятия строится по следующим основным этапам:
- анализ текущих обязательств по расчетам предприятия в предшествующем периоде. Основной целью такого анализа является выявление потенциала формирования заемных финансовых средств предприятия за счет этого источника. Результаты анализа используются в процессе прогнозирования суммы текущих обязательств по расчетам предприятия в предстоящем периоде;
- определение состава текущих обязательств по расчетам предприятия в предстоящем периоде. В процессе этого этапа устанавливается перечень конкретных видов текущих обязательств по расчетам предприятия с учетом новых видов хозяйственных операций (например, личного страхования персонала), новых видов деятельности, новых внутренних (дочерних) структур предприятия, новых видов обязательных платежей и т.п.;
- установление периодичности выплат по отдельным видам текущих обязательств по расчетам. На этом этапе по каждому виду внутренней кредиторской задолженности устанавливается средний период начисления средств от момента начала этих начислений до осуществления их выплат. В этих целях рассматриваются конкретные сроки уплаты отдельных налогов, сборов и отчислений в бюджет и внебюджетные фонды, периодичность выплат страховых взносов в соответствии с заключенными договорами страхования, сроки выплат заработной платы в соответствии с заключенными коллективным трудовым договором и индивидуальными трудовыми контрактами и т.п.;
- прогнозирование средней суммы начисляемых платежей по отдельным видам текущих обязательств по расчетам;
- прогнозирование средней суммы и размера прироста текущих обязательств по расчетам по предприятию в целом;
- оценка эффекта прироста текущих обязательств по расчетам предприятия в предстоящем периоде. Это эффект заключается в сокращении потребности предприятия в привлечении кредита и расходов, связанных с его обслуживанием;
- обеспечение контроля за своевременностью начисления и выплаты средств в разрезе отдельных видов текущих обязательств по расчетам. Начисление этих средств контролирует бухгалтерия по результатам осуществления отдельных хозяйственных операций предприятия. Выплата этих средств включается в разрабатываемый платежный календарь и контролируется в процессе мониторинга текущей финансовой деятельности предприятия.
С учетом прогнозируемого прироста текущих обязательств по расчетам на предприятии формируется общая структура заемных средств, привлекаемых из различных источников.
Список использованной литературы
1. Федеральный закон Российской Федерации от 21.11.1996 №129-ФЗ «О бухгалтерском учете» (в ред. Федерального закона от 03.11.2006 №183-ФЗ) // Собрание законодательства РФ, 25.11.1996, №48, ст. 5369.
2. Абрютина М.С. Анализ финансово-экономической деятельности предприятия. – М.: ЮНИТИ, 2002.
3. Балобанов И.Т. Основы финансового менеджмента. – М.: Финансы и статистика, 2002.
4. Банкротство в России // bankr.
5. Басовский Л.Е. Финансовый менеджмент. – М.: ИНФРА-М, 2002. – 240 с.
6. Бланк И.А. Управление формированием капитала. – Киев: Ника-Центр, Эльга, 2000.
7. Бланк И.А. Финансовый менеджмент: Учеб. курс. – 2-е изд., перераб. и доп. – Киев: Ника-Центр, Эльга, 2005. – 653 с.
8. Бланк И.А. Финансовый менеджмент: Учеб. курс. – 2-е изд., перераб. и доп. – Киев: Ника-Центр, Эльга, 2005. – 653 с.
9. Бочаров В.В. Управление денежным оборотом предприятий и корпораций. - М.: Финансы и статистика, 2006.
10. Бочаров В.В. Финансовый анализ. – СПб.: Питер, 2006.
11. Виленский П.Л., Лившиц В.Н., Смоляк С.Л. Оценка эффективности инвестиционных проектов. Теория и практика: Учебно-практическое пособие. М.: Дело, 2006.
12. Волков И.М. Грачева М.В. Проектный анализ. М.: Банки и Биржи, Юнити, 2008.
13. Гранатуров В.М. Экономический риск: сущность, методы измерения, пути снижения. – М.: Дело и Сервис, 2007.
14. Грачев А.В. Финансовая устойчивость предприятия: анализ, оценка и управление. – М.: Дело и Сервис, 2004.
15. Донцова Л.В., Никифорова Н.А. Комплексный анализ бухгалтерской отчетности. – М.: Дело и Сервис, 2007.
16. Ефимова О.В., Мельник М.В. Анализ финансовой отчетности. – М.: Омега-Л,2004.
17. Зуб А.Т., Локтионов М.В. Системный стратегический менеджмент: Методология и практика. – М.: Генезис, 2006.
18. Каратуев А.Г. Финансовый менеджмент: Учебно-справочное пособие. – М.: ИД ФБК-ПРЕСС, 2006. – 496с.
19. Ковалев В.В. Введение в финансовый менеджмент. – М.: Финансы и статистика, 2005. – 514 с.
20. Ковалев В.В. Управление финансами: Учебное пособие. – М.: ФБК-Пресс, 2008. – 160 с.
21. Ковалев В.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчетности. – 2-е изд., перераб. и доп. – М.: Финансы и статистика, 2008.
22. Ковалев В.В., Ковалев Вит.В. Финансы организаций (предприятий): учеб. – М.: Проспект, 2007.
23. Ковалева А.М. Финансы. – М.: Финансы и статистика, 2005.
24. Ковалева А.М., Лапуста М.Г., Скамай Л.Г. Финансы фирмы: учебник. М.: ИНФРА-М, 2007. – 522 с.
25. Колпакова Г.М. Финансы. Денежное обращение. Кредит: Учеб. курс. – 2-е изд., перераб. и доп. – М.: Финансы и статистика, 2008. – 496 с.
26. Крейнина М.Н. Финансовый менеджмент. – М.: Дело и Сервис, 2008.
27. Логовинский Е. Алгоритм управления риском. Ведомости. 2 апреля 2007г.
28. Лусников А. Как снизить финансовые риски // Директор-Инфо. – 2006. – № 5, 6. (director-info/)
29. Любушин Н.П., Лещева В.Б., Дьякова В.Г. Анализ финансово-экономической деятельности предприятия. – М.: ЮНИТИ, 2008.
30. Малевина А.В. Лизинг и антикризисное управление: Учеб. пособие для ВУЗов. – М.: Экзамен, 2007. – 256 с.
31. Методические рекомендации по оценке эффективности инвестиционных проектов: Вторая редакция / Рук. авт. кол. Коссов B.B., Лившиц B.H., Шахназаров А.Г. М.: Экономика, 2005. С. 74.
32. Нечаев А.С., Мишина В.А. Страхование рисков лизинговых проектов // Проблемы современной экономики, №3 (19), 2006.
33. Первозванский А.А., Первозванская Т.Н. Финансовый рынок: расчет и риск. – М.:Инфра М, 2004
34. Першева Н. Финансовые риски под «крышей» страхования // Директор-Инфо. – 2006. – №4. ( www.director-info/)
35. Попова Р.Г., Самонова И.Н., Добросердова И.И. Финансы предприятий. – СПб.: Питер, 2007.
36. Прилуцкий Л.Н. Финансовый лизинг. Правовые основы, экономика, практика. – М.: Осв. – 89, 2007.
37. Пучкова С.И. Бухгалтерская (финансовая) отчетность. – М.: ИД ФБК-ПРЕСС, 2008.
38. Пястолов С.М. Экономический анализ деятельности предприятия. – М.: Академический Проект, 2008.
39. Расчет и анализ аналитических коэффициентов // vusnet.
40. Рогов М. А. Риск-менеджмент. — М.: Финансы и статистика, 2006.
41. Родионова В.М., Федотова М.Д. Финансовая устойчивость предприятия в условиях инфляции. – М.: Перспектива, 2005.
42. Ронова Г.Н. Руководство по изучению дисциплины «Финансовый менеджмент». – М.: Московский государственный университет экономики, статистики и информатики, 2007. – 38 с.
43. Рос С., Вестерфилд Р., Джордан Б. Основы корпоративных финансов. М.: Лаборатория базовых знаний, 2005.
44. Рэдхэд К., Хьюз С. Управление финансовыми рисками. –М., 2006.
45. Савчук В.П. Финансовый менеджмент предприятий. – К.: Максимум, 2006.
46. Селеванова Т.С. Риски лизинговых операций и способы их минимизации // Вестник СевКавГТУ. Серия «Экономика. №1 (9), 2008.
47. Селезнева Н.Н., Ионова А.Ф. Финансовый анализ. Управление финансами. – М.: ЮНИТИ-ДАНА, 2008.
48. Справочник финансиста предприятия. М.: ИНФРА-М, 2007.
49. Станиславчик Е. Финансовая устойчивость и финансовый леверидж // Финансовая газета. – 2004. – 7 июля.
50. Стоянова Е.С. Финансовый менеджмент: Российская практика. – М.: Перспектива, 2007.
51. Теплова Т.В. Финансовый менеджмент: управление капиталом и инвестициями. – М.: ГУ ВШЭ, 2005.
52. Федорова А. Секьюритизация в России – пока пробный вариант // Финам, 27.10.2006.
53. Федорова Г.В. Финансовый анализ предприятия при угрозе банкротства. – М.: Омега-Л, 2008.
54. Финансовый менеджмент. Российская практика.- 2-е издание, доп. и перераб. Е.С. Стоянова.-М.: Перспектива, 2005.
55. Финансовый менеджмент: теория и практика: Учебник / Под ред. Е.С.Стояновой. – М.: Перспектива, 2007.
56. Финансовый менеджмент: учебное пособие /под ред.проф. Е.И.Шохина. – М.:ИД ФБК-Пресс, 2008.
57. Шеремет А.Д., Сайфуллин Р.С., Негашев Е.В. Методика финансового анализа. – М.: Инфра-М, 2006.
58. Шуляк П.Н. Финансы предприятий: Учебник. – М.: ИД Дашков и К, 2005.
59. Энциклопедия финансового риск-менеджмента / Под ред. А.А.Лобанова и А.В.Чугунова. – М.: Альпина бизнес букс, 2005.
Приложения
Приложение 1
АГРЕГИРОВАННЫЙ БАЛАНС
| ОАО «фирма АРИАР» | тыс.руб. |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |