Лизинг
Существенные условия договора лизинга.
В соответствии со ст.432 ГК РФ гражданско-правовой договор, в том числе и договор лизинга, считается заключенным, если между сторонами достигнуто соглашение по всем его существенным условиям. К существенным условиям договора законодатель относит условие о предмете договора, а также условия, указанные как существенные в законах и иных правовых актах. Кроме того, существенными признаются условия, в отношении которых по заявлению одной из сторон должно быть достигнуто соглашение.
Существенными условиями договора лизинга являются:
условие о предмете договора лизинга – данные, позволяющие определенно установить имущество, подлежащее передаче в лизинг;
условие о поставщике имущества – если выбор поставщика осуществлялся лизингополучателем, в договоре должен быть указан поставщик имущества, в случае выбора поставщика лизингодателем договор должен содержать ссылку на делегирование последнему права выбора поставщика.
Кроме указанных положений, можно выделить целый ряд условий, которые по формальным признакам не являются существенными, но невключение которых в текст договора лизинга может привести к возникновению конфликтных ситуаций между сторонами.
К таким условиям можно отнести срок действия договора, сумму и сроки уплаты лизинговых платежей. Теоретически §1 гл.34 ГК РФ позволяет заключить договор лизинга без указания срока действия договора и общей суммы и сроков уплаты лизинговых платежей. Однако возникновение такой ситуации на практике маловероятно. Если же стороны по каким-то причинам не отразили в договоре указанные условия, следует учитывать, что договор будет признан заключенным на неопределенный срок, что позволит заинтересованной стороне расторгнуть его, предупредив вторую сторону за один месяц, а при лизинге недвижимого имущества – за три месяца до даты расторжения договора, что вряд ли отвечает экономическим интересам сторон. В случае неотражения в договоре условий о сумме и сроках уплаты лизинговых платежей, к сделке будут применяться условия, обычно действующие при лизинге аналогичного имущества при сравнимых обстоятельствах, что также вряд ли соответствует интересам обеих сторон.
Ответственность продавца по обязательствам, предусмотренным договором купли-продажи (поставки).
Ответственность поставщика по обязательствам, возникающим из договора купли-продажи, определяется условиями соответствующего договора и положениями ГК РФ, регламентирующими вопросы купли-продажи (§1 гл.30) и поставки (§3 гл.30), а в случае, если предметом договора является недвижимое имущество, положениями о продаже недвижимости (§7 гл.30). Требования надлежащего исполнения продавцом условий договора купли-продажи (поставки) могут быть предъявлены к продавцу как лизингополучателем, так и лизингодателем, являющимися солидарными кредиторами.
При этом лизингополучатель обладает правами и несет обязанности, предусмотренные для покупателя законодательством РФ и договором купли-продажи, за исключением права расторгнуть договор и обязанности оплатить поставленный товар.
Ответственность лизингодателя по обязательствам, связанным с предоставлением имущества.
Возникновение ответственности лизингодателя перед лизингополучателем в случае неисполнения (ненадлежащего исполнения) обязательств продавцом (поставщиком) имущества поставлено в зависимость от того, какая из сторон договора лизинга осуществляла выбор поставщика имущества.
В случае выбора поставщика лизингополучателем, если иное не предусмотрено договором лизинга, лизингодатель не несет ответственности за выполнение продавцом требований, вытекающих из договора купли-продажи. В случае нарушения поставщиком обязательств, при условии, что выбор поставщика осуществлялся лизингодателем, последний несет солидарно с поставщиком ответственность перед лизингополучателем за выполнение поставщиков обязательств по договору купли-продажи (поставки).
Кроме указанного случая, лизингодатель несет ответственность перед лизингополучателем в случае нарушения поставщиком сроков передачи имущества, если такая просрочка допущена по обстоятельствам, за которые отвечает лизингодатель.
Наиболее наглядным примером такой ситуации является несвоевременное перечисление денежных средств в счет оплаты стоимости имущества. Указанные обстоятельства являются основанием для расторжения договора лизинга в судебном порядке или в одностороннем порядке, когда такая возможность предусмотрена договором (п.3 ст.450 ГК РФ).
Лизинговые платежи.
Размер, способ осуществления и периодичность внесения лизинговых платежей определяются соглашением сторон и закрепляются в договоре лизинга. Договором лизинга может быть предусмотрена как наличная, так и безналичная форма расчетов.
Стороны по взаимному соглашению вправе предусмотреть в договоре возможность пересмотра размера подлежащих уплате лизинговых платежей. При этом размер лизинговых платежей не может изменяться чаще одного раза в три месяца. Нарушение лизингополучателем сроков уплаты лизинговых платежей влечет для последнего наступление ответственности, предусмотренной законодательством РФ и/или договором лизинга. В частности, с лизингополучателя могут быть взысканы неустойка и убытки. Кроме того, нарушение сроков внесения лизинговых платежей может стать основанием для досрочного расторжения договора и/или бесспорного списания денежных средств.
Право собственности на предмет лизинга и риск случайной гибели.
В соответствии со ст.11 Закона предмет лизинга, переданный во временное владение и пользование лизингополучателю, является собственностью лизингодателя. Право владения и пользования имуществом переходит к лизингополучателю в полном объеме, если иное не предусмотрено договором лизинга.
Несмотря на то, что право собственности сохраняется за лизингодателем в течение всего срока действия договора лизинга, ответственность за сохранность предмета лизинга от всех видов имущественного ущерба, а также за риски, связанные с его гибелью, утратой, порчей, хищением, преждевременной поломкой, ошибкой, допущенной при его монтаже или эксплуатации, и иные имущественные риски с момента фактической приемки предмета лизинга несет лизингополучатель, если иное не предусмотрено договором лизинга.
Финансовый контроль и контроль за использованием предмета лизинга.
Являясь собственником предмета лизинга, лизингодатель имеет право осуществлять контроль за использованием предмета лизинга, соблюдением условий договора лизинга, а также финансовый контроль за деятельностью лизингополучателя в той ее части, которая относится к предмету лизинга и выполнению лизингополучателем обязательств по договору лизинга. В частности, ст.37 Закона предусматривает обязанность лизингополучателя по обеспечению беспрепятственного доступа к финансовым документам и предмету лизинга.
Порядок, сроки и иные условия осуществления контроля со стороны лизингодателя определяются в договоре лизинга и сопутствующих договорах (см. ст.37 Закона).
Права лизингополучателя при переходе права собственности на предмет лизинга третьей стороне.
Лизингодатель, являясь собственником лизингового имущества, вправе отчуждать, передавать в залог или иным образом обременять его. В случае изменения собственника имущества, независимо от того, на каком основании право собственности на предмет договора лизинга перешло к третьему лицу, договор лизинга в соответствии с положениями ст.617 ГК РФ не может быть изменен или расторгнут, т.е. все обязательства сторон, предусмотренные договором лизинга, остаются неизменными и новый собственник обязан исполнить все обязательства, принятые на себя первым лизингодателем. Данный принцип обеспечивает устойчивость гражданского оборота и защиту прав лизингополучателя, в том числе закрепленных в договоре лизинга.
Сублизинг и переуступка прав лизингополучателя по договору.
С письменного согласия лизингодателя лизингополучатель вправе передать право владения и пользования имуществом третьему лицу (сублизинг). При этом обязанным перед лизингодателем остается лизингополучатель.
Договор сублизинга не может быть заключен на срок, превышающий срок договора лизинга. Если иное не предусмотрено договором лизинга, в случае расторжения договора лизинга сублизингополучатель получает право заключить договор лизинга находящегося в его пользовании имущества на условиях, предусмотренных первоначальным договором лизинга, но в пределах срока действия прекращенного договора лизинга.
В остальном к сублизингу применяются общие положения, регулирующие вопросы лизинга. Лизингополучатель с согласия лизингодателя вправе передать не только право владения и пользования имуществом, оставаясь при этом лицом ответственным перед лизингодателем, но и передать третьему лицу все свои права и обязанности по договору лизинга (перенаем). В указанном случае обязанным перед лизингодателем становится новое лицо.
Кроме того, в соответствии со ст.615 ГК РФ лизингополучатель вправе, если иное не предусмотрено законодательством РФ, с согласия лизингодателя предоставлять предмет лизинга в безвозмездное пользование, передавать права по договору лизинга в залог и вносить их в качестве вклада в уставный капитал хозяйственных товариществ и обществ или паевого взноса в производственный кооператив. При этом лизингополучатель, не являясь собственником лизингового имущества, не вправе передавать его в залог.
Право бесспорного списания денежных средств.
Согласно ст.854 ГК РФ бесспорное списание денежных средств с расчетного счета клиента во внесудебном порядке допускается в случаях, предусмотренных законом.
Порядок и условия бесспорного списания денежных средств со счета лизингополучателя предусмотрены ст.13 Закона. Согласно указанной норме основанием для бесспорного взыскания денежных средств является неперечисление лизингополучателем более двух лизинговых платежей подряд. При этом предел суммы, подлежащей взысканию, для лизинговой компании ограничен суммой невнесенных лизинговых платежей.
Бесспорное списание средств осуществляется путем направления лизингодателем в банк, в котором открыт счет лизингополучателя, распоряжения на списание с его счета денежных средств. Бесспорное списание денежных средств не лишает лизингополучателя права на обращение в суд.
Вместе с тем не стоит преувеличивать значение правовой возможности бесспорного списания средств. На практике данное право лизингодателя не всегда реализуется. Банки под тем или иным предлогом затягивают исполнение данного требования или отказывают в списании средств. И хотя лизинговая компания в указанном случае имеет возможность обжаловать действия банка, сложности с доказыванием размеров подлежащих взысканию сумм, а также длительность процедуры вынуждают лизингодателя отказываться от судебного преследования банка.
Дополнительной гарантией для лизинговой компании может являться включение в договор требования о предоставлении лизингополучателем договора с банком, предусматривающего случаи бесспорного списания денежных средств. Такой договор в соответствии со ст.854 ГК РФ также является основанием для бесспорного списания денежных средств со счета должника. В указанном случае лизингодатель ограничен не суммами просроченных платежей, как при взыскании денежных средств в порядке ст.13 Закона, а суммами, предусмотренными в договоре между банком и лизингополучателем.
Расторжение договора лизинга по требованию лизингодателя. изъятие предмета лизинга.
Порядок досрочного расторжения договора лизинга по требованию лизингодателя предусмотрен ГК РФ. Согласно ГК РФ расторжение договора допускается в судебном порядке (п.2 ст.450 и ст.619 ГК РФ) или в порядке одностороннего отказа от исполнения договора полностью или частично, когда такой отказ допускается Законом или соглашением сторон (п.3 ст.450 ГК РФ).
Судебный порядок расторжения договора. По общему правилу досрочное расторжение договора в судебном порядке допускается при существенном нарушении лизингополучателем условий договора лизинга, а также в иных случаях, предусмотренных законом или договором. В качестве оснований для расторжения договора аренды, а следовательно, и договора лизинга ст.619 называет случаи, когда лизингополучатель:
1) пользуется имуществом с существенным нарушением условий договора или назначения имущества либо с неоднократными нарушениями;
2) существенно ухудшает имущество;
3) более двух раз подряд по истечении установленного договором срока платежа не вносит лизинговые платежи;
4) не производит капитального ремонта имущества в установленные договором лизинга сроки, а при отсутствии их в договоре – в разумные сроки в тех случаях, когда в соответствии с Законом, иными правовыми актами или договором производство капитального ремонта является обязанностью лизингополучателя.
Договор лизинга может быть расторгнут в судебном порядке в случаях, когда нарушение договора носит существенный характер, а также в иных случаях, предусмотренных договором лизинга. Такими случаями, в частности, могут являться одно - и двукратное невнесение лизинговых платежей и случаи внесения лизинговых платежей не в полном объеме. Кроме того, предусмотренные договором основания его расторжения могут быть не связаны с нарушением договора со стороны лизингополучателя, например реконструкция или снос недвижимого имущества, являющегося предметом договора лизинга.
Независимо от того, по какому основанию лизингодатель обращается в суд с просьбой расторгнуть договор лизинга, он обязан направить лизингополучателю письменное предупреждение о необходимости исполнения им обязательства в разумный срок.
Односторонний отказ от исполнения договора в случае нарушения лизингополучателем принятых на себя обязательств. Пункт 3 ст.450 предусматривает возможность одностороннего отказа от исполнения договора в случаях, когда такой отказ допускается договором. Основанием для одностороннего отказа от исполнения обязательств в договоре могут быть предусмотрены как основания, перечисленные в ст.619 ГК РФ, так и иные условия, являющиеся основанием для расторжения договора в судебном порядке.
Антимонопольное регулирование лизинговых операций.
В соответствии с российским законодательством лизинговые операции в определенных случаях подлежат антимонопольному регулированию.
В соответствии со ст.18 Закона РФ от 22 марта 1991 г. "О конкуренции и ограничении монополистической деятельности на товарных рынках" и со ст.16 Федерального закона РФ от 23 июня 1999 г. "О защите конкуренции на рынке финансовых услуг" в определенных случаях при проведении сделок купли-продажи предмета лизинга и лизинговых сделок необходимо уведомлять или получать предварительное согласие Министерства по антимонопольной политике и поддержке предпринимательства РФ (МАП РФ) или его территориального отделения.
Следует отметить, что антимонопольное регулирование распространяется как на российские юридические лица, так в некоторых случаях и на иностранные компании, осуществляющие деятельность на территории России. Антимонопольное регулирование лизинговых операций возможно в порядке получения предварительного согласия МАП РФ до заключения сделки или уведомления МАП РФ после заключения сделки в зависимости от стоимости активов участников сделки.
Ходатайство о получении предварительного согласия или уведомление о заключении сделки должно подаваться лицом, приобретающим предмет лизинга, т.е. лизингодателем, – по договору купли-продажи и лизингополучателем – по договору лизинга.
Из действующего антимонопольного законодательства не ясно, каким образом участник лизинговой сделки может быть осведомлен о процентном соотношении балансовой стоимости предмета лизинга к балансовой стоимости основных производственных средств и нематериальных активов и о суммарной балансовой стоимости активов его контрагента. Следовательно, возможна ситуация, при которой юридическое лицо будет отвечать за невиновные действия.
Для решения указанной проблемы необходимо внести изменения в антимонопольное законодательство, согласно которым ходатайство о получении предварительного согласия или уведомление о заключении сделки должно подаваться лицом, балансовые показатели которого делают данную сделку подконтрольной антимонопольному законодательству.
Уведомление в МАП РФ о заключении сделки должно подаваться в следующих случаях.
Договор купли-продажи предмета лизинга:
балансовая стоимость предмета лизинга, являющегося для продавца основным производственным средством, превышает 10% балансовой стоимости основных производственных средств и нематериальных активов поставщика;
стоимость активов по балансу у обоих участников сделки и поставщика и лизингодателя находятся в границах от 50 до 100 тыс. минимальных заработных плат включительно.
Договор лизинга:
балансовая стоимость предмета лизинга, являющегося для лизинговой компании основным производственным средством, превышает 10% балансовой стоимости основных производственных средств и нематериальных активов лизингодателя;
стоимость активов по балансу у обоих участников сделки и лизингодателя и лизингополучателя находятся в границах от 50 до 100 тыс. минимальных заработных плат включительно.
уведомление должно подаваться в МАП РФ в течение 15 дней после заключения соответствующей сделки;
если же стоимость активов и поставщика и лизингодателя (по договору купли-продажи) или лизингодателя и лизингополучателя (по договору лизинга) больше 100 тыс. минимальных заработных плат, то необходимо получение предварительного согласия МАП РФ. Таким образом, значительное количество лизинговых сделок попадает под антимонопольное регулирование;
Приведенные правила согласования с антимонопольным органом лизинговых сделок в соответствии с письмом МАП РФ от 11 декабря 2001 г. № НФ/18661 "О применении антимонопольного законодательства" не распространяются на сделки возвратного лизинга. Сделки возвратного лизинга осуществляются без согласования с антимонопольным органом.
На сегодняшний день имеется существенная необходимость внести изменения в антимонопольное законодательство, которые позволили бы при определении балансовой стоимости активов учитывать не только минимальный размер оплаты труда и его кратность, но и уровень инфляции.
Антимонопольное регулирование лизинговых сделок как разновидности финансовых услуг.
Как следует из ст.3 Закона "О защите конкуренции на рынке финансовых услуг", договор лизинга рассматривается как сделка по оказанию финансовой услуги. Следовательно, договоры лизинга подпадают под двойное антимонопольное регулирование. Поэтому при заключении лизинговых сделок необходимо также руководствоваться положениями вышеуказанного закона и постановления Правительства РФ от 7 марта 2000 г. №194 "Об условиях антимонопольного контроля на рынке финансовых услуг и об утверждении методики определения оборота и границ рынка финансовых услуг финансовых организаций". Под двойное антимонопольное регулирование попадают не все лизинговые сделки, а только случаи приобретения в результате одной или нескольких сделок, связанных с уступкой прав требований, более 10% активов лизинговой компании.
Из антимонопольного законодательства, к сожалению, нельзя сделать однозначный вывод о том, что понимается под приобретением активов финансовой организации в рамках лизинговой сделки – передача во временное владение и пользование лизинговым имуществом или выкуп лизингополучателем предмета лизинга. Поэтому участники лизингового сектора должны решать этот вопрос самостоятельно или путем получения соответствующих письменных консультаций в антимонопольных органах.
Порядок получения согласия зависит от размера уставного капитала лизинговой компании. Согласно п.3.4. Положения "О порядке дачи согласия на совершение сделок, связанных с приобретением активов или акций (долей в уставном капитале) финансовых организаций, а также прав, позволяющих определять условия предпринимательской деятельности либо осуществлять функции исполнительного органа финансовой организации", ходатайство подается в антимонопольные органы лицом, приобретающим активы лизинговой компании.
Предварительное согласие МАП РФ на заключение сделки должно подаваться при приобретении в порядке уступки права требования более 10% балансовой стоимости активов лизинговой компании, в случае, если размер ее уставного капитала превышает 5 млн. рублей. Все необходимые документы представляются в федеральный антимонопольный орган, который в течение 30 дней должен письменно сообщить участникам сделки о принятом решении.
В случае, если размер уставного капитала лизинговой компании, активы которой приобретаются в порядке уступки права требования, менее 5 млн. рублей, лизингодатель уведомляет федеральный антимонопольный орган о совершении указанной сделки в течение 30 дней после ее совершения.
Законодательство о противодействии легализации (отмыванию) доходов, полученных преступным путем.
В соответствии с Федеральным законом №115-ФЗ "О противодействии легализации (отмыванию) доходов, полученных преступным путем", лизинговые сделки на сумму, равную или превышающую 600 тыс. рублей подлежат обязательному контролю со стороны Комитета по финансовому мониторингу (КФМ). В соответствии со ст.7 указанного Закона обязанность по предоставлению информации о совершаемой сделке в КФМ возложена на лизинговые компании. Лизингодатель обязан не позднее рабочего дня следующего за днем совершения операции предоставить в КФМ следующую информацию: вид, дату, сумму и основание совершения операции, общие сведения о лизингополучателе и лице, представляющем его интересы в отношениях с лизингодателем. Под совершением операции в соответствии со ст.6 указанного Закона понимается предоставление имущества в лизинг.
Вышеперечисленная информация представляется в КФМ в электронном виде по каналам связи или на магнитном носителе. По согласованию с Комитетом указанная информация может представляться на бумажном носителе.
2.2. Имущественные отношения по амортизируемому имуществу
В соответствии со статьей 665 ГК РФ по договору финансовой аренды (лизингу) арендодатель обязуется приобрести в собственность указанное арендатором имущество (далее – лизинговое имущество) у определенного последним продавца и предоставить данное имущество арендатору за плату во временное владение и пользование для предпринимательских целей. Таким образом, лизинг по своей сути является одной из форм аренды. К наиболее существенным отличиям лизинга от аренды в контексте проблематики данной работы можно отнести:
комплексный характер имущественных отношений. включающий в себя закупку оборудования лизингодателем;
приобретение лизингодателем имущества специально для его предоставление во владение и пользование лизингополучателю.
В ст.670 ГК РФ предусмотрены дополнительные права лизингополучателя по сделке на поставку лизингового имущества, а именно: лизингополучатель, даже не являясь стороной по договору, вправе предъявить продавцу имущества требования, вытекающие из договора купли-продажи, в частности, в отношении качества количества и комплектности имущества, сроков его поставки, а также ненадлежащего исполнения продавцом договора. Следовательно, лизингополучателю предоставляются права, связанные с контролем за надлежащим исполнением поставщиком своих обязательств, что сопоставимо с объемом прав покупателя в рамках отношений по поставке.
Так же необходимо отметить, что на основании ст. 19 Федерального закона от 19.10.98г. "О финансовой аренде (лизинге)" лизингополучатель имеет право получить имущество в собственность, что должно найти свое отражение в договоре лизинга.
Таким образом, в отличие приобретения имущества за счет банковского кредита, при котором покупатель в соответствии с условиями договора купли-продажи (поставки) становится собственником имущества сразу, лизинг предусматривает возникновение у лизингополучателя сначала только прав пользования и владения имуществом с сохранением права распоряжения имуществом за лизингодателем с возможностью перехода права собственности к лизингополучателю только через определенный период.
Тем не менее имущественные права лизингодателя ограничены вышеназванным законом, так, например, ст.11 гласит: "Право лизингодателя на распоряжение предметом лизинга включает право изъять предмет лизинга из владения и пользования у лизингополучателя в случаях и в порядке, которые предусмотрены законодательством российской федерации и договором лизинга". Справедливости ради необходимо отметить, что права покупателя-собственника имущества, пользующегося кредитной схемой, могут быть существенно ограничены договором залога, обеспечением которого служит приобретаемое оборудование. В то же время, в ст.23 Закона предусмотрены гарантии прав лизингополучателя: в случае отчуждения лизингового имущества к приобретателю переходят права лизингодателя, что означает у лизингополучателя прав пользования и владения имуществом, а так же обязательств лизингодателя по передаче прав собственности на лизинговое имущество.
Необходимо так же учитывать, при рассмотрении имущественных отношений, то факт, что в силу ст.669 ГК РФ на лизингополучателя переходят риски случайной гибели или порчи имущества, что означает обязанность лизингополучателя возместить собственнику стоимость (уменьшение стоимости) имущества в случае его случайной гибели или порчи. Подобное содержание рисков соответствует имущественным рискам собственника, определенными ст.211 ГК РФ.
Денежные потоки.
При использовании кредитной схемы для приобретения ОС покупатель самостоятельно за счет полученных от банка средств оплачивает стоимость приобретаемого имущества. Сумма платежей по кредиту состоит из суммы кредита и процентов за пользование заемными средствами. Кроме того. Будучи собственником имущества, покупатель уплачивает налог на имущество.
В случае приобретения имущества посредством лизинга стоимость имущества оплачивает лизингодатель, а лизингополучатель в течение срока действия договора выплачивает лизинговые платежи. Сумма лизингового платежа включает в себя компенсацию расходов лизингодателя на приобретение имущества, страховку, уплату налогов, а также собственно вознаграждение лизингодателя. Кроме того, лизинговые компании, как правило, привлекают денежные средства для своей деятельности, следовательно, в лизинговый платеж также включаются проценты за пользование привлеченными средствами.
Важнейшими факторами, влияющими на величину платежа на погашение банковского кредита и лизингового платежа, являются условия привлечения средств лизингодателем и покупателем, а именно, сроки соответствующих договоров и процентные ставки за пользование заемными средствами. Коммерческие банки осуществляют кредитование, как правило, на срок от одного до двух лет с ежемесячной или ежеквартальной уплатой процентов. Основная сумма кредита может погашаться как в течение срока кредита, так и разовым платежом по окончании срока кредитного договора.
Таким образом, кредитование со стороны коммерческих банков зачастую не может обеспечить возможность получения денежных средств на тот же срок, на который предоставляется в лизинг имущество (в нашем примере срок договора лизинга – три года). Как следствие, у покупателя может возникнуть необходимость перекредитовываться (что и отражено в приложениях к данной работе).
ГЛАВА III. Сравнительный анализ приобретения имущества посредствам лизинга и кредитования
В настоящее время большинство российских предприятий, как уже говорилось выше, не имеет достаточной суммы собственных денежных средств для приобретения современного производственного оборудования. В связи с этим возникает необходимость привлечения дополнительных средств, одним из распространенных способов которого является получение банковских кредитов. Одним из альтернативных видов организации финансирования, как уже говорилось выше, является лизинг. В данной главе будет рассмотрен конкретный пример, основанный на теоретической части изложенной в 1 и 2 главе, сравнительного анализа приобретения оборудования за счет кредита или путем приобретения его в лизинг.
Лизинг предусматривает возможность для лизингополучателя использовать имущество при осуществлении предпринимательской деятельности и в последующем получить право собственности на него. Поэтому при принятии решения о способе приобретения оборудования должны быть учтены многие факторы, основным из которых является общая сумма затрат. При этом, учитывая различный порядок налогообложения операций по покупке и лизингу, при расчете необходимо принимать во внимание, как тот или иной вариант влияет на размер налоговых обязательств организации. Договоры лизинга, как говорилось выше, могут предусматривать учет имущества как на балансе лизингодателя, так и на балансе лизингополучателя. В зависимости от того, на чьем балансе учитывается имущество, различается порядок налогообложения.
До 2002 года покупатель оборудования имел возможность переносить стоимость имущества на себестоимость посредством износа, однако проценты по кредиту, начисленные после оприходования имущества, в стоимость имущества не включались, поэтому не могли быть перенесены на себестоимость. Кроме того, при покупке оборудования покупатель мог пользоваться льготами по налогу на прибыль на погашение кредита, включая сумму процентов, полученного для финансирования капитальных вложений. Лизингополучатели в случае учета имущества на балансе лизингодателя имели возможность включать в себестоимость лизинговые платежи, что обеспечивало перенос на себестоимость стоимости имущества в значительно более короткие сроки по сравнению с приобретением оборудование за счет заемных средств. Этот вариант в отличие от покупки также позволял включить в себестоимость проценты по заемным средствам, которые включались в сумму лизингового платежа.
Вариант лизинга с учетом имущества на балансе лизингополучателя также позволял в более короткие сроки перенести стоимость оборудования на себестоимость посредством амортизации благодаря применению повышающего коэффициента к нормам амортизации, а также включать в себестоимость расхода на проценты по привлеченным средствам.
После введения в действие с 01.01. 2002 года 25 главы Налогового кодекса РФ покупатели оборудования получили возможность в более короткие сроки амортизировать имущество, в связи с сокращением нормативного срока полезного использования оборудования, однако при этом они утратили возможность применять льготу на погашение кредита. Так же они смогли принимать в качестве вычетов при определении прибыли проценты по кредитам банка на приобретение основных средств (далее по тексту – ОС).
В то же время лизингополучатель вне зависимости от порядка учета объекта лизинга имеет возможность учитывать для целей налогообложения сумму лизингового платежа, а в случае учета имущества на своем балансе также и сумму амортизационных отчислений в части, превышающей лизинговый платеж. При этом была сохранена возможность применения повышающего коэффициента амортизации, а также предоставлено право применять нелинейный метод амортизации.
Но налогу на добавленную стоимость (далее по тексту – НДС) принципиальной разницы между рассматриваемыми вариантами нет, так как налог, уплаченный как в случае лизинга, так и в случае покупки оборудования, принимается к вычету. Однако, лизинг обеспечивает возможность достаточно равномерного вычета НДС, уплаченного в составе лизингового платежа, в то время как при приобретении оборудования по договору поставки вся уплаченная сумма налога подлежит вычету в момент постановки имущества на баланс покупателя.
Обязанность по уплате налога на имущество возлагается на то лицо, на чьем балансе имущество находится. Таким образом, налог со стоимости имущества уплачивается покупателем после перехода к последнему права собственности, а также лизингополучателем, учитывающим имущество в соответствии с договором лизинга на своем балансе.
В дальнейшем в данной главе на конкретном примере будут более подробно рассмотрены упомянутые, а также иные вопросы приобретения оборудования посредством лизинга или по договору кули-продажи.
3.1. Обзор макроэкономической ситуации и ее влияние на лизинг в 2001–2004 гг.
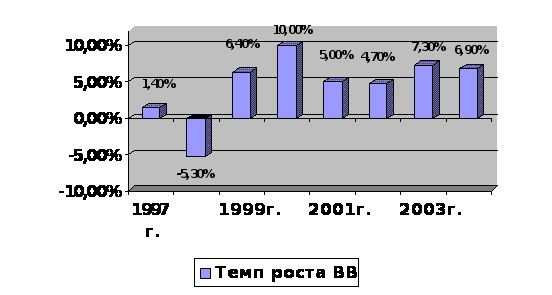
Динамика ВВП (1999 – 2004 г)
За время, прошедшее после кризиса 1998 г., экономика России развивалась довольно быстрыми темпами. Темпы роста ВВП постепенно росли и в 2000г. составили 10,0%. Эта тенденция изменилась в 2001 г.: рост ВВП в составил 5,0% по сравнению с прошлым годом, а в 2002 г.4,7%. В 2003 г. наметился рост ВВП и составил 7,3% За текущий год рост ВВП отстает от предыдущего года и составляет 6,9%, что на 0,4% ниже прошлогоднего. Темпы роста ВВП представлены в Диаграмме 1.
Диаграмма 1
Динамика реального объема произведенного ВВП
Прогнозы в отношении дальнейшего роста российской экономики.
По мнению ведущих аналитиков, как российских, так и зарубежных, дальнейший рост российской экономики будет определяться двумя факторами: внутренним – проведением реформ и внешним – ценой нефти на мировых рынках. Так, в отчете Всемирного банка, дается следующая оценка: при благоприятной внешнеэкономической конъюнктуре и проведении реформ Россия может достигнуть среднегодовых темпов роста ВВП на уровне 5,2% в 2002–2010 гг. Однако для обеспечения такого экономического роста необходимо, чтобы инвестиции в основной капитал ежегодно росли на 17%, что является очень большим темпом прироста. При более пессимистичном сценарии возможные темпы роста оценивались не более чем в 1,5% в год.
Российские эксперты считают, что в российской экономике имеются возможности для увеличения темпов роста. Среди возможных источников роста часто упоминается малый бизнес и инвестиции. Также следует оценить возможности роста отдельных отраслей экономики, причем не обязательно экспортных, например отдельных видов предприятий АПК. Однако все эксперты сходятся в одном – без структурных изменений в экономике, без развития обрабатывающих производств дальнейший рост экономики затруднителен.
Инвестиции.
Объем инвестиций в основной капитал за счет всех источников финансирования составил в 2003г.2 186,2 млрд. рублей, что на 9,7% превышает уровень предыдущего года. Отраслевая структура инвестиций практически не изменилась, большая часть приходится на долю топливных отраслей промышленности, транспорта и жилищно-коммунального хозяйства.
Инвестиции в оборудование
По результатам опроса руководителей предприятий, проведенного Ассоциацией менеджеров России и Издательским домом "Коммерсант", степень изношенности основных средств – это одно из основных препятствий развития бизнеса в России.
Развитие обрабатывающих производств требует приобретения нового оборудования. Однако в настоящее время основная часть инвестиций в оборудование приходится на приобретение отдельных установок (частей) для уже существующих производственных линий и комплексов. Только 10–15%