Лизинг
Рост объемов ввода в действие основных производственных фондов, наблюдавшийся в 2003 г., был явно недостаточен для замены устаревших и изношенных фондов. В результате, как видно из Таблицы 1, к началу 2004г. в целом по России 41,5% основных фондов составляют машины и оборудование, выпущенные более 20 лет назад.
Таблица 1
Возрастная структура основных фондов (машин и оборудования) в промышленности
| Годы | Все оборудование на конец года | Возраст оборудования (лет) | Средний возраст (лет) | ||||
| до 5 | 6-10 | 11-15 | 16-20 | свыше 20 | |||
| 1995 | 100% | 10,1% | 29,8% | 21,9% | 15,0% | 23,2% | 14,3 |
| 2002 | 100% | 4,7% | 10,6% | 25,5% | 21,0% | 38,2% | 18,7 |
| 2003 | 100% | 5,7% | 7,6% | 23,2% | 22,0% | 41,5% | 19,4 |
Источники финансирования внутренних инвестиций
Рост внутренних инвестиций сдерживается отсутствием доступного заемного капитала. Источниками финансирования инвестиций в основной капитал были в основном собственные средства предприятий (48,0%). Доля банковских кредитов в финансировании инвестиций в основной капитал продолжает расти и превысила докризисный уровень (4,2%), с 3,5% в 2003г до 9,2% в 2004 году, что тоже недостаточно.
Иностранные инвестиции.
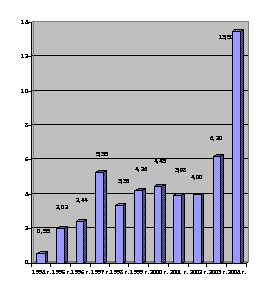
Объем иностранных инвестиций, поступивших в Россию в 2004г., увеличился по сравнению с 2003 г. на 46,9% и составил 13,5 млрд. долларов США.
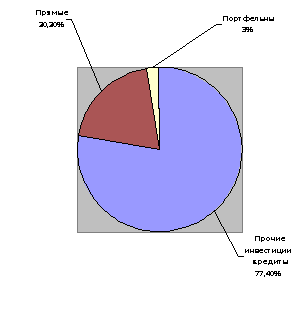
По структуре большую часть иностранных инвестиций составляют прочие инвестиции (кредиты). Отмечается незначительное падение доли портфельных инвестиций по сравнению с 2003 годом, однако у этого вида инвестиций все же есть большой потенциал для роста. Структура представлена в Диаграмме№2.
Диаграмма 2.
Структура иностранных инвестиций в экономику России за 2003 г.
Источник: Институт прямых инвестиций.
Как видно из Диаграммы 2, прямые иностранные инвестиции (20,2%) преобладают над портфельными (3%).
Прямые иностранные инвестиции.
Прямые иностранные инвестиции – это вложения в уставный капитал предприятия с целью извлечения дохода и получения прав на участие в управлении предприятием. По форме ведения бизнеса иностранные инвесторы в России предпочитают создавать собственные предприятия, а не заключать различные гражданско-правовые договоры (например, договор коммерческой концессии и т.п.).
Сведения об объемах прямых иностранных инвестиций, которые указываются российскими официальными и зарубежными аналитическими источниками, не совпадают. Так, по оценкам Минэкономразвития России, объем прямых иностранных инвестиций в 2004г. составил около 13,5 млрд. долларов США, по данным Института прямых инвестиций – 13,0 млрд. долларов США, тогда как Аналитический центр журнала "Экономист" указывает цифру 14,0 млрд. долларов США (т.е. расхождение идет на миллиард долларов). Однако даже если рассматривать оптимистические оценки, все равно объем прямых иностранных инвестиций продолжает оставаться на низком уровне.
Диаграмма 3.
Объем прямых иностранных инвестиций (млрд. долларов США)
Источник: данные Министерства экономического развития и торговли РФ.
По мнению аналитиков, в последние годы в Россию начал возвращаться российский капитал, ранее вывезенный за ее пределы, что свидетельствует об улучшении экономической ситуации в России.
Препятствия, стоящие на пути иностранных инвестиций
Несмотря на то, что инвесторы отмечают улучшение инвестиционного климата России, остается еще немало препятствий, требующих устранения. В основном это неэффективная система разрешения споров в судебных органах, слабое обеспечение прав собственников и кредиторов, риски изменений в политической сфере.
Даже в случае их значительного увеличения иностранные инвестиции не способны будут удовлетворить инвестиционные потребности России. Утолить инвестиционный голод можно за счет преимущественного использования внутренних ресурсов.
Однако ни фондовый рынок, ни банковская система не выполняют своих функций по аккумулированию сбережений и их трансформации в инвестиции. Кроме того, по мнению некоторых аналитиков, совокупный инвестиционный потенциал российской экономики реализуется менее чем на треть. Две трети аккумулированных сбережений лежат без движения или вывозятся за рубеж. Главным инвестором являются предприятия, которые финансируют из собственных средств 50,3% инвестиций в основной капитал. Без реформирования банковской системы и структурных изменений в экономике коренных изменений в ситуации с инвестициями не предвидится.
Лизинг как механизм финансирования инвестиций в основной капитал.
За время, прошедшее после кризиса 1998 г., лизинг подтвердил свою состоятельность как альтернативный способ финансирования приобретения основных средств. Кроме того, банки иногда предпочитают финансировать приобретение основных средств через лизинговую компанию, так как лизинговая сделка предполагает более прочное обеспечение, чем просто кредит. Зарубежные поставщики также могут быть заинтересованы в использовании лизинга как механизма сбыта своей продукции. Они могут работать либо с уже существующей российской лизинговой компанией, либо создать в России свою собственную лизинговую компанию, как это уже сделали Катерпиллар (Caterpillar), Даймлер-Крайслер дебис (Daimler Chrysler Service (debis)), Джон Дир Раша (John Deere Russia), Хьюлетт Паккард (Hewlett-Packard).
Банковская система российской федерации в 2001 - 2004 гг.
К началу 2002 г. банки России преодолели последствия кризиса 1998 г. По данным журнала "Эксперт", к концу 2001г. активы действующих банков в реальном выражении достигли 140% докризисного уровня, а капитал в реальном выражении превысил 120% докризисного уровня. По этим же данным, рекордны и доходы за год, которые составили более 65 млрд. рублей. Последний раз такое наблюдалось в середине 1990 г. Причем аналитики обращают внимание на то, что источниками этих доходов были не операции с государственными бумагами, а кредитование реального сектора.
Доля ссуд небанковскому сектору в активах банковской системы на начало декабря, по данным из различных источников, составляла от 40 до 45% (это является самым высоким показателем с 1994 г), причем доля просроченных ссуд осталась прежней.
Объем требований к нефинансовым частным предприятиям за 14 месяцев вырос более чем на 40%: с 867 132 млн. рублей в январе 2001 г. до 1 443 698 млн. рублей (март 2002 г). В 2003 году данная тенденция получила свое продолжение и показатель объема требований к нефинансовым частным предприятиям составил 1 999 163,4 млн. рублей (апрель 2003 г).
Следует отметить, что доля рублевых кредитов в совокупном портфеле российских банков возросла с 64,5% на начало 2003 года до 68,1% к декабрю 2003 г.
Основная часть кредитов в 2003г. была выдана на срок до 1 года. Доля долгосрочных кредитных вложений снизилась и сейчас составляет менее 5%. Анализировать приведенные выше данные необходимо с осторожностью. Ведь, как утверждают многие аналитики, рост этот произошел в основном из-за быстро растущего кредитного портфеля Сбербанка, на долю которого приходится 25% общего объема активов банковского сектора и 75% общего объема вкладов населения. По некоторым данным, в других крупных российских банках доля кредитов в активах банка наоборот снизилась. Кроме того, даже если доля кредитов в портфеле коммерческого банка высока, основная ее часть (до 95%) приходится на предприятия, входящие в ту же ФПГ, что и банк. Чаще всего банки кредитуют предприятия добывающих отраслей либо экспортные операции. Данную особенность российской банковской системы невозможно объяснить простым нежеланием банков кредитовать российские производственные предприятия.
Небольшие региональные банки чаще всего вообще не могут выдавать кредиты предприятиям, у них для этого недостаточно капитала. Они существуют в основном за счет игры на изменении курса рубля и расчетно-кассового обслуживания.
О растущей роли банков в финансировании российской экономики также свидетельствуют следующие данные. Доля кредитов банков в структуре источников финансирования инвестиций в основной капитал в 2002г. составила только 9,2% (в 2001 г. – 3,5%).
Итак, несмотря на положительные изменения в банковском секторе, о которых говорилось в начале главы, банковская система России по-прежнему не выполняет своей роли финансового посредника, т.е. системы, перераспределяющей финансовые ресурсы по отраслям промышленности. Причин тому несколько:
недостаточная капитализация банков;
непрозрачность финансовой отчетности предприятий;
недостаточно эффективная (с юридической точки зрения) система реализации залогового права.
Банки и лизинг.
Лизинг является тем инструментом, который может помочь банкам увеличить долю долгосрочного кредитования реального сектора экономики. Банки, которые создали лизинговые компании, рассматривают лизинг как дополнительный инструмент в своей работе (правда, некоторые считают, что лизинг составляет конкуренцию банковскому кредитованию).
Как показывает опыт других стран, многие лизинговые компании, которые были созданы банком, через определенное время начинают работать на рынке лизинговых услуг самостоятельно – независимо от банка-учредителя. Расширяя свою клиентскую базу и приобретая другие источники финансирования, лизинговые компании становятся более независимыми от учредителя и превращаются в универсальную лизинговую компанию. Лизинговые компании России, созданные при банке, например "Балтийский лизинг", "Лизингбизнес", подтверждают данную тенденцию, развивая свою лизинговую деятельность самостоятельно.
Выбор формы финансирования – кредит или лизинг – клиент осуществляет на основании экономических расчетов, и именно за клиентом остается решающее слово. Если банк имеет лизинговую компанию, то он предпочитает кредитовать сделки, связанные с приобретением оборудования, через нее. То, что право собственности на предмет лизинга в течение всего срока договора принадлежит лизинговой компании, является для банка дополнительным обеспечением. Как следствие, уменьшается объем требуемого обеспечения сделки.
Однако все вышесказанное относится, к сожалению, пока только к лизинговым компаниям, созданным при банках. В случае если в банк обратится сторонняя лизинговая компания, то относится к ней будут так же, как к любому другому заемщику, обратившемуся в банк с целью приобретения оборудования.
Факторы, сдерживающие развитие лизинговой отрасли.
Низкая доступность долгосрочного финансирования Развитие российского лизинга сдерживают несколько факторов макроуровня. Прежде всего, это крайне низкая доступность долгосрочного финансирования. Улучшение в данном случае зависит от состояния всей российской экономики и от развития банковской системы.
Система защиты прав собственника в суде Лизинговые компании все еще испытывают трудности с возвратом оборудования в случае нарушения лизингополучателем условий договора лизинга. Однако изъятие имущества является самой крайней мерой, применяемой лизингодателями. Это подтверждает и практика: в случае неплатежей со стороны лизингополучателя первым шагом лизинговых компаний являются переговоры, пересмотры графиков выплат, и только меньше чем 10% респондентов обращаются в суд за принудительным изъятием предмета лизинга. У лизингодателей имеются сомнения относительно того, что суды смогут защитить их право собственности. Поэтому если кредиторы, в частности лизинговые компании, будут уверены в том, что их права собственника-кредитора в суде будут защищены, то лизинг станет еще доступнее.
Несмотря на проблемы, связанные с защитой прав собственности в суде, лизингодатели не требуют дополнительного обеспечения обязательств по сравнению с банковским кредитованием. Лизинговые компании считают, что право собственности на предмет, переданный в лизинг, гарантирует им возврат оборудования, что является безусловным плюсом лизинга при сравнении последнего с банковским кредитованием.
Уровень знаний о лизинге потенциальных лизингополучателей Лизинговая отрасль в России еще относительно невелика, и это частично является причиной того, что механизм и преимущества лизинговой сделки не совсем понятны потенциальным лизингополучателям, особенно региональным. Именно поэтому основной задачей структур поддерживающих развитие лизинга в России да и Правительства РФ является организация обучающих программ и семинаров по всей России.
Неразвитость вторичных рынков оборудования В настоящее время в России вторичные рынки оборудования развиты только для автотранспортных средств. Это, кстати, одна из причин того, что лизинговые компании часто начинают именно со сделок с автотранспортными средствами и, уже получив определенный опыт, расширяют спектр оборудования, с которым они работают. Отсутствие развитых вторичных рынков увеличивает риски лизинговой компании и серьезно ограничивает развитие лизинговой отрасли. Некоторые поставщики начали решать эту проблему, предоставляя российским предприятиям гарантии обратного выкупа, принимая, таким образом, часть риска на себя. Данные Группы по развитию лизинга МФК показывают, что за прошлый год число сделок с использованием гарантий поставщиков увеличилось на 10%.
3.2. Описание расчетов для анализа экономической эффективности приобретения ос посредством лизинга и кредита
Как уже упоминалось выше, сравнительный анализ экономической эффективности различных вариантов приобретения оборудования проводился на основании показателя приведенной стоимости, которая рассчитывалась как для денежного потока платежей непосредственно за оборудование (возврат кредита или лизинговые платежи), так и для экономии по налогу на прибыль. Методика расчета денежных потоков, приведена ниже.
Для кредитной схемы приобретения имущества.
Рассчитана сумма квартального платежа приобретателя имущества по следующей формуле:
П=% по кредиту +О кредит, где П - квартальный платеж по кредитному договору,
%по кредиту – квартальная сумма процентов по кредиту,
О кредит - квартальная выплата основной суммы кредита.
1.2. Рассчитана сумма квартальных налоговых вычетов по следующей формуле:
Н вычеты=%по кредиту + А+ Ним, где Нвычеты - квартальные налоговые вычеты,
% по кредиту – квартальная сумма процентов по кредиту,
А - квартальная сумма амортизации в целях налогообложения,
Ним – квартальный налог на имущество.
1.3. Рассчитана сумма квартальной экономии по налогу на прибыль по следующей формуле:
Sэкономии=Н*24%, где Sэкономии - сумма квартальной экономии налога на прибыль,
Н-квартальные налоговые вычеты.
2. Для лизинговой схемы приобретения имущества.
2.1. Рассчитан поквартальный лизинговый платеж при условии учета имущества на балансе лизингодателя по следующей формуле:
ЛП=А+1/12*С+Ним+% по кредиту+S вознагр, где ЛП – квартальный лизинговый платеж,
А - квартальная сумма амортизации, исчисленная в целях налогообложения,
1/12*С – квартальная сумма страховки,
% по кредиту – квартальная сумма процентов по привлеченным кредитным ресурсам,
Ним – квартальный налог на имущество,
S вознагр – квартальная сумма вознаграждения лизингодателя.
2.2. Рассчитана сумма квартальной экономии по налогу на прибыль по формуле:
Sэкономии=(ЛП+Ним+А’) *24%, где Sэкономии - сумма квартальной экономии налога на прибыль,
ЛП – квартальный лизинговый платеж,
Ним – налог на имущество, подлежащий уплате в бюджет лизингополучателем после окончания срока лизинга и оприходования имущества на свой баланс;
А’ – амортизационные отчисления, начисленные лизингополучателем с выкупной стоимости имущества после окончания срока лизинга.
2.3. Рассчитан поквартальный лизинговый платеж при условии учета имущества на балансе лизингополучателя по следующей формуле:
ЛП=А+1/12*С +%по кредиту+Sвознагр, где ЛП – квартальный лизинговый платеж,
А - квартальная сумма амортизации, исчисленная в целях налогообложения,
1/12*С – квартальная сумма страховки,
% по кредиту – квартальная сумма процентов по привлеченным кредитным ресурсам,
S вознагр – квартальная сумма вознаграждения лизингодателя.
2.4. Рассчитана сумма квартальной экономии по налогу на прибыль по формуле:
S экономии=(ЛП+Ним+А’) *24%, где Sэкономии - сумма квартальной экономии налога на прибыль,
ЛП – квартальный лизинговый платеж,
Ним – налог на имущество, подлежащий уплате в бюджет лизингополучателем;
А’ – амортизационные отчисления, начисленные лизингополучателем с выкупной стоимости имущества после окончания срока лизинга.
Квартальная сумма процентов по привлеченным кредитным ресурсам рассчитана исходя из остаточной стоимости оборудования на конец каждого расчетного квартала и процентной ставки, равной 16%.
Сумма вознаграждения лизингодателя рассчитана исходя из суммы начисленных поквартальных амортизационных отчислений и процента вознаграждения лизингодателя, равного 1,5%.
Необходимо заметить, что амортизационные отчисления в расчете налога на имущество рассматриваются в соответствии с Положением по бухгалтерскому учету "Учет основных средств" (ПБУ 6/01) линейным способом, а в составе лизингового платежа и для исчисления экономии по налогу на прибыль – в соответствии с положениями ст.25 НК РФ как линейным, так и нелинейным способом (см. Приложения 1-15).
Результаты всех расчетов представлены в Приложениях 1-12.
В Приложениях 13-14 рассчитываются показатели приведенной стоимости для денежного потока платежа за приобретаемое оборудование и денежного потока от экономии по налогу на прибыль. В качестве ставки дисконтирования была выбрана ставка 13% годовых в рублях РФ (ставка рефинансирования ЦБ РФ). Расчет приведенной стоимости (PV) производился по формуле:
PV=CF0+CF1/(1+r) 1+CF2/(1+r) 2+…+CFn/(1+r) n, где PV – приведенная стоимость,
CFn – денежный поток (n+1) года,
r – ставка дисконтирования.
3.3. Анализ экономической эффективности приобретения ос посредством лизинга и кредита
Для сопоставления экономической эффективности в данной работе был использован показатель приведенной стоимости платежа (PV), определяющий стоимость будущих платежей в ценах сегодняшнего дня. Данный показатель рассчитывается путем дисконтирования платежей каждого периода и последующим сложением полученных значений (более подробно смотри Приложение 13-14). Ставка дисконтирования была принята равной 13%. В качестве конечного показателя для сравнения экономической эффективности был принят показатель приведенной стоимости оборудования за вычетом налоговой экономии. В качестве примера расчета были рассмотрены варианты приобретения основных средств (оборудования) стоимостью 30 миллионов рублей в кредит и лизинг. Были рассмотрены следующие варианты:
Получение кредита на приобретение оборудования на сумму 30 млн. рублей, норма амортизации имущества – 10% (срок полезного использования – 10 лет), рассчитывается линейным и нелинейным способами в целях налогообложения и линейным способом в целях бухгалтерского учета и исчисления налога на имущество, использование кредитных средств в течение 3 лет, процентная ставка – 16% годовых. Необходимо отметить, что при расчете всех вариантов кредита не учитывались платежи по страхованию оборудования. Тем не менее на практике обстоятельства практически всегда требуют обратного.
Кредит сроком на три года с погашением ежеквартально равными долями, выплата процентов производится ежеквартально (Приложение 3).
Кредит сроком на три года с погашением в конце срока кредитования, выплата процентов производится ежеквартально (Приложение 2).
Кредит сроком на один год с последующим перекредитованием, выплата процентов производится ежеквартально (Приложение 1).
Приобретение имущества в лизинг, срок лизингового договора – три года, норма амортизации – 10%, страховка – 0,6% от стоимости имущества, ставка процентов по привлеченным лизингодателем средствам – 16%, вознаграждение лизингодателя – 1,5% от суммы амортизации. Лизинговый платеж включат в себя первоначальную стоимость имущества, страховку, процент по привлеченным лизингодателем кредитным ресурсам, сумму налога на имущество, в случае, если оно числится на балансе лизингодателя. Необходимо отметить, что страховой платеж рассчитывался для контракта на три года, то есть для вычисления страхового взноса в течение трех лет использовалась первоначальная стоимость оборудования. На практике контракты на страхование заключаются ежегодно, соответственно страховой платеж рассчитывается исходя из остаточной стоимости оборудования, что, в свою очередь, снижает его стоимость.
В работе рассмотрены следующие варианты осуществления лизинговой схемы приобретения имущества:
Лизинг сроком на три года, имущество на балансе лизингодателя, расчет амортизации производится линейным способом в целях бухгалтерского и налогового учета (Приложение 4).
Лизинг сроком на три года, имущество на балансе лизингодателя, расчет амортизации нелинейным способом в целях налогового учета (Приложение 5).
Лизинг сроком на три года, имущество на балансе лизингополучателя, расчет амортизации производится линейным способом (Приложение 6).
Лизинг сроком на три года, имущество на балансе лизингополучателя, расчет амортизации производится нелинейным способом (Приложение 7).
В процессе анализа были рассчитаны показатели приведенной стоимости оборудования, экономии по налогу на прибыль и приведенная стоимость оборудования за вычетом экономии по налогу на прибыль (конечная стоимость оборудования). Результаты расчетов представлены в Таблицах 2,3.
Таблица 2.
КРЕДИТ
| № п/п | Наименование показателя | на 3 года с единовременным погашением основной суммы кредита | на 1 год с последующим перекредитованием | на 3 года с равномерным ежеквартальным погашением основной суммы кредита | |||
| линейный | нелинейный | линейный | нелинейный | линейный | нелинейный | ||
| Итого расходов по стоимости оборудования с учетом дисконта | 34 268 032,31 | 34 268 032,31 | 34 268 032,31 | 34 268 032,31 | 32 200 566,65 | 32 200 566,65 | |
| Приведенная стоимость экономии по налогу на прибыль | 7 141 261,89 | 7 876 009,15 | 7 141 261,89 | 7 876 009,15 | 5 968 265,06 | 6 694 012,33 | |
| Приведенная стоимость оборудования за вычетом экономии по налогу на прибыль | 27 126 770,42 | 26 401 023,15 | 27 126 770,42 | 26 401 023,15 | 26 232 301,58 | 25 506 554,32 | |
Продолжение таблицы.
| Приведенная стоимость экономии по налогу на прибыль в%% к первоначальной стоимости оборудования | 23,80% | 26,22% | 23,80% | 26,22% | 19,89% | 22,31% |
Далее приведен пример расчетов с линейным способом амортизации.
Расчет расходов по стоимости оборудования:
Условия кредитования:
- процентная ставка 16% годовых;
- срок кредита 3 года;
- сумма кредита 30 000 000 руб.;
- ставка дисконтирования 13%
- ставка налога на имущество 2,2%
При кредитовании на 3 года с единовременным погашением основной суммы кредита, расчет производился следующим путем:
1) Рассчитываем годовые выплаты% по кредиту (Приложение 2).
% по кредиту = сумма кредита * ставка кредита % по кредиту = 30 000 000,00 * 16% = 4 800 000,00
Итого, выплаты за 3 года составят 14 400 000,00 руб.
2) Рассчитываем сумму годовых налоговых платежей на имущество с учетом линейного способа амортизации (Приложение 8/01 и 13).
Ним = (ОСнач + ОСкон) / 2 * ставка, где ОСнач – стоимость ОС на начало отчетного периода,
ОСкон – стоимость ОС на конец отчетного периода,
ставка – ставка налога на имущество Ним – годовой налог на имущество А = 30 000 000,00 / 10 лет = 3 000 000,00 руб.
Ним = (30 000 000,00 + (30 000 000,00 – 3 000 000,00)) / 2 * 2,2% = 627 000,00 руб.
Аналогично рассчитываем последующие выплаты, сумма которых составит 3 300 000,00 руб.
Всего годовые выплаты составили 47 700 000,00 руб.
3) Рассчитываем расходы по стоимости оборудования с учетом дисконта (Приложение 13).
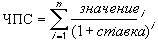 ,
где ЧПС – чистая
приведенная
стоимость
значение –
годовые выплаты
ставка – ставка дисконтирования ЧПС = 34 268 032,31 руб.
4) Рассчитываем сумму экономии по налогу на прибыль (Приложение 14/01).
Рассчитываем сумму чистого денежного потока Sэкономии = Н * 24%, где Sэкономии - сумма квартальной экономии налога на прибыль,
Н-квартальные налоговые вычеты.
Н =% по кредиту + А + Ним Sэкономии = (4 800 000,00 + 750 000,00*4 + 627 000,00) * 24% = 2 022 480,00 руб.
Аналогично рассчитываем экономию в последующие годы, которая составит 11 448 000,00 руб.
Рассчитываем чистую приведенную стоимость:
ЧПС = 7 141 261,89 руб.
5) Рассчитываем приведенная стоимость оборудования за вычетом экономии по налогу на прибыль (Приложение 15).
PV = расходы по стоимости оборудования – экономия по налогу на прибыль PV = 34 268 032,31 - 7 141 261,89 = 27 126 770,42 руб.
Итого, экономия составила 23,8% по отношению к стоимости ОС.
При кредитовании на 1 год с последующим перекредитованием и погашением основной суммы кредита в конце срока, расчет производится аналогично вышеуказанному методу (Приложения 1, 8/01, 13, 14/01, 15).
При кредитовании на 3 года с равномерным ежеквартальным погашением основной суммы кредита, расчет производился следующим путем:
Рассчитываем годовые выплаты % по кредиту (Приложение 3).
Ежеквартальная выплата основной суммы кредита составляет 2 500 000,00 руб.
% по кредиту = (сумма кредита – сумма погашенная в предыдущем квартале) * ставка кредита % по кредиту за 1-й кв. = (30 000 000,00 – 0,00) * 16% / 4 = 1 200 000,00 руб.
% по кредиту за 2-й кв. = (30 000 000,00 – 2 500 000,00) * 16% / 4 = 1 100 000,00 руб.
% по кредиту за 3-й кв. = (30 000 000,00 – 5 000 000,00) * 16% / 4 = 1 000 000,00 руб.
% по кредиту за 4-й кв. = (30 000 000,00 – 7 500 000,00) * 16% / 4 = 900 000,00 руб.
Итого сумма платежей по кредиту за 1-й год составила 14 200 000,00 руб.:
10 000 000,00 руб. – основной долг по кредиту 4 200 000,00 руб. – проценты за использование кредита.
Аналогично рассчитываем последующие годы. Всего сумма% по кредиту за 3 года составит 7 800 000,00 руб.
2) Рассчитываем сумму годовых налоговых платежей на имущество с учетом линейного способа амортизации (Приложение 8/01).
Ним = (ОСнач + ОСкон) / 2 * ставка, где ОСнач – стоимость ОС на начало отчетного периода,
ОСкон – стоимость ОС на конец отчетного периода,
ставка – ставка налога на имущество Ним – годовой налог на имущество А = 30 000 000,00 / 10 лет = 3 000 000,00 руб.
Ним = (30 000 000,00 + (30 000 000,00 – 3 000 000,00)) / 2 * 2,2% = 627 000,00 руб.
Аналогично рассчитываем последующие выплаты, которые составят 3 300 000,00 руб.
Всего выплаты по кредиту за 3 года составили 41 100 000,00 руб.
3) Рассчитываем расходы по стоимости оборудования с учетом дисконта (Приложение 13).
,
где ЧПС – чистая
приведенная
стоимость
значение –
годовые выплаты
ставка – ставка дисконтирования ЧПС = 32 200 566,65 руб.
4) Рассчитываем сумму экономии по налогу на прибыль (Приложение 14/01).
Рассчитываем сумму чистого денежного потока Sэкономии = Н * 24%, где Sэкономии - сумма квартальной экономии налога на прибыль,
Н-квартальные налоговые вычеты.
Н = выплаты по кредиту – выплаты основного долга по кредиту + А + Ним Sэкономии 1-й год = (14 200 000,00 – 10 000 000,00 + 750 000,00*4 + 627 000,00) * 24% = 1 878 480,00 руб.
Аналогично рассчитываем экономию в последующие годы, которая составит 9 864 000,00 руб.
Рассчитываем чистую приведенную стоимость:
ЧПС = 5 968 265,06 руб.
5) Рассчитываем приведенная стоимость оборудования за вычетом экономии по налогу на прибыль (Приложение 15).
PV = расходы по стоимости оборудования – экономия по налогу на прибыль PV = 32 200 566,65 - 5 968 265,06 = 26 232 301,58 руб.
Итого, экономия составила 19,89% по отношению к стоимости ОС.
Таблица 3.
Лизинг.
| № п/п | Наименование показателя | Имущество на балансе лизингодателя | Имущество на балансе лизингополучателя | ||
| линейный | нелинейный | линейный | нелинейный | ||
| Итого расходов по стоимости оборудования с учетом дисконта | 31 734 941,93 | 31 351 665,18 | 29 836 153,22 | 28 532 044,17 | |
| Приведенная стоимость экономии по налогу на прибыль | 7 432 656,44 | 7 227 399,56 | 7 475 943,26 | 7 251 408,38 | |
| Приведенная стоимость оборудования за вычетом экономии по налогу на прибыль | 24 302 285,49 | 24 124 265,62 | 22 360 209,96 | 21 280 635,79 | |
| Приведенная стоимость экономии по налогу на прибыль в%% к первоначальной стоимости оборудования | 24,78% | 24,09% | 24,92% | 24,17% | |
Далее приведен пример расчета лизинга с линейным способом амортизации и имуществом на балансе лизингодателя.
Расчет расходов по стоимости оборудования:
Условия лизинга:
- коэффициент ускоренной амортизации 3
- срок амортизации оборудования 10 лет - норма амортизации по окончанию срока лизинга 14,29%
- стоимость оборудования 30 000 000,00 руб.
- выкупная (остаточная) стоимость 3 000 000,00 руб.
- вознаграждение лизингодателя 1,5%
- процентная ставка по привлеченным кредитам 16%
- ставка дисконтирования 13%
- ставка налога на имущество 2,2%
- страховка 0,2% в год Рассчитываем сумму амортизационных отчислений (Приложение 4).
А кв. = сумма ОС / кол-во лет службы / 4 * коэффициент ускорения А кв. = 30 000 000,00 / 10 / 4 * 3 = 2 250 000,00 руб.
Аналогично рассчитывается сумма амортизации за остальной срок, которая в течении 3-х лет составила 27 000 000,00 руб.
Страховка (Приложение 4)
С кв. = стоимость ОС * 0,2% / 4= 30 000 000,00 * 0,2% / 4 = 15 000,00 руб.
Страховка за весь