Перспективы и дальнейшее развитие налога на имущество
При этом, налоговая оптимизация может быть как перспективной (стратегической), так и по отдельным операциям (Приложение 1).
Налоговую оптимизацию не следует путать с уклонением от уплаты налогов. Уклонение от уплаты налогов - это нелегальный путь уменьшения налоговых обязательств, основанный на уголовно наказуемом сознательном использовании методов сокрытия учета доходов и имущества от налоговых органов, а также искажения бухгалтерской и налоговой отчетности [37, c.56].
Налоговое же планирование заключается в разработке и внедрении различных законных схем снижения налоговых отчислений, за счет применения методов стратегического планирования финансово-хозяйственной деятельности предприятия. В условиях жестокой фискальной политики российского государства на фоне продолжающего экономического кризиса и сокращения материального производства налоговое планирование позволяет предприятию выжить.
Под налоговым планированием понимаются способы выбора "оптимального" сочетания построения правовых форм отношений и возможных вариантов их интерпретации в рамках действующего налогового законодательства.
Не может быть оспорено и право каждого субъекта предпринимательской деятельности выбирать любые предусмотренные законом правовые формы хозяйственной деятельности таким образом, чтобы обеспечить наиболее приемлемый для данного предприятия режим налогообложения и оптимальный уровень налоговых платежей. Планирование налоговых платежей в рамках налогового планирования позволит предприятиям более эффективно управлять имеющимися ресурсами.
2.1.2 Особенности применения налога на имущество физических лиц
Как уже говорилось, имуществом, признаваемым объектом налогообложения по налогу на имущество физических лиц, являются: жилые дома, квартиры, дачи, гаражи и иные строения, помещения и сооружения, находящиеся в собственности граждан РФ или иностранных граждан, и расположенные соответственно на территории РФ.
Однако на практике возникают проблемы с определением объектов налогообложения в связи с различными вариантами собственности.
Например, несколько иная ситуация складывается с жилищными кооперативами. В соответствии с п.4 ст.218 ГК РФ член жилищного, жилищно-строительного, дачного, гаражного и иного потребительского кооператива, другие лица, имеющие право на паенакопления, полностью внесшие свой паевой взнос за квартиру, дачу, гараж, иное помещение, предоставленное кооперативом приобретают право собственности на указанное имущество. И в данном случае не имеет значения, было ли зарегистрировано право собственности на это имущество.
Как разъясняют налоговые органы, момент возникновения права собственности посредством государственной регистрации, предусмотренной п.1 ст.131 ГК РФ, в данном случае для целей налогообложения не имеет принципиального значения, так как происходит государственная регистрация уже приобретенного права собственности. Следовательно, физическое лицо является плательщиком налога на строения, помещения и сооружения с месяца, в котором был полностью внесен паевый взнос.
Право собственности на имущество может принадлежать как одному лицу, так и одновременно двум и более лицам - право общей собственности. Имущество может находиться в общей собственности с определением доли каждого из собственников в праве собственности (долевая собственность) или без определения таких долей (совместная собственность).
Если имущество, признаваемое объектом налогообложения находится в долевой собственности нескольких физических лиц, налогоплательщиком в отношении этого имущества признается каждое из этих физических лиц соразмерно его доли в этом имуществе. В аналогичном порядке определяются налогоплательщики, если такое имущество находится в общей долевой собственности физических лиц и предприятий.
Если имущество, признаваемое объектом налогообложения находится в общей совместной собственности нескольких физических лиц, они несут равную ответственность по исполнению налогового обязательства. При этом плательщиком налога может быть одно из этих лиц, определяемое по соглашению между ними.
Налог на имущество также уплачивается в отношении жилых домов, квартир, дач и иных строений, помещений и сооружений, входящих в паевые инвестиционные фонды, пропорционально доле, находящейся в собственности физ. лица.
Стоит обратить внимание и на то, что за строения, помещения и сооружения налог уплачивается независимо от того, эксплуатируется это имущество или нет.
Оценке для целей налогообложения не подлежат: строения, помещения и сооружения (строящиеся; самовольно возведенные; признанные по различным причинам непригодными для дальнейшей эксплуатации; бесхозяйные; назначение которых не определено).
Имущество, которое не подлежит налогообложению:
специально оборудованные сооружения, строения, помещения (включая жилье), принадлежащие деятелям культуры, искусства и народным мастерам на праве собственности и используемые исключительно в качестве творческих мастерских, ателье, студий, а также жилая площадь, используемая
для организации открытых для посещения негосударственных музеев, галерей, библиотек и других организаций культуры (на период такого их использования).
Для получения льгот на налог на имущество физических лиц по вышеназванным объектам представляется справка, выданная соответствующим органом, дающим разрешение на использование сооружений, помещений или строений под вышеназванные цели;
расположенные на участках в садоводческих и дачных некоммерческих объединениях граждан жилье строения жилой;
на площадке дo 50 мІ и хозяйственные строения и сооружения;
общей площадью до 50 мІ.
Для получения льготы предоставляется справка, выданная органами технической инвентаризации.
В случае уничтожения, полного разрушения строения, помещения, сооружения взимание налога прекращается начиная с месяца, в котором они были уничтожены или разрушены. Основанием к этому является документ, подтверждающий этот факт, выдаваемый органами технической инвентаризации, а в сельской местности - органами местного самоуправления.
За строения, помещения, сооружения, не имеющие собственника, или собственник которых неизвестен, или взятых налоговыми органами на учет как бесхозяйные, налог не взимается.
Также существуют спорные моменты в исчислении налога на недвижимое имущество физических лиц, находящееся в общей собственности.
Здесь можно сослаться на разъяснения Министерства финансов РФ по налогу на имущество физических лиц (согласно Письма Минфина России от 21.04.2008 № 03-05-04-01/19)"О порядке исчисления с 1 января 2008 года налога на имущество физических лиц в отношении имущества, находящегося в общей долевой и (или) общей совместной собственности" [15].
Согласно этому разъяснению, в связи с вступлением в силу части первой НК РФ Закон Российской Федерации "О налогах на имущество физических лиц", устанавливающий порядок налогообложения имущества физических лиц на территории Российской Федерации, действует в части, не противоречащей части первой НК РФ.
В соответствии со ст. 19 НК РФ налогоплательщиками - физическими лицами признаются физические лица, на которых в соответствии с Кодексом (актами законодательства Российской Федерации о соответствующих налогах, принятых до вступления в силу части первой Кодекса) возложена обязанность уплачивать налоги.
При этом, если имущество, признаваемое объектом налогообложения, находится в общей долевой собственности нескольких физических лиц, налогоплательщиком в отношении этого имущества признается каждое из этих физических лиц соразмерно его доле в этом имуществе.
В случае если имущество, признаваемое объектом налогообложения, находится в общей совместной собственности нескольких физических лиц, они несут равную ответственность по исполнению налогового обязательства.
Таким образом, по общему правилу обязанность по уплате налога на имущество физических лиц возникает у каждого собственника имущества.
Объектом налогообложения по налогу на имущество физических лиц признаются жилые дома, квартиры, дачи, гаражи и иные строения, помещения и сооружения (ст.2 Закона).
В соответствии с п.1 ст.3 и п.2 ст.5 Закона, а также учитывая, что Законом не предусмотрены в качестве объекта налогообложения доли в праве собственности на имущество, в качестве стоимостного показателя, установленного для расчета налоговой базы по налогу на имущество физических лиц, определена инвентаризационная стоимость имущества, признаваемого объектом налогообложения (Определение Конституционного Суда РФ от 24.11.2005 №493-0). В связи с этим ставки налога на имущество физических лиц устанавливаются применительно к инвентаризационной стоимости объектов налогообложения, указанных в ст.2 Закона.
На основании изложенного разъясняется, что сумма налога на имущество физических лиц в отношении имущества, находящегося в общей долевой собственности или общей совместной собственности нескольких физических лиц, должна исчисляться налоговыми органами исходя из инвентаризационной стоимости объекта налогообложения и налоговой ставки, соответствующей инвентаризационной стоимости объекта.
В случае если на территории одного муниципального образования у налогоплательщика имеется несколько объектов недвижимости, принадлежащих ему на праве общей долевой собственности или праве общей совместной собственности, сумма налога на имущество физических лиц в отношении таких объектов недвижимости исчисляется налоговыми органами исходя из суммарной инвентаризационной стоимости всех объектов недвижимости, находящихся в общей долевой собственности или общей совместной собственности данного налогоплательщика, и налоговой ставки, соответствующей суммарной инвентаризационной стоимости соответствующих объектов недвижимости.
Если же на территории одного муниципального образования у налогоплательщика имеется два объекта недвижимости, один из которых принадлежит ему на праве общей долевой собственности, а другой - на праве общей совместной собственности, сумма налога на имущество физических лиц в отношении таких объектов недвижимости должна исчисляться налоговыми органами исходя из суммарной инвентаризационной стоимости объектов, находящихся в собственности данного налогоплательщика (т.е. суммы инвентаризационной стоимости объекта недвижимости, находящегося в общей долевой собственности, и инвентаризационной стоимости имущества, находящегося в общей совместной собственности), и налоговой ставки, соответствующей суммарной инвентаризационной стоимости таких объектов недвижимости.
На основании п.2 ст.5 Закона за строения, помещения и сооружения, находящиеся в общей долевой собственности нескольких физических лиц, налог уплачивается каждым собственником соразмерно его доле в этих строениях, помещениях и сооружениях. В связи с этим исчисленная налоговым органом сумма налога на имущество физических лиц, подлежащая уплате налогоплательщиком на основании налогового уведомления, по мнению Минфина России, должна определяться пропорционально доле налогоплательщика в имуществе, находящемся в общей долевой собственности.
Сумма налога на имущество физических лиц, подлежащая уплате налогоплательщиком и исчисленная налоговым органом в отношении имущества, находящегося в общей совместной собственности, должна определяться исходя из установленного гл.16 Гражданского кодекса Российской Федерации равенства долей каждого из собственников в праве собственности.
Учитывая неоднозначную практику исчисления налоговыми органами суммы налога на имущество физических лиц в отношении имущества, находящегося в общей долевой и (или) общей совместной собственности налогоплательщика, считаем целесообразным вышеизложенный порядок исчисления суммы налога на имущество физических лиц применять с 1 января 2008 г. При этом перерасчеты налоговых обязательств за прошлые налоговые периоды не производятся.
Кроме того, законодателем с 1 января 2010 года решена проблема определения суммы налога на имущество, которое находится в общей собственности. Теперь доля в праве общей собственности на жилые дома, квартиры, комнаты, дачи, гаражи и иные строения, помещения, сооружения признается отдельным объектом налогообложения.
Стоимость доли меньше, чем стоимость целого объекта недвижимости, и, соответственно, должна облагаться по меньшей налоговой ставке.
Что касается собственно налоговых ставок, то, поскольку налог на имущество физических лиц является местным налогом, ставки налога на строения, помещения и сооружения устанавливаются нормативными правовыми актами представительных органов местного самоуправления. Ставки налога устанавливаются в зависимости от суммарной инвентаризационной стоимости имущества в пределах, представленных в таблице 1.
Таблица 1
Пределы ставок налога на имущество физических лиц
| Стоимость имущества | Ставки налога |
| До 300 тыс. руб. | До 0.1% |
| От 300 тыс. руб. до 500 тыс. руб. | От 0.1 до 0.3% |
| Свыше 500 тыс. руб. | От 0.3 до 2.0% |
Конкретные ставки по налогу на имущество физических лиц устанавливаются нормативно-правовыми актами представительных органов местного самоуправления.
Так, ставки налога на имущество физических лиц по г. Йошкар-Ола установлены в зависимости от суммарной инвентаризационной стоимости в следующих размерах (таблица 2).
Таблица 2
Ставка налога на имущество физических лиц по г. Йошкар-Ола
| Стоимость имущества | Ставка налога |
| До 300 тыс. рублей | 0,1% |
| От 300 тыс. рублей до 500 тыс. рублей | 0,2% |
| Свыше 500 тыс. рублей | 0,3% |
Как видно из представленных данных, ставка налога на имущество физических лиц в Марий Эл установлена не на самом высоком уровне, который позволен федеральным законодательством, что является положительным моментом, так как уровень жизни граждан в Марий Эл не очень высокий и платить большие налоги многие собственники имущества не в состоянии.
Налоги зачисляются в местный бюджет по местонахождению (регистрации) объекта налогообложения.
Таким образом, несомненно, что определенную сложность вызывает практическое применение порядка и правил налогообложения налогоплательщиками, осуществляющими деятельность на территориях различных субъектов Российской Федерации, поскольку им необходимо учитывать соответствующие региональные особенности налогообложения. При этом произвольная, часто расширительная трактовка терминологии закона приводит налогоплательщиков к грубым ошибкам и налоговым правонарушениям.
А тот факт, что число налоговых агентов и индивидуальных предпринимателей, нарушающих налоговое законодательство не уменьшается, говорит о том, что налоговым органам следует усилить и совершенствовать контроль за соблюдением законодательства, за правильностью исчисления, полнотой и своевременностью перечисления налогов в бюджет. Это должно являться главной задачей Государственной налоговой службы Российской Федерации в целом, и по Республике Марий Эл, в частности.
Надо отметить, что налоговые органы Республики уделяют большое внимание разъяснительной работе по поводу вопросов налогообложения имущества. Так, на Интернет-ресурсе УФНС по РМЭ приведены примеры разъяснений по налогам на имущество организаций (Приложение 2) и физически лиц (Приложение 3), а также публикуются ответы на вопросы граждан по теме налогов на имущество (пример ответа приведен в Приложении 4).
2.2 Анализ поступления налогов на имущество
Основным региональным документом, регламентирующим налоговые отношения, является Закон РМЭ "О бюджетных правоотношениях в Республике Марий Эл".
В ст.13. этого Закона сказано, что доходы бюджетов формируются в соответствии с бюджетным и налоговым законодательством Российской Федерации и Республики Марий Эл. К налоговым доходам относятся предусмотренные налоговым законодательством РФ федеральные, региональные и местные налоги и сборы, налоги, предусмотренные специальными налоговыми режимами, а также пени и штрафы. Таким образом, к налоговым доходам относится такой региональный налог, как налог на имущество организаций, и один из видов местного налога - налог на имущество физических лиц.
В рамках мероприятий по увеличению поступлений доходов в бюджетную систему Республики Марий Эл и в целях проведения единой налоговой политики на территории Республики Марий Эл следует рассматривать разработку и внедрение органами местного самоуправления на основе методологической базы основных направлений Программы реформирования государственных и муниципальных финансов Республики Марий Эл:
процедуры анализа результатов исполнения плательщиками обязанностей уплачивать законно установленные налоги, сборы и платежи во все уровни бюджетов;
мероприятий по обеспечению экономического эффекта предоставляемых органами местного самоуправления дополнительных налоговых льгот.
В полной мере все сказанное относится и к налогам на имущество.
Приведем данные о поступлении налогов на имущество по уровням бюджетной системы Республики Марий Эл за 2007-09 гг. в разрезе основных видов налогов (таблица 3).
Таблица 3
Динамика налоговой базы и структуры начислений по налогу на имущество организаций по г. Йошкар-Ола за 2007-09 гг.
| Показатели | 2007 г. | 2008 г. | 2009 г. | Темп роста 2009 к 2007,% |
| 1. Налоговая база | 13704922 | 16953460 | 19749557 | 144,1 |
| 2. Сумма налога, исчисленная к уплате в бюджет | 301278 | 372977 | 434234 | 144,1 |
| 3. Сумма налога, не поступившая в бюджет в связи с предоставлением налогоплательщикам налоговых льгот - всего, в том числе: | 186583 | 298673 | 307827 | 165,0 |
| - по льготам, установленным ст.381 НК РФ, по льготам, предоставляемым в соответствии со ст.7 НК РФ международными договорами Российской Федерации и в соответствии с п.7 ст.346.35 НК РФ инвесторам по СРП | 89091 | 96551 | 106313 | 119,3 |
| - по льготам, установленным в соответствии с п.2 ст.372 НК РФ органами законодательной власти субъектов РФ | 97492 | 202122 | 201514 | 206,7 |
В качестве информационной базы анализа статистики о начислении и поступлении налогов на имущество организаций в бюджетную систему РМЭ служит форма статистической отчетности №5-НИО "Отчет о налоговой базе и структуре начислений по налогу на имущество организаций" ИФНС по г. Йошкар-Ола (Приложение 5).
Как видно из данных таблицы, за анализируемый период произошел значительный рост всей налогооблагаемой базы и, соответственно, налоговых поступлений от налога на имущество организаций - на 44,1%. При этом сумма уплаченных налогов возросла на 132956 тыс. руб.
В то же время сумма налоговых льгот также значительно увеличилась, причем ее рост произошел более быстрыми темпами, чем рост суммы налогов - на 65,0% или на 121244 тыс. руб. Это очень значительная сумма, составляющая боле 70% от суммы налога, исчисленного к уплате (рис.1).
В связи с этим перед налоговыми службами г. Йошкар-Ола стоит задача по проверке правильности исчисления предоставленных хозяйствующим субъектам налоговых льгот и выявлению недобросовестных плательщиков.

Рис.1. Динамика формирования и поступления налога на имущество организаций за 2007-09 гг.
Проанализируем поступление по видам налога на имущество в консолидированный бюджет РМЭ за 2007-2009 гг. (таблица 4).
Как видно из данной таблицы, консолидированный бюджет Марий Эл по доходам за 2007 исполнен в сумме 6736 млн. руб., в 2008 году - в сумме 8208 млн. руб., а в 2009 году - в сумме 7515 млн. руб., что составило 111,6% по отношению к 2007 году.
Таблица 4
Динамика поступления налоговых платежей в консолидированный бюджет РМЭ (по основным видам налогов) за 2007-09 гг.
| Виды налогов | Поступило в консолидированный бюджет РМЭ | ||||||
| 2007 | 2008 | 2009 | Темп роста 2009 к 2007 (%) | ||||
| Тыс. руб. | Удел. вес (%) | Тыс. руб. | Удел. вес (%) | Тыс. руб. | Удел. вес (%) | ||
| Всего налоговых доходов | 6736250 | 100 | 8208764 | 100 | 7515137 | 100 | 111,6 |
| в том числе: | |||||||
|
Налог на прибыль, доходы в том числе |
4581472 | 68,0 | 5686723 | 69,3 | 5313549 | 70,7 | 116,0 |
| - налог на прибыль организаций | 1457680 | 21,6 | 1699108 | 20,7 | 1215421 | 16,2 | 83,4 |
| - налог на доходы физических лиц | 3123792 | 46,4 | 3987615 | 48,6 | 4098128 | 54,5 | 131,2 |
|
Налоги на товары (акцизы) в том числе |
488349 | 7,2 | 476800 | 5,8 | 386842 | 5,1 | 79,2 |
| - акцизы на алкогольную продукцию | 412322 | 6,1 | 365691 | 4,5 | 304065 | 4,0 | 73,7 |
|
Налог на имущество в том числе |
1160385 | 17,2 | 1393411 | 17,0 | 1242790 | 16,5 | 107,1 |
| - налог на имущество физ. лиц | 21198 | 0,3 | 22545 | 0,3 | 29754 | 0,4 | 140,4 |
| - налог на имущество организаций | 647384 | 9,6 | 757906 | 9,2 | 840342 | 11,2 | 129,8 |
| - транспортный налог | 209528 | 3,1 | 254279 | 3,1 | 167491 | 2,2 | 79,9 |
| - налог на игорный бизнес | 192260 | 2,9 | 262588 | 3,2 | 104799 | 1,4 | 54,5 |
| - земельный налог | 90015 | 1,3 | 96093 | 1,2 | 100404 | 1,3 | 111,5 |
| Налог за пользование природными ресурсами | 6296 | 0,1 | 8745 | 0,1 | 7358 | 0,1 | 116,9 |
| Госпошлина | 13385 | 0,2 | 15229 | 0,2 | 22104 | 0,3 | 165,1 |
| В счет погашения задолженности | 28560 | 0,4 | 33956 | 0,4 | 13935 | 0,2 | 48,8 |
| Прочие налоговые поступления | 457803 | 6,8 | 593900 | 7,2 | 528559 | 7,0 | 115,5 |
Также видно, что наибольше количество поступлений за анализируемый период в разрезе основных видов налогов можно отметить: по налогу на доходы физических лиц; по налогу на прибыль; по налогу на имущество; по акцизам.
При этом доля налога на имущество в общей сумме поступивших налогов представляется весьма значительной - от 16,5 до 17,2%, т.е. практически 1/6 часть всего бюджета РМЭ (рис.2).
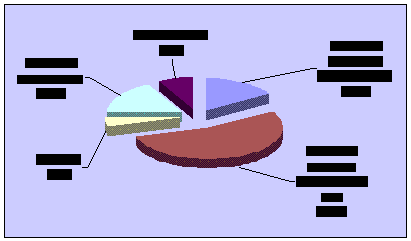
Рис.2. Доли отдельных видов налогов в составе консолидированного бюджета Республики Марий Эл (2009 год)
Если сравнить поступления в 2009 году с налоговыми сборами предыдущих периодов, то будет видно, что по налогу на имущество темпы роста составили 107,1% (1242 млн. руб. в 2009 году, что на 82405 млн. руб. больше, чем в 2007 году).
Также видно, что значительный рост произошел по налогу на имущество физических лиц - на 140,48% или 8,5 млн. рублей, наибольшая доля которых приходится на задолженность физических лиц. Рост налога на имущество организаций шел меньшими темпами - в 2009 году по сравнению с 2007 годом он увеличился на 192 млн. руб., или на 29,8%.
Далее проанализируем поступление налогов на имущество физических лиц в бюджет г. Йошкар-Ола. В качестве информационной базы анализа статистики о начислении и поступлении налогов на имущество физических лиц служит форма статистической отчетности №5-МН "Отчет о налоговой базе и структуре начислений по местным налогам" ИФНС по г. Йошкар-Ола, "Раздел III. Отчет о налоговой базе и структуре начислений по налогу на имущество физических лиц" (Приложение 6). Сводные показатели приведены в таблице 5.
Таблица 5
Динамика налоговой базы и структуры начислений по налогу на имущество физических лиц по МО г. Йошкар-Ола
| Показатели | 2007 г. | 2008 г. | 2009 г. | Темп роста 2009 к 2007,% |
|
1. Количество строений, помещений и сооружений, учтенных в базе данных налоговых органов - всего, единиц. |
83652 | 82384 | 86734 | 103,7 |
| в том числе объектов жилищного фонда | 76800 | 78799 | 81504 | 106,1 |
| 2. Количество строений, помещений и сооружений, находящихся в собственности физических лиц, по которым налог предъявлен к уплате в бюджет - всего, единиц. | 48371 | 82384 | 68632 | 141,9 |
| в том числе объектов жилищного фонда | 47297 | 78799 | 68102 | 144,0 |
| 3. Общая инвентаризационная стоимость строений, помещений и сооружений, находящихся в собственности физических лиц, по которым налог предъявлен к уплате в бюджет - всего | 5535302 | 7586619 | 9342632 | 168,8 |
| в том числе объектов жилищного фонда | 5324794 | 7155742 | 8340754 | 156,6 |
| 4. Сумма налога, предъявленная к уплате - всего | 5433 | 9763 | 13527 | 249,0 |
| в том числе по объектам жилищного фонда | 4959 | 8639 | 11098 | 223,8 |
| 5. Количество налогоплательщиков, которым исчислен налог, единиц - всего | 113443 | 127 492 | 135058 | 119,1 |
| в том числе собственников объектов жилищного фонда | 112957 | 126314 | 133228 | 117,9 |
| 6. Количество налогоплательщиков, которым не производилось предъявление налога к уплате в связи с предоставлением налоговых льгот и освобождением от уплаты налога, единиц | 41803 | 44912 | 46030 | 110,1 |
| 7. Сумма налога, не поступившая в бюджет в связи с предоставлением налогоплательщикам льгот по налогу | 3172 | 5478 | 6476 | 204,2 |
Таким образом, в бюджет г. Йошкар-Ола, в который полностью поступает налог на имущество физических лиц, в 2009 году поступило от собственников квартир, домов, дач, гаражей и иной расположенной в административных границах города недвижимости на 8094 тыс. руб. больше, чем за 2007 год - всего 13527 тыс. руб., или на 149,0%. В прошлом году доходы от этого налога составили 9763 тыс. руб.
Такой рост объясняется введением в 2008 году повышающего коэффициента в 9,1% к балансовой стоимости имущества, с которого исчисляется налог, а также увеличением количества объектов налогообложения - вводом нового жилья, домов и т.д.
Однако, несмотря на такой рост, как считают в налоговой инспекции, доходы от взимания налога на имущество граждан не покрывают даже расходов фискального ведомства на его администрирование (ведение баз данных, печать и рассылку уведомлений, учет поступлений, разбор жалоб, подачу исков и пр.). И это большой недостаток современной налоговой системы.
Таким образом, в ходе выполнения данной работы, был сделан вывод о том, что в местных бюджетах Республики Марий Эл всех уровней налоги на имущество играют очень важную роль, так как их доля составляет не менее 1/6 части всех налоговых поступлений.
При этом, несмотря на то, что в Законе РФ "Об основах налоговой системы в РФ" местным налогам отведено значительное место, действующую систему местных налогов нельзя назвать вполне отвечающей современным требованиям. Система местного налогообложения является самым слабым звеном в российском налоговом законодательстве. Правовая база местного налогообложения недостаточно разработана. Так, если по федеральным налогам приняты отдельные законы, изданы подробные инструкции Госналогслужбы РФ и иной методический материал, то по местным налогам существуют положения (рекомендации) по отдельным видам местных налогов и сборов, которые местными органами власти не всегда берутся во внимание. В связи с чем положения, разрабатываемые и принимаемые органами местного самоуправления, как правило, имеют массу недочетов.
Но в целом местные налоги и сборы заняли прочное место в доходной части бюджета местных органов власти. Они гарантируют финансовую поддержку при реализации таких важных для территорий социальных решений, как организация свободной торговли, благоустройство территорий, содержание жилищного фонда и объектов социально-культурной сферы и т.д. Поэтому таким видам налогов должно уделяться повышенное внимание.
3. Оценка перспектив и дальнейшего развития налога на имущество
Ежегодно совокупность налогов на имущество приносит в консолидированный бюджет Российской Федерации около 4-6% налоговых доходов, причем в некоторых субъектах Российской Федерации (как, например, в Республике Марий Эл) доля этих налогов составляет свыше 13%. Уменьшение доли имущественных налогов в общей сумме налоговых платежей (с 9 до 4% за последние 6 лет) связано с двумя основными причинами:
возрастанием роли других налогов (например, налог на добычу полезных ископаемых);
применением в качестве налоговой базы по налогу на имущество балансовой стоимости основных средств, которое приводит к снижению размера налоговой базы по налогу, вследствие отмены проведения обязательной (по постановлениям Правительства Российской Федерации) переоценки основных средств организаций.
Нестабильность наших налогов, постоянный пересмотр ставок, количества налогов, льгот и т.д. также, несомненно, играет отрицательную роль. Поэтому налогообложение имущества должно совершенствоваться и перестраиваться в целях сокращения степени перераспределения национального дохода через систему налогообложения.
К тому же действующая в России налоговая система вдобавок к чистому налоговому бремени порождает огромные дополнительные издержки. Объем нормативной документации, регулирующей учет, просто необъятен.
Налоговый кодекс РФ первоначально должен был стать законом прямого действия и заменить собой весь этот комплекс законов и нормативных документов. Однако этого не произошло. Разработка и прочтение нормативной документации, обработка огромных массивов отчетности, проведение проверок, обеспечение деятельности налоговых органов и т.д. пожирает громадное количество рабочего времени, бюджетных денег и других ресурсов.
Выход из сложившейся ситуации состоит в радикальном упрощении налоговой системы. Система налогового учета и отчетности должна быть очень простой и понятной, чтобы для выполнения требований законодательства не требовалось специального образования и значительных затрат времени и сил.
Что касается конкретно темы нашей работы, то на сегодняшний день схема определения порядка оплаты налога на имущество включает в себя следующие элементы: плательщики, объект налогообложения, налоговая база, налоговый период, ставка и срок уплаты. В настоящее время база налога на имущество, как верно указывает Б.Х. Алиев, скорректирована таким образом, чтобы вывести из налогообложения товарные запасы, готовую продукцию и другие части актива баланса организации, а объектом обложения данным налогом является непосредственно амортизируемое имущество, учитываемое на балансе организации по его остаточной стоимости [165, с.275].
В то же время, на этом реформирование налоговой системы в области налогообложения имущества не заканчивается. В рамках реформирования такого налогообложения предусматривается постепенное введение нового регионального налога - налога на недвижимость, который должен заменить налог на имущество организаций, налог на имущество физических лиц и земельный налог. Предполагается, что этот налог будет учитывать реальную стоимость недвижимости, его качество, платежеспособность владельца и региональные особенности.
Концепция имущественного налогообложения предусматривает, что в случае принятия соответствующей главы Налогового кодекса Российской Федерации налогоплательщиками налога на недвижимость будут признаваться юридические и физические лица. Налог на недвижимость заменит три действующих налога (налог на имущество организаций, налог на имущество физических лиц и земельный налог).
Целью концепции реформирования имущественных налогов и перехода на налогообложение недвижимости налогом на недвижимость являются:
снижение налогового бремени на товаропроизводителей за счет переноса налога на пассивную часть основных фондов (недвижимое имущество);
стимулирование модернизации производственных мощностей, поскольку они выводятся из-под налогообложения;
стимулирование эффективного использования земли, зданий и постепенное увеличение интенсивности использования или перераспределения недвижимости в пользу более эффективных пользователей;
создание стабильной базы доходов местного бюджета за счет стимулирования развития рынка недвижимости;
укрепление прав собственности и повышение деловой активности;
более справедливое распределение налогового бремени, поскольку владельцы дорогих объектов будут больше платить в бюджет;
установление для организаций более рациональных налоговых льгот, имеющих стратегическое значение для страны или носящих социальный характер;
установление для граждан социальных и стандартных вычетов из налоговой базы по налогу (например, в размере 50% от кадастровой стоимости объекта недвижимости; 50 кв. м. от жилой недвижимости для инвалидов, героев России, пенсионеров, а также 20 кв. м. для всех граждан, зарегистрированных в жилом помещении).
упрощение системы налогообложения;
создание эффективной системы администрирования налога на недвижимость.
Ожидается, что к недвижимому имуществу в целях налогообложения будут отнесены земельные участки и связанные с землей объекты. Иными словами, объекты, перемещение которых без соразмерного ущерба их назначению невозможно, в том числе здания, сооружения, помещения и объекты строительства.
Однако в переходный период до окончательного формирования банка данных об объектах недвижимого имущества и их собственниках на территории России все-таки сохранится взимание действующих имущественных налогов. Правительством Российской Федерации предполагается, что завершение данного этапа и переход на налогообложение налогом на недвижимость на всей территории России будет не ранее 2012-15 года.
Налог на недвижимость должен вводиться не на всей территории России одновременно, а постепенно, по мере готовности региональных исполнительных органов власти, органов местного самоуправления к введению налога на недвижимость на соответствующих территориях. На первом этапе по переходу на налог на недвижимость законодательные органы исполнительной власти субъектов Российской Федерации должны будут принимать решение о том, какие имущественные налоги будут взиматься на их на территориях - налог на имущество юридических лиц, налог на имущество физических лиц, земельный налог или только один налог на недвижимость.
Налогоплательщиками налога на недвижимость в отношении находящихся в государственной или муниципальной собственности объектов недвижимости (в том числе земельных участков), признаваемых объектами налогообложения, должны будут являться:
организации, владеющие этими объектами недвижимости на праве собственности, на праве хозяйственного ведения или оперативного управления;
землепользователи, получившие земельные участки непосредственно от их собственника на праве постоянного (бессрочного) пользования.
Налогоплательщиками налога на недвижимость в отношении объектов недвижимости, находящихся в собственности (частной, долевой, общей, совместной) иных лиц, должны будут признаны собственники (юридические и физические лица) этих объектов недвижимости (т.е. владеющие земельными участками и иными объектами недвижимого имущества на праве собственности).
Объектом налогообложения предполагается признавать расположенные на территории города либо района земельные участки с находящимися на них зданиями, строениями и сооружениями (в том числе подземными), жилыми и нежилыми помещениями, а также доли в таких объектах недвижимости, находящихся в долевой собственности.
Однако остается неясным вопрос налогообложения объектов незавершенного строительства. Возможно, они будут признаны объектами налогообложения налогом на недвижимость. В этом случае порядок их налогообложения будет определяться органами законодательной власти субъектов Российской Федерации совместно с администрациями, ответственными за проведение политики в области строительства, архитектуры, градостроительства и жилищно-коммунального хозяйства.
Налоговая база в отношении каждого объекта налогообложения будет определяться исходя из оценки рыночной стоимости этого объекта, рассчитанной методом массовой оценки, с применением утвержденных показателей (параметров) по объекту недвижимости, позволяющих установить его стоимость для целей налогообложения.
Конкретные налоговые ставки (в пределах максимальной) по налогу на недвижимость будут устанавливаться законодательными (представительными) органами власти субъекта Российской Федерации.
Предусматривается также установление дифференцированных налоговых ставок в зависимости от использования недвижимости, категории налогоплательщиков, местоположения объектов недвижимости или иных обстоятельств, предусмотренных законом о налоге, принимаемом законодательным (представительным) органом власти субъекта Российской Федерации (органам местного самоуправления). Также им будет предоставлено право устанавливать дополнительные льготы по налогу на недвижимость
В этой связи отметим, что законопроект по налогу на недвижимость был подготовлен Министерством финансов РФ еще в 2005 году и был представлен в Государственную Думу Российской Федерации, где был принят в первом чтении. Дальнейшее его рассмотрение было приостановлено. Это проект Федерального закона касался только жилой недвижимости.
Последующее рассмотрение и принятие данного