Перспективы и дальнейшее развитие налога на имущество
Введенная с 1 января 2005 года глава 31 "Земельный налог" части второй НК РФ также является одной из предпосылок к введению на территории России налога на недвижимость. Налоговой базой по земельному налогу является кадастровая стоимость земельного участка. На всей территории России данный земельный налог введен с 1 января 2006 года (в г. Москве и ряде муниципальных образований отдельных регионов данный налог введен с 1 января 2005 года).
Сроки введения налога на недвижимость полностью зависят от эффективности работы, которая сейчас осуществляется территориальными органами Федерального агентства кадастра объектов недвижимости (Роснедвижимость).
Однако следует признать, что введение налога на недвижимость на территории России, учитывая все вышеназванные факторы, влияющие на формирование налоговой базы, может создать негативные последствия в социальной сфере, поскольку имеется тенденция к росту затрат граждан на коммунальные услуги, затрат на содержание жилого фонда, на уплату налогов (земельный налог, налог на имущество с жилого фонда, транспортный налог, ставки по которым растут). Кроме того, необходимо уплатить подоходный налог с заработной платы и иных полученных доходов.
Об этом говорит и практика мирового налогообложения: имущественные налоги существуют приблизительно в 130 странах мира, хотя значимость их различна. Так в Бельгии, Норвегии и Португалии налоги на имущество составляют всего 1,5-2% от налоговых доходов, тогда как в США и Великобритании свыше 11%.
Учитывая все возрастающую роль государства в социальной сфере, нельзя не учитывать зарубежный опыт налогообложения недвижимости, принадлежащей гражданам. Например, в Швеции установлен максимальный процент изъятия налогов (включая налог на недвижимость), учитываемый при расчете подоходного налога в зависимости от годового дохода семьи в размере 5%, причем, в доход семьи включает также и социальные пенсии.
Однако особенностью имущественных налогов является также и то обстоятельство, что они действуют в границах национальных государств с учетом особенностей исторического развития этих государств. В регулировании этого вида налогообложения в гораздо меньшей степени заметна тенденция к интернационализации, присущая другим налогам (например, НДС). Это обстоятельство оказывает важнейшее влияние на состав и структуру налогов на имущество, а также на механизм исчисления и порядок уплаты этих налогов.
Также можно отметить, что устойчивость налоговой системы во многом зависит не столько от высоких ставок налогов, сколько от уровня доходов населения, от стабилизации его имущественного положения. Поэтому при налогообложении населения высокие ставки налогов, их многочисленность может отрицательно повлиять на уровень сбережений и инвестиций, а, следовательно, отрицательно сказаться на эффективности экономической системы в целом, так как сбережения и инвестиции - это функции, прежде всего, более высоких по доходам групп населения.
На это обратил внимание премьер-министр Российской Федерации В.В. Путин: "Не должны успокаивать и данные по росту налоговых поступлений. Нет ни одной развитой страны, где бы казна на 85% пополнялась за счет налогов от предприятий и только на 15% от физических лиц. Во всем мире происходит наоборот".
"Земельный налог и налог на имущество в 2010 году могут быть заменены местным налогом на недвижимость. В 2010 году будут созданы условия для введения местного налога на недвижимость. Он должен заменить действующие сейчас земельный налог и налог на имущество", - сообщил премьер-министр на заседании правительственной комиссии по бюджетным проектировкам 28 апреля 2009 г.
Глава кабинета министров заявил, что речь идет не о повышении налоговых ставок, а о перераспределении налоговой нагрузки. По словам Путина, необходимо создать условия для взимания более высоких, рыночно обоснованных налогов с тех, кто является собственниками огромных квартир, дорогостоящих особняков и больших участков земли. В то же время, подчеркнул премьер, необходимо создать защитные механизмы и льготы для малообеспеченных людей, для собственников недорогого имущества.
"Естественно, в рамках такой новой системы доходы местных бюджетов увеличатся", - сказал премьер. Путин заявил, что в рамках такой новой системы доходы местных бюджетов тоже возрастут. Он убежден, что необходимо усилить и стимулирующую роль налогов.
Поэтому следует ожидать, что существующий в других странах налог на недвижимость (с различными названиями) в ближайшем будущем все-таки возникнет и в России.
Таким образом, принимая во внимание все вышеназванные преимущества, можно говорить о целесообразности постепенного перехода в будущем к единообразному налогообложению недвижимого имущества и значительном фискальном и регулирующем потенциале налога на недвижимость.
В современном Гражданском кодексе РФ в ст.130 дано следующее определение недвижимости: "К недвижимым вещам (недвижимое имущество, недвижимость) относятся земельные участки, участки недр, обособленные водные объекты и все, что прочно связано с землей, то есть объекты, перемещение которых без соразмерного ущерба их назначению невозможно, в том числе леса, многолетние насаждения, здания и сооружения. К недвижимым вещам относятся также подлежащие государственной регистрации воздушные и морские суда, суда внутреннего плавания, космические объекты. Законом к недвижимости может быть отнесено и иное имущество".
Предприятие в целом как имущественный комплекс также является недвижимостью (ст.132 ГК РФ).
Исходя из этого, позиция авторов налоговой реформы состоит в том, что вместо отдельных налогов на землю и строения нужно ввести единый налог на недвижимость. В качестве обоснования единого налога делают ссылку на юридическую практику западных стран, в которых налоги на строения и землю связаны между собой.
Однако Россия имеет собственную специфику. Сегодня налог реально ниже рыночной стоимости. Согласно определению, рыночная стоимость - это наиболее вероятная цена, за которую объект может быть продан на открытом рынке при соблюдении определенных условий. Подразумевается, что есть некое множество сделок, по которому вычисляют эту среднюю цену. Министерство финансов утверждает, что оценку имущества станут производить не по рыночной стоимости и не по стоимости БТИ, а по некоей массовой оценке, которая приближена к рыночной. После корректировки стоимость объекта недвижимости будет примерно на 30% ниже рыночной. И при расчетах рыночную оценку начнут просто умножать на коэффициент 0,7. Однако даже такая поправка не сделает налогообложение по рыночной стоимости экономически эффективным и справедливым в глазах населения.
На протяжении нескольких лет в Твери и Великом Новгороде проводили масштабный эксперимент по налогообложению недвижимости. Анализ результатов выявил более четкую зависимость качества жилья и стоимости квартир, рассчитанной по моделям массовой оценки, по сравнению с расчетами на основе оценок БТИ. Но в рамках тех массивов, которыми располагали эксперты, отклонения в оценке рыночной стоимости жилой недвижимости в Новгороде составило 30%, а коммерческой недвижимости - до 100%.
Эксперты признали, что итоги эксперимента в Новгороде и Твери показали: нет достаточных условий для создания точной оценки недвижимости. Рынок недвижимости развивался в условиях нестабильной правовой и налоговой среды, что противодействовало его прозрачности. Операции с недвижимостью характеризовались наличием теневых, незадекларированных денежных потоков. Бюджетные отношения не стабилизировались в той степени, чтобы стало возможным эффективно использовать налог на недвижимость как фискальный инструмент. Поэтому единовременная замена действующих налогов новым налогом на недвижимость вероятнее всего повлечет за собой резкие изменения налогового бремени граждан.
Анализ эксперимента в Новгороде показал, что введение налога на недвижимость является относительно приемлемым вариантом только для полных собственников жилья и земли, прежде всего для людей состоятельных, готовых тратить большие средства на благоустройство и ремонт. Относительно общих затрат на покупку и обстановку нового жилья налог на недвижимость в размере 0,25-0,5% от покупной цены не является непосильным бременем.
Владельцы же приватизированного жилья - средне - и малообеспеченные граждане - в данной ситуации оказываются в положении проигравших. В одночасье они, не понимая причины происходящего, вдруг получат из налоговой инспекции извещение о необходимости уплаты налога, в многократном размере превышающего прежние суммы.
Сложности возникнут и у граждан, состоящих в дачных и земельных кооперативах. Кооператив - юридическое лицо, и налог будут исчислять по ставке 2% от рыночной стоимости. Это значит, что для всех членов кооператива налоги вырастут в 50 раз.
Очевидно, что налоги на недвижимость окажутся чувствительными для малых предприятий. Уже в 2005 году арендная плата для частных предпринимателей в Москве существенно выросла, а с принятием налогового законодательства вырастет еще.
Закон устанавливает вилку налогообложения от 0,1 до 1% стоимости недвижимости, а окончательное решение о ставке налога остается за субъектами Федерации. Очевидно, что любой муниципалитет будет заинтересован в максимальной ставке, поскольку это позволит пополнить местный бюджет. Защитники идеи введения так называемой вилки взимания налога от 0,1 до 2% считают свой подход обоснованным, поскольку появится возможность учитывать различие жилищных условий граждан.
Таким образом, исходя из сегодняшней ситуации, вводить единый налог пока что нецелесообразно. Но если все-таки соглашаться на него, то необходимо делать налог добровольным, то есть предоставить возможность налогоплательщикам самим выбирать, по какой схеме платить - по старой или по новой.
Кроме того, следует четко зафиксировать оспоримость налога. Принцип оспоримости - самый фундаментальный при исчислении рыночной стоимости, которая является величиной случайной, всегда сопряженной с ошибками (а они в отдельных случаях могут быть очень большими).
Таким образом, введение обязательного налога на недвижимость возможно только при создании необходимых условий для его введения, к которым, в первую очередь, относится разработка механизма рыночной оценки объектов недвижимости для целей налогообложения.
Заключение
В данной работе были рассмотрены особенности налогообложения имущества организаций и физических лиц в соответствии с нормами действующего законодательства.
Среди основных налогов Российской Федерации налог на имущество занимает далеко не последнее место, так как практически всем юридическим и физическим лицам приходится иметь с ним дело.
Согласно нормам законодательства, плательщиками налога на имущество являются предприятия, учреждения (включая банки и другие кредитные организации) и организации, в том числе с иностранными инвестициями, считающиеся юридическими лицами по законодательству РФ, филиалы и другие аналогичные подразделения указанных предприятий, учреждений и организаций, имеющие отдельный баланс и расчетный (текущий) счет.
Объект имущественного налогообложения - основные средства, нематериальные активы, запасы и затраты, находящиеся на балансе у плательщика, учитываемые по остаточной стоимости.
Налогоплательщиками налога на имущество физических лиц признаются физические лица - собственники имущества, признаваемого объектом налогообложения, т.е. собственники жилых домов, квартир, дач, гаражей и иных строений, помещений и сооружений (объектов налогообложения).
Объектами налогообложения выступает только недвижимое имущество: жилые дома, квартиры, дачи, гаражи и иные строения, помещения и сооружения.
Федеральным законодательством предусматривается значительное количество льгот по налогу на имущество. Необходимо также учитывать особенности законодательства субъектов Российской Федерации, которые имеют право самостоятельно устанавливать льготы по налогу на имущество физических и юридических лиц.
Нельзя не отметить ряд существенных изменений в законодательстве об имущественном налогообложении организаций, связанных со вступлением в законную силу с 1 января 2004 года главы 30 НК РФ. Так, значительно сокращен состав имущества, подлежащего обложению налогом на имущество. Таким образом, в качестве объекта налогообложения для российской организации законодатель определил только имущество, учитываемое на балансе в качестве объектов основных средств в соответствии с установленным порядком ведения бухгалтерского учета. Изменился порядок расчета налоговой базы. Она определена как среднегодовая стоимость имущества, признаваемого объектом налогообложения".
Следующее новшество связано с увеличением предельного размера налоговой ставки. Как и раньше, размер ставки фиксирован верхним пределом - теперь это 2,2%. Но теперь субъекты Российской Федерации могут устанавливать дифференцированные налоговые ставки в зависимости от категории налогоплательщиков и (или) имущества, признаваемого объектом налогообложения.
По сравнению с действующим порядком верхний размер ставки налога увеличен на 0,2 пункта, то есть в абсолютном выражении ставка повышена в 1,1 раза (на 10%).
Уплата налога на имущество физических лиц владельцами производится равными долями в два срока - не позднее 15 сентября и 15 ноября. А сроки уплаты налоговых платежей и суммы налога на имущество организаций устанавливаются законами субъектов Российской Федерации. Регионы также самостоятельно определяют форму отчетности по налогу.
Определенную сложность вызывает практическое применение порядка и правил налогообложения налогоплательщиками, осуществляющими деятельность на территориях различных субъектов Российской Федерации, поскольку им необходимо учитывать соответствующие региональные особенности налогообложения. При этом произвольная, часто расширительная трактовка терминологии закона приводит налогоплательщиков к грубым ошибкам и налоговым правонарушениям.
А тот факт, что число налоговых агентов и индивидуальных предпринимателей, нарушающих налоговое законодательство не уменьшается, говорит о том, что налоговым органам следует усилить и совершенствовать контроль за соблюдением законодательства, за правильностью исчисления, полнотой и своевременностью перечисления налогов в бюджет.
Доля налога на имущество в общей сумме поступивших налогов в консолидированный бюджет РМЭ представляется весьма значительной - от 16,5 до 17,2%. При этом за период 2007-09 гг. произошел значительный рост всей налогооблагаемой базы и, соответственно, налоговых поступлений от налога на имущество организаций - на 44,1%. А налога на имущество физических лиц в 2009 году поступило на 149,0% больше, чем за 2007 год.
При этом, несмотря на то, что в Законе РФ "Об основах налоговой системы в РФ" налогам на имущество отведено значительное место, действующую систему этих налогов нельзя назвать вполне отвечающей современным требованиям.
В работе также рассматривались перспективы развития налога на имущество. Концепция имущественных налогов предусматривает постепенный переход к налогообложению недвижимости, то есть земли и имущественных объектов, прочно связанных с землей и относящихся к недвижимому имуществу в соответствии с ГК РФ. Одним из этапов перехода на налогообложение недвижимости является новый налог на имущество организаций, предусмотренный главой 30 "Налог на имущество организаций" НК РФ.
В перспективе ожидается, что налог на имущество предприятий, а также вкупе с ним налог на имущество физических лиц и налог на землю будут заменены единым региональным налогом - налогом на недвижимость. Однако в настоящее время для этого пока не созданы необходимые экономические и правовые условия.
Как видится, введение такого налога приблизит налоговую систему РФ к более качественному процессу налогообложения, в полной мере отвечающему потребностям защиты и развития рыночной экономики и прав человека.
Список использованной литературы
Конституция Российской Федерации. Принята Всенародным голосованием 12.12.1993 г. // Российская газета - № 237. - 25.12.1993 г.
Налоговый кодекс Российской Федерации. Часть первая. Введен в действие с 1 января 1999 г. - Часть вторая. Введена в действие 5 августа 2000 г. // СПС Консультант-Плюс.
Гражданский кодекс Российской Федерации. Часть первая от 30 ноября 1994 г. №51-Ф3. Часть вторая от 26 января 1996 г. №14-ФЗ // СПС Консультант-Плюс.
Федеральный Закон РФ №205-ФЗ от 19.07.2009 "О внесении изменений в часть вторую Налогового кодекса Российской Федерации" // СПС Консультант-Плюс.
Закон Российской Федерации "Об основах налоговой системы в Российской Федерации" от 22 декабря 1991 г. (с изменениями и дополнениями) // СПС Консультант-Плюс.
Федеральный закон от 6.10.1999 г. №184-ФЗ "Об общих принципах организации законодательных (представительных) и исполнительных органов государственной власти субъектов Российской Федерации" // СПС Гарант.
Федеральный Закон РФ "О налогах на имущество физических лиц" от 22.12.1992 г. №4178-1 (с изменениями и дополнениями) // СПС Консультант-Плюс.
Федеральный закон от 24.07.2007 №221-ФЗ "О государственном кадастре объектов недвижимости" // СПС Гарант.
Закон Республики Марий Эл от 30 июля 2007 года №42-З "О бюджетных правоотношениях в Республике Марий Эл", принятый (в ред. Законов Республики Марий Эл от 26.12.2007 № 74-З, от 06.03.2008 № 2-З, от 21.10 2008 № 55-З, от 16.03.2009 № 2-З, от 14.07.2009 № 33-З) // СПС ГАРАНТ
Закон Республики Марий Эл от 28.11.2003 г. № 38-З "О налоге на имущество организаций на территории Республики Марий Эл" // СПС ГАРАНТ.
Закон РМЭ от 14.07.2009 г. № 37-З "О внесении изменений в статью 5 Закона Республики Марий Эл "О налоге на имущество организаций на территории Республики Марий Эл" // СПС ГАРАНТ.
Приказ МНС РФ по налогам и сборам от 23 марта 2004 года № САЭ-3-21/224 "Об утверждении формы налоговой декларации по налогу на имущество организаций (налогового расчета по авансовым платежам) и инструкции по ее заполнению" // СПС "Консультант Плюс".
Инструкция МНС РФ от 2 ноября 1999 г. №54 "По применению Закона Российской Федерации "О налогах на имущество физических лиц" // СПС "Консультант Плюс".
Приказ Минфина России от 30.03.2006 г. №26н "Об утверждении положения по бухгалтерскому учету "Учет основных средств" ПБУ 6/01" // СПС "Консультант Плюс".
Инструкция МНС РФ от 02.11 2006 г. №54 "По применению Закона Российской Федерации "О налогах на имущество физических лиц" // СПС "Консультант Плюс".
Алиев Б.Х. Налоги и налогообложение: Уч. пос. /Под ред. Б.Х. Алиева. - М.: Финансы и статистика, 2008. - 349 с.
Аминев С.Х. Реформирование имущественного налогообложения продолжается… // Налоговая политика и практика. - 2008. - №3. - С.13-15.
Андриянов С.А. Налог на имущество: последний аккорд // Практическая бухгалтерия. - №3. - 2005. - С.93-98.
Баглай М.В. Конституционное право Российской Федерации: Учебник для вузов. - 4-е изд., изм. и доп. - М.: Норма, 2007. - 816 с.
Белов С. Налог на имущество. Передаточные схемы // Двойная запись. - 2005. - № 11. - С.45-49.
Бойко Л.П. Уценка основных средств как способ минимизации налога на имущество // В курсе дела. - 2009. - №8. - С.31-33.
Брызгалин А.В., Берник В.Р., Головкин А.Н. Налоговая оптимизация: принципы, методы, рекомендации, арбитражная практика /Под ред. к. ю. н. А.В. Брызгалина. - Екатеринбург: Издательство "Налоги и финансовое право", 2008. - 562 с.
Верещагин С.А. Филиалы и налог на имущество // Российский налоговый курьер. - 2008. - №5. - С.34-39.
Гаврилова Н.А. Знакомьтесь: новый налог на имущество // Российский налоговый курьер. - 2006. - №9. - С.31-38.
Гаврилова Н.А. Налог на имущество: комментарии к изменениям и дополнениям // Российский налоговый курьер. - 2008. - №2. - С.22-31.
Грудицына Л.Ю. Налог на имущество физических лиц: Вопросы и ответы // Адвокат. - 2009. - №11. - С.13-21.
Гуреев В.И. Налоговое право. - М.: Дело, 2009. - 562 с.
Данилин В.В. Оптимизация налога на имущество организаций через договоры // Налоговый учет для бухгалтера. - 2008. - №4. - С.24-32.
Дорофеев Б. Ю, Жернаков С. А, Серков Д.А. Налоговый кодекс РФ: ч.2, с комментариями. - Екатеринбург: У-Фактория, 2008. - 736 с.
Казмирчук Ю. О Налог на имущество структурных подразделений // Финансовая газета. - № 41. - 2009.
Ковтун Е. Минимизация налога на имущество // Директор-инфо. - 2007. - №36. - С.17-19.
Красноперова О. А Изменение срока уплаты налога и сбора // Гражданин и право. - 2008. - №1. - С.23-26.
Крыкановая Л.Н. Имущественные налоги // Налоговая политика. - 2007. - №3. - С.24-27.
Кучеров И.И. Налоговое право России. - М.: Юристъ, 2008. - 547 с.
Ливадная Т.Ю. Налог на имущество товарищей // Налоговый вестник. - 2008. - №2. - С.72-80.
Матузов Н.И., Малько А.В. Теория государства и права. - М.: Юристъ, 2008. - 623 с.
Меньков А. Оптимизация налога на имущество предприятий // Финансовый директор. - 2007. - №6. - С.56-67.
Миляков Н.В. Налоги и налогообложение: Учебник. - 5-е изд., перераб. и доп. - М.: ИНФРА-М, 2009. - 591 с.
Налог на имущество организаций: Комментарий к главе 30 НК РФ (постатейный) /Зимин А.В. - М.: ТК Велби, Издательство Проспект, 2008. - 348 с.
Налоги и недвижимость // Услуги и цены. - 2009. - №23. - С.45-47.
Налоговое право России /Под ред. Л.В. Сальниковой, И.Д. Еналеевой. - М.: Юстицинформ, 2008. - 609 с.
Пепелеев С.Г. Основы налогового права. - М.: Деловая книга, 2008. - 512 с.
Пепеляева С.Г. Налоговое право: Учебник /Под ред. С.Г. Пепеляевой. - М.: Юристъ, 2008. - 274 с.
Перов А. В, Толкушкин А.В. Налоги и налогообложения Учебное пособие - 5-е изд., перераб. и доп. - М.: Юрайт-издат, 2008. - 432 с.
Петрова Г.В. Общая теория налогового права. - М.: ИД ФБК-ПРЕСС, 2009. - 220 с.
Просягина Г.Н. Налоги на имущество физических лиц // Гражданин и право. - 2007. - №11. - С.6-9.
Разгули С.В. Совершенствование законодательства о налогах и сборах в условиях налоговой реформы // Налоговый вестник. - 2008. - №6. - С.62-65.
Рахманова С.Ю. Налогообложение физических лиц. - М.: Экзамен, 2006. - 453 с.
Ряховский Д.И. Налоги и налогообложение: Уч. пос. - М.: Эксмо, 2008. - 329 с.
Семенихин В.В. Налог на имущество // Налоговый вестник. - 2009. - №4. - С.12-24.
Современный финансово-кредитный словарь / Под ред. М.Г. Лапусты, П.С. Никольского. - М.: ИНФРА-М, 2009. - 490 с.
Сотникова Л. Имущественные налоги. - М.: Налоговый вестник, 2008. - 230 с.
Сучков В.Н. Разыскивается плательщик налога на имущество // Налоговые споры. - 2009. - №2. - С.14-21.
Тедеев А.А. Налоговое право: Учебник /А. А Тедеев, В.А. Парыгина. - М.: Эксмо, 2008 (сер. "Российское юридическое образование"). - 858 с.
Толкушкин А.В. Имущественные налоги в России // Гражданин и право. - 2007. - №4. - С.45-49.
Толкушкин А.В. Комментарий к главе 30 Налогового кодекса Российской Федерации "Налог на имущество организаций". - М.: Экономистъ, 2009. - 626.
Уваров С.А. Все налоги России: Комментарий. - М.: Экзамен, 2009. - 432 с.
Финансовое и налоговое право: Учебник /Под ред. проф.О.Н. Горбуновой. - М.: Юристъ, 2009. - 450 с.
Химичева Н.И. Финансовое право. - М.: Юристъ, 2008. - 650 с.
Худолеев В.В. Особенности исчисления и уплаты налога на имущество предприятий // Консультант бухгалтера. - 2008. - №5. - С.56-62.
Черник Д.Г. Налоги. - М.: Финансы и статистика, 2008. - 742 с.
Черник Д.Г. Налоговая реформа в посткризисный период // Налоговый вестник. - 2006. - №7. - С.84-86.
Шилкин С.А. Анализируем схемы минимизации налога на имущество // Главхбух. - 2006. - №5. - С.49-57.
Щекин Д.М. Налогообложение обособленных подразделений. Регистрация организации по месту нахождению обособленного подразделения, недвижимого имущества и транспортных средств // Финансовые и бухгалтерские консультации. - 2009. - №2. - С.41-50.
Юмаев М.М. Ресурсные и имущественные налоги, сборы и платежи: итоги и перспективы // Налоговая политика и практика. - 2008. - №2. - С.18 24.
Юричева Л.Н. Налоги на имущество физических лиц. - М.: Ось-89, 2009. - 132 с.
Юшкина Т.Ф. Налоги и налогообложение: Учебник - М.: Инфра-М, 2007. - 429 с.
Официальный сайт УФНС по Республике Марий Эл r12. nalog/
Приложения
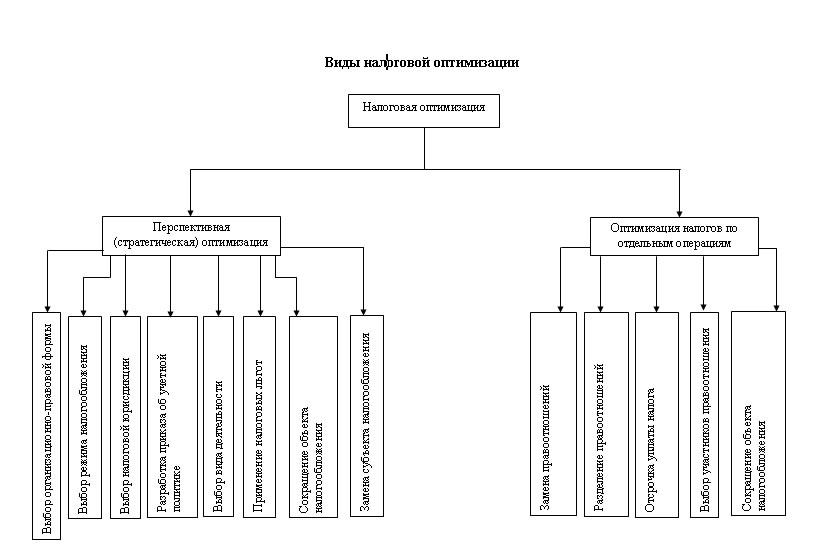
Приложение 1
Схема существующих видов налоговой оптимизации
Приложение 2
Разъяснения Управления ФНС по Республике Марий Эл по поводу налога на имущество организаций (региональный налог)
Глава 30 НК РФ "Налог на имущество организаций"
| Элемент налога | Характеристика | Основание | |
| Налогоплательщики | российские организации | иностранные организации, осуществляющие деятельность в РФ через постоянные представительства и (или) имеющие в собственности недвижимое имущество на территории РФ | Ст.373 НК РФ |
| Объект налогообложения | движимое и недвижимое имущество, учитываемое на балансе в качестве объектов основных средств. | движимое и недвижимое имущество, относящееся к объектам основных средств. | Ст.374 НК РФ |
|
Не признаются объектами налогообложения: земельные участки и иные объекты природопользования; имущество, принадлежащее федеральным органам исполнительной власти, в которых законодательно предусмотрена военная (приравненная к ней) служба, используемое для нужд обороны, обеспечения безопасности и охраны правопорядка. |
|||
| Налоговая база |
Налоговая база определяется как среднегодовая стоимость имущества, признаваемого объектом налогообложения. При этом имущество учитывается по остаточной стоимости. Налоговая база определяется отдельно в отношении имущества, подлежащего налогообложению по местонахождению организации, имущества каждого обособленного подразделения организации, каждого объекта недвижимого имущества, находящегося вне местонахождения организации (обособленного подразделения), или постоянного представительства иностранной организации, имущества, облагаемого по разным налоговым ставкам. Особенности определения налоговой базы: в рамках договора простого товарищества (договора о совместной деятельности) имущества, переданного в доверительное управление |
Ст.375, 376 НК РФ | |
| Налоговый период |
Налоговый период: календарный год. Отчетные периоды: первый квартал, полугодие и девять месяцев календарного года. Органы власти субъектов РФ при установлении налога вправе не устанавливать отчетные периоды. |
Ст.379 НК РФ | |
| Налоговые ставки |
Налоговые ставки устанавливаются законами субъектов РФ и не могут превышать 2,2%. Допускается установление дифференцированных налоговых ставок в зависимости от категорий налогоплательщиков и имущества. |
Ст.380 НК РФ | |
| Налоговые льготы | Ряд организаций освобождается от налогообложения налогом на имущество. | Ст.381 НК РФ | |
| Порядок исчисления налога |
Сумма налога исчисляется по итогам налогового периода как произведение налоговой ставки и налоговой базы за налоговый период. Сумма налога, подлежащая уплате в бюджет по итогам года, определяется как разница между исчисленной суммой налога и суммами авансовых платежей по налогу, исчисленных в течение налогового периода. Сумма налога исчисляется отдельно в отношении имущества: подлежащего налогообложению по местонахождению организации, каждого обособленного подразделения организации, каждого объекта недвижимого имущества, находящегося вне местонахождения организации (обособленного подразделения), или постоянного представительства иностранной организации, облагаемого по разным налоговым ставкам. Сумма авансового платежа исчисляется по итогам каждого отчетного периода в размере 1/4 произведения налоговой ставки и средней стоимости имущества, определенной за отчетный период. Орган власти субъекта РФ при установлении налога вправе предусмотреть для отдельных категорий налогоплательщиков право не исчислять и не уплачивать авансовые платежи по налогу. |
Ст.382 НК РФ | |
| Уплата налога и отчетность |
Налог и авансовые платежи подлежат уплате в порядке и сроки, которые установлены законами субъектов РФ. В течение налогового периода налогоплательщики уплачивают авансовые платежи, если законом субъекта не предусмотрено иное. По истечении налогового периода налогоплательщики уплачивают сумму налога. В отношении объектов недвижимого имущества, входящего в состав Единой системы газоснабжения налог перечисляется в бюджеты субъектов РФ пропорционально стоимости этого имущества, фактически находящегося на территории соответствующего субъекта. Иностранные организации в отношении имущества постоянных представительств уплачивают налог и авансовые платежи в бюджет по месту постановки на учет представительств. В отношении имущества, находящегося на балансе российской организации, налог и авансовые платежи по налогу подлежат уплате в бюджет по местонахождению указанной организации с учетом особенностей. Особенности исчисления и уплаты налога по местонахождению обособленных подразделений организации в отношении объектов недвижимого имущества, находящихся вне местонахождения организации или ее обособленного подразделения резидентами Особой экономической зоны в Калининградской области Налогоплательщики обязаны по истечении каждого отчетного периода представлять в налоговые органы налоговые расчеты по авансовым платежам по налогу в срок не позднее 30 дней с даты окончания отчетного периода. По окончании налогового периода налогоплательщики обязаны представлять налоговую декларацию по налогу в срок не позднее 30 марта следующего года. |
||
Раздел обновлен: 07.02.2010
Приложение 3
Разъяснения Управление ФНС по Республике Марий Эл по поводу налога на имущество физических лиц
| Нормативные документы |
| Закон Российской Федерации от 09.12.1991 № 2003-1 "О налогах на имущество физических лиц" (в редакции закона от 22.08.2004 № 122-ФЗ). |
| Кто признается плательщиком налога на имущество физических лиц? |
| Плательщиками налога на имущество физических лиц признаются граждане, имеющие в собственности жилые дома, квартиры, дачи, гаражи и иные строения, помещения и сооружения. |
| Являются ли несовершеннолетние дети налогоплательщиками налога на имущество физических лиц? |
|
Да, являются. Плательщиками налога на имущество физических лиц признаются физические лица - собственники имущества, признаваемого объектом налогообложения, в соответствии с Законом Российской Федерации от 09.12.1991г. №2003-1 "О налогах на имущество физических лиц" (далее по тексту - Закон). Налог на имущество за своего несовершеннолетнего ребенка должны уплачивать его родители, усыновители или опекуны, так Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |