Рентабельность:методы расчета и система оценки на предприятии
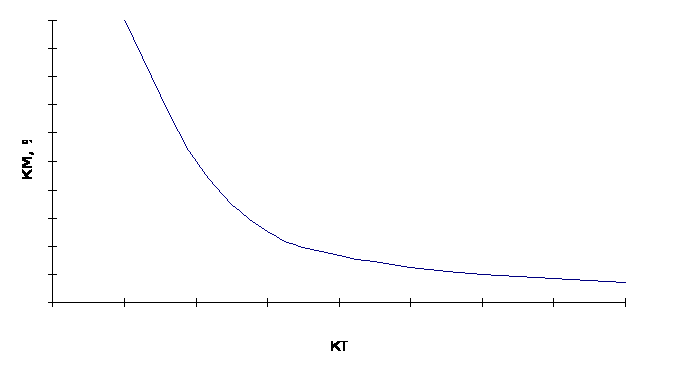
Рисунок 4. Рентабельность активов как произведение коммерческой маржи и коэффициента трансформации
Идеальная позиция тяготеет к варианту III, но на практике этот вариант очень трудно осуществить. Как правило, варианты I и II наиболее возможны. Вариант IV не желателен для предприятия, так как может привести к снижению рентабельности активов.
Рентабельность основных и оборотных фондов.
Так как активы предприятия отражают вложения предприятия в основные и оборотные фонды, то для анализа деятельности предприятия необходимо оценить какую прибыль приносят эти вложения. Для этого балансовую прибыль отчетного периода соотносят со средней стоимостью основных и оборотных фондов предприятия, в литературе этот показатель называют обычно коэффициентом общей рентабельности производственных фондов. Этот показатель можно оценивать и по чистой прибыли, остающейся в распоряжение предприятия.
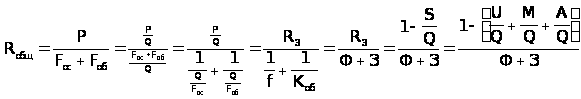 ( 34 )
где Fос – среднегодовая стоимость основных средств;
Fоб – среднегодовые остатки материальных оборотных средств;
Q – объем реализованной продукции;
R3 – рентабельность реализованной продукции;
 –
коэффициент
фондоемкости;
 –
коэффициент
закрепления
оборотных
средств;
 –
зарплатоемкость
продукции;
 –
материалоемкость
продукции;
 –
амортизациоемкость
продукции;
S – затраты на производство продукции.
Из формулы видно, что на общую рентабельность фондов влияют фондоотдача, коэффициент оборачиваемости материальных оборотных средств и рентабельность реализованной продукции. Рентабельность фондов тем выше, чем выше рентабельность продукции, чем выше фондоотдача основных фондов и скорость оборота основных средств. Числовая оценка влияния отдельных факторов на уровень рентабельности определяется методом цепных подстановок.
В зависимости от конкретных целей анализа показатели балансовой и чистой прибыли можно соотносить или только с основными, или только с оборотными фондами, или отдельно с каждой статьей входящей в состав оборотных фондов.
Таблица 10. Анализ уровня общей рентабельности
| Показатели | 1995 | 1996 | Изменения за год | |
| 1 | Балансовая прибыль, тыс.руб. | 25279,8 | 149221,9 | 123942,1 |
| 2 | Реализация продукции, тыс.руб. | 138029,8 | 498411,3 | 360381,5 |
| 3 | Среднегодовая стоимость основных средств, тыс.руб. | 14 970 | 47 439 | 32469 |
| 4 | Среднегодовые остатки материальных оборотных средств, тыс.руб. | 17 103 | 73 026 | 55923 |
| 5 | Среднегодовая стоимость производственных фондов, (стр.3+стр.4) | 32 073 | 120 465 | 88392 |
| 6 | Коэффициент фондоемкости продукции, (стр.3 : стр.2), коп. | 10,85 | 9,52 | -1,33 |
| 7 | Коэффициент закрепления оборотных средств, (стр.4 : стр.2), коп. | 12,39 | 14,65 | 2,26 |
| 8 | Прибыль на рубль (рентабельность) реализованной продукции, (стр.1 : стр.2), коп. | 18,31 | 29,94 | 11,62 |
| 9 | Уровень рентабельности предприятия, стр.1 : стр.5), % | 78,8% | 123,9% | 45,1% |
Как видно из таблицы за год уровень рентабельности возрос на 45.1%, причем, за счет изменения
рентабельности реализованной продукции увеличится на
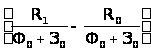 ,
(128.8 –
78.8)=50.0% ( 34 )
коэффициента фондоемкости увеличился на
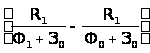 ,
(136.7 –
128,8)= 7.9% ( 34 )
коэффициента закрепления снизился на
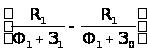 ,
(123,9 –
136,7)= -12,8% ( 34 )
Общее изменение рентабельности за год (50.0 + 7.9 – 12.8)=45,1%.
Таким образом, в течение года на предприятие произошло увеличение фондоотдачи (снижение коэффициента фондоёмкости) на 7.9%, что говорит о увеличение выпуска продукции на 1 рубль основных производственных фондов. Снизился коэффициент оборачиваемости оборотных средств на 12.8%, т.е. уменьшился выпуск продукции на рубль оборотных средств. Причем, если бы цены покупки и продажи не изменились в 1996 году, то уровень рентабельности составил бы всего 32,6%, что говорит о том, что предприятия поддерживает необходимый уровень рентабельности только за счет роста цен, это же показывает и анализ рентабельности (таблица 6).
Расчет коэффициента общей рентабельности и факторов, влияющих на него фондоемкости , оборачиваемости оборотных средств и других факторов (формула 10) позволит предприятию выявить факторы, которые необходимо изменить, чтобы снизить себестоимость продукции и тем самым повысить её рентабельность.
Что бы выявить избыточное увеличение на предприятие мобильных (оборотных) средств, что может быль следствием образования излишних запасов товарно-материальных ценностей, затоваренности готовой продукцией в результате снижения спроса, чрезмерного роста дебиторской задолженности или денежных средств, целесообразно рассчитать рентабельность основных и внеоборотных средств, которая показывает долю прибыли, приходящуюся на рубль внеоборотных активов и рассчитывается по формуле
 ( 34 )
где Р – прибыль (балансовая или чистая);
Fва – величина внеоборотных активов;
рост рентабельности внеоборотных активов при снижение рентабельности активов будет свидетельствовать о данной тенденции. Однако при расчете этого показателя необходимо помнить, что числитель и знаменатель данной формулы, выражены в денежных единицах разной покупательной способности, т.е. прибыль отражает сложившийся уровень цен за истекший год, основные фонды формируются в течение нескольких лет и их стоимость может быть занижена(завышена) по сравнению с действующими на рынке ценами.
Рентабельность собственных средств.
Рентабельность собственных средств показывает какая величина прибыли приходится на 1 рубль собственных средств, т.е. позволяет определить эффективность использования собственных средств предприятия и сравнить ее с возможным доходом от вложения этих средств в другие объекты (ценные бумаги, другие предприятия и т.д.). В западных странах этот показатель служит важным критерием при оценки уровня котировки акций на фондовой бирже. Рентабельность собственного капитала вычисляется по формулам
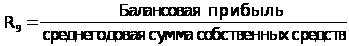 ( 34 )
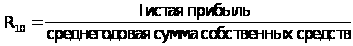 ( 34 )
Таблица 10. Расчет рентабельности собственного капитала.
| Показатель рентабельности | 1995 | 1996 |
| R9 | 72,0% | 130,1% |
| R10 | 49,1% | 89,7% |
Разница между показателями R6 и R10 обусловлена привлечением предприятием внешних заемных источников финансирования. Если предприятие, посредством привлечения заемных средств, получает больше прибыли, чем должна уплатить процентов за них, то разница может быть использована для повышения отдачи собственных средств. Если рентабельность всего капитала меньше, чем проценты уплаченные за заемные средства, влияние заемных средств на деятельность предприятия должно быть отрицательно.
Для выявления факторов, влияющих на величину рентабельности собственного капитала можно применять следующую факторную модель
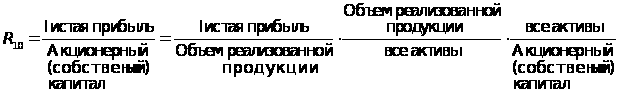 ( 22 )
Из формулы видно, что рентабельность собственного (акционерного) капитала зависит от уровня рентабельности продукции, скорости оборачиваемости активов и соотношения собственного и заемного капитала. Показатель (все активы : акционерный капитал) отражает, что во сколько раз при прочих равных условиях рентабельность собственных средств повышается при увеличение доли заемных средств в составе совокупного капитала.
В нашем примере
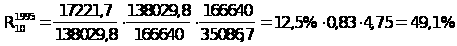
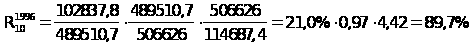
В финансовом менеджменте это явление связывают с действием финансового рычага и используют при управление структурой финансовых источников: собственных и заемных средств, в целях повышения рентабельности собственных средств.
Эффект финансового рычага (ЭФР) – это приращение к рентабельности собственных средств, получаемое благодаря использования кредита, несмотря на платность последнего.
Это определение можно записать в виде формулы
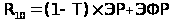 ( 34 )
где
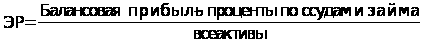 –
экономическая
рентабельность
активов
( 34 )
Т– ставка налога на прибыль.
Эффект финансового рычага возникает из-за расхождения между ЭР и ценой заемных средств – средней расчетной ставкой процента (СРСП), т.е. предприятие должно иметь такую экономическую рентабельность активов, чтобы средств хватило по крайней мере хотя бы для уплаты процентов за кредит.
Средняя расчетная ставка процента рассчитывается по формуле
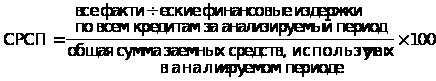 ( 34 )
Приведенную выше формулу достаточно легко рассчитать на практике. Но для более точного анализа при наличие необходимых данных СРСП можно рассчитывать по средневзвешенной стоимости различных кредитов и займов, можно также причислять к заемным средствам деньги, полученные предприятием от выпуска привилегированных акций3. Кроме того, т.к. по действующему законодательству часть процентов, уплачиваемых по кредитам банков относится на себестоимость продукции в пределах устанавливаемого Центральным банком норматива, то при расчете СРСП необходимо учитывать только суммы, которые не относятся на себестоимость продукции. К сожалению СРСП невозможно рассчитать на основание данных бухгалтерской отчетности.
После расчета СРСП рассчитываю дифференциал – первую составляющую ЭФР, который определяется как разность между рентабельность активов и СРСП. Эта величина не должна быть меньше нуля.
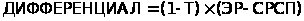 ( 34 )
Вторая составляющая ЭФР – плечо финансового рычага, которое характеризует силу воздействия финансового рычага и определяется как отношение заемных (ЗС) и собственных средств (СС)
Эффект финансового рычага определяется как произведение его составляющих , которое можно представить в виде формулы
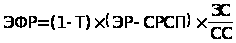 ( 34 )
Для того чтобы ЭФР не оказался завышен при его расчете необходимо вычитать сумму кредиторской задолженности из всех используемых при вычисление формул.
Эффект финансового рычага должен изменятся в пределах от 1/3 до 1/2 уровня экономической рентабельности активов и не должен быть меньше нуля. Тогда эффект финансового рычага способен компенсировать налоговые изъятия и обеспечить собственным средствам рентабельность. Для нашего примера уровень ЭРА должен быть в пределах от 6,4% до 10,1%.
Однако, несмотря на то, что увеличение заемных средств в структуре совокупного капитала позволяет увеличить рентабельность собственных средств, необходимо помнить, о том что при росте величины кредитов и займов увеличиваются и финансовые издержки, связанные с их покрытием, а следовательно и СПРС, и может наступить такой момент, когда дифференциал станет меньше нуля, т.е. заимствования будут уменьшать рентабельность собственных средств предприятия.
В экономической практике существует несколько концепций финансового рычага, например, для американской школы ЭФР трактуется как изменение чистой прибыли на каждую обыкновенную акцию. Использование того или иного метода обусловлено спецификой деятельности предприятия, страной, в которой находится предприятие, экономической ситуацией в стране и т.д.
Рентабельность перманентного капитала.
На практике в целях анализа не редко долгосрочные кредиты и займы приравнивают к собственному капиталу, т.к. этими средствами предприятие располагает достаточно длительный период времени и обычно направляет их на финансирование капитальных вложений в свою деятельность. По этому, многими авторами рекомендуется рассчитывать рентабельность перманентного капитала. Величина перманентного капитала включает в себя среднегодовую сумму собственного капитала и долгосрочных кредитов и займов (Шеремет А.Д.).
Рентабельность перманентного капитала определяется по формуле
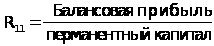 ( 34 )
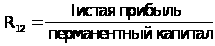 ( 34 )
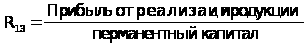 ( 34 )
Эти показатели характеризуют эффективность использования всего долгосрочного капитала. В нашем примере предприятие не использует долгосрочных заемных средств, по этому показатель равен рентабельности собственных средств. Важное значение для предприятия имеет показатель R13 , так как в нем с оной стороны учитывается прибыль от основной деятельности предприятия, а с другой стороны – средства непосредственно занятые в производственной деятельности. В нашем примере R13 в 1995 г. составил 76.5%, в 1996 г. – 184.3%
Рентабельность отраслей реального сектора экономики.
В этой части курсовой работы я бы хотела сделать обзор рентабельности промышленности России на основание данных периодических изданий. Для современного состояния экономики характерно, по мнению ряда экономических изданий, снижение уровня прибыли и рентабельности практически во всех отраслях промышленности. Так в 1996–1997гг. отмечалось обострение дефицита доходов, из-за интенсивного сокращения прибыли в реальном секторе экономики и расширением слоя убыточных предприятий. В 1996г. падение прибыли в основных отраслях реального сектора экономики превысило 70%. Доля убыточных предприятий возросла в 1996г. в 1.5 раза по сравнению с 1995г., в 1997г – на 4,9% по сравнению с 1996г. и составила 66.4%. Удельный вес убыточных предприятий в январе 1997г. возрос на транспорте с 48% до 57%, в строительстве с 25% до 33%, в промышленности с 25% до 36%
Доля прибыли в валовом выпуске продукции снизилась с 14.2% в 1995г. до 5.8% на 1.01.97г., причем темпы сокращения прибыли превысили темпы спада производства в 2,5 раза.4
По мнению ряда экономических изданий: ”Банковское дело”, ”Финансы и кредит” и др. сокращение прибыли в промышленности связано со следующими факторами:
увеличение доли амортизационных отчислений, связанных с проведением в январе 1996 г. переоценки основных фондов. Что сказалось прежде всего на фондоемких отраслях: газо- и нефтедобывающей, угольной, машиностроительной, производстве строительных материалов;
рост удельного веса материальных затрат на топливо и энергию и другую продукцию естественных монополий в стоимости продукции, причем рост цен на потребительские товары – 116%, отстает от роста цен на промежуточную продукцию – 121,3%5;
уменьшение инфляционной добавочной стоимости. Этот фактор отразился в большей степени на отраслях с большим периодом оборачиваемости запасов. Рентабельность товарной продукции в промышленности в 1996г. составил 13.8% против 19.7% в 1995. Снижение рентабельности товарной продукции, по мнению ряда экономистов, обусловлена еще и тем, что отечественные товаропроизводители не выдерживают конкуренции с западными производителями, доля продукции которых преобладает на российском рынке;
увеличением доли затрат на оплату труда в стоимости продукции, характерно для лесной, легкой промышленности и цветной металлургии;
низкий коэффициент использования производственных мощностей, что проявляется в падение эффективности использования основных фондов, трудовых ресурсов и влечет а собой рост производственных издержек. Так фондоотдача сократилась в 2 раза с 1991 по 1996 год, рентабельность основных производственных фондов в промышленности за 1996 г. сократился в 2 раза и составляет 5.7%, производительность труда – на треть, загрузка производственных мощностей с 83% до 40%;
Рентабельность реализованной продукции за 9 месяцев 1996 г. сократилась с 15.9% до 4.9%, рентабельность активов – с 4.9% до 0.9%.
Сокращение уровня прибыли и рентабельности отраслей реального сектора экономики говори о том, что прибыль уже не является для предприятий источником для обновления основных фондов, убыточное предприятия существуют в основном за счет бартера и кредиторской задолженности. Ставятся под вопрос возможность осуществления воспроизводственного процесса.
Финансовое положение отраслей реального сектора экономики России в 1997-98г. представлено в таблице
Таблица 10. Доля предприятий имеющих хорошее и нормальное финансовое положение по отраслям промышленности (%)6.
| Отрасли промышленности | январь 1997г. | декабрь 1997г. | январь 1998г. | загрузка производственных мощностей в январе 1998г. |
| Электроэнергетика | 25 | 0 | 50 | 91 |
| Топливная промышленность | 14 | 29 | 22 | 65 |
| Черная и цветная металлургия | 0 | 25 | 33 | 76 |
| Машиностроение и металлообработка | 21 | 26 | 22 | 8 |
| Химическая и нефтехимическая промышленность | 25 | 40 | 25 | 55 |
| Лесная промышленность | 17 | 26 | 19 | 65 |
| Промышленность стройматериалов | 21 | 14 | 0 | 58 |
| Легкая промышленность | 24 | 15 | 13 | 53 |
| Пищевая промышленность | 48 | 53 | 46 | 54 |
| Прочие отрасли | 40 | 44 | 67 | 63 |
| Агросектор | 19 | 24 | 13 | 74 |
По мнению журнала ”Банковское дело” для развития промышленности России будут характерны следующие тенденции:
состояние депрессивной стабилизации;
снижение инвестиционной активности, в следствии снижения уровня производства, сокращения рентабельности основных производственных фондов, продукции и др.;
углубление структурного кризиса в промышленности;
снижение платежеспособного спроса населения, в следствие снижения доходов на душу населения;
низкий уровень использования производственного потенциала, недостаточная загруженность производственных мощностей;
изношенность основных производственных фондов в ряде отраслей;
монополизм, искусственное завышение цен на продукцию естественных монополий;
широкое проникновение импорта на отечественный рынок;
увеличение доли теневой экономики;
рост безработицы;
кризис неплатежей;
ухудшение финансового положения предприятий.
Указанные тенденции говорят о том, что в 1998г. не скорее всего не будет роста коэффициентов рентабельности в реальном секторе экономики.
Заключение
В заключение курсовой работы можно сделать следующие выводы, что расчет системы показателей рентабельности позволяет достаточно полно судить о деятельности предприятия за определенный период времени и выявлять факторы, влияющие на эффективность производства и реализации продукции, использования активов: основных и оборотных фондов, собственных и заемных средств и управлять ими в целях повышения рентабельности предприятия. Причем для полного анализа рентабельности недостаточно расчета только какого-либо одного показателя рентабельности, так как финансовый результат формируется под влияние не одного, а нескольких факторов. Для выявления этих факторов при расчете показателей рентабельности используют разные виды прибыли и затрат.
Экономический смысл коэффициентов рентабельности заключается в том, чтобы определить долю прибыли, приходящуюся на рубль вложенных в предприятие средств, по этому их величина не должна быть отрицательной или слишком низкой по сравнению со среднеотраслевыми показателями, среднерыночными, с доходность ценных бумаг и других финансовых активов. Низкие коэффициенты рентабельности, если они не связаны с увеличением капитальных вложений на предприятием, переходом к выпуску новых видов продукции, политикой в ценообразование (например, сбытом продукции по демпинговым ценам в целях завоевания новых рынков) свидетельствую о неэффективности использования предприятием капитала, основных и оборотных средств, неспособностью управления себестоимостью и сбытом продукции. По этому, величина этих показателей необходима для принятия управленческих решений руководителям предприятия, кредиторам, инвесторам, налоговым органам, клиентам и т.д.
Так как, предприятия являются одним из основных звеньев экономической системы государства и по результатам их деятельности формируется ВНП, ресурсы государства и др. макроэкономические показатели, то показатели рентабельности отраслей реального сектора экономики необходимы государству при расчете и планирование финансовых планов страны на будущие.
Приложение 1
| Баланс предприятия за 1996 г. | |||
| тыс. руб. | |||
| АКТИВ | код стр. | На начало года | На конец года |
| 1 | 2 | 3 | 4 |
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | |||
| Нематериальные активы (04, 05) | 110 | 486 | |
| в том числе: | |||
| организационные расходы | 111 | ||
| патенты, лицензии и иные права и активы | 112 | ||
| Основные средства (01, 02, 03) | 120 | 14 970 | 79 908 |
| в том числе: | |||
| земельные участки и объекты природопользования | 121 | ||
| здания, сооружения, машины и оборудование | 122 | ||
| Незавершенное строительство (07, 08, 61) | 130 | ||
| Долгосрочные финансовые вложения (06) | 140 | 6 000 | 6 300 |
| в том числе: | |||
| инвестиции в дочерние общества | 141 | ||
| инвестиции в зависимые общества | 142 | ||
| инвестиции в другие организации | 143 | ||
| займы, предоставленные на срок более 12 месяцев | 144 | ||
| прочие долгосрочные финансовые вложения | 145 | ||
| Прочие внеоборотные активы | 150 | ||
| ИТОГО ПО РАЗДЕЛУ I | 190 | 20 970 | 86 694 |
| II. ОБОРОТНЫЕ АКТИВЫ | |||
| Запасы: | 210 | 17 103 | 128 949 |
| в том числе: | |||
| сырье, материалы и др. аналогичные ценности (10,15,16) | 211 | 1 222 | 1 144 |
| животные на выращивании и откорме (11) | 212 | ||
| малоценные и быстоизнашивающиеся предметы (12,13,16) | 213 | 12 | 141 |
| затраты в незавершенном производстве (издержках обращения) (20, 21, 23, 29, 30, 36, 44) | 214 | ||
| готовая продукция и товары для перепродажи (40, 41) | 215 | ||
| товары отгруженные (45) | 216 | 15 869 | 127 664 |
| расходы будущих периодов (31) | 217 | ||
| прочие запасы и затраты | 218 | ||
| НДС (19) | 220 | 2 805 | |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | ||
| в том числе: | |||
| покупатели и заказчики (62, 76, 82) | 231 | ||
| векселя к получению (62) | 232 | ||
| задолженность дочерних и зависимых обществ (78) | 233 | ||
| задолженность участников по взносам в уставный капитал (75) | 234 | ||
| авансы выданные (61) | 235 | ||
| прочие дебиторы | 236 | ||
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 126 621 | 612 235 |
| в том числе: | |||
| покупатели и заказчики (62, 76, 82) | 241 | 120 294 | 583 626 |
| векселя к получению (62) | 242 | ||
| задолженность дочерних и зависимых обществ (78) | 243 | ||
| задолженность участников (учредителей) по взносам в уставный капитал (75) | 244 | ||
| авансы выданные (61) | 245 | 7 000 | |
| прочие дебиторы | 246 | 6 327 | 21 609 |
| Краткосрочные финансовые вложения (56, 58, 82) | 250 | ||
| в том числе: | |||
| инвестиции в зависимые общества | 251 | ||
| собственные акции, выкупленные у акционеров | 252 | ||
| прочие краткосрочные финансовые вложения | 253 | ||
| Денежные средства | 260 | 1 946 | 15 930 |
| в том числе : | |||
| касса (50) | 261 | 191 | 1 378 |
| расчетный счет (51) | 262 | 1 755 | 11 695 |
| валютный счет (52) | 263 | 2 857 | |
| прочие денежные средства(55, 56, 57) | 264 | ||
| Прочие оборотные активы | 270 | ||
| ИТОГО ПО РАЗДЕЛУ II | 290 | 145 670 | 759 919 |
| III. Убытки: | |||
| Непокрытый убыток прошлых лет (88) | 310 | ||
| Не покрытый убыток отчетного года | 320 | ||
| ИТОГО ПО РАЗДЕЛУ III | 390 | ||
| БАЛАНС (сумма строк 190 + 290 + 390) | 399 | 166 640 | 846 613 |
| ПАССИВ | код стр. | На начало года | На конец года |
| 1 | 2 | 3 | 4 |
| IV. КАПИТАЛ И РЕЗЕРВЫ | |||
| Уставной капитал (85) | 410 | 12 | 12 |
| Добавочный капитал (87) | 420 | 1 942 | 1 942 |
| Резервный капитал (86) | 430 | ||
| в том числе | |||
| резервные фонды, образованные в соответствии с законодательством | 431 | ||
| резервные фонды, образованные в соответствии с учредительными документами | 432 | ||
| Фонды накопления (88) | 440 | 15 911,0 | 89 496,2 |
| Фонд социальной сферы (88) | 450 | ||
| Целевые финансирование и поступления (96) | 460 | ||
| Нераспределенная прибыль прошлых лет (88) | 470 | 17 221,7 | |
| Нераспределенная прибыль отчетного года (88) | 480 | 102 837,8 | |
| ИТОГО ПО РАЗДЕЛУ IV | 490 | 35 086,7 | 194 288,0 |
| V. ДОЛГОСРОЧНЫЕ ПАССИВЫ | |||
| Заемные средства (92, 95) | 510 | ||
| в том числе | |||
| кредиты банков, подлежащие погашению более чем через 12 месяцев после отчетной даты | 511 | ||
| Прочие пассивы | 520 | ||
| ИТОГО ПО РАЗДЕЛУ V | 590 | ||
| VI. КРАТКОСРОЧНЫЕ ПАССИВЫ | |||
| Заемные средства (90, 95) | 610 | 32 035 | 15 028 |
| в том числе : | |||
| кредиты банков | 611 | 32 035 | 15 028 |
| прочие займы | 612 | ||
| Кредиторская задолженность | 620 | 99 518 | 637 297 |
| в том числе: | |||
| поставщики и подрядчики (60, 76) | 621 | 88 107 | 575 547 |
| векселя к уплате (60) | 622 | ||
| с дочерними и зависимыми обществами (78) | 623 | ||
| по оплате труда (70) | 624 | 1 385 | 15 124 |
| по социальному страхованию и обеспечению (69) | 625 | 632 | 3 285 |
| задолженность перед бюджетом (68) | 626 | 2 018 | 29 316 |
| авансы полученные (64) | 627 | ||
| прочие кредиторы | 628 | 7 376 | 14 025 |
| Расчеты по дивидендам (75) | 630 | ||
| Доходы будущих периодов (83) | 640 | ||
| Фонды потребления (88) | 650 | ||
| Резервы предстоящих расходов и платежей (89) | 660 | ||
| Прочие краткосрочные пассивы | 670 | ||
| ИТОГО ПО РАЗДЕЛУ VI | 690 | 131 553 | 652 325 |
| БАЛАНС (сумма строк 490 + 590 + 690) | 699 | 166 640 | 846 613 |
| Отчет о финансовых результатах. | |||
| тыс. руб. | |||
| ПОКАЗАТЕЛИ | код стр. | За отчетный период | За прошлый период |
| Выручка (нетто) от реализации товаров, работ и услуг (без НДС) | 10 | 498 411,3 | 138 029,8 |
| Себестоимость реализованных товаров, работ и услуг | 20 | 287 074,2 | 111 203,9 |
| Коммерческие расходы | 30 | ||
| Управленческие расходы | 40 | ||
| Прибыль от реализации продукции | 50 | 211 337,1 | 26 825,9 |
| Проценты к получению | 60 | ||
| Проценты к уплате | 70 | ||
| Доходы от участия в других организациях | 80 | ||
| Прочие операционные доходы | 90 | ||
| Прочие операционные расходы | 100 | 53 214,6 | 1 546,1 |
| Прибыль от финансово-хозяйственной деятельности | 110 | -53 214,6 | -1 546,1 |
| Прочие внереализационные доходы | 120 | ||
| Прочие внереализационные расходы | 130 | 8 900,6 | |
| Прибыль отчетного периода | 140 | 149 221,9 | 25 279,8 |
| Налог на прибыль | 150 | 46 384,1 | 8 058,1 |
| Отвлеченные средства | 160 | ||
| Нераспределенная прибыль (убыток) отчетного периода | 170 | 102 837,8 | 17 221,7 |
Литература
| Атлас З.В. Эффективность производства и рентабельность предприятий.–М.: Изд-во. Мысль, 1977.–196с. |
| Баканов М.И., Шеремет А.Д. Теория экономического анализа.–М.: Финансы и статистика, 1994.–288с. |
| Бернстайн А.А. Анализ финансовой отчетности: теория, практика и интерпретация.–М.: Финансы и статистика, 1996.– 624с. |
| Бухгалтерский анализ:– К.: Торгово-Издательской бюро BHV,1993._428с. |
| Глобальные проблемы российской экономики в 1996-1997 годах // Бизнес и политика.–1997.–№5.–С.11-22. |
| Еремкина Т.И. Состояние реального сектора российской экономики // Банковское дело.–1997.–№5.–С.6-9. |
| Игнатова Е.А., Пушкарева Г.М. Анализ финансового результата деятельности предприятия.–М.: Финансы и статистика, 1990.–96с. |
| Ковалев В.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчетности. – М.: Финансы и статистика, 1996.– 432с. |
| Крейнина М.А. Ананализ финансового состояния и инвестиционной привлекательности акционерных обществ в промышленности, строительстве и торговле.– М.: ДИС, МВ-Центр,1994.–256с. |
| Крылова Т.Б. Выбор партнера: анализ отчетности капиталистического предприятия.–М.: Финансы и статистика, 1991.– 160с. |
| Маркарьян Э.А., Герасименко Г.П. Финансовый анализ.–М.: ПРИОР, 1997.–160с. |
| Палий В.Ф. Новая бухгалтерская отчетность: Содержание, методика анализа.–М.: Финансы и статистика, 1991.-36с. |
| Рожков К., Смирнов А. Инвестиционный процесс в России// Финансовый бизнес.–1998.–№2.–С.2-12. |
| Романов А.Н., Лукасевич И.Я. Оценка коммерческой деятельности предпринимательства: опыт зарубежных корпораций.–М.: Финансы и статистика, Банки и биржи, 1993.– 96с. |
| Социально-экономическое развитие Российской Федерации в 1996 году// Финансы и кредит.–1997.–№4.–С.2-48. |
| Финансовый анализ деятельности фирм.–М.: Крокус Интернейшнл. 1992.–240с. |
| Финансовый менеджмент: теория и практика/ Под ред. Е.С. Стояновой.–М.: Изд-во. Перспектива, 1997.–574с. |
| Финансы предприятий.–М.: Банки и биржи, ЮНИТИ, 1995.–250с. |
| Френкель А.А. Прогноз основных показателей социально-экономического развития России на 1998 год // Банковское дело.–1998.–№2.–С.20-25. |
| Френкель А.А. Экономика России в 1992 -1996 году: тенденции, анализ, прогноз.–М.: Финстатинформ, 1996.–170с. |
| Хозяйственное обозрение. Аукуционек С // Экономическое развитие России. Т.5.–1998.–№1-3. |
| Шеремет А.Д., Сайфулин Р.С. Методика финансового анализа.–М.: ИНФРА–М, 1996.– 176с. |
1 В приведенном примере итоги по себестоимости, выручке от реализации продукции и прибыли, совпадают с данными отчетности (Приложение 1)
2 Условно постоянные издержки рассчитаны исходя из удельного веса каждого вида продукции в общем объеме реализации.
3 Финансовый менеджмент: теория и практика: Учебник. / Под ред. Е. С. Стояновой. - М.: Изд-во. Перспектива, 1997. - с. 150.
4 Еремина Т.И. Финансовое состояние реального сектора российской экономики// Банковское дело. - 1997. -№5.-С.6-9
5 Рожков К., Смирнов А. Инвестиционный процесс в России //Финансовый бизнес.–1998.–№2.
6 Хозяйственное обозрение. Аукуционек С // Экономическое развитие России. – Т.5. – 1998. – №1,2,3
45