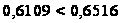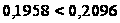Рентабельность функционирования предприятия и пути ее повышения
Федеральное агентство по образованию РФ
НОУ ВПО ВосточноСибирский институт экономики и права
Факультет финансов, бухгалтерского учёта и налогообложения
Кафедра финансов, бухгалтерского учёта и налогообложения
КУРСОВАЯ РАБОТА
по дисциплине: «Финансы организаций»
на тему:
Рентабельность функционирования предприятия и пути ее повышения
Исполнитель
Шпикалова Евгения Александровна
Руководитель
Олимпиева Ольга Анатольевна
Иркутск 2009
Содержание
Введение
1. Экономическое содержание рентабельности предприятия
1.1 Понятие рентабельности
1.2 Система показателей рентабельности
2. Анализ показателей рентабельности производства в ЗАО "Иркутский завод низковольтных устройств" за 20062007гг.
2.1 Анализ показателей рентабельности хозяйственной деятельности
2.2 Анализ финансовой рентабельности
2.3 Анализ рентабельности продукции
3. Методы повышения рентабельности предприятия
Заключение
Список использованной литературы
Приложения
Введение
Обобщающим показателем экономической эффективности производства является показатель рентабельности. Рентабельность означает доходность, прибыльность предприятия. Прибыльность предприятия является обязательным условием функционирования предприятия. Анализ финансовых результатов деятельности предприятия позволяет получить наибольшее число ключевых (наиболее информативных) параметров, дающих объективную и точную картину финансового состояния предприятия, его прибыли и убытков, изменений в структуре активов и пассивов, в расчетах с дебиторами и кредиторами.
Рентабельность предприятия рассчитывается путём сопоставления валового дохода или прибыли с затратами или используемыми ресурсами.
Показателями, характеризующими эффективность деятельности предприятий, являются показатели рентабельности. Показатели рентабельности это показатели обобщенной характеристики эффективности работы предприятия в целом, показывающие, насколько прибыльна деятельности предприятия.
На основе анализа средних уровней рентабельности можно определить, какие виды продукции и какие хозяйственные подразделения обеспечивают большую доходность. Это становится особенно важным в современных, рыночных условиях, где финансовая устойчивость предприятия зависит от специализации и концентрации производства.
Анализ прибыли и рентабельности предприятия позволяет выявить большое число тенденций развития, призван указать руководству предприятия пути дальнейшего успешного развития, указывает на ошибки в хозяйственной деятельности, а также выявить резервы роста прибыли, что в конечном счете позволяет предприятию более успешно осуществлять свою деятельность.
Целью написания данной работы является изучение показателей рентабельности и применение их в финансовом анализе и планировании деятельности предприятия, используя финансовую отчетность ЗАО «Иркутского завода низковольтных устройств» за 2005 – 2007гг.
Для достижения поставленной цели необходимо решить следующий круг задач:
1) дать определение понятия рентабельности, раскрыть его значение для финансового анализа и охарактеризовать основные области его применения;
2) рассмотреть систему показателей рентабельности в соответствии с их классификацией на показатели рентабельности хозяйственной деятельности, финансовой рентабельности и показатели рентабельности продукции;
3) провести анализ уровня и динамики доходности хозяйственной деятельности ЗАО «Иркутского завода низковольтных устройств»;
4) дать оценку уровня и динамики рентабельности финансовой деятельности анализируемого предприятия;
5) сделать необходимые выводы по показателям рентабельности ЗАО «Иркутского завода низковольтных устройств».
1. Экономическое содержание рентабельности предприятия
1.1 Понятие рентабельности
Одно из его определений звучит так: «Рентабельность (от нем. rentabel доходный, прибыльный), показатель экономической эффективности производства на предприятиях. Комплексно отражает использование материальных, трудовых и денежных ресурсов. Рентабельным считается предприятие, которое приносит прибыль»1.
Другое определение рентабельности звучит следующим образом: «рентабельность это показатель, представляющий собой отношение прибыли к сумме затрат на производство, денежным вложениям в организацию коммерческих операций или сумме имущества фирмы»2.Так или иначе, рентабельность представляет собой соотношение дохода и капитала, вложенного в создание этого дохода. Увязывая прибыль с вложенным капиталом, рентабельность позволяет сравнить уровень доходности предприятия с альтернативным использованием капитала или доходностью, полученной предприятием при сходных условиях риска. Более рискованные инвестиции требуют более высокой прибыли, чтобы они стали выгодными. Так как капитал всегда приносит прибыль, для измерения уровня доходности прибыли, как вознаграждения за риск, сопоставляется с размером капитала, который был необходим для образования этой прибыли. Рентабельность является показателем, комплексно характеризующим эффективность деятельности предприятия. При его помощи можно оценить эффективность управления предприятием, так как получение высокой прибыли и достаточного уровня доходности во многом зависит от правильности и рациональности принимаемых управленческих решений. Поэтому рентабельность можно рассматривать как один из критериев качества управления.
По значению уровня рентабельности можно оценить долгосрочное благополучие предприятия, т.е. способность предприятия получать достаточную прибыль на инвестиции. Для долгосрочных кредиторов инвесторов, вкладывающих деньги в собственный капитал предприятия, данный показатель является более надежным индикатором, чем показатели финансовой устойчивости и ликвидности, определяющиеся на основе соотношения отдельных статей баланса.
Устанавливая связь между суммой прибыли и величиной вложенного капитала, показатель рентабельности можно использовать в процессе прогнозирования прибыли. Кроме того, большое значение рентабельность имеет для принятия решений в области инвестирования, планирования, при составлении смет, координировании, оценке и контроле деятельности предприятия и ее результатов.
Таким образом, можно сделать вывод, что показатели рентабельности характеризуют финансовые результаты и эффективность деятельности предприятия. Они измеряют доходность предприятия с различных позиций и систематизируются в соответствии с интересами участников экономического процесса.
Рентабельность бывает следующих видов:
1) общая рентабельность объединений, предприятий определяется отношением балансовой прибыли к среднегодовой стоимости основных производственных фондов и нормируемых оборотных средств и рассчитывается по формуле:
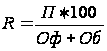 (1.1)
где R уровень рентабельности, %;
Р прибыль;
Оф среднегодовая стоимость основных производственных фондов;
Об среднегодовая стоимость нормируемых оборотных средств.
2) фактическая общая рентабельность определяется отношением балансовой прибыли к фактической среднегодовой стоимости производственных основных фондов и нормируемых оборотных средств, не прокредитованных банком.
Уровень рентабельности зависит не только от суммы прибыли, но и от фондоемкости производства. На предприятиях, объединения тяжелой промышленности с высокой фондоемкостью производства уровень рентабельности по отношению к производственным фондам ниже, чем в объединениях, на предприятиях легкой и особенно пищевой промышленности. С увеличением суммы прибыли и уменьшением стоимости основных производственных фондов и нормируемых оборотных средств рентабельность повышается, и наоборот.
3) расчетная рентабельность представляет собой отношение балансовой прибыли за вычетом платы за производственные фонды, фиксированных платежей, процентов за банковский кредит, прибыли целевого назначения (прибыль от реализации товаров широкого потребления, новых товаров бытовой химии и т. п.), а также прибыли, полученной по причинам, не зависящим от деятельности объединения, предприятия, к среднегодовой стоимости основных производственных фондов (за вычетом основных фондов, по которым предоставлены льготы по плате) и нормируемых оборотных средств.
Расчет рентабельности отдельных видов продукции производится по формуле:
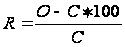 (1.2)
где R уровень рентабельности, %;
О оптовая цена предприятия на изделия;
С полная себестоимость изделия.
1.2 Система показателей рентабельности
Показатели рентабельности характеризуют финансовые результаты и эффективность деятельности предприятия. Они измеряют доходность предприятия с различных позиций и группируются в соответствии с интересами участников экономического процесса, рыночного обмена.
Основные показатели рентабельности можно объединить в следующие группы:
1) показатели рентабельности хозяйственной деятельности;
2) показатели финансовой рентабельности;
3) показатели рентабельности продукции.
Первая группа показателей рентабельности, (R), характеризует норму возмещения (вознаграждения) на всю совокупность источников, используемых предприятием, т.е. является отношением суммы доходов вкладчиков и кредиторов (П) к сумме инвестированного ими капитала (ИК):
 (1.3)
При расчетах рентабельности необходимо иметь в виду, что величина инвестируемого в предприятие капитала меняется в течение периода получения дохода, поэтому она должна определяться как его среднее значение. При этом наиболее правильным является расчет средней хронологической величиины инвестированного капитала.
Необходимо отметить, что при расчетах коэффициентов рентабельности могут использоваться различные показатели дохода предприятия: валовая прибыль, чистая прибыль, прибыль от реализации. Наиболее оправданным подходом при оценке эффективности хозяйственной деятельности является использование суммы чистой прибыли и процентов, уплаченных за пользование кредитом. С учетом этого основной показатель рентабельности хозяйственной деятельности может быть определен следующим образом:
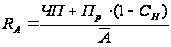 ,
(1.4)
где
 рентабельность
активов;
ЧП чистая прибыль;
 проценты,
уплаченные
за пользование
кредитами;
 ставка налога
на прибыль в
коэффициенте.
Однако
определение
уровня рентабельности
по данной формуле
затруднено
тем, что проценты
за пользование
кредитами
включены в
себестоимость
продукции, а
не возмещаются
из прибыли. Для
характеристики
нормы возмещения
стоимости
рабочего капитала
в качестве
инвестированного
капитала используется
оборотный ( ),
т.е.:
 .
(1.5)
Кроме того, для характеристики эффективности производственной деятельности рассчитывается показатель рентабельности производства. При его расчете в качестве инвестированного капитала используется стоимость производственных фондов как сумма основных производственных фондов (ОФ) и материальных оборотных средств (МС):
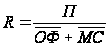 .
(1.6)
Если в расчете использовать в качестве дополнительной величины объем реализованной продукции, то формулу рентабельности производственной деятельности можно представить в следующем виде:
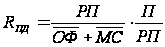 ,
(1.7)
где
 рентабельность
производственной
деятельности;
РП объем реализованной
продукции;
 среднегодовая
стоимость
основных
производственных
фондов;
 среднегодовая
стоимость
материальных
оборотных
средств; П валовая
прибыль.
Из приведенной формулы следует, что рентабельность производственной деятельности зависит от изменения двух факторов:
реализации на рубль производственных фондов;
прибыли на рубль реализации.
Первый фактор характеризует эффективность использования производственных фондов, т.е. их фондоотдачу, выраженную через объем реализованной продукции. Второй фактор характеризует уровень рентабельности реализованной продукции. Определить влияние перечисленных факторов можно методом цепных подстановок.
Изменение рентабельности за счет влияния фондоотдачи с одного рубля производственных фондов равно:
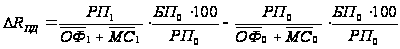 .
(1.8)
Изменение рентабельности производственной деятельности за счет влияния уровня рентабельности реализованной продукции равно:
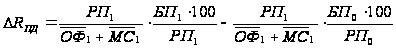 .
(1.9)
Вторая группа показателей рентабельности характеризует эффективность инвестиций собственников предприятия, которые представляют предприятию ресурсы или оставляют в его распоряжении всю или часть принадлежащей им прибыли. Система показателей финансовой рентабельности формируется как отношение прибыли к различным показателям авансированных средств, из которых наиболее важными являются: все активы предприятия; инвестиционный капитал (собственные средства + долгосрочные обязательства); акционерный (собственный) капитал. Причем:
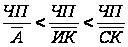 ,
(1.10)
где
 чистая прибыль;
 среднегодовая
стоимость всех
активов;
 среднегодовая
стоимость
инвестированного
капитала;
 среднегодовая
стоимость
собственного
капитала.
Несовпадение уровней рентабельности по этим показателям будет характеризовать степень использования предприятием финансовых рычагов для повышения доходности: долгосрочных кредитов и других заемных средств.
Наиболее часто встречается следующая формула расчета финансовой рентабельности (RФ):
 ,
(1.11)
где ЧП
чистая прибыль;
среднегодовая
стоимость
собственного
капитала.
Для увеличения числа учтенных факторов и определения их влияния, уровень рентабельности собственного капитала изучают во взаимосвязи со следующими факторами:
1) изменением эксплуатационной прибыльности;
2) изменением оборачиваемости активов;
3) изменением ставки налогообложения;
4) изменением доли чистой прибыли, получаемой собственниками;
5) изменением финансовой структуры капитала.
Во взаимосвязи с перечисленными факторами ставку доходности собственного капитала можно представить следующим образом:
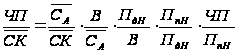 ,
(1.12)
где
чистая прибыль;
 собственный
капитал;
 стоимость
активов;
 выручка от
реализации;
 прибыль до
налогообложения;
 прибыль после
налогообложения,
или
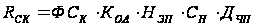 ,
(1.13)
где
 ставка доходности
собственного
капитала;
 финансовая
структура
капитала;
 коэффициент
оборачиваемости
активов;
 норма эксплуатационной
прибыльности
до налога по
результатам;
ставка налогообложения;
 доля чистой
прибыли в текущей
прибыли.
Определение влияния изменения факторов на обобщающий показатель можно производить методами элиминирования по следующей схеме:
1) влияние изменения финансовой структуры капитала:
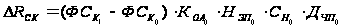 (1.14)
2) влияние изменения оборачиваемости активов:
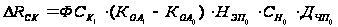 (1.15)
3) влияние изменения нормы эксплуатационной прибыли:
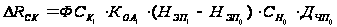 (1.16)
4) влияние изменения ставки налогообложения:
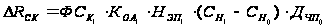 (1.17)
5) влияние изменения доли чистой прибыли в текущей прибыли:
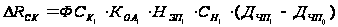 (1.18)
Третья группа показателей рентабельности характеризует эффективность основной деятельности предприятия по производству и реализации товаров, работ и услуг. Он определяется отношением прибыли к полной себестоимости продукции. Этот показатель может быть широко использован в аналитических целях, так как позволяет производить расчеты, соотнося различные показатели прибыли с различными показателями затрат на продукцию.
Например:
 (1.19)
Кроме того, на основе показателей рентабельности продукции можно проводить внутризаводские и межзаводские сравнения как по общему объему продукции, так и по отдельным их видам.
Для характеристики рентабельности реализованной продукции (RРП) прибыль от реализации (ПРП) делят на полную себестоимость реализованной продукции (СРП):
 .
(1.20)
Данный показатель характеризует реальный размер прибыли, которую приносит предприятию каждый рубль произведенных затрат по ее выпуску и реализации. Для осуществления контроля не только за себестоимостью реализованной продукции, но и за изменениями в политике ценообразования рассчитывают показатель рентабельности продаж (RРП). Он определяется отношением чистой прибыли (ЧП) или прибыли от реализации (ПРП) к сумме выручки от реализации (ВРП):
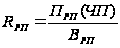 (1.21)
По динамике данного показателя предприятие может принимать решение по изменению ценовой политики или усилению контроля за себестоимостью продукции. Показатель можно определять в целом по продукции или по отдельным ее видам.
Изменение рентабельности продаж за счет изменения отпускных цен на реализованную продукцию определяется по формуле:
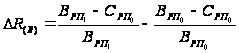 (1.22)
Влияние фактора изменения себестоимости на рентабельность продаж составит:
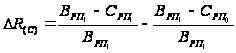 (1.23)
2. Анализ показателей рентабельности производства в ЗАО «Иркутский завод низковольтных устройств» За 20062007гг.
Закрытое акционерное общество производственная компания «Иркутский завод низковольтных устройств» динамично развивающееся предприятие по выпуску электрооборудования, успевшее зарекомендовать себя в качестве надежного партнера и высококвалифицированного производителя электрощитового оборудования, всех видов низковольтных комплектных устройств и комплектных трансформаторных подстанций.
На сегодняшний день профилирующим направлением работы завода является производство электрооборудования следующих видов:
1) комплектные трансформаторные подстанции наружной/внутренней
установки;
2) ящики силовые;
3) щиты осветительные;
4) щиты этажные;
5) щиты квартирные, коттеджные;
6) ящики с понижающим трансформатором;
7) электроконвекторы.
Кроме перечисленных изделий, завод выпускает любые виды индивидуальных низковольтных шкафов и щитков. Помимо этого, на заводе ведется постоянная работа по внедрению производство других типов подстанций, новых видов электрощитовых изделий.
Конечными потребителями выпускаемой продукции ЗАО «Иркутский завод низковольтных устройств» являются различные отрасли народного хозяйства. Особое внимание руководства компании направлено на производство качественных изделий по реальной и доступной цене. Рассмотрим динамику показателей рентабельности ЗАО «Иркутский завод низковольтных устройств».
2.1 Анализ показателей рентабельности хозяйственной деятельности
Анализ хозяйственной деятельности ЗАО «Иркутский завод низковольтных устройств» станем осуществлять с расчета уровней и динамики рентабельности активов, оборотного капитала и производственной деятельности на основе показателей финансовой отчетности предприятия за 20062007 года. Для этого мы воспользуемся формулами (1.4), (1.5) и (1.6). Однако для того, чтобы произвести предлагаемые расчеты показателей рентабельности, нам необходимо исчислить некоторые показатели, а именно:
среднегодовую стоимость активов (см. прил.):
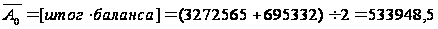 тыс.
руб.
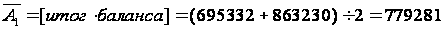 тыс. руб.
среднегодовую стоимость оборотного капитала:
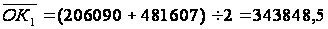 тыс.руб
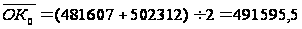 тыс.руб.
Расчет среднегодовой стоимости произведем по данным остаточной стоимости:
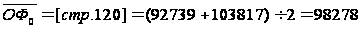 тыс. руб.
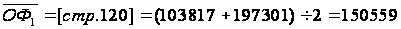 тыс. руб.
среднегодовую стоимость материальных оборотных средств:
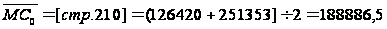 тыс. руб.
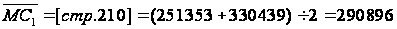 тыс. руб.
Таким образом, выполнив необходимые расчеты, мы можем подсчитать показатели рентабельности хозяйственной деятельности:
Таблица 2.1
ЗАО «Иркутский завод низковольтных устройств»
|
Показатели млн.руб. |
За предыд. год | За отчет. год | Отклонение | Темп роста, % |
| Чистая прибыль, тыс.руб. | 326214 | 152567 | 173647 | 46,77 |
| Среднегодовая стоимость активов, тыс.руб. | 533948,5 | 779281 | 245332,5 | 145,95 |
| Продолжение таблицы 2.1 | ||||
|
Показатели млн.руб. |
За предыд. год | За отчет. год | Отклонение | Темп роста, % |
| Среднегодовая стоимость основных производственных фондов, тыс.руб. | 98278 | 150559 | 52281 | 153,20 |
| Среднегодовая стоимость материальных оборотных средств, тыс.руб. | 188886,5 | 290896 | 102009,5 | 154,01 |
| Среднегодовая стоимость производственных фондов, тыс. руб. | 287164,5 | 441455 | 154290,5 | 153,73 |
| Рентабельность активов, % | 61,09 | 19,58 | 41,52 | 32,05 |
| Рентабельность оборотного капитала, % | 94,87 | 31,01 | 63,86 | 32,69 |
| Рентабельность производственной деятельности, % | 113,60 | 34,56 | 79,04 | 30,42 |
Приведенные данные таблица показывают, что рентабельность активов, снизилась на 41,52% (при этом его темпы роста по отношению к прошлому году составляют лишь 32,05%) и составила в отчетном году 19,58%. В то же время наблюдается уменьшение уровней рентабельности оборотного капитала и производственной деятельности соответственно на 63,86% и 79,04%. Темпы их роста также достаточно низки по сравнению с 2007 годом и составляют 32,69% и 30,42% соответственно.
Проведем факторный анализ хозяйственной деятельности ЗАО «Иркутский завод низковольтных устройств» на основе формулы рентабельности производственной деятельности (1.7).
Таблица 2.2.
Расчет влияния факторов на рентабельность хозяйственной деятельности ЗАО «Иркутский завод низковольтных устройств»
|
Показатели млн.руб. |
За пред. год | За отчет. год | Отклонение | Темп роста, % |
| Валовая прибыль | 340765 | 163018 | 177747 | 47,84 |
| Среднегодовая стоимость производственных фондов | 287164,5 | 441455 | 154290,5 | 153,73 |
| Рентабельность производственной деятел., % | 118,67 | 36,93 | 81,74 | 31,12 |
|
Показатели млн.руб. |
За пред. год | За отчет. год | Отклонение | Темп роста, % |
| Объем реализованной продукции | 962269 | 782605 | 179664 | 81,33 |
| Реализация на 1 руб. производственных фондов | 3,3509 | 1,7728 | 1,5781 | 52,91 |
| Прибыль на 1 руб. реализации | 0,3541 | 0,2083 | 0,1458 | 58,83 |
Приведенные данные таблицы свидетельствуют о том, что уровень рентабельности, исчисленный с помощью валовой прибыли, в отчетном году по сравнению с прошлым также упал на 68,88% (100%31,12%), что в абсолютном выражении составило 81,74%. На это снижение оказали влияние изменения реализации на 1 руб. производственных фондов и прибыли на 1 руб. реализации, которые были рассчитаны исходя из формул (1.8) и (1.9), т.е.:
1) изменение рентабельности за счет влияния фондоотдачи с одного рубля производственных фондов равно:
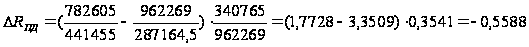 руб.
или 55,88%
2) изменение рентабельности производственной деятельности за счет влияния уровня рентабельности реализованной продукции равно:
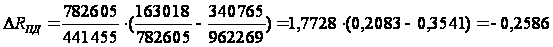 руб.
или 25,86%.
Чтобы определить раздельное влияние фондоотдачи основных производственных фондов и оборачиваемости материальных оборотных средств на рентабельность производства, используем способ долевого участия.
Таблица 2.3
Расчет влияния на рентабельность производства ЗАО «Иркутский завод низковольтных устройств» фондоотдачи и оборачиваемости.
|
Показатели млн. руб. |
Базисный период | С учетом реализации отчет. периода |
Отчетный период |
Отклонение от пересчитан.базиса | Влияние на рентабельность производства, % |
| Основные производственные фонды | 98278 | 66386,79 | 150559 | 84172,21 | 19,01 |
| Материальные оборотные средства | 188886,5 | 127592,83 | 290896 | 163303,17 | 36,87 |
| Итого производствен. фонды, % | 287164,50 | 193979,62 | 441455,00 | 247475,38 | 55,88 |
где
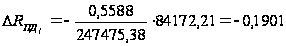 руб.
или 19,01%
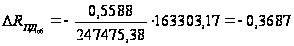 руб.
или –36,87%.
Эффективность использования производственных фондов снизилась в большей степени за счет снижения оборачиваемости материальных оборотных средств. Это и явилось основной причиной снижения реализации на рубль производственных фондов и, как следствие, снижение уровня рентабельности. Рассчитаем факторы, которые связаны с изменением валовой прибыли.
Таблица 2.4
Расчет влияния факторов, связанных с изменением валовой прибыли, на показатель рентабельности производства ЗАО «Иркутский завод низковольтных устройств»
| Факторы, обусловившие отклонение суммы валовой прибыли от уровня базисного периода |
Влияние на валовую прибыль, млн. руб. |
Влияние на рентабельность, % |
| Изменение объема реализации. | 112605 | Х |
| Изменение структуры ассортимента | 9 | 0,004 |
|
Изменение производственной себестоимости |
187615 | 74,479 |
| Продолжение таблицы 2.4 | ||
| Факторы, обусловившие отклонение суммы валовой прибыли от уровня базисного периода |
Влияние на валовую прибыль, млн. руб. |
Влияние на рентабельность, % |
| Изменение коммерческих расходов | 10143 | 4,027 |
| Изменение цен на реализованную продукцию | 132601 | 52,640 |
| Проценты к получению | 515 | 0,204 |
| Доходы от участия в других организациях | 11774 | 4,674 |
| Изменение результата от прочей реализации | 10748 | 4,267 |
| Изменение внереализационных результатов | 1565 | 0,621 |
| Итого: прибыль | 177747 | Х |
| в т.ч. влияние объема | 112605 | Х |
| остальных факторов | 65142 | 25,86 |
По полученным результатам можно сделать вывод о том, что на приыль, приходящейся на один рубль реализации, а, следовательно, и на рентаельость производства ЗАО «Иркутский завод низковольтных устройств» наибольшее влияние оказало повышение производственной себестоимости, что снизило рентабельность на 74,479% и увеличение цен на реализованную продукцию, благодаря чему рентабельность производства выросла на 52,640%.
2.2 Анализ финансовой рентабельности
Исследование финансовой рентабельности ЗАО «Иркутский завод низковольтных устройств» начнем с анализа соотношения чистой прибыли к различным показателям авансированных средств, т.е. с использования формулы (1.10). При этом необходимо отметить, что инвестированный капитал в данном случае будет равен собственному, т.к. долгосрочных обязательств на протяжении последних двух лет у предприятия не возникало. Поэтому формула будет выглядеть следующим образом:

Показатель,
характеризующий
доходность
всего имущества
предприятия
( )
был рассчитан
нами ранее, а
для расчета
показателя,
отражающего
доходность
собственного
капитала (
 )
необходимо,
прежде всего,
произвести
расчет среднегодовой
стоимости
капитала:
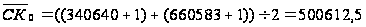 млн. руб.
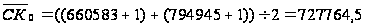 млн. руб.
Получив необходимые данные, можно проанализировать уровни рентабельности по этим показателям за прошлый и отчетный годы соответственно:
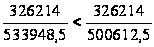
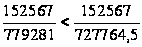
или