Анализ финансово-хозяйственной деятельности предприятия
| 2006 | 2007 | 2008 | |||
| Актив | Пассив | Актив | Пассив | Актив | Пассив |
| А1 = 138 | П1 = 47476 | А1 = 50 | П1 = 7500 | А1 = 9027 | П1 = 10114 |
| А2 = 38925 | П2 = 0 | А2 = 50830 | П2 = 0 | А2 = 5682 | П2 = 0 |
| А3 = 393 | П3 = 0 | А3 = 2928 | П3 = 0 | А3 = 7941 | П3 = 0 |
| А4 = 427 | П4 = -2181 | А4 = 710 | П4 = -2084 | А4=1724 | П4=1481 |
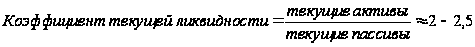
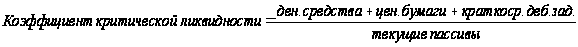
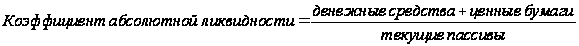
К тек. лик. (2006) = 0.95
К тек. лик. (2007) = 0.96
К тек. лик. (2008) = 2.3
К крит. лик. (2006) = 0,82
К крит. лик. (2007) = 0,86
К крит. лик. (2008) = 1,42
К абс. лик. (2006) = 0,003
К абс. лик. (2007) = 0,0007
К абс. лик. (2008) = 0,89
Коэффициент текущей ликвидности характеризует потенциальную способность компании выполнять краткосрочные обязательства за счет всех текущих активов. В течение анализируемого периода наблюдается снижение данного показателя с 4,6 до 2,5.
Для оценки фактической величины коэффициента на предмет достаточности по каждому отчетному году определено необходимое значение коэффициента текущей ликвидности данного предприятия.
Таблица 14
| 01.01.05 | 01.01.06 | 01.01.07 | |
| Коэффициент текущей ликвидности необходимый | 2,5 | 2,5 | 2,5 |
| Коэффициент текущейликвидности фактический | 0,95 | 0,96 | 2,3 |
Анализ показал, что в течение 2006 г. фактическая величина коэффициента общей ликвидности была намного ниже необходимых значений. В целом наблюдалась критическая ситуация. Однако к началу 2007 г. фактический коэффициент общей ликвидности значительно возрос и подошел к рубежу необходимого значения.
Коэффициент критической (промежуточной) ликвидности характеризует способность компании выполнять текущие обязательства за счет активов средней степени ликвидности. Показатель рассчитывается как сумма денежных средств, краткосрочных финансовых вложений, дебиторской задолженности и готовой продукции, отнесенная к величине краткосрочных обязательств. За 2006 –2008 г. величина этого показателя компании составляет 0,82, 0,86,1,42 и в целом за рассматриваемые три года значение коэффициента практически соответствует нормативу.
Коэффициент абсолютной ликвидности характеризует возможность компании выполнять краткосрочные обязательства за счет свободных денежных средств. Нужно отметить, что все значения коэффициента находятся за пределами рекомендуемого уровня абсолютной ликвидности, равного 0,2-0,5.
Причинной этого являлась убыточность деятельности компании в указанный период и, как следствие, недостаточность денежных средств, а также неграмотное управление оборотным капиталом.
Таким образом, для обеспечения роста коэффициентов ликвидности необходимо:
оптимизировать условия управления оборотным капиталом в части сокращения дебиторской задолженности и тем самым пополнения расчетных счетов компании денежными средствами. На практике данный резерв заключается в активизации усилий по своевременному востребованию задолженности с покупателей;
обеспечить рост собственного капитала как следствие роста объемов получаемой прибыли.
Наличие и увеличение чистого оборотного капитала (ЧОК) является главным условием обеспечения ликвидности и финансовой устойчивости компании. Величина чистого оборотного капитала показывает, какая часть оборотных активов финансируется за счет инвестированного капитала – собственного капитала и долгосрочных обязательств. Данный показатель определяется как разница между текущими активами и текущими пассивами или, что то же самое, как разница между инвестированным капиталом и внеоборотными активами. Для более полного отражения ситуации с финансированием оборотных активов за счет собственных средств определяется доля ЧОК в общих активах компании. Именно рост доли ЧОК в общих активах свидетельствует об улучшении состояния компании в части финансирования активов за счет собственных средств – о росте устойчивости и потенциальной платежеспособности.
Если ликвидность характеризует способность предприятия погашать обязательства вовремя и в полном объеме в текущий момент времени, то финансовая устойчивость характеризует степень зависимости компании от внешних источников финансирования и возможность сохранить способность погашать обязательства в будущем.
Интегральным показателем, характеризующим финансовую устойчивость организации, является коэффициент автономии, рассчитываемый как отношение собственного капитала к валюте баланса. В течение анализируемого периода наблюдается устойчивая тенденция снижения коэффициента автономии: с 0,02. до 0,007. В практике финансового анализа существует утверждение, согласно которому для финансово устойчивой компании минимальным соотношения собственного капитала и валюты баланса является 0,5. Ориентируясь на 0,5 как на минимальный уровень, можно сказать, что к 2008 г. фактическое значение коэффициента автономии намного ниже приемлемого уровня. Причиной низких значений данного показателя является недостаток собственного капитала предприятия в результате низкой прибыли ., которой оказалось недостаточно для покрытия убытков прошлых периодов.
Коэффициент автономии К1
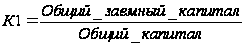
К1 (2006) = 0,47
К1 (2007) = 0,87
К1 (2008) = 0,82
Коэффициент покрытия К2
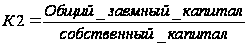
К2 (2008) = 4,6
В 2006 и 2007 годах коэффициент не рассчитывается, т.к. собственный капитал отрицателен.
Эффект финансового рычага возникает с появлением разницы в уровне ставки и прибыльности собственных средств, т.к. предприятие уплачивает налоги на прибыль
Э = 0,7 (Кс – Пс) Пр
Кс – прибыльность собственных средств
Пс – процентная ставка
Пр – плечо финансового рычага (отношение заемных средств к собственным)
В нашем случае эффект не рассчитывается, т.к. предприятие убыточно.
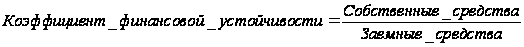
К ф.у (2007) = - 0,14
К ф.у (2008) = 0,22
Также наблюдается уменьшение доли заемного капитала в сумме собственных средств, причем это происходит на фоне общего уменьшения удельного веса займов в пассиве баланса.В зарубежной практике известно несколько прогнозных моделей банкротства.
Двухфакторная модель Коэф Уд вес
Z = -0,3877 +(-1,0736)
* текущ + 0,579 * заем средств ликвид в пассивах
Проведем расчет вероятности банкротства для нашего предприятия:
Таблица 15
| 01.01.05 | 01.01.06 | 01.01.07 | |
| Коэффициент текущей ликвидности фактический | 0,95 | 0,96 | 2,29 |
| Удельный вес заемных средств | 100 | 100 | 40,6 |
| Z | 6,151 | 6,917 | -1,077 |
Если показатели банкротства в 2008 году ниже нуля, то вероятность банкротства низкая.
Таким образом, предприятие к 2008 году находится далеко от стадии банкротства.
В банках приняты следующие критериальные значения:
Коэффициент покрытия:
1 класс кредитоспособности - выше 0,5
2 класс кредитоспособности - 0,35 - 0,5
3 класс кредитоспособности - 0,2 - 0,35
некредитоспособен - менее 0,2
2. Коэффициент ликвидности ( срочной )
1 класс кредитоспособности - 0,7 - 0,8
2 класс кредитоспособности - 0,4 - 0,7
3 класс кредитоспособности - 0,2 - 0,4
некредитоспособен - менее 0,2
3. Коэффициент критической ликвидности
1 класс кредитоспособности - выше 1,2
2 класс кредитоспособности – 0,9 – 1,2
3 класс кредитоспособности – 0,7 – 0,9
некредитоспособен - менее 0,7
4. Коэффициент текущий ликвидности ( покрытия )
1 класс кредитоспособности - выше 2
2 класс кредитоспособности - 1,5 - 2
3 класс кредитоспособности - 1 - 1,5
некредитоспособен - менее 1
Внутренний рейтинг по укрупненной группе определяется по формуле:
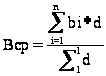
где Вср - средний бал по укрупненной группе показателей
bi - бальная оценка i- го показателя
d - вес (доля) i - го показателя в данной группе
Распределим коэффициенты по классам кредитоспособности:
Таблица 16
| Показатели кредитоспособности | Вес показателя | 2006 | 2007 | 2008 |
| Коэффициент покрытия | 25 | - | - | 4,6 |
| Коэффициент абсолютной ликвидности | 25 | 0,0029 | 0,0007 | 0,89 |
| Коэффициент "критической" ликвидности | 25 | 0,82 | 0,76 | 1,45 |
| Коэффициент текущей ликвидности | 25 | 0,95 | 0,96 | 2,29 |
| Рейтинг кредитоспособности | 3,75 | 3,75 | 1 |
Как видно, в 2006, 2007 гг. предприятие некредитоспособно. В 2008 годы рейтинг кредитоспособности возрос до 1, т.е. до максимума.
Заключение
Для анализа платежеспособности и кредитоспособности применяют анализ финансового состояния предприятия. Финансовое состояние предприятия, его устойчивость и стабильность зависят от результатов его производственной, коммерческой и финансовой деятельности. Если производственный и финансовый планы успешно выполняются, то это положительно влияет на финансовое положение предприятия. И, наоборот, в результате недовыполнения плана по производству и реализации продукции происходит повышение ее себестоимости, уменьшение выручки и суммы прибыли и как следствие ухудшение финансового состояния предприятия и его платежеспособности. Следовательно, устойчивое финансовое состояние не является счастливой случайностью, а итогом грамотного, умелого управления всем комплексом факторов, определяющих результаты хозяйственной деятельности предприятия.
В банках для определения кредитоспособности используют следующие критериальные значения:
1. Коэффициент покрытия:
2. Коэффициент ликвидности ( срочной )
3. Коэффициент критической ликвидности
4. Коэффициент текущий ликвидности ( покрытия )
В 2006, 2007 годах коэффициенты не удовлетворяют требуемым нормативным значениям. Величина собственных средств не достаточна , чтобы профинансировать наименее ликвидные активы предприятия, что говорит о его неустойчивом финансовом положении.
Для покрытия долгосрочных и нематериальных активов предприятию не достаточно собственных средств. На покрытие текущих активов у предприятия не остаются собственные средства , их не достаточно для покрытия кредиторской задолженности даже на половину, т.е. не обеспечивается гарантия погашения внешнего долга
Необходимо отметить необоснованно заниженные показатели оборачиваемости как дебиторской, так и кредиторской задолженности.
Следует отметить, что в 2006, 2007 гг. предприятие имеет низкие показатели устойчивости и показатели абсолютной ликвидности очень низкие.
В 2008 году ситуация меняется кардинальным образом. У предприятия появляются собственные средства, достаточные для покрытия как самые, так и наименее ликвидные активы предприятия, что говорит о повышении его устойчивого финансового положения.
После проведения мероприятий новые показатели кредитоспособности также повышают уровень рейтинга предприятия. Рейтинг предприятия находится на уровне 1, т.е. самого высокого.
Список литературы
Винслав Ю., Гуськов Э. Факторы и пути повышения эффективности работы отечественных финансово-промышленных групп // Российский экономический журнал, 2008, № 7. – 45с.
Кирисюк Г.М., Ляховский В.С. Оцeнка банком крeдитоспособности заeмщика. - Дeньги и крeдит, 2009, N 4, - 59с.
Ковалёв В.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчетности. — М.: Финансы и статистика, 2008. – 432с.
Липсиц И.В. Бизнес-план – основа успеха. – М.: Машиностроение, 2009, - 345с.
Райзберг Б.А. Управление экономикой: Учебник. – М., 2007 г. – 351с.
Савчук В. и др. Анализ и разработка инвестиционных проектов. – Учебное пособие. — К. 2009 – 304с.
Семенов В.М., Баев И.А., Терехова С.А. и др. Экономика предприятия/ Под рук. Проф. Семенова В.М. – М.: Центр экономики и маркетинга, 2008, - 278с.
Управление организацией: Учебник / Под ред. Поршнева А.Г. – М., 2009. 288с.
Фатхутдинов Р.А. Инновационный менеджмент: Учебник для вузов. – М., 2008 г. – 137с.
Филип Котлер Основы Маркетинга. – СПб.: КОРУНА, ЛИТЕРА ПЛЮС, 2007, - 356с.
Шeвцов А.В. Инвeстиционныe фонды. - Дeньги и крeдит, 2007.№11 – 36с.
Мeтодика анализа финансового состояния прeдприятия в условиях пeрeхода к рынку. - Дeньги и крeдит, 2009.№5 – 39с.
Шеремет А.Д., Сайфулин Р.С. Финансы предприятий. –М., ИНФРА-М, 2007.
Экономика предприятия: Под редакцией С.Ф. Покропивного. Учебник. В 2-х т. т.1. — К.:"Хвиля-прес", 2009, 298с.
Экономика предприятия: Учебник для вузов/ В.Я. Горфинкель, Е.М. Купряков, В.П. Прасолова и д.р.: Под ред. Проф. В.Я. Горфинкеля, проф. Е.М. Купрякова. – М.: Банки и биржи, ЮНИТИ, 2007, 136с.
Экономика предприятия: Учебник/Под ред. Проф. Н.А. Сафронова. – М.: ЮРИСТЪ, 2004, 348с.
Экономика. Учебник./ Под ред. А.И. Архипова, А.Н. Нестеренко, А.К. Болшакова. – М.: ПРОСПЕКТ, 2006, 293 с.
Экономика: Учебник/Под ред. Доц. А.С. Булатова. 2-е изд., перераб. И доп. – М.: Издательство БЕК, 2007, 298 с.
Приложение
| БАЛАНС, Ф№1 | ||||
| Статья баланса | Код строки | 2006 | 2007 | 2008 |
| АКТИВ | ||||
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | ||||
| Нематериальные активы | 110 | 427 | 710 | 844 |
| Основные средства | 120 | |||
| Незавершенное строительство | 130 | 880 | ||
| Отложенныйц активы | 145 | |||
| Итого по разделу I | 190 | 427 | 710 | 1724 |
| II. ОБОРОТНЫЕ АКТИВЫ | ||||
| Запасы, в том числе: | 210 | 393 | 2928 | 7941 |
| - сырье, материалы и другие аналогичные ценности | 211 | 365 | 2908 | 4779 |
| - расходы будущих периодов | 216 | 28 | 20 | 17 |
| -затраты в незавршенном производстве | 3145 | |||
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 5412 | 9896 | 549 |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 38925 | 50830 | 5683 |
| - в том числе покупатели и заказчики | 241 | 38848 | 50830 | 5682 |
| Краткосрочные фин вложения | 250 | 9000 | ||
| Денежные средства | 260 | 138 | 50 | 27 |
| Прочие оборотные активы | 270 | 723 | ||
| Итого по разделу П | 290 | 44868 | 64427 | 23200 |
| БАЛАНС (сумма строк 190+290) | 300 | 45295 | 65137 | 24924 |
| ПАССИВ | Код строки | 2006 | 2007 | 2008 |
| III. КАПИТАЛ И РЕЗЕРВЫ | ||||
| Уставной капитал | 410 | 8 | 8 | 17008 |
| Целевое финансирование | 450 | |||
| Нераспределенная прибыль (непокрытый убыток) | 470 | -2189 | -2092 | -2198 |
| Итого по разделу III | 490 | -2181 | -2084 | 14810 |
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||
| Отложенные обязательства | ||||
| Итого по разделу IV | 590 | 0 | 0 | 0 |
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||
| Займы и кредиты | ||||
| Кредиторская задолженность, в том числе: | 620 | 39976 | 59721 | 2614 |
| - поставщики и подрядчики | 39816 | 59680 | 1390 | |
| - задолженность перед персоналом организации | 43 | 41 | 107 | |
| - задолженность перед государст-венными внебюджетными фондами | 29 | |||
| - задолженность по налогам и сборам | 16 | 611 | ||
| - прочие кредиторы | 72 | 506 | ||
| Прочие краткосрочные обязательства | 7500 | 7500 | 7500 | |
| Итого по разделу V | 690 | 47476 | 67221 | 10114 |
| БАЛАНС (сумма строк 490+590+690) | 700 | 45295 | 65137 | 24924 |
| тыс.руб. | ||||
| ФОРМА №2 | ||||
| Наименование | Код строки | |||
| показателя | 2006 | 2007 | 2008 | |
| Доходы и расходы по обычным видам деятельности | ||||
| Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) | 109936 | 136234 | 212803 | |
| Себестоимость проданных товаров, продукции, работ, услуг | 109558 | 136045 | 212492 | |
| Валовая прибыль | 378 | 189 | 311 | |
| Расходы | ||||
| Прибыль (убыток) от продаж | 378 | 189 | 311 | |
| Прочие доходы и расходы | 0 | 0 | 0 | |
| Прочие операционные доходы | 49 | 320 | 1697 | |
| Прочие операционные расходы | 110 | 353 | 1661 | |
| Внереализационные доходы/расходы | -357 | |||
| Прибыль (убыток) до налогообложения | 317 | 156 | -10 | |
| Текущий налог на прибыль | 86 | |||
| Чистая прибыль (убыток) отчетного периода | 317 | 156 | -96 | |